Tout savoir sur le mandat ad hoc : la solution confidentielle pour prévenir les difficultés d'entreprise
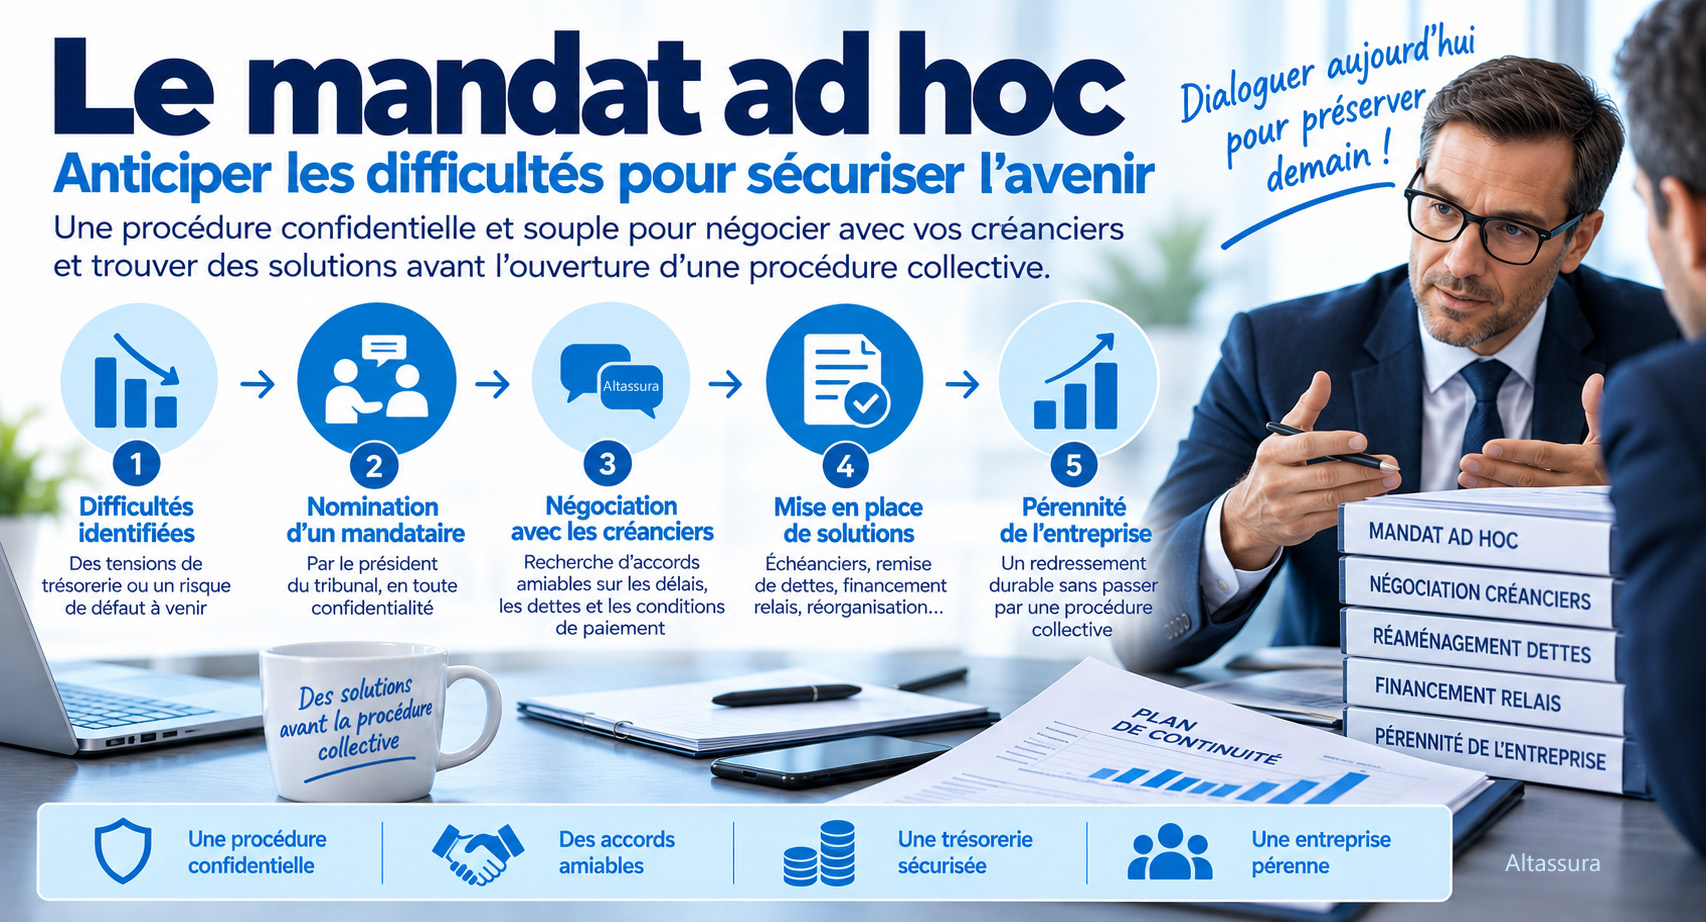
Le mandat ad hoc est une procédure confidentielle qui permet à un dirigeant de se faire accompagner lorsqu'une entreprise rencontre des difficultés financières, commerciales, bancaires ou internes.
Il intervient en amont, avant la cessation des paiements, afin de rechercher une solution amiable avec les créanciers, les banques, les fournisseurs, les associés ou les partenaires stratégiques.
Souple, discret et volontaire, le mandat ad hoc permet au chef d'entreprise de garder le contrôle tout en bénéficiant de l'appui d'un tiers indépendant pour négocier, restructurer ou sécuriser la trésorerie.
- Fondements du mandat ad hoc
- A qui s'adresse le mandat ad hoc ?
- Dans quels cas est-il conseillé ?
- Comment démarrer une procédure ?
- Désignation du mandataire et modalités pratiques
- Comment se déroule le mandat ad hoc ?
- Comparaison avec la procédure de conciliation
- Les avantages et limites du mandat ad hoc
- Affacturage et mandat ad hoc
- Cas pratiques et illustrations concrètes
- Que se passe-t-il à l'issue de la procédure ?
- Quels autres outils existent ?
- Tout savoir sur le mandat ad hoc
- Préparer un diagnostic de trésorerie
- Cartographier les créanciers
- Utiliser le poste clients
- Construire un plan de sortie crédible
- FAQ : questions et réponses
- Conclusion
📌 L'essentiel à retenir
Le mandat ad hoc est une procédure préventive, confidentielle et volontaire. Elle permet à une entreprise de traiter ses difficultés avant qu'elles ne deviennent publiques ou irréversibles.
Le dirigeant reste aux commandes. Le mandataire ad hoc n'a pas de pouvoir de gestion : il intervient comme tiers indépendant pour faciliter les négociations avec les créanciers, les banques, les fournisseurs ou les associés.
Cette procédure peut être utile pour renégocier des dettes, rétablir le dialogue, préparer un plan de trésorerie, éviter une procédure collective ou étudier des solutions comme l'affacturage lorsque les factures clients restent mobilisables.
En cas de période économique difficile, même l'entreprise la mieux gérée, peut se retrouver confrontée à des tensions de trésorerie, à des conflits internes ou à des retards de paiement critiques. Pour prévenir les difficultés avant qu'elles ne se transforment en crise irréversible, le droit français offre une panoplie de dispositifs, dont le plus méconnu, mais particulièrement utile, est le mandat ad hoc.
Peu connu du grand public, ce mécanisme confidentiel permet au dirigeant de solliciter une aide extérieure, sans pour autant céder les rênes de son entreprise ni enclencher une procédure collective. Il s'agit d'un outil souple, personnalisé et adapté à des situations variées. Alors que les tribunaux enregistrent chaque année plusieurs centaines de demandes, le mandat ad hoc s'impose comme une réponse efficace, notamment dans les cas de conflits entre associés, de tensions avec les créanciers ou de besoin urgent de restructuration.
Ce guide propose une exploration complète de ce dispositif préventif, en présentant ses fondements juridiques, ses modalités de mise en œuvre, ses bénéficiaires, ses avantages et ses limites. Nous le comparerons également à la procédure de conciliation, souvent plus connue, mais régie par des logiques différentes. Enfin, des cas pratiques illustreront la portée concrète de ce recours confidentiel.
Fondements du mandat ad hoc
Le mandat ad hoc est prévu par les articles L.611-3 et suivant du Code de commerce. Il fait partie des procédures dites « préventives », à l'inverse des procédures collectives, comme la sauvegarde ou le redressement judiciaire.
Sa vocation est d'intervenir en amont de la cessation de paiements, dans une logique de traitement amiable des difficultés. C'est une démarche volontaire, à l'initiative du dirigeant, sans caractère contentieux.Instauré dans les années 1980, ce dispositif a été remanié par la loi du 26 juillet 2005 de sauvegarde des entreprises, puis consolidé par le décret n°2009-160 du 12 février 2009.
Il est aujourd'hui couramment utilisé, bien que souvent dans la discrétion. Selon les données du CNAJMJ (Conseil National des Administrateurs Judiciaires et Mandataires Judiciaires), plus de 850 mandats ad hoc ont été ouverts au cours du premier trimestre 2025, un chiffre en légère hausse par rapport à la même période de l'année précédente.
Il s'inscrit dans une stratégie plus large de prévention, dans laquelle l'État encourage les entreprises à traiter les signes avant-coureurs de difficultés avant que la défaillance ne soit irréversible. Dans cette logique, des structures comme les tribunaux de commerce, les Chambres de commerce et d'industrie ou encore la BPI jouent un rôle de sensibilisation accru.
📌 Mandat ad hoc
Le mandat ad hoc est une solution confidentielle qui permet à un dirigeant de se faire accompagner par un expert pour anticiper ou résoudre des difficultés, sans passer par la justice. Il n'y a ni publicité ni perte de contrôle : le chef d'entreprise reste aux commandes. Le mandataire facilite les négociations avec les créanciers, les partenaires ou les associés, dans un cadre souple et sur mesure. C'est un outil préventif, discret et efficace pour éviter que les tensions ne dégénèrent en crise.
A qui s'adresse le mandat ad hoc ?
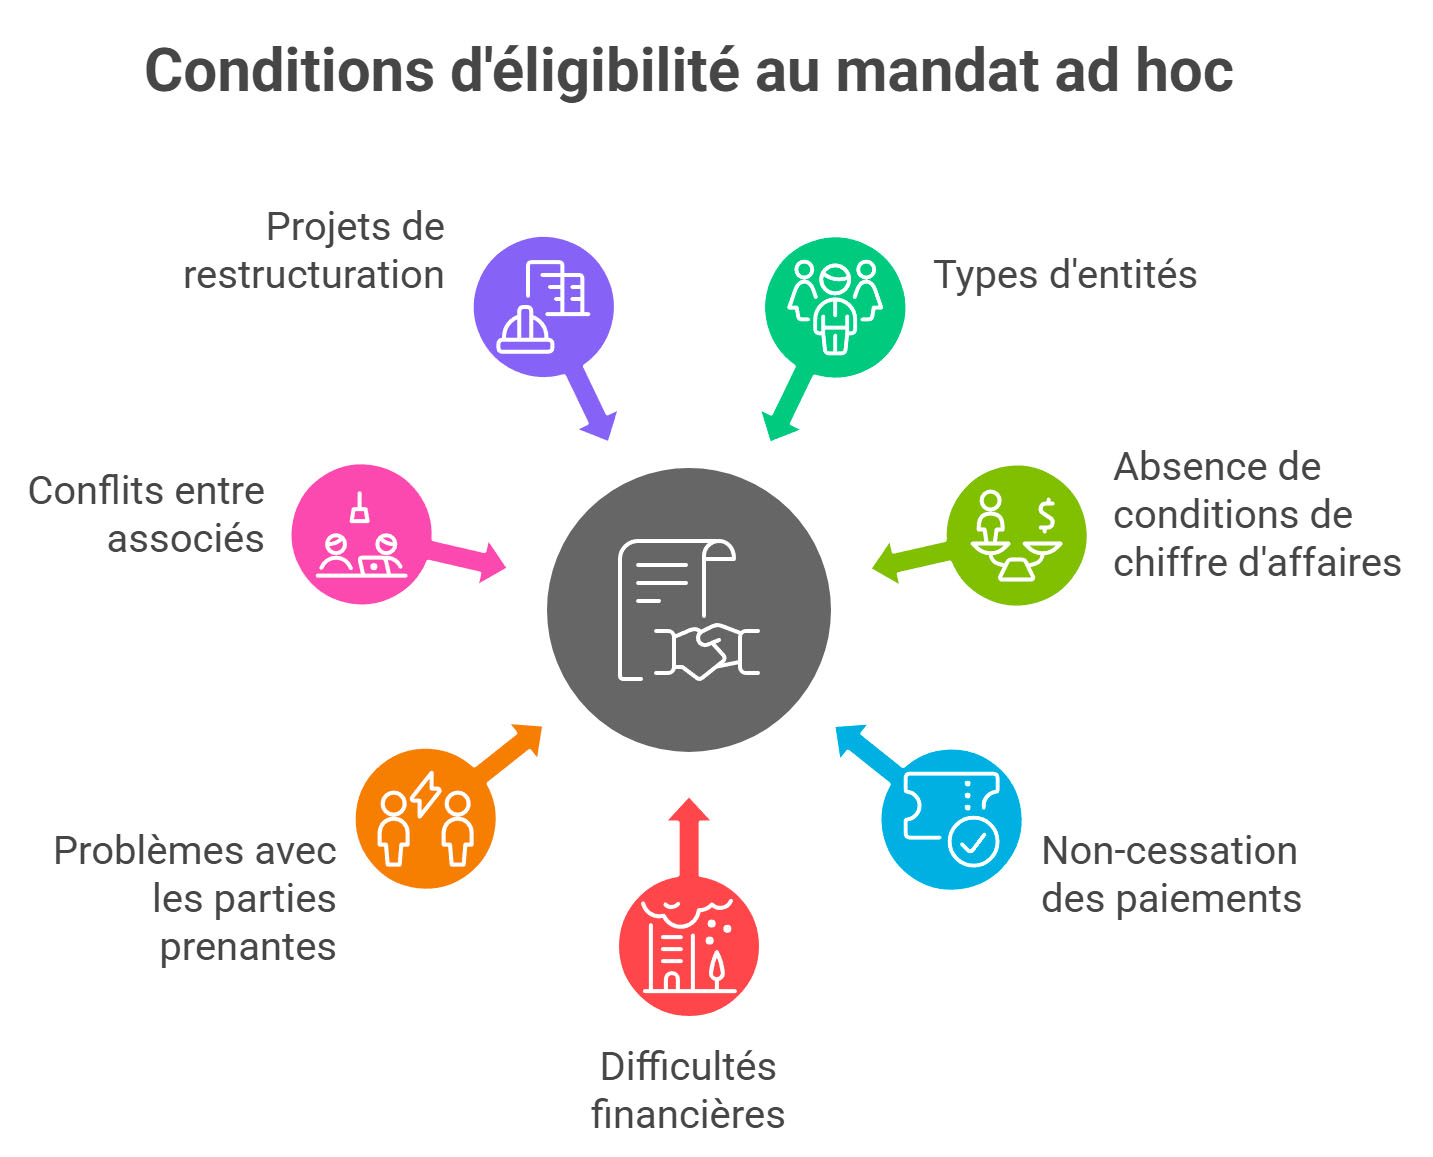
Le mandat ad hoc est accessible à une très grande variété d'acteurs économiques. Peuvent y recourir les sociétés commerciales, les entreprises artisanales, les professions libérales, les associations exerçant une activité économique, ainsi que les micro-entrepreneurs. Aucune condition de chiffre d'affaires ou de taille n'est exigée.
La seule condition impérative : l'entreprise ne doit pas être en état de cessation des paiements.
Cette notion, juridiquement définie, correspond à l'impossibilité pour l'entreprise de faire face à son passif exigible avec son actif disponible.
Le mandat ad hoc peut être envisagé dans une grande diversité de contextes :
Il s'agit donc d'un outil à mobiliser en amont, dans une logique de détection et de prévention.
Dans quels cas est-il conseillé ?
Voici quelques situations où un mandat ad hoc peut être particulièrement utile pour un dirigeant :
C'est une démarche souple, discrète et stratégique, souvent méconnue, mais redoutablement efficace quand elle est utilisée à temps.
Comment démarrer une procédure de mandat ad hoc ?
Le mandat ad hoc repose sur une logique de volontariat : seul le dirigeant de l'entreprise peut en faire la demande. À ce titre, aucun créancier ni aucune institution ne peut l'imposer. Pour initier la procédure, le chef d'entreprise adresse une requête écrite au président du tribunal compétent, tribunal de commerce pour les sociétés commerciales ou tribunal judiciaire pour les autres structures.
Cette requête, relativement simple, est accompagnée de documents permettant d'apprécier la situation de l'entreprise : états financiers récents, plan de trésorerie, relevé des dettes et créances, éléments de contexte justifiant la demande. Contrairement à d'autres procédures, le formalisme est réduit : le mandat ad hoc ne fait pas l'objet d'une publication légale et reste donc entièrement confidentiel.
Une fois la requête déposée, le président du tribunal convoque le dirigeant pour un entretien. Cet échange, confidentiel et non contradictoire, permet de cerner la nature des difficultés et d'évaluer la pertinence du recours au mandat ad hoc. Si la demande est jugée fondée, le président nomme un mandataire ad hoc par voie d'ordonnance.
Désignation du mandataire et modalités pratiques
Le mandataire ad hoc est généralement un administrateur judiciaire inscrit sur la liste des professionnels agréés, mais il peut aussi s'agir d'un mandataire judiciaire, d'un expert-comptable ou d'un ancien magistrat, dès lors qu'il présente les compétences et l'indépendance nécessaires.
L'ordonnance de désignation fixe les contours précis de sa mission : durée d'intervention (souvent trois mois renouvelables), objectifs poursuivis, modalités d'intervention, et rémunération. Cette dernière est librement déterminée, mais doit rester proportionnée à la complexité du dossier. Dans certains cas, elle peut être négociée avec l'entreprise.
Le mandataire intervient ensuite dans l'entreprise sans s'y substituer : il n'a aucun pouvoir de gestion ni d'administration. Son rôle est d'assister le dirigeant, de formuler des recommandations, et de faciliter les négociations amiables avec les créanciers ou partenaires.
La confidentialité absolue de la procédure protège la réputation de l'entreprise, qui peut mener ces négociations sans alerter ses clients, fournisseurs ou salariés. En effet, le mandataire ad hoc agit dans le strict respect de la confidentialité.
Toutes les informations transmises dans le cadre de sa mission sont protégées : aucune donnée concernant la situation de l'entreprise ne peut être divulguée à des tiers. Cette discrétion est essentielle pour préserver la réputation de l'entreprise et favoriser des échanges sereins avec ses partenaires.
Comment se déroule le mandat ad hoc ?
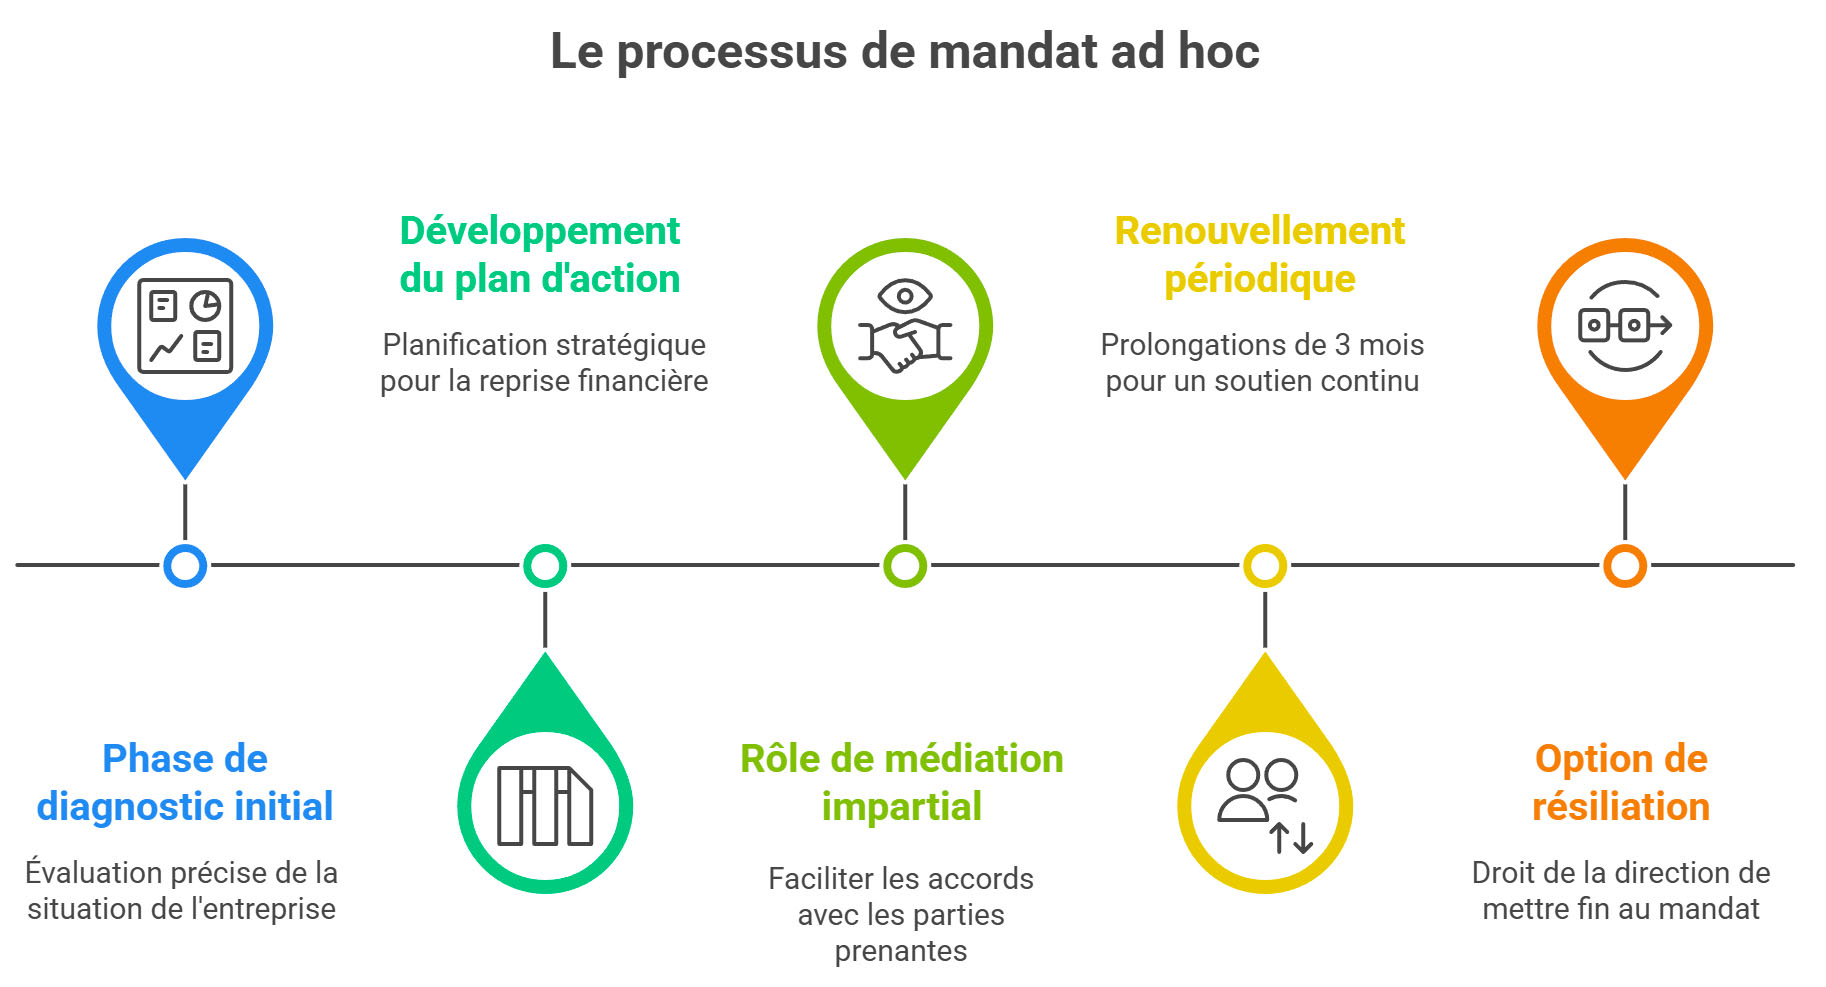
Une fois nommé, le mandataire commence par établir un diagnostic précis de la situation de l'entreprise. Ce travail est mené en étroite collaboration avec le dirigeant et s'appuie sur l'analyse des comptes, de la trésorerie, de la structure des dettes et des relations contractuelles en cours.
Sur cette base, un plan d'action est esquissé : il peut s'agir de renégocier des échéances de prêts bancaires, d'obtenir un étalement des dettes fournisseurs, de trouver un terrain d'entente avec un bailleur commercial, ou encore de régler des tensions internes entre associés.
Le mandataire joue un rôle d'intermédiaire impartial, souvent plus audible qu'un dirigeant isolé. Il participe aux rendez-vous avec les partenaires, établit des propositions concrètes, et veille à l'équilibre des engagements. Toutefois, il ne peut pas imposer un accord : tout repose sur la volonté des parties.
La procédure n'est encadrée par aucun délai fixe. En pratique, la mission est renouvelée par périodes de 3 mois, jusqu'à résolution des difficultés ou bascule vers une autre procédure, comme la conciliation ou la sauvegarde. À tout moment, le dirigeant peut mettre fin au mandat.
L'un des atouts majeurs du dispositif réside dans sa souplesse : chaque mission est construite sur mesure, en fonction des problématiques spécifiques de l'entreprise.
Comparaison avec la procédure de conciliation
Le mandat ad hoc et la conciliation sont deux procédures préventives apparentées, mais distinctes. Elles poursuivent des objectifs proches, tout en présentant des différences notables.
Points communs : Différences clés :Le choix entre mandat ad hoc et conciliation dépend donc de la situation de l'entreprise et du type de résolution recherché. Le premier privilégie la discrétion et la souplesse ; le second offre un encadrement plus structuré, avec un effet potentiellement contraignant.
Bien qu'ils soient tous deux des dispositifs amiables et confidentiels, plusieurs différences les distinguent, voici le tableau des comparaisons entre le Mandat ad hoc et la conciliation :
| Critère | Mandat ad hoc | Conciliation |
|---|---|---|
| Ouverture | Si l'entreprise n'est pas en cessation de paiements | Acceptée si la cessation de paiements date de moins de 45 jours |
| Durée | Aucune limite légale (renouvelable) | 4 mois + 1 mois maximum |
| Effet sur les poursuites | Aucun | Possible suspension en cas d'homologation |
| Homologation d'accord | Non prévue | Oui, possible par le tribunal |
| Contraintes sur les créanciers | Nulle | Accords homologués peuvent s'imposer |
Pour résumer, le mandat ad hoc est idéal en phase très précoce, pour des situations souples et discrètes, la conciliation convient davantage quand une structure plus formelle est nécessaire.
Les avantages et limites du mandat ad hoc
Le mandat ad hoc présente plusieurs avantages notables :
Mais le dispositif n'est pas sans limites. Le mandat ad hoc, bien qu'efficace et confidentiel, présente quelques limites importantes :
Affacturage et mandat ad hoc : une combinaison stratégique pour la trésorerie
Dans le cadre d'un mandat ad hoc, l'un des leviers les plus efficaces pour redonner de l'oxygène à la trésorerie d'une entreprise est l'affacturage. Ce mécanisme financier, souvent sous-estimé, consiste à céder ses créances clients à un factor (établissement spécialisé), en échange d'une avance immédiate sur le montant des factures. Il permet ainsi à l'entreprise de ne plus subir les délais de paiement, qui peuvent atteindre 60, 90 voire 120 jours dans certains secteurs. Dans une démarche de prévention, comme celle du mandat ad hoc, cette solution prend tout son sens, car elle permet de stabiliser rapidement la trésorerie, sans avoir recours à un endettement bancaire classique.
Le mandataire ad hoc, bien qu'il n'ait aucun pouvoir de décision sur la gestion de l'entreprise, peut jouer un rôle décisif dans la mise en œuvre d'un contrat d'affacturage. Grâce à sa connaissance des offres du marché et à sa position de tiers de confiance, il peut recommander des partenaires fiables, analyser les conditions contractuelles et vérifier que cette solution s'intègre bien dans le plan de redressement global. Par ailleurs, l'affacturage peut être utilisé de manière ciblée : sur certains clients, certaines typologies de factures, ou sur une période donnée. Cette flexibilité en fait un outil particulièrement adapté aux entreprises qui ont besoin de solutions sur mesure, souvent en urgence.
Autre avantage : l'affacturage peut également servir d'argument dans les négociations menées avec les créanciers pendant le mandat. Une entreprise qui démontre qu'elle sécurise ses encaissements inspire davantage confiance et montre qu'elle prend en main sa situation. Le factor, en rachetant les créances, devient un acteur indirect du redressement, en réduisant les incertitudes sur la trésorerie future. Cette visibilité retrouvée est souvent déterminante pour obtenir des moratoires, des rééchelonnements ou éviter des procédures contentieuses.
Enfin, il faut souligner que l'affacturage est parfois la seule solution accessible à des entreprises fragilisées, qui ne peuvent plus obtenir de découvert ou de ligne de crédit classique. Certains factors spécialisés acceptent d'intervenir même dans des contextes difficiles, en analysant la qualité des factures plus que la solidité financière de l'entreprise. Dans le cadre d'un mandat ad hoc, cette approche est précieuse, car elle permet d'agir vite, sans attendre un bilan ou une restructuration complète.
En conclusion, affacturage et mandat ad hoc forment un tandem redoutablement efficace. Le premier apporte des liquidités concrètes, immédiates et récurrentes ; le second encadre les négociations, rassure les partenaires et évite l'escalade judiciaire. Ensemble, ils offrent une voie de redressement douce, réactive et maîtrisée, que de plus en plus d'entreprises adoptent pour franchir des périodes délicates sans bruit et sans dommage durable.
Cas pratiques et illustrations concrètes
De nombreux cas d'usage illustrent la pertinence du mandat ad hoc. Par exemple, une PME industrielle confrontée à un litige avec son principal fournisseur a pu, grâce à l'intervention d'un mandataire, renouer le dialogue et trouver un terrain d'entente évitant une rupture d'approvisionnement.
Dans un autre cas, un restaurateur parisien, accablé par les retards de règlement de plusieurs plateformes de livraison, a obtenu par cette voie un étalement de dettes sociales et fiscales tout en préservant sa crédibilité commerciale.
Par ailleurs, certaines entreprises familiales en proie à des conflits d'associés ont utilisé le mandat ad hoc pour organiser une sortie de crise discrète, par voie de rachat de parts ou de réorganisation capitalistique.
Ces situations concrètes montrent combien le dispositif peut s'adapter à des réalités très différentes, tant sur le plan financier que relationnel.
Que se passe-t-il à l'issue de la procédure de mandat ad hoc ?
À l'issue d'un mandat ad hoc, plusieurs scénarios sont possibles, en fonction des résultats obtenus et de l'évolution de la situation de l'entreprise :
1. Issue favorable : résolution amiable des difficultés
C'est l'objectif principal de la procédure. Si les négociations menées par le mandataire aboutissent à des accords avec les créanciers, les partenaires ou les associés, l'entreprise sort renforcée, sans publicité ni procédure judiciaire. Les accords peuvent porter sur :
L'entreprise continue alors son activité normalement. Le mandat prend fin naturellement, sans formalité, une fois la mission achevée.
2. Issue partielle : des avancées, mais pas de solution globale
Parfois, la mission du mandataire permet de résoudre certains points de blocage, sans parvenir à une solution complète. Cela peut suffire à redonner un peu de souffle à l'entreprise, mais ne garantit pas sa stabilité à long terme.
Le dirigeant peut alors :
3. Issue défavorable : basculement vers une procédure collective
Si le mandat ad hoc n'a pas permis de rétablir la situation et que l'entreprise tombe en cessation de paiements, le dirigeant devra envisager une autre voie, souvent plus contraignante :
Dans ce cas, le mandat ad hoc prend fin, et une nouvelle procédure judiciaire est engagée, avec des effets juridiques beaucoup plus structurants.
Quels autres outils existent pour gérer des crises en entreprise ?
Il existe plusieurs dispositifs qui permettent à un dirigeant de naviguer à travers les zones de turbulence sans forcément aller jusqu'à la liquidation judiciaire. Voici un aperçu des principales options : :
Ces outils peuvent être combinés selon la gravité de la situation et les objectifs du dirigeant. Une bonne anticipation permet souvent d'éviter le pire.
Tableau comparatif des outils de gestion de crise en entreprise
| Outil | Nature | Moment d'usage | Avantages | Contrainte |
|---|---|---|---|---|
| Mandat ad hoc | Préventif, confidentiel | Dès les premières tensions | Souplesse, discrétion, dialogue | Aucune contrainte |
| Conciliation | Préventif, confidentiel | Tensions avec créanciers | Accords amiables | Légèrement encadrée |
| Sauvegarde | Judiciaire, publique | Avant cessation des paiements | Gel des dettes, restructuration | Encadrement juridique |
| Redressement judiciaire | Judiciaire, publique | Après cessation des paiements | Poursuite de l'activité | Forte contrainte |
| Médiation | Relationnel | Conflit humain ou organisationnel | Dialogue restauré | Aucune contrainte |
| Audit stratégique | Consultatif | Période de doute ou instabilité | Vision neutre, recommandations | Libre d'application |
| Procédure de rétablissement professionnel | Judiciaire, simplifiée | Pour entrepreneurs individuels sans salarié | Effacement des dettes sans liquidation classique | Soumise à des critères stricts |
| Mandat de protection des actifs | Préventif, patrimonial | Avant une crise potentielle | Protection des biens personnels du dirigeant | Volontaire, encadrement juridique léger |
| Outils numériques de pilotage | Technologique, opérationnel | En continu ou en situation tendue | Visibilité accrue, décisions éclairées | Libre usage, dépend de la qualité des données |
| Coaching de crise | Humain, personnalisé | Durant une période critique | Soutien du dirigeant, prise de recul | Aucune contrainte, volontaire |
| Réorganisation préventive | Stratégique, interne | Avant dégradation significative | Anticipation des blocages, adaptation | Volontaire, modulable selon la structure |
Tout savoir sur le mandat ad hoc
🟨 Qu'est-ce qu'un accord dans le cadre d'un mandat ad hoc ?
👉 Un accord mandat ad hoc est une entente conclue à l'amiable entre l'entreprise et ses partenaires (créanciers, bailleurs, fournisseurs, associés...) avec l'aide du mandataire.
Cet accord peut concerner :
Important : cet accord n'a pas de valeur juridique contraignante, sauf s'il est formalisé par un contrat signé par les parties. Il repose donc uniquement sur la confiance et l'engagement volontaire de chacun.
🟨 Le mandat ad hoc peut-il être sollicité plusieurs fois par la même entreprise ?
👉 Oui, une entreprise peut solliciter plusieurs mandats ad hoc au cours de son existence, à condition de ne pas être en cessation des paiements. Chaque mandat est indépendant et peut répondre à une problématique différente (conflit d'associés, tension bancaire, restructuration...).
🟨 Le mandat ad hoc s'applique-t-il aux groupes d'entreprises ?
👉 Oui, le dispositif peut être adapté aux groupes ou filiales confrontés à des difficultés spécifiques, mais il est souvent recommandé de déposer une demande par entité juridique. Toutefois, un seul mandataire peut être désigné pour coordonner les négociations à l'échelle du groupe.
🟨 Puis-je changer de mandataire en cours de procédure ?
👉 En théorie, oui, mais cela reste rare. Le dirigeant peut demander la révocation du mandataire pour motif légitime (conflit d'intérêt, désaccord profond...), mais cette décision reste à l'appréciation du président du tribunal.
🟨 Les banques sont-elles tenues de coopérer dans le cadre d'un mandat ad hoc ?
👉 Non, le mandat ad hoc repose exclusivement sur la bonne volonté des parties. Les créanciers (y compris les banques) ne sont pas contraints d'accepter les propositions. Cependant, la présence d'un mandataire facilite souvent le dialogue et la recherche de compromis.
🟨 Le mandat ad hoc est-il compatible avec une procédure de médiation du crédit ?
👉 Oui, les deux dispositifs peuvent être complémentaires. Un dirigeant peut, par exemple, engager une médiation du crédit avec la Banque de France pour résoudre un conflit bancaire, tout en étant accompagné d'un mandataire ad hoc pour gérer d'autres aspects des difficultés.
🟨 Y a-t-il un risque que le mandat ad hoc devienne public ?
👉 Non, sauf cas très exceptionnels. La confidentialité est l'un des piliers du mandat ad hoc. Aucune publicité légale n'est exigée, aucun jugement n'est rendu publiquement, et les parties externes ne sont pas informées (ni salariés, ni fournisseurs, ni clients...).
🟨 Quelle est la différence entre un mandataire ad hoc et un administrateur judiciaire ?
👉 Le mandataire ad hoc est désigné pour une mission amiable, de conseil et de facilitation. L'administrateur judiciaire, lui, intervient dans les procédures collectives (sauvegarde, redressement, liquidation) avec un rôle beaucoup plus intrusif, voire décisionnaire.
🟨 Le mandat ad hoc est-il adapté aux entreprises innovantes ou start-ups ?
👉 Oui, c'est même un excellent outil pour les entreprises jeunes qui rencontrent des déséquilibres passagers (levée de fonds retardée, pivot stratégique, conflit entre associés fondateurs...). Il permet d'agir vite, discrètement et sans stigmatisation.
🟨 Peut-on préparer un mandat ad hoc avec son expert-comptable ou avocat ?
👉 Absolument. Le dossier de demande peut être constitué avec l'aide de son conseil habituel. Il est même recommandé de se faire accompagner pour clarifier les objectifs, formaliser les pièces et identifier un mandataire potentiel à proposer au tribunal.
🟨 Quelle est la durée moyenne d'un mandat ad hoc ?
👉 Il n'existe pas de durée légale maximale. En pratique, un mandat dure entre 3 et 9 mois, par tranches renouvelables. Certains dossiers complexes peuvent s'étaler sur un an ou plus, selon la nature des négociations.
🟨 Qui paye le mandataire ad hoc ?
👉 C'est l'entreprise elle-même et donc son dirigeant qui paie le mandataire ad hoc. Sa rémunération est fixée librement par le président du tribunal lors de sa désignation, souvent sur proposition du mandataire lui-même. Elle dépend de plusieurs facteurs : la complexité de la situation, la durée estimée de la mission, les enjeux financiers, et parfois les capacités de paiement de l'entreprise. Le montant est généralement forfaitaire ou calculé à l'heure, mais il peut être négocié en amont entre l'entreprise et le professionnel pressenti.
Contrairement à certaines procédures judiciaires, aucune aide publique ni mécanisme d'avance n'est prévu — sauf rares cas où un financement externe est mobilisé (ex. : soutien d'un actionnaire ou d'un créancier institutionnel).
🟨 Quelles sont les pièces à fournir pour la demande de mandat ad hoc auprès du tribunal de commerce ?
Le chef d'entreprise doit constituer un dossier de demande adressé au président du tribunal de commerce (ou au tribunal judiciaire pour les professions libérales). La demande doit être accompagnée des documents suivants :
Après réception, le président du tribunal convoque le dirigeant pour un entretien confidentiel, sans contradictoire, afin d'analyser la situation, comprendre les difficultés, et mesurer la pertinence du mandat. Si la demande est jugée fondée, le président rend une ordonnance de nomination du mandataire ad hoc. Aucune publication légale n'est faite, conformément à la confidentialité de la procédure.
Préparer un diagnostic de trésorerie avant de demander un mandat ad hoc
Le mandat ad hoc fonctionne mieux lorsque le dirigeant arrive avec une vision claire de sa trésorerie. Le président du tribunal, le mandataire et les créanciers doivent comprendre rapidement si l'entreprise traverse une tension ponctuelle, un décalage d'encaissement, un conflit bloquant ou une difficulté plus profonde. Sans diagnostic chiffré, les discussions deviennent floues et les partenaires peuvent perdre confiance.
Exemple concret : une PME de services réalise encore 120 000 € de chiffre d'affaires par mois, mais elle subit 90 000 € de retards clients, 45 000 € de dettes fournisseurs arrivées à échéance et une échéance bancaire de 18 000 € dans quinze jours. À première vue, la situation semble critique. Mais si la balance âgée montre que 70 000 € de factures sont récentes, non contestées et dues par des clients solvables, le mandat ad hoc peut servir à organiser une solution amiable : moratoire fournisseur, report bancaire, affacturage ciblé et relance structurée.
Le diagnostic doit donc répondre à trois questions simples : combien faut-il payer dans les prochaines semaines, combien peut-on réellement encaisser, et quelles actions peuvent réduire l'écart ? Cette lecture évite de présenter un dossier uniquement émotionnel. Elle transforme la difficulté en plan de négociation.
Cartographier les créanciers pour négocier efficacement
Un mandat ad hoc ne consiste pas à demander le même effort à tout le monde. Une négociation utile commence par une cartographie des créanciers. Certains partenaires sont stratégiques parce qu'ils fournissent la matière première, d'autres parce qu'ils détiennent des garanties, d'autres encore parce qu'ils peuvent déclencher une procédure ou bloquer l'exploitation. Les traiter de façon identique serait une erreur.
Exemple concret : une entreprise industrielle doit 80 000 € à son fournisseur principal, 35 000 € à un bailleur, 60 000 € à l'URSSAF et 110 000 € à sa banque. Le fournisseur peut bloquer les livraisons. Le bailleur peut menacer le local. La banque peut réduire les lignes. L'URSSAF peut refuser un nouvel échéancier si le dossier est mal présenté. Le mandataire ad hoc aide à organiser les discussions, mais le dirigeant doit arriver avec une proposition crédible pour chaque catégorie.
La bonne approche consiste à classer les créanciers selon trois critères : leur importance pour la continuité d'exploitation, le niveau d'urgence de la dette et la marge de négociation possible. Cette méthode évite les décisions improvisées et permet de concentrer l'effort sur les partenaires capables de donner de l'air rapidement.
| Type de créancier | Risque principal | Proposition possible |
|---|---|---|
| Banque | Réduction des concours, blocage des lignes court terme | Report d'échéance, maintien temporaire des lignes, suivi mensuel du cash. |
| Fournisseur stratégique | Rupture d'approvisionnement ou arrêt de chantier | Échéancier court, paiement prioritaire des nouvelles commandes, garantie partielle. |
| Bailleur | Pression sur le local ou le site d'exploitation | Étalement des arriérés, reprise des loyers courants, clause de suivi. |
| Organismes sociaux ou fiscaux | Accumulation du passif et perte de crédibilité | Plan d'apurement réaliste, paiement des échéances courantes, transparence du dossier. |
Utiliser le poste clients comme levier de négociation et d'affacturage
Dans beaucoup de mandats ad hoc, le poste clients est le premier actif à analyser. Des factures solides, récentes et dues par des débiteurs solvables peuvent devenir un levier de négociation. Elles montrent que l'entreprise n'est pas seulement en difficulté : elle possède aussi des encaissements futurs crédibles. C'est précisément là que l'affacturage peut jouer un rôle utile.
Exemple concret : une entreprise de négoce a 260 000 € de factures clients ouvertes. Après analyse, 170 000 € concernent des clients grands comptes sans litige, 45 000 € sont échus depuis plus de 90 jours, et 45 000 € sont contestés. Le bon raisonnement n'est pas de dire nous avons 260 000 € à encaisser, mais plutôt nous avons 170 000 € potentiellement finançables, 45 000 € à recouvrer et 45 000 € à traiter en litige. Cette distinction rassure le mandataire, les banques et les créanciers.
En mandat ad hoc, l'affacturage ne doit pas être présenté comme une solution magique. Il doit être rattaché à des factures précises, à des clients identifiés et à un plan d'utilisation des fonds. Par exemple : financer les factures éligibles pour payer les fournisseurs indispensables, maintenir l'activité et sécuriser les prochaines livraisons. Plus l'utilisation des avances est claire, plus la proposition est crédible.
Clients solvables, factures récentes, absence de litige, justificatifs complets.
Retards importants nécessitant relance structurée ou action de recouvrement.
Factures bloquées par contestation, avoir, livraison incomplète ou désaccord.
Construire un plan de sortie crédible après le mandat ad hoc
Le mandat ad hoc n'a de valeur que s'il débouche sur une trajectoire concrète. Obtenir un report de dette ou un accord de principe ne suffit pas. Le dirigeant doit démontrer que l'entreprise peut tenir les engagements négociés, retrouver un rythme d'encaissement normal et éviter de recréer la même tension trois mois plus tard.
Exemple concret : une entreprise obtient un étalement de 120 000 € de dettes fournisseurs sur douze mois. L'accord paraît favorable. Mais si le plan de trésorerie montre que l'entreprise n'a que 8 000 € de marge mensuelle disponible, un remboursement de 10 000 € par mois sera intenable. Le plan de sortie doit donc s'appuyer sur des chiffres réalistes : chiffre d'affaires sécurisé, marge, encaissements clients, paiements prioritaires, économies prévues et financement du poste clients.
La sortie réussie repose sur un suivi simple : un tableau hebdomadaire pendant les premières semaines, puis mensuel lorsque la situation se stabilise. Les créanciers ont besoin de voir que les engagements sont respectés. Le dirigeant, lui, doit surveiller les signaux faibles : nouveaux retards clients, hausse des litiges, fournisseur qui resserre les délais, découvert qui se reconstitue, ou charges courantes à nouveau décalées.
FAQ : questions et réponses
Pour aller plus loin, cette FAQ répond aux questions concrètes que se posent les dirigeants, DAF, credit managers, comptables et entrepreneurs lorsqu'ils veulent utiliser le mandat ad hoc pour préserver la trésorerie, négocier avec les créanciers et sécuriser leur poste clients.
👉 Le bon moment arrive lorsque les tensions sont sérieuses mais encore négociables : retards fournisseurs, échéances bancaires difficiles, clients qui paient trop tard, conflits d'associés ou besoin de restructurer une dette. Si l'entreprise attend d'être bloquée, les créanciers auront moins de raisons de faire un effort. Le mandat ad hoc est surtout utile quand il reste encore des marges de discussion.
👉 Il faut préparer le solde bancaire, le plan de trésorerie à 13 semaines, la liste des dettes par échéance, la balance âgée clients, les retards fournisseurs, les charges sociales et fiscales, les concours bancaires, les garanties données et les encaissements attendus. Le mandataire doit voir rapidement où se situe le point de rupture et quelles actions peuvent éviter l'aggravation.
👉 Oui, si l'entreprise dispose de factures BtoB solides et finançables. L'affacturage peut apporter de la trésorerie rapide et montrer aux créanciers que l'entreprise sécurise ses encaissements. Il faut toutefois analyser les frais, les garanties, les clients exclus, les litiges, la retenue de garantie et les conditions de définancement avant de l'intégrer au plan.
👉 Oui, lorsque le factor est concerné par les créances cédées, les avances, les retenues de garantie ou les éventuels retards clients. Il est alors utile de clarifier les factures financées, les encaissements attendus, les limites d'agrément et les éventuels risques de définancement. Une situation transparente évite les malentendus sur la trésorerie réellement disponible.
👉 La balance âgée doit être triée par client, montant, échéance, retard, litige et probabilité d'encaissement. Il faut distinguer les factures récentes, les créances échues, les dossiers litigieux et les clients à risque. Cette lecture permet de savoir quelles factures peuvent être relancées, financées ou exclues du plan de trésorerie.
👉 Les priorités dépendent de l'impact sur l'exploitation. Un fournisseur qui bloque les livraisons, une banque qui peut réduire une ligne court terme, un bailleur qui menace le local ou un organisme social avec une dette importante ne se traitent pas de la même manière. Le mandat ad hoc permet justement d'organiser les discussions selon les enjeux réels.
👉 Il faut comprendre ce qui bloque : manque de confiance, impayés trop anciens, peur de nouvelles livraisons non réglées ou absence de visibilité. Le mandataire peut aider à proposer un cadre : paiement partiel immédiat, échéancier court, règlement comptant des nouvelles commandes, suivi hebdomadaire ou garantie limitée. L'objectif est de préserver la continuité sans promettre l'impossible.
👉 Il peut ouvrir une discussion, mais il ne permet pas d'imposer une renégociation. Si une banque ou un créancier détient une garantie, le dirigeant doit se faire accompagner pour analyser sa portée, les conditions de mise en jeu et les possibilités d'aménagement. Le sujet doit être traité avec prudence, car il touche directement au risque personnel du dirigeant.
👉 Pas automatiquement. La procédure est confidentielle et l'information doit être limitée aux personnes dont la participation est utile aux négociations. En revanche, certains partenaires peuvent devoir être associés si leur accord est indispensable. La bonne règle consiste à communiquer uniquement ce qui est nécessaire, au bon interlocuteur, avec un message maîtrisé.
👉 Les erreurs les plus fréquentes sont d'attendre trop longtemps, de cacher une partie du passif, de surestimer les encaissements clients, de présenter un plan irréaliste, de négliger les litiges ou de demander des efforts aux créanciers sans montrer de contrepartie. Un mandat ad hoc réussit mieux lorsque le dirigeant arrive avec des chiffres fiables, une stratégie claire et une volonté réelle de traiter les causes de la difficulté.
Conclusion
Le mandat ad hoc s'impose comme un outil stratégique de prévention des difficultés d'entreprise. Par sa souplesse, sa discrétion et sa capacité d'adaptation, il offre une alternative crédible aux procédures plus formelles et souvent stigmatisantes.
Encore trop peu connu, il mérite d'être mieux diffusé auprès des dirigeants, des experts-comptables et des conseils habituels des entreprises. Dans un contexte économique incertain, marqué par l'instabilité des marchés, la montée des tensions géopolitiques et les aléas de la trésorerie, la capacité à anticiper les difficultés devient une compétence de survie.
Faire appel à un mandat ad hoc n'est pas un aveu d'échec : c'est au contraire un acte de lucidité et de responsabilité. À l'image de la médecine préventive, il permet d'agir avant que les symptômes ne deviennent ingérables. Pour beaucoup d'entreprises, il peut représenter le premier pas vers un redressement durable et silencieux.
