Factoring : définition, fonctionnement et financement du BFR
Factoring est le terme anglais, largement repris en France, pour désigner l'affacturage. Contrats, plateformes, réseaux internationaux : le vocabulaire du secteur est souvent anglo-saxon. Recourse, non-recourse, reverse factoring, invoice discounting, two-factor system. Ce guide explique le fonctionnement du factoring, ses différentes formules, son coût, et traduit les termes que vous rencontrerez dans une offre ou un contrat international.
Mis à jour le 27 octobre 2026 par Altassura.
- Définition
- Pourquoi utiliser le factoring ?
- Comment fonctionne le factoring ?
- Lexique du factoring anglais-français
- Les formes de factoring
- Avec ou sans recours : comparaison chiffrée
- Le factoring international et export
- Le coût du factoring
- À qui s'adresse le factoring ?
- Les critères d'éligibilité
- Pourquoi un factor refuse une facture ?
- Avantages et limites
- Factoring, Dailly, escompte ou découvert ?
- Factoring et assurance-crédit
- Historique du factoring
- FAQ
📌 L'essentiel à retenir
Le factoring (affacturage) permet à une entreprise B2B de transférer ses factures clients à un factor, qui les finance avant l'échéance, en général à hauteur de 80 à 95 % selon les contrats après constitution d'un fonds de garantie. Selon la formule, le factor gère aussi les relances et le recouvrement et garantit les impayés (non-recourse) ou non (recourse). Le coût associe une commission d'affacturage, sur le chiffre d'affaires confié, et une commission de financement, sur les sommes utilisées. Il existe de nombreuses variantes : confidentiel (invoice discounting), sélectif, inversé (reverse factoring), export avec le système à deux factors.
Définition du factoring
Le factoring, appelé affacturage en français, est une solution de financement à court terme par laquelle une entreprise transfère ses factures clients à un établissement spécialisé, le factor ou affactureur. Celui-ci lui verse leur montant sans attendre l'échéance, ce qui permet de financer le besoin en fonds de roulement (BFR) face aux délais de paiement des clients.
En France, ce transfert repose le plus souvent sur une subrogation conventionnelle : le factor paie la facture et prend la place de l'entreprise dans ses droits contre le client (voir la quittance subrogative). Certains contrats utilisent la cession de créance.
Le factoring combine, selon la formule choisie, trois services :
En France, les factors sont des établissements de crédit ou des sociétés de financement agréés et contrôlés par l'Autorité de contrôle prudentiel et de résolution (ACPR).
Pourquoi utiliser le factoring ?
Entre entreprises, la vente à crédit est la norme : accorder un délai de paiement de 30, 45 ou 60 jours est souvent indispensable pour conclure une vente. C'est un argument commercial, mais chaque facture émise immobilise de la trésorerie jusqu'à son règlement, parfois bien au-delà de l'échéance en cas de retard.
Pendant ce temps, l'entreprise doit payer ses fournisseurs, ses salaires, ses charges sociales et la TVA. Plus elle vend, plus ce décalage grandit : c'est le paradoxe de la croissance, qui met en difficulté des entreprises pourtant rentables.
Le factoring répond directement à ce décalage :
Comment fonctionne le factoring ?
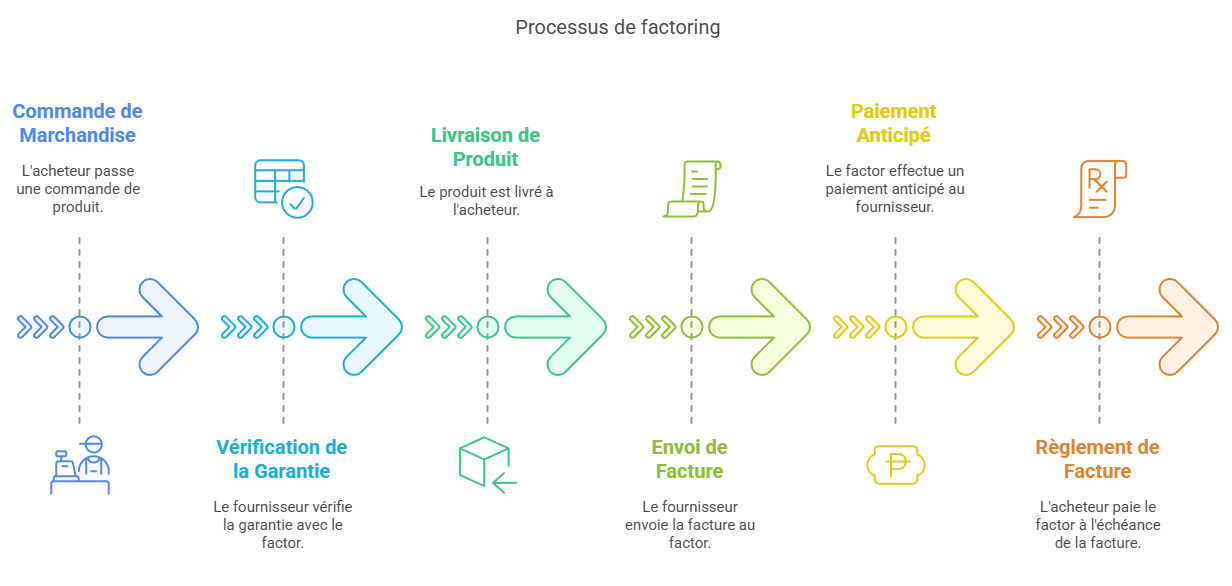
Après la signature du contrat, l'entreprise, appelée adhérent ou cédant, informe ses clients qu'ils devront désormais régler le factor. Chaque facture porte une mention de subrogation indiquant le nom du factor et ses coordonnées bancaires. Déroulement du fonctionnement du factoring pour une facture :
- Le client passe commande.
- Vous vérifiez auprès du factor la limite de crédit (agrément) accordée sur ce client. Vous pouvez demander à l'augmenter si nécessaire.
- Vous livrez la marchandise ou réalisez la prestation.
- Vous émettez la facture avec la mention de subrogation et la transmettez au factor.
- Le factor la règle en créditant votre compte courant. Il conserve une partie du montant sur un fonds de garantie, généralement de 5 à 20 %, pour couvrir les avoirs et les litiges. Le reste, soit en pratique 80 à 95 % du montant TTC selon les contrats, est disponible sous 24 à 48 heures.
- À l'échéance, le client paie le factor.
- Le fonds de garantie est ajusté et la part qui n'est plus nécessaire vous est restituée.
Lexique du factoring : les termes anglais et leur équivalent français
Ce dictionnaire bilingue distingue le financement, le risque et les clauses contractuelles. Utilisez la recherche pour retrouver un terme anglais ou français.
Les offres des factors, les plateformes en ligne et les contrats internationaux emploient de nombreux termes anglais. Voici leur traduction et leur sens.
| Terme anglais | Équivalent français | Signification |
|---|---|---|
| Factoring | Affacturage | Financement et gestion des factures clients par un factor. |
| Factor | Factor, affactureur, société d'affacturage | L'établissement qui finance et gère les créances. |
| Client / Seller | Adhérent, cédant | L'entreprise qui transfère ses factures. Attention : en anglais, « client » désigne l'adhérent, pas son acheteur. |
| Debtor / Buyer | Débiteur, acheteur | Le client de l'adhérent, qui doit payer la facture. |
| Recourse factoring | Affacturage avec recours | L'adhérent supporte le risque d'impayé. |
| Non-recourse factoring | Affacturage sans recours | Le factor garantit l'insolvabilité des débiteurs agréés. |
| Disclosed / notified factoring | Affacturage notifié | Le débiteur est informé et paie le factor. |
| Invoice discounting / confidential factoring | Affacturage confidentiel | Le débiteur n'est pas informé ; l'adhérent garde la relance. |
| Agency factoring | Affacturage délégué | Le débiteur est informé, mais l'adhérent conserve la gestion et la relance. |
| Maturity factoring | Affacturage à échéance | Gestion et garantie sans financement anticipé : le factor paie à l'échéance. |
| Full factoring | Affacturage complet | Financement, gestion et garantie réunis. |
| Spot / selective factoring | Affacturage ponctuel ou sélectif | Financement de factures choisies, sans globalité. |
| Reverse factoring / Supply chain finance | Affacturage inversé | Programme mis en place par un acheteur pour financer ses fournisseurs. |
| Advance rate | Taux de financement | Part de la facture mise à disposition immédiatement. |
| Reserve / Retention | Fonds de garantie, retenue | Part conservée par le factor pour couvrir avoirs et litiges. |
| Credit limit / Approval | Limite de crédit, agrément | Encours maximal financé ou garanti sur un débiteur. |
| Dilution | Dilution | Baisse de la valeur des créances liée aux avoirs, remises et litiges. |
| Factoring fee / Service fee | Commission d'affacturage | Rémunération de la gestion et de la garantie. |
| Discount fee / Interest | Commission de financement | Coût du financement, calculé sur les sommes utilisées. |
| Two-factor system | Système à deux factors | À l'export, un factor dans le pays de l'acheteur prend en charge le recouvrement et la garantie. |
| Accounts receivable | Créances clients | Sommes dues à l'entreprise par ses acheteurs après facturation. |
| Assignment of receivables | Cession de créances | Transfert juridique d'une créance à un cessionnaire, suivant le droit applicable. |
| Purchase of receivables | Achat de créances | Acquisition de créances par un financeur, suivant les termes du contrat. |
| Eligible receivables | Créances éligibles | Factures remplissant les conditions contractuelles pour être financées. |
| Ineligible receivables | Créances non éligibles | Créances exclues, notamment en raison de litiges ou de conditions non satisfaites. |
| Concentration limit | Limite de concentration | Plafond d'exposition accepté pour un débiteur ou un groupe de débiteurs. |
| Debtor concentration | Concentration du poste clients | Part de l'encours client dépendant d'un nombre limité d'acheteurs. |
| Credit protection | Couverture du risque client | Garantie de l'insolvabilité couverte, selon limites, délais et exclusions. |
| Chargeback | Contrepassation / réimputation | Écriture par laquelle le factor réimpute une créance selon les cas de recours prévus. |
| Disputed invoice | Facture litigieuse | Facture contestée par l'acheteur, en totalité ou en partie. |
| Borrowing base | Assiette de financement | Valeur des créances admissibles servant au calcul du financement disponible. |
| Collection account | Compte d'encaissement | Compte destiné à recevoir les règlements des débiteurs. |
| Notification of assignment | Notification de cession | Information au débiteur concernant le transfert de sa créance. |
| Bad debt | Créance irrécouvrable | Créance dont le recouvrement est considéré comme impossible ou très improbable. |
| Recourse period | Délai d'exercice du recours | Période durant laquelle le factor peut appliquer certains recours, selon le contrat. |
Les équivalences peuvent varier d'un factor à l'autre : vérifiez toujours la définition retenue dans votre contrat.
Les formes de factoring
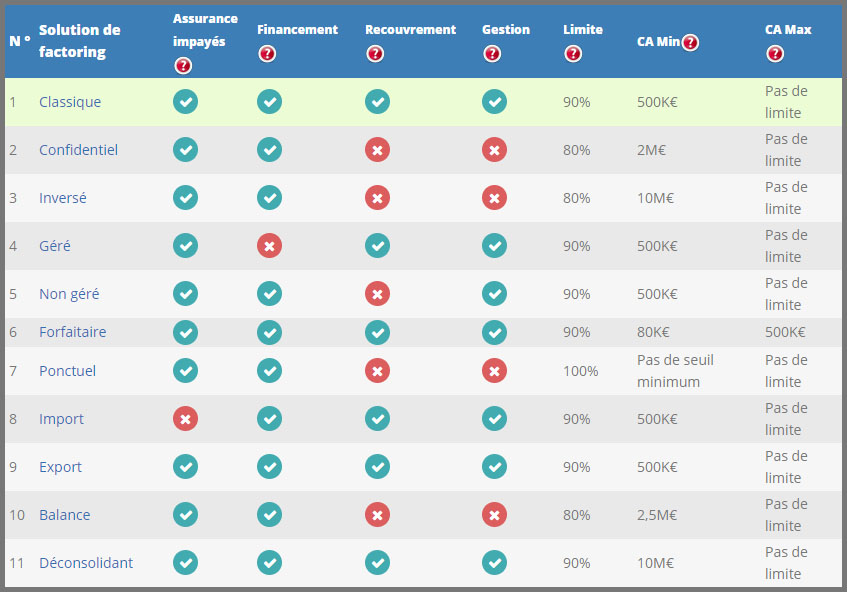
Toutes les formules reposent sur le même principe, mais elles se distinguent par trois questions : qui gère les relances, qui supporte le risque d'impayé, et le client est-il informé ?
| Formule | Financement | Gestion des relances | Risque d'impayé | Client informé | Profil type |
|---|---|---|---|---|---|
| Avec recours | Oui | Factor | Adhérent | Oui | Clients solides ou déjà assurés |
| Sans recours | Oui | Factor | Factor (clients agréés) | Oui | Entreprises exposées à quelques gros clients |
| Confidentiel | Oui | Adhérent | Selon contrat | Non | PME et ETI bien structurées |
| Agency factoring | Oui | Adhérent | Selon contrat | Oui | Entreprises dotées d'un service de recouvrement |
| Sélectif / ponctuel | Factures choisies | Factor ou adhérent | Selon contrat | Selon contrat | Besoin ponctuel ou saisonnier |
| Maturity factoring | Non (paiement à l'échéance) | Factor | Factor | Oui | Trésorerie suffisante, besoin de gestion et garantie |
| Reverse factoring | Oui, pour le fournisseur | Sans objet | Repose sur l'acheteur | Initiative de l'acheteur | Fournisseurs de grands donneurs d'ordres |
| Export | Oui | Factor, souvent avec un correspondant étranger | Selon contrat | Oui | Exportateurs B2B |
1. Le recourse factoring (avec recours)
Le factor finance et gère les factures, mais ne garantit pas l'insolvabilité des clients : en cas d'impayé, il débite le compte de l'adhérent du montant financé. Moins coûteuse et plus rapide à mettre en place, cette formule convient aux entreprises dont les clients sont solides ou déjà couverts par une assurance-crédit. Elle est plus risquée lorsque le portefeuille est concentré sur quelques clients fragiles. Voir la page recourse factoring.
2. Le non-recourse factoring (sans recours)
Le factor garantit le paiement en cas d'insolvabilité des clients qu'il a agréés, dans la limite de crédit accordée. Cette protection n'est pas absolue : elle ne couvre pas les litiges commerciaux, les factures émises au-delà de la limite ou hors des conditions du contrat, et la garantie peut porter sur une quotité inférieure à 100 %. La commission d'affacturage est plus élevée.
3. Le factoring confidentiel (invoice discounting)
Les clients ne sont pas informés de l'intervention du factor : les factures ne portent pas de mention de subrogation et les règlements transitent généralement par un compte dédié. L'entreprise conserve la relance et la relation commerciale. Cette formule est réservée aux entreprises disposant d'une gestion du poste clients rigoureuse et d'une situation financière solide. Voir l'affacturage confidentiel.
4. L'agency factoring
Le client est informé par la mention portée sur les factures, mais l'entreprise conserve la gestion et le recouvrement. C'est une solution intermédiaire entre l'affacturage classique et l'affacturage confidentiel. Voir l'agency factoring.
5. Le factoring sélectif ou ponctuel
L'entreprise choisit les factures ou les clients à financer, sans clause de globalité, selon ses besoins de trésorerie. Les factures non transmises restent gérées par l'entreprise. La souplesse se paie souvent par un coût unitaire plus élevé. Voir l'affacturage sans engagement.
6. Le maturity factoring
Le factor gère les créances et garantit les impayés, mais ne finance pas avant l'échéance : il règle l'entreprise à la date de paiement prévue, que le client ait payé ou non s'il est garanti. Cette formule s'adresse aux entreprises qui ont la trésorerie nécessaire mais veulent externaliser l'encaissement, le lettrage et le recouvrement.
7. Le reverse factoring (affacturage inversé)
Ici, c'est l'acheteur, généralement un grand groupe, qui met en place un programme avec un factor pour permettre à ses fournisseurs d'être payés plus tôt. Le fournisseur choisit les factures validées qu'il souhaite faire financer. Le coût est souvent plus faible qu'en affacturage classique, car il repose sur la solvabilité du donneur d'ordres. Voir le reverse factoring.
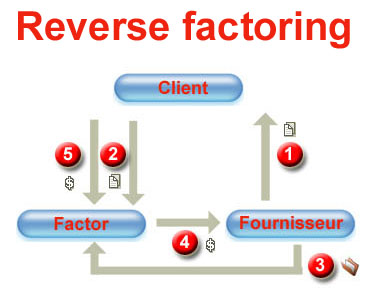
Déroulement du reverse factoring :
- Le fournisseur envoie sa facture à son client.
- Le client valide la facture sur la plateforme du programme.
- Le fournisseur choisit les factures qu'il souhaite financer.
- Le factor lui règle ces factures, moins le coût du financement.
- Le client paie le factor à l'échéance prévue.
Pour le fournisseur, l'avantage est un financement rapide et peu coûteux, souvent jusqu'à 100 % de la facture validée. Pour l'acheteur, c'est un moyen de sécuriser sa chaîne d'approvisionnement. Le programme ne doit pas servir à imposer des délais de paiement supérieurs au plafond légal.
8. Le full factoring
Le full factoring réunit les trois services : financement, gestion du poste clients et garantie contre les impayés. C'est la formule la plus complète.
Factoring avec recours ou sans recours : quelle différence financière ?
Deux contrats peuvent avancer le même montant de trésorerie tout en exposant l'entreprise à des risques très différents. Le factoring avec recours finance les factures mais laisse à l'adhérent la charge du défaut de paiement des débiteurs. Le factoring sans recours transfère au factor le risque d'insolvabilité couvert sur les débiteurs agréés, dans les limites de l'accord : les litiges, les avoirs, les prestations non conformes et les créances non agréées peuvent rester à la charge du cédant. Il faut donc comparer le coût total et la perte résiduelle, et non la seule commission affichée.
Hypothèses communes : portefeuille de 1 million d'euros
Une PME cède 1 000 000 € TTC de créances à échéance moyenne de 60 jours. Les deux factors accordent un financement de 90 %, soit 900 000 € d'avance brute, avant déduction éventuelle des commissions. Les hypothèses ci-dessous sont exclusivement pédagogiques : ce ne sont ni des tarifs observés sur le marché ni des devis Altassura. Pour isoler l'effet du recours, le taux financier est identique dans les deux offres.
| Hypothèses et calculs | Avec recours | Sans recours |
|---|---|---|
| Créances cédées, TTC | 1 000 000 € | 1 000 000 € |
| Avance brute (90 %) | 900 000 € | 900 000 € |
| Solde non avancé (10 %) | 100 000 € | 100 000 € |
| Commission de service, hypothèse | 0,55 %, soit 5 500 € | 0,85 %, soit 8 500 € |
| Financement : 6 % par an, 60 jours, base 360 | 900 000 × 6 % × 60 / 360 = 9 000 € | 900 000 × 6 % × 60 / 360 = 9 000 € |
| Total des commissions calculées | 14 500 € | 17 500 € |
| Écart de prix | — | 3 000 € de plus |
Lecture : dans ce scénario, la garantie du sans recours coûte 3 000 € supplémentaires sur le portefeuille. Ce surcoût de 0,30 point de commission n'est intéressant que s'il correspond à une protection utile contre un risque réel, correctement couvert par le contrat.
Que se passe-t-il si un client devient insolvable ?
Supposons qu'un client ait une facture de 80 000 €, comprise dans ce portefeuille, et qu'il soit placé en liquidation judiciaire sans récupération ultérieure. Pour rendre la comparaison vérifiable, nous posons les hypothèses suivantes : la créance est incontestée, intégralement admise à la garantie, le débiteur était agréé avant sa livraison, et la formule sans recours garantit 90 % de la perte éligible. Il s'agit ici d'une quotité de couverture hypothétique, distincte du taux d'avance de 90 % : les deux pourcentages ne doivent pas être confondus.
| Conséquence de l'impayé de 80 000 € | Avec recours | Sans recours (couverture de 90 %) |
|---|---|---|
| Perte sur la facture avant garantie | 80 000 € | 80 000 € |
| Perte prise en charge par le factor au titre de la garantie | 0 € | 72 000 € |
| Perte économique résiduelle de la PME | 80 000 € | 8 000 € |
| Commissions du portefeuille (calcul ci-dessus) | 14 500 € | 17 500 € |
| Coût total illustratif : perte + commissions | 94 500 € | 25 500 € |
Dans cet exemple avec sinistre, 69 000 € séparent les deux résultats : (80 000 € − 8 000 €) de perte transférée, diminués des 3 000 € de commissions supplémentaires. Attention : ce tableau mesure une perte économique finale, pas les flux bancaires à chaque date. L'avance perçue, les retenues, les remboursements éventuels et les indemnités font l'objet d'écritures et de délais spécifiques.
À partir de quel niveau de risque la formule sans recours devient-elle intéressante ?
Dans notre illustration, le supplément de prix de 3 000 € achète une couverture hypothétique de 90 % de la perte éligible. Si l'on raisonne en perte attendue, à risque homogène et sans tenir compte de la valeur du pilotage du risque, le seuil purement arithmétique est 3 000 / 90 % = 3 333 € de pertes éligibles attendues sur ce portefeuille. Pour un seul sinistre potentiel de 80 000 € entièrement éligible, ce seuil correspondrait à une probabilité de défaut d'environ 4,17 % (3 333 / 80 000), avec perte totale en cas de défaut. Cette probabilité est une variable théorique du modèle, pas une estimation de la défaillance réelle du client.
En pratique, il faut estimer la probabilité de défaut, la perte après recouvrement, les limites et exclusions ainsi que la capacité de l'entreprise à absorber un impayé important. Le sans recours peut être justifié même lorsque son coût attendu est supérieur, si le dirigeant souhaite limiter un risque de concentration susceptible de fragiliser la trésorerie. À l'inverse, avec un portefeuille diversifié et déjà assuré, un montage avec recours ou avec délégation d'assurance-crédit peut être pertinent.
Le factoring international et export
L'export factoring permet à une entreprise française de financer et de sécuriser les factures adressées à des clients étrangers. Il répond à des difficultés propres à l'international : délais de paiement plus longs, recouvrement dans une autre langue et un autre droit, risque pays et risque de change.
Le système à deux factors (two-factor system)
Le factor français (export factor) s'appuie sur un correspondant établi dans le pays de l'acheteur (import factor). Ce dernier évalue la solvabilité du client, assure le recouvrement sur place et, le plus souvent, garantit l'impayé. Ces échanges sont organisés au sein de réseaux internationaux de factors, dont le principal est FCI, qui fixe des règles communes entre ses membres.
Les points à vérifier dans un contrat export
Le maturity factoring est aussi utilisé à l'export par des entreprises qui veulent surtout s'appuyer sur l'expertise du factor pour le recouvrement dans le pays ciblé.
Le coût du factoring
Le coût d'un contrat de factoring comprend deux commissions principales :
S'y ajoutent, selon les contrats, des frais annexes à examiner attentivement :
Ces éléments se négocient lors de la mise en place du contrat et doivent être intégrés à la comparaison des offres.
Exemple chiffré
Une facture de 50 000 € TTC payable à 45 jours est financée avec un fonds de garantie de 10 %. Les taux ci-dessous sont des hypothèses d'illustration : ils varient fortement selon le dossier.
| Élément | Hypothèse | Montant |
|---|---|---|
| Facture | — | 50 000 € |
| Fonds de garantie | 10 % | 5 000 € |
| Montant financé | — | 45 000 € |
| Commission d'affacturage | 0,5 % du TTC | 250 € |
| Commission de financement | 5 % par an sur 45 000 € pendant 45 jours (base 360) | 281,25 € |
| Coût total | — | 531,25 €, soit environ 1,06 % de la facture |
À qui s'adresse le factoring ?
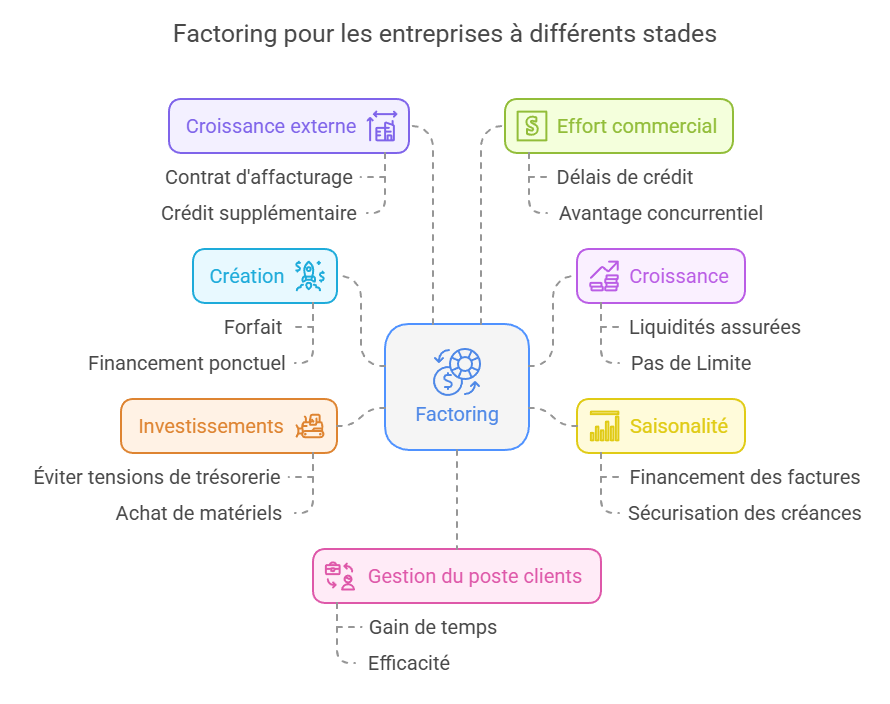
Le factoring s'adresse aux entreprises B2B de toutes tailles (TPE, PME, ETI, grands groupes), exportatrices ou non. Il est particulièrement utile dans les situations suivantes :
Les critères d'éligibilité
Contrairement à un crédit bancaire, le factoring repose d'abord sur la solvabilité des clients de l'entreprise, même si le factor examine aussi la situation de l'entreprise elle-même. Pour être éligible au factoring, il faut généralement :
Le factor demande le plus souvent un extrait Kbis, les dernières liasses fiscales, une balance âgée clients et un échantillon de factures. Certains exigent un volume minimum de factures. Chaque factor fixe ses propres critères : comparer plusieurs offres reste la meilleure approche.
Pourquoi une société de factoring refuse-t-elle de financer une facture ?
Un accord de factoring n'implique pas que toutes les factures seront automatiquement financées. Le factor contrôle à la fois la qualité de la créance, la solvabilité du débiteur et les clauses de son contrat. Un refus ponctuel n'est pas forcément un refus de l'entreprise entière : il peut concerner un acheteur, une facture ou une partie de l'encours.
| Motif de refus ou de réduction | Pourquoi le factor hésite | Action concrète à envisager |
|---|---|---|
| Facture contestée | Prix, qualité ou réception discutés : créance litigieuse. | Résoudre le litige et transmettre l'accord écrit, le bon de livraison ou le procès-verbal de réception. |
| Prestation non réalisée | La créance n'est pas encore définitivement acquise. | Attendre la livraison ou négocier une solution spécifique de financement de commande ou de situations de travaux. |
| Client non agréé | Solvabilité insuffisante ou information financière indisponible. | Demander une réévaluation documentée, réduire l'exposition ou étudier un montage avec garantie externe si disponible. |
| Plafond d'agrément atteint | L'encours dépasse la limite fixée sur l'acheteur. | Demander un relèvement de limite ou répartir l'activité entre des débiteurs solvables. |
| Concentration excessive | Trop de créances dépendent d'un seul donneur d'ordres. | Présenter un historique de règlements et envisager une limite de concentration adaptée. |
| Créance déjà cédée ou grevée | Conflit de droits avec un autre financeur. | Vérifier bordereaux Dailly, nantissements, clauses contractuelles et obtenir les mainlevées nécessaires. |
| Documents incohérents | Facture, commande, identité du débiteur ou justificatifs discordants. | Corriger les anomalies et fournir les justificatifs sans antidater ni modifier artificiellement la transaction. |
| Avoirs ou retours fréquents | Dilution : valeur finale des créances incertaine. | Documenter les avoirs et mettre en place des contrôles sur la facturation et le recouvrement. |
| Délais hors politique du factor | Échéance trop longue, créance déjà trop ancienne ou hors critères. | Vérifier les conditions d'éligibilité et discuter d'un financement spécialisé si possible. |
Que préparer pour demander un nouvel examen ?
Réunissez une balance âgée clients récente, les factures concernées, les bons de commande et de livraison, les justificatifs d'acceptation de prestation, l'historique des paiements de l'acheteur et les explications sur les avoirs ou litiges. Pour une entreprise en création, un contrat commercial signé, une présentation du donneur d'ordres et des éléments prévisionnels peuvent compléter le dossier. Le factor reste libre d'accepter ou de refuser : un dossier mieux documenté améliore l'analyse, sans garantir le financement.
Avantages et limites du factoring
Le factoring présente de nombreux avantages, mais aussi des contraintes qu'il faut connaître avant de signer.
Les avantages
Les limites
Factoring, Dailly, escompte ou découvert : quelles différences ?
| Solution | Principe | Gestion des créances | Garantie des impayés | Évolution avec le CA |
|---|---|---|---|---|
| Factoring | Le factor finance les factures transférées. | Possible | Possible (sans recours) | Oui |
| Cession Dailly | Cession de créances professionnelles à une banque par bordereau. | Non, l'entreprise relance | Non | Dans la limite de l'autorisation |
| Escompte | Avance sur effets de commerce (LCR). | Non | Non | Dans la limite de l'autorisation |
| Découvert / facilité de caisse | Solde débiteur autorisé sur le compte. | Non | Non | Non, montant fixe |
Factoring et assurance-crédit
La garantie contre les impayés peut être apportée directement par le factor, ou par une assurance-crédit souscrite par l'entreprise auprès d'un assureur spécialisé (Allianz Trade, Coface, Atradius…). Dans ce second cas, l'entreprise délègue au factor le bénéfice de sa police d'assurance-crédit : en cas de sinistre sur une facture financée, l'indemnité est versée au factor. Cette délégation peut porter sur tout ou partie des clients.
Les avantages de cette combinaison :
Historique du factoring
Le mot factor vient du latin facere, « faire » : le factor était celui qui agit pour le compte d'un autre. L'histoire du factoring est intimement liée à celle du commerce à distance.
Des agents commerciaux de l'Antiquité aux commissionnaires
Dès l'Antiquité, des marchands confiaient à des intermédiaires le soin de vendre leurs marchandises, de collecter les paiements et parfois d'avancer des fonds. Au Moyen Âge, les marchands italiens et flamands développent des techniques de crédit commercial qui facilitent les échanges entre places européennes.
L'essor dans le commerce transatlantique (XVIIe - XIXe siècle)
Le factoring prend une forme structurée avec le commerce textile entre l'Europe et l'Amérique du Nord. Les factors sont alors des commissionnaires installés dans les colonies : ils vendent les marchandises des exportateurs européens, accordent des délais aux acheteurs locaux et garantissent le règlement. Ils réunissent déjà les trois piliers du métier : avance de fonds, gestion des créances et protection contre les impayés.
Le factoring moderne (XXe siècle)
Au XXe siècle, les factors américains abandonnent la fonction commerciale pour se concentrer sur le financement et la gestion des créances. Le modèle se diffuse en Europe après la Seconde Guerre mondiale, puis en France à partir des années 1960, où l'on adopte le terme affacturage. Les réseaux internationaux de factors et la Convention d'Ottawa de 1988 structurent ensuite le factoring transfrontalier.
Le factoring aujourd'hui
Le marché de l'affacturage est devenu en France un financement majeur des PME et ETI. Les plateformes en ligne, l'affacturage ponctuel, le reverse factoring et la facture électronique en transforment les usages, mais le principe reste le même : transformer des factures en trésorerie.
FAQ : les questions sur le factoring
👉 Aucune sur le fond : factoring est le terme anglais, affacturage le terme français officiel. Le mot anglais est très employé dans les offres, sur les plateformes en ligne et dans les contrats internationaux. Pour les bases, voir notre page définition de l'affacturage.
👉 Il concerne les entreprises BtoB de toutes tailles qui facturent des professionnels ou des entités publiques. Il ne s'applique pas aux ventes à des particuliers. L'accès dépend surtout de la qualité des clients et des factures.
👉 En pratique, 80 à 95 % du montant TTC, selon les contrats. Le factor retient le reste sur un fonds de garantie qui couvre les avoirs et les litiges, et le restitue selon les conditions du contrat.
👉 En recourse factoring (avec recours), l'entreprise supporte le risque d'impayé et rembourse le factor si un client ne paie pas. En non-recourse factoring (sans recours), le factor garantit l'insolvabilité des clients agréés, dans la limite de crédit accordée et hors litiges commerciaux.
👉 C'est le terme anglais pour l'affacturage confidentiel : les factures sont financées sans que les clients en soient informés, et l'entreprise conserve la relance et le recouvrement.
👉 Le coût associe une commission d'affacturage, en pourcentage du chiffre d'affaires confié, et une commission de financement, sur les sommes utilisées, indexée sur un taux de référence. Dans notre exemple, une facture de 50 000 € financée 45 jours coûte environ 530 €, avec des taux donnés à titre d'illustration.
👉 Oui. L'export factoring s'appuie souvent sur le système à deux factors : un correspondant dans le pays de l'acheteur évalue sa solvabilité, recouvre la créance et garantit l'impayé.
👉 Oui. L'entreprise peut déléguer au factor le bénéfice de sa police d'assurance-crédit : en cas d'impayé sur une facture financée, l'indemnité lui est versée.
👉 La cession Dailly, l'escompte d'effets de commerce, le découvert ou la facilité de caisse, et, pour les fournisseurs de grands groupes, le reverse factoring. Le factoring se distingue par la gestion des créances et la garantie possible des impayés.
👉 Définissez d'abord vos besoins : financement seul, gestion des relances, garantie des impayés, confidentialité, export. Comparez ensuite le coût global des offres, le fonds de garantie, la durée d'engagement et les limites accordées sur vos clients. Un courtier en affacturage peut mettre les factors en concurrence pour vous.
👉 Oui, certaines solutions acceptent les entreprises récemment créées, lorsque leurs clients sont suffisamment solvables et leurs factures éligibles. Le factor peut demander un prévisionnel, des commandes signées, les justificatifs de livraison et des garanties selon le profil. Il ne s'agit pas d'une acceptation automatique.
👉 Oui, dans un montage d'affacturage confidentiel ou d'invoice discounting adapté. L'entreprise continue généralement de gérer la relation client et les encaissements selon les modalités prévues. Cette formule impose souvent une organisation rigoureuse du poste clients et des conditions d'accès spécifiques.
👉 Selon le risque du dossier, un factor peut demander une caution personnelle du dirigeant ou d'autres sûretés. Cela n'est ni systématique ni identique chez tous les financeurs. Vérifiez la portée, le montant, la durée et les événements déclencheurs de toute garantie avant de signer.
👉 Le factor peut suspendre le financement ou contrepasser la créance selon les clauses du contrat, y compris dans certaines formules sans recours. L'entreprise doit documenter la livraison ou la prestation et résoudre le litige ; la garantie d'insolvabilité ne couvre généralement pas les contestations commerciales.
👉 C'est possible si les contrats l'autorisent et si chaque créance est attribuée sans ambiguïté à un seul financeur. Les clauses de globalité, les nantissements et les notifications doivent être examinés : une même facture ne peut pas être financée deux fois. Une répartition par pays, filiale ou portefeuille peut être étudiée.