Goodwill d'une entreprise
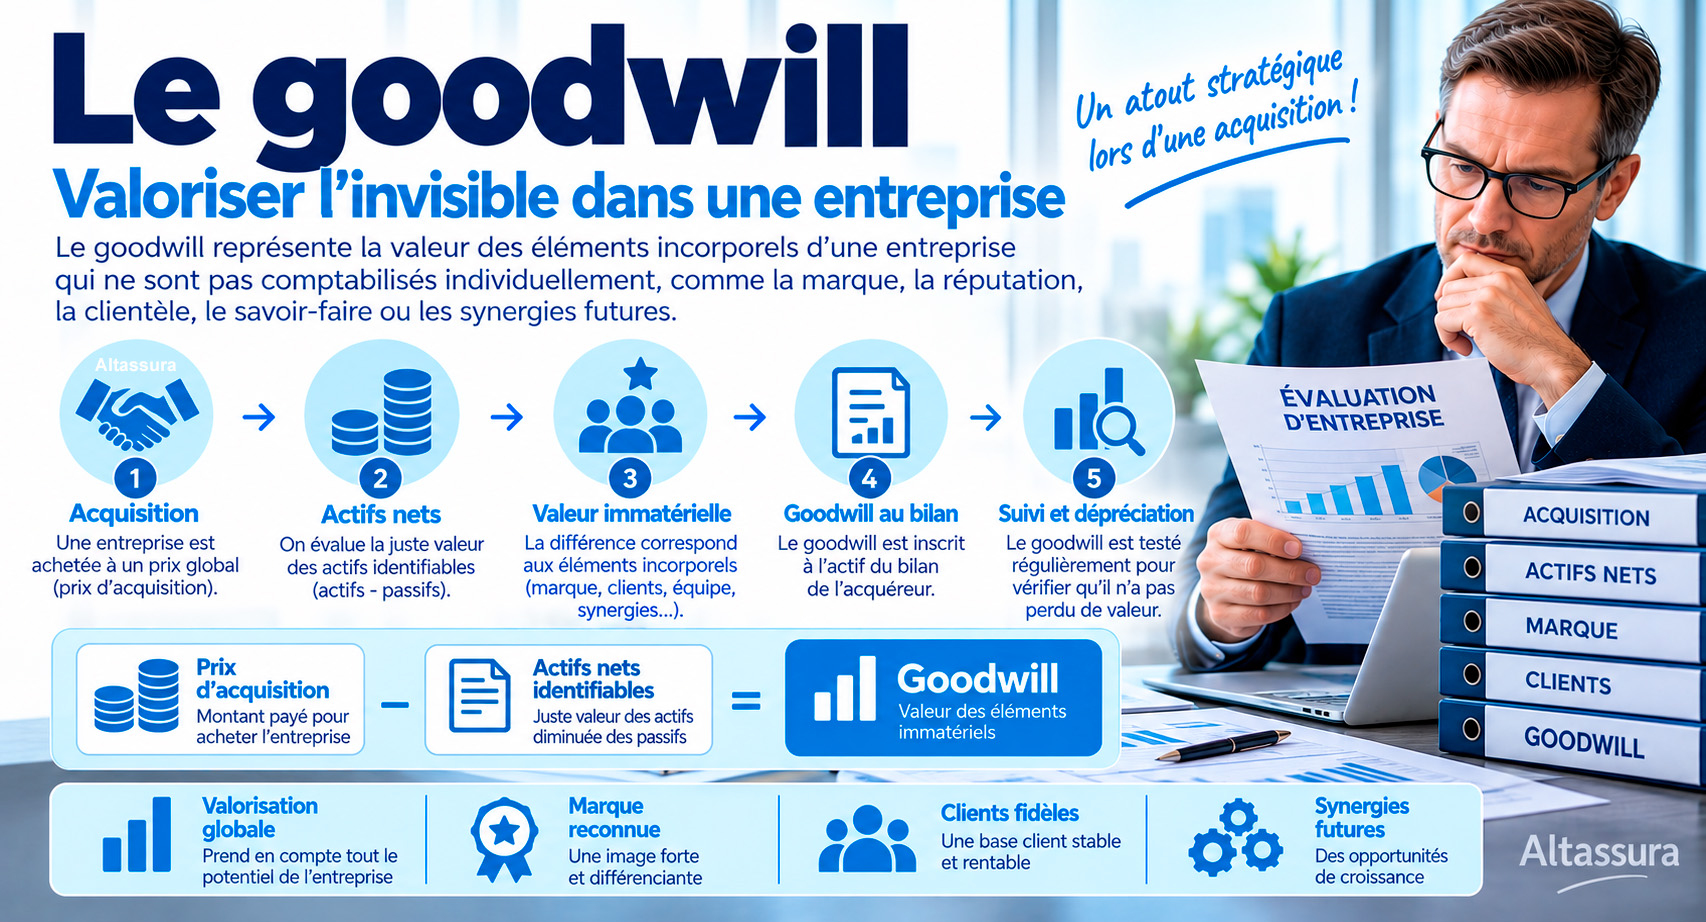
Le goodwill, aussi appelé survaleur ou écart d'acquisition, représente la part de valeur payée au-delà des actifs nets identifiables lors du rachat d'une entreprise.
Il traduit la valeur immatérielle d'une société : réputation, marque, clientèle fidèle, savoir-faire, équipes, potentiel de croissance et synergies attendues.
Dans une opération de cession ou d'acquisition, le goodwill doit être analysé avec prudence, car il peut renforcer la valorisation d'une entreprise, mais aussi devenir un risque en cas de surpaiement ou de dépréciation future.
- Définition du goodwill
- Qu'est-ce que le goodwill ?
- Comment calculer le goodwill ?
- Traitement comptable du goodwill
- Goodwill et analyse financière
- L'apport de l'affacturage sur le goodwill
- Pourquoi le goodwill est stratégique pour les entreprises ?
- Risques liés au goodwill
- Goodwill, valeur d'entreprise et prix d'acquisition : ne pas tout mélanger
- Due diligence : comment le poste clients peut réduire ou renforcer le goodwill
- Affacturage, trésorerie et goodwill lors d'une cession d'entreprise
- Dépréciation du goodwill : les signaux d'alerte à surveiller
- FAQ : questions et réponses
📌 L'essentiel à retenir
Le goodwill correspond à l'écart positif entre le prix payé pour acquérir une entreprise et la juste valeur de ses actifs nets identifiables.
Il reflète des éléments immatériels difficiles à isoler : notoriété, portefeuille clients, savoir-faire, équipes, rentabilité future, synergies attendues ou positionnement sur le marché.
Lors d'une cession, la qualité du poste clients, le niveau de BFR, le DSO, les litiges, les créances anciennes et l'organisation de l'affacturage peuvent influencer la perception du risque et donc la valeur que l'acquéreur accepte de payer.
Le goodwill, ou survaleur, est une notion clé en comptabilité et en finance d'entreprise, notamment lors des opérations de fusion-acquisition. Bien qu'immatériel, ce concept a un poids très réel dans la valorisation d'une société. Il reflète la valeur d'éléments comme la notoriété, la clientèle fidèle ou la qualité du personnel, que l'on ne trouve pas toujours dans les bilans comptables traditionnels.
Dans ce guide, vous découvrirez ce qu'est le goodwill, comment il se calcule et la manière dont il est traité en comptabilité française et selon les normes IFRS, et pourquoi il est crucial pour évaluer une entreprise dans le cadre d'une acquisition.
Définition du goodwill
Le goodwill désigne l'écart positif entre le prix payé pour acquérir une entreprise et la valeur comptable de ses actifs nets identifiables. Autrement dit, c'est ce que l'acheteur accepte de payer au-delà de la valeur comptable « officielle ».
Cela peut inclure : la réputation de l'entité commerciale, la qualité de sa marque, une clientèle fidèle, des employés qualifiés, des synergies attendues. Le goodwill n'apparaît qu'en cas d'acquisition. Il ne peut être généré par une entreprise sur elle-même. Il s'agit donc d'une valeur d'acquisition, inscrite à l'actif du bilan.

Le goodwill, c'est un peu comme le "bonus" que paie un acheteur quand une entreprise a une bonne réputation, des clients fidèles ou une équipe talentueuse. Ce n'est pas visible dans les comptes, mais ça a de la valeur. C'est ce qui fait qu'on paie plus que la simple valeur des machines, des locaux ou des stocks.
Qu'est-ce que le goodwill ?

Quand une entreprise rachète une autre, elle n'acquiert pas seulement des actifs et des passifs : elle achète aussi une histoire, une réputation, un potentiel de développement. C'est dans cette part invisible, mais bien réelle, que réside le goodwill, aussi appelé écart d'acquisition ou parfois survaleur.
Le goodwill est un actif incorporel qui figure au bilan de l'acquéreur. Il reflète la différence entre le prix d'achat payé pour une entreprise et la valeur nette comptable de ses actifs identifiables moins ses dettes.
C'est la part de l'acquisition que l'on ne peut rattacher à aucun actif tangible spécifique, mais qui représente tout ce qui fait la force d'une entreprise au-delà de ses chiffres : sa notoriété, sa clientèle fidèle, la compétence de ses équipes, sa capacité à générer des profits futurs.
Comment calculer le goodwill ?
Le calcul du goodwill suit une formule simple en apparence, mais lourde de conséquences :
Goodwill = Prix d'acquisition – (Juste valeur des actifs identifiables – Passifs repris).
Ce calcul repose sur des évaluations précises des actifs (bâtiments, machines, stocks, brevets...) et des passifs (dettes financières, fournisseurs, etc.). Tout écart entre le prix payé et cette base comptable révèle une valeur économique perçue au-delà des chiffres.
Prenons un exemple : une entreprise A rachète la société B pour 2 millions d'euros. Les actifs identifiables de B valent 1,5 M€ et ses dettes 300 000 euros. Le goodwill s'élève donc à :
2 000 000 – (1 500 000 – 300 000) = 800 000 €
Ce montant sera inscrit à l'actif du bilan d'A comme un actif incorporel, et il représente tout ce que l'on ne peut pas mesurer directement, mais qui a une valeur économique certaine.
Traitement comptable du goodwill
En comptabilité, le traitement du goodwill dépend du référentiel utilisé.
En normes IFRS
Sous les normes internationales (IFRS), le goodwill n'est pas amorti, mais il fait l'objet d'un test de dépréciation annuel. Si sa valeur est jugée inférieure à celle figurant au bilan (par exemple, si les perspectives de l'entreprise se dégradent), une perte de valeur (impairment) doit être constatée en résultat.
En normes françaises
Dans le Plan Comptable Général (PCG), le goodwill peut être amorti sur son temps d'utilisation prévisible. Si celle-ci ne peut être estimée de manière fiable, une durée maximale de 10 ans est autorisée.
| Type de goodwill | Définition | Exemple | Traitement |
|---|---|---|---|
| Goodwill positif | Prix > valeur des actifs nets | Acquisition d'une entreprise en croissance | Comptabilisé en actif |
| Goodwill négatif (badwill) | Prix < valeur des actifs nets | Rachat d'une entreprise en difficulté | Comptabilisé en produit |
Le goodwill positif est fréquent dans les secteurs où l'immatériel est stratégique (tech, luxe, conseil…). Le badwill est plus rare, souvent lié à une situation exceptionnelle.
Goodwill et analyse financière
Le goodwill joue un rôle ambigu dans l'analyse financière. D'un côté, il est le témoin d'une valeur stratégique : les entreprises les plus attractives sont souvent rachetées à des prix bien supérieurs à la seule somme de leurs actifs. De l'autre, un goodwill trop élevé peut aussi traduire une survalorisation ou un risque de dépréciation future. En cas de retournement de marché, il peut rapidement se transformer en perte comptable.
De grands groupes ont parfois dû passer des dépréciations massives de goodwill, notamment après des fusions ratées ou des rachats trop optimistes. Les analystes financiers sont donc attentifs à sa proportion dans les comptes : trop de goodwill peut signaler un rachat surévalué ou un excès d'optimisme.
L'apport de l'affacturage sur le goodwill
Le goodwill reflète la valeur immatérielle d'une entreprise : réputation, relations clients, processus internes, marque employeur… Or, certaines pratiques financières, bien qu'indirectes, peuvent renforcer cette survaleur. C'est notamment le cas de l'affacturage, lorsqu'il est utilisé de manière stratégique et maîtrisée.
1. Une gestion du poste client plus saine
L'affacturage permet de sécuriser et d'accélérer le recouvrement des créances clients, ce qui a plusieurs impacts positifs :
- Meilleure trésorerie et visibilité financière
- Réduction du risque de défaut client
- Moins de retards de paiement, ce qui améliore la satisfaction des fournisseurs et partenaires
- L'évaluation de la valeur globale d'une entreprise
- La stratégie de croissance externe
- Le positionnement sur le marché
- La valorisation boursière, notamment pour les sociétés cotées
Une entreprise capable de maintenir une gestion rigoureuse de son BFR inspire confiance à ses acheteurs potentiels et partenaires financiers. Cette capacité opérationnelle contribue à la perception positive de l'entreprise et à son scoring , donc à son goodwill.
2. Une image de fiabilité renforcée
Les entreprises qui utilisent l'affacturage transmettent un message clair: elles sont organisées, prudentes face au risque, et soucieuses d'assurer leur pérennité financière. Cela améliore :
Ces éléments renforcent le capital immatériel de l'entreprise, notamment en cas de valorisation pour une fusion-acquisition. Un acquéreur percevra la structure comme mieux gérée et donc plus valorisable.
3. Un outil de structuration qui rassure les repreneurs
Dans le cadre d'un rachat, la présence d'un programme d'affacturage bien établi est souvent perçue comme un élément structurant :
Ces éléments facilitent l'évaluation des risques, ce qui peut réduire les décotes appliquées lors de l'estimation du goodwill, voire le renforcer.
4. Un effet indirect sur la valorisation de la cible
Lors d'une acquisition, le goodwill représente souvent la part de valeur immatérielle que l'acquéreur est prêt à payer. Si l'entreprise cible démontre une bonne maîtrise de ses flux de trésorerie via des solutions comme l'affacturage :
C'est particulièrement vrai pour les entreprises de services, de négoce ou de BTP, où le risque client est fort et où la gestion du poste client est un enjeu stratégique.
Ainsi, l'affacturage, bien qu'il ne figure pas directement au bilan comme un actif incorporel, peut contribuer à renforcer la perception de valeur de l'entreprise, donc son goodwill, notamment dans une perspective de cession ou de levée de fonds. Le factoring est un levier sous-estimé mais efficace pour structurer sa gestion, sécuriser sa trésorerie et valoriser les actifs immatériels aux yeux des investisseurs et acquéreurs.

Pourquoi le goodwill est stratégique pour les entreprises ?
Le goodwill est un indicateur fort de valeur immatérielle. Il joue un rôle essentiel dans :
Une entreprise avec un fort goodwill peut justifier un prix plus élevé lors de son rachat, à condition que celui-ci soit soutenable économiquement.
Risques liés au goodwill
Le principal risque réside dans la surévaluation de la survaleur :
Le goodwill est bien plus qu'une anomalie comptable : il est le reflet de la valeur immatérielle d'une entreprise. Sa bonne compréhension est essentielle pour analyser un bilan, juger de la réussite d'une acquisition ou anticiper d'éventuelles pertes. Comme tous les actifs invisibles, il demande du discernement, de la prudence et une vigilance constante.
Les autorités comptables et les commissaires aux comptes sont donc particulièrement vigilants sur cette notion.
Goodwill, valeur d'entreprise et prix d'acquisition : ne pas tout mélanger
Dans une opération de rachat, le goodwill ne correspond pas simplement à “ce que vaut une entreprise”. Il apparaît après une étape précise : l'acquéreur paie un prix, identifie les actifs et passifs repris, puis constate un écart lorsque le prix payé dépasse la valeur nette des éléments identifiables.
Cette distinction est importante, car un dirigeant peut confondre trois notions : la valeur d'entreprise, le prix des titres et le goodwill comptable. La valeur d'entreprise mesure l'activité dans son ensemble. Le prix des titres tient compte de la dette nette, de la trésorerie et parfois d'ajustements de BFR. Le goodwill, lui, arrive après l'allocation du prix d'acquisition.
Exemple concret : une entreprise est acquise pour 4,5 M€. Après analyse, les actifs identifiables réévalués ressortent à 3,8 M€ et les passifs repris à 900 000 €. Les actifs nets identifiables valent donc 2,9 M€. Le goodwill est de 1,6 M€ : 4,5 M€ - 2,9 M€.
| Notion | Ce qu'elle mesure | Erreur fréquente |
|---|---|---|
| Valeur d'entreprise | Valeur de l'activité indépendamment de sa structure financière. | La confondre avec le prix payé aux actionnaires. |
| Prix des titres | Montant versé aux vendeurs après prise en compte de la dette, de la trésorerie et des ajustements prévus. | Oublier les clauses d'ajustement de prix. |
| Goodwill | Écart entre le prix d'acquisition et la juste valeur des actifs nets identifiables. | Le présenter comme une valeur librement créée par l'entreprise. |
Due diligence : comment le poste clients peut réduire ou renforcer le goodwill
Lors d'une acquisition, le poste clients est étudié de près. Il ne suffit pas de regarder le montant total des créances. L'acheteur veut savoir si ces créances sont anciennes, contestées, concentrées sur quelques clients, couvertes par une assurance-crédit ou finançables par affacturage.
Un poste clients propre peut rassurer l'acquéreur. À l'inverse, des retards importants, des litiges récurrents ou un DSO élevé peuvent conduire à une décote de valorisation, à une garantie d'actif et de passif plus lourde, ou à une réduction du prix. Même si cela ne “fabrique” pas directement du goodwill, cela influence la perception du risque et donc la prime que l'acheteur accepte de payer.
Exemple : deux sociétés de services réalisent chacune 5 M€ de chiffre d'affaires. La première encaisse ses clients à 42 jours avec peu de litiges. La seconde encaisse à 85 jours, avec plusieurs factures contestées et une dépendance à deux grands comptes. Même rentabilité apparente, mais perception très différente : la première justifie plus facilement une prime de valeur.
Clients solvables, factures récentes, peu de litiges.
Encaissements prévisibles, DSO maîtrisé, relances structurées.
Moins de décote, meilleure confiance de l'acquéreur.
| Point de due diligence | Pourquoi c'est important | Impact possible sur la transaction |
|---|---|---|
| Balance âgée clients | Elle montre les factures récentes, anciennes ou en retard. | Décote si les créances anciennes sont nombreuses. |
| Concentration du chiffre d'affaires | Elle mesure la dépendance à quelques grands clients. | Clause de garantie ou prix plus prudent. |
| Litiges et avoirs | Ils réduisent la qualité des créances. | Ajustement de prix ou exclusion de certaines factures. |
| Organisation du recouvrement | Elle montre la maturité financière de l'entreprise. | Meilleure confiance dans le cash-flow futur. |
Affacturage, trésorerie et goodwill lors d'une cession d'entreprise
L'affacturage ne crée pas un goodwill comptable par lui-même. En revanche, il peut aider à présenter une entreprise mieux organisée financièrement, avec un poste clients suivi, des encaissements plus prévisibles et une trésorerie moins tendue. Pour un acquéreur, c'est un signal positif lorsque le dispositif est bien documenté.
Dans une cession, l'acheteur regarde souvent le BFR normatif. Si l'entreprise consomme beaucoup de trésorerie à cause de délais clients longs, le prix peut être ajusté. L'affacturage peut alors jouer un rôle utile : il transforme une partie des créances clients en liquidité plus rapidement, sans attendre l'échéance normale.
Exemple : une société de négoce réalise 8 M€ de chiffre d'affaires avec un délai client moyen de 70 jours. Le poste clients représente une charge importante pour le repreneur. Si un contrat d'affacturage permet de financer les principales factures professionnelles et de sécuriser le recouvrement, l'acheteur peut mieux comprendre le cash disponible après reprise.
| Élément à documenter | Question de l'acheteur | Pourquoi cela compte |
|---|---|---|
| Taux d'avance | Quelle part des factures est réellement transformée en cash ? | Permet d'estimer la trésorerie disponible. |
| Fonds de garantie | Quelle somme reste retenue par le factor ? | Évite de surestimer le cash mobilisable. |
| Clients exclus | Toutes les factures importantes sont-elles finançables ? | Mesure la profondeur réelle du financement. |
| Coût du contrat | Le dispositif améliore-t-il vraiment le cash net ? | Impacte la rentabilité et les flux futurs. |
Dépréciation du goodwill : les signaux d'alerte à surveiller
Le goodwill n'est pas acquis pour toujours. Si les performances de l'entreprise rachetée se dégradent, si les synergies attendues ne se réalisent pas ou si les perspectives de marché baissent, une dépréciation peut devenir nécessaire. Cette perte de valeur peut avoir un effet important sur les comptes et sur la perception des investisseurs.
Les signaux d'alerte ne sont pas uniquement comptables. Ils peuvent venir du terrain : perte d'un client clé, baisse de marge, hausse du DSO, difficultés de recouvrement, hausse des litiges, recul du carnet de commandes, départ d'une équipe stratégique ou rupture commerciale avec un distributeur majeur.
Exemple : une entreprise a été achetée avec un goodwill de 2 M€ parce que l'acquéreur attendait une forte croissance. Deux ans plus tard, le principal client réduit ses commandes, les marges se contractent et les flux de trésorerie prévisionnels baissent. L'actif incorporel doit alors être testé avec prudence : le goodwill peut ne plus être justifié au même niveau.
Perte d'un client clé, baisse du carnet de commandes, dépendance excessive à un marché.
Marge en recul, cash-flow inférieur aux prévisions, BFR plus lourd que prévu.
Retards de paiement, litiges, créances anciennes, DSO qui s'allonge.
Départ d'équipes clés, intégration ratée, synergies non réalisées.
Vous préparez une cession ou une acquisition ?
Analysez votre poste clients, votre BFR et vos solutions d'affacturage avant la négociation du prix.
Comparer les sociétés d'affacturageFAQ : questions et réponses
Vous avez encore des questions sur le goodwill, son traitement comptable ou son rôle dans une acquisition ? Voici une sélection des interrogations les plus fréquentes pour mieux comprendre cette notion complexe mais essentielle dans la valorisation des entreprises.
Non. L'affacturage ne crée pas directement du goodwill comptable. En revanche, il peut améliorer la qualité du poste clients, la prévisibilité de la trésorerie et la perception du risque par un acquéreur. Son effet est donc indirect.
Oui. Des retards importants, des créances anciennes, des litiges ou une forte concentration clients peuvent conduire l'acheteur à demander une décote, une garantie plus importante ou un ajustement de prix. Le goodwill accepté par l'acheteur peut donc être réduit.
Il regarde le montant des créances récentes, les retards, les factures anciennes, les litiges, les avoirs attendus et la dépendance à quelques débiteurs. Une balance âgée propre rassure sur la qualité du chiffre d'affaires et sur la capacité de l'entreprise à encaisser.
Oui, indirectement. Si l'entreprise a besoin de beaucoup de trésorerie pour financer son cycle d'exploitation, l'acheteur peut revoir son prix ou exiger un ajustement de BFR. Le goodwill final peut alors être plus faible que prévu.
Le fonds commercial est une notion comptable rattachée à certains éléments incorporels d'une activité. Le goodwill, ou écart d'acquisition, apparaît dans un contexte d'acquisition ou de consolidation lorsque le prix payé dépasse la juste valeur des actifs nets identifiables.
Oui, mais seulement si cette qualité se traduit par des flux économiques futurs : récurrence du chiffre d'affaires, faibles impayés, fidélité, solvabilité et rentabilité. Une base clients nombreuse mais peu rentable ne justifie pas forcément un goodwill élevé.
Oui, si le contrat est coûteux, trop restrictif ou dépendant de clients exclus. Le repreneur regardera les frais, le taux d'avance, le fonds de garantie, les clauses de recours, les conditions de résiliation et l'impact en cas de changement d'actionnaire.
Il faut nettoyer la balance âgée, documenter les litiges, accélérer les relances, identifier les clients à risque, vérifier les garanties d'assurance-crédit et présenter clairement les contrats d'affacturage ou de financement de créances déjà en place.
La dépréciation du goodwill est une charge comptable qui ne provoque pas directement une sortie de cash. En revanche, elle signale souvent une dégradation économique réelle : perspectives moins bonnes, synergies ratées ou rentabilité future plus faible.
Il faut suivre les flux de trésorerie futurs, la marge, le BFR, le DSO, la concentration clients, le carnet de commandes, les litiges et l'évolution des synergies prévues lors de l'acquisition. Le goodwill se défend avec des preuves économiques, pas seulement avec une intention stratégique.
👉 Ce sont deux termes synonymes. "Écart d'acquisition" est le terme officiel en français, tandis que "goodwill" est issu des normes anglo-saxonnes.
👉 Non. Si le prix d'acquisition est inférieur à la valeur nette comptable des actifs, on parle de badwill ou écart d'acquisition négatif. Cela peut arriver en cas de rachat d'une entreprise en difficulté ou sous-évaluée.
👉 Oui. Dans ce cas, on parle de badwill ou mauvais goodwill. Il traduit une acquisition à un prix inférieur à la valeur des actifs nets, souvent dans un contexte de difficultés ou de liquidation.
👉 Oui. En cas de test de dépréciation négatif, tout ou partie du goodwill peut être passé en charge dans le compte de résultat. Cela diminue la valeur de l'entreprise et peut alerter les investisseurs ou créanciers.
👉 Oui, en normes IFRS, un impairment test annuel est obligatoire. En normes françaises, le goodwill amorti est testé en cas d'indice de perte de valeur.
👉 Les deux termes sont souvent utilisés comme synonymes. Toutefois, en français, « écart d'acquisition » est la traduction littérale et officielle, tandis que « goodwill » est le terme anglo-saxon utilisé notamment en normes IFRS.
👉 Indirectement, oui : en cas de dépréciation, la perte peut être déductible fiscalement selon les règles en vigueur. Mais le goodwill lui-même n'est pas amortissable en IFRS.
👉 En IFRS, non : le goodwill n'est pas amorti, mais testé chaque année pour dépréciation.
👉 En normes françaises, oui : il peut être amorti, généralement sur une période de 10 ans.
👉 Parce qu'il reflète la valeur stratégique perçue d'une société : ses marques, son savoir-faire, ses clients, sa culture… des éléments essentiels qui ne figurent pas dans les bilans, mais qui justifient un prix d'achat supérieur.
👉 Oui, mais avec précaution. Il est souvent exclu des valorisations "brutes" (EBITDA, multiple d'EBIT), mais pris en compte dans les analyses patrimoniales ou lors d'une revente. Son poids est d'autant plus scruté qu'il représente un actif sans substance physique.
👉 En réalisant une due diligence rigoureuse, une évaluation prudente des actifs, et en documentant les hypothèses de synergies.
