Définition de l'escompte
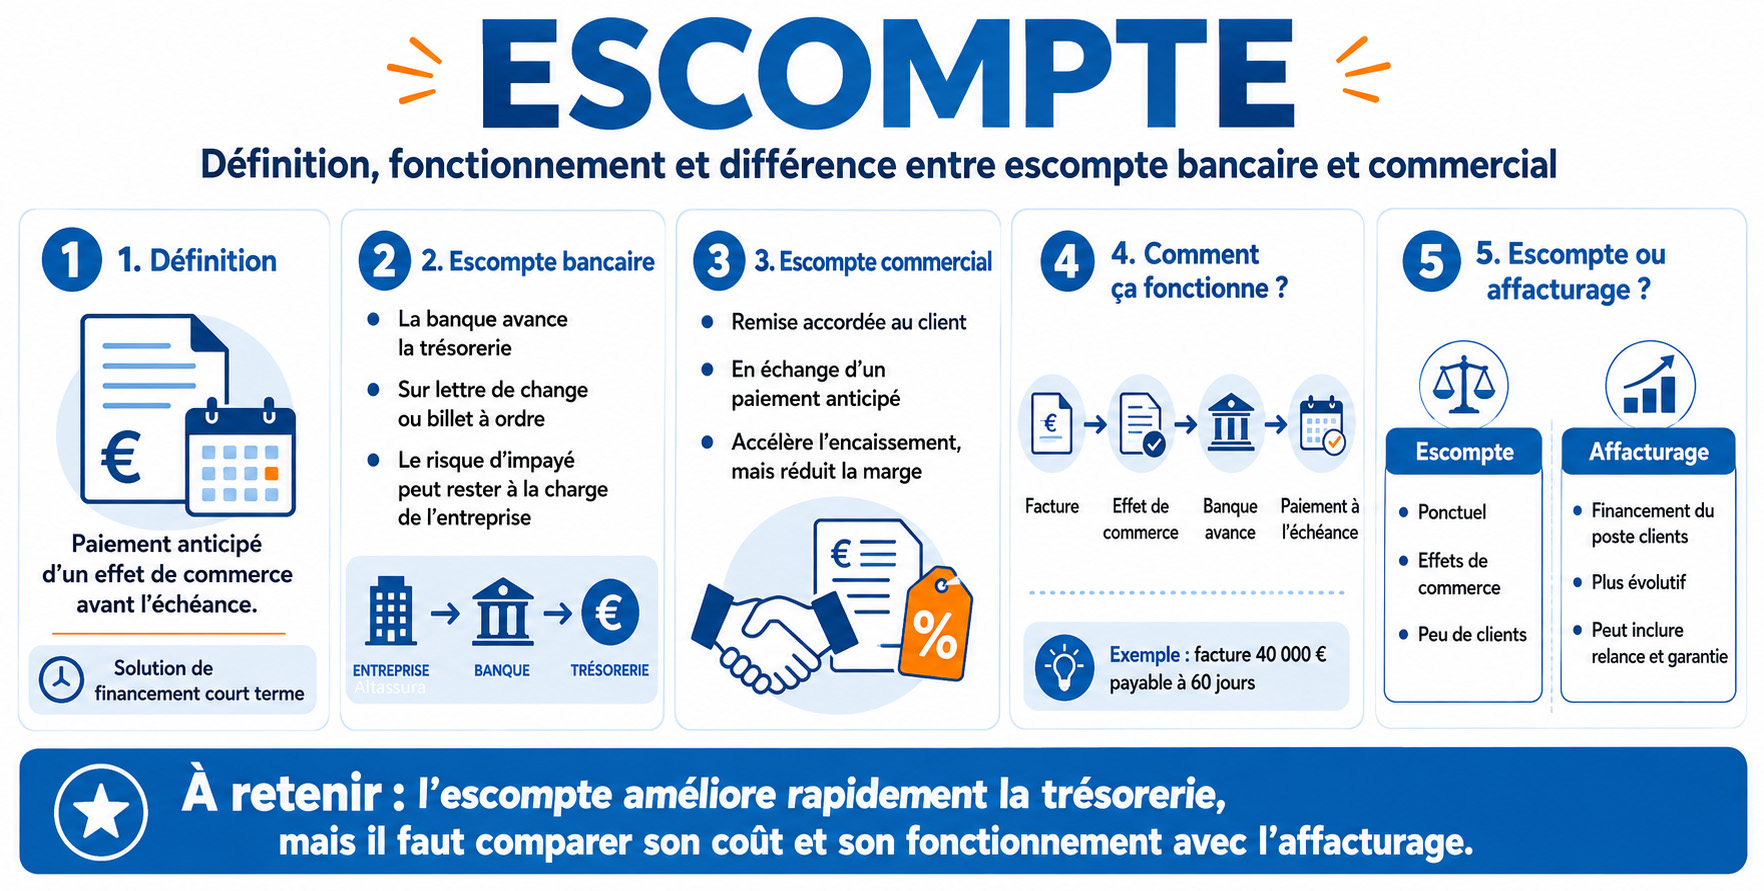
L'escompte est une solution de financement court terme qui permet à une entreprise d'obtenir le paiement anticipé d'un effet de commerce avant son échéance.
Il existe deux notions à bien distinguer : l'escompte bancaire, qui correspond à une avance de trésorerie accordée par la banque, et l'escompte commercial, qui désigne une remise accordée au client en cas de paiement anticipé.
- Définition de l'escompte
- L'escompte bancaire
- L'escompte commercial
- Les inconvénients de l'escompte bancaire
- Comment se déroule concrètement une remise à l'escompte ?
- Quel est le coût réel d'un escompte bancaire ?
- Quel impact l'escompte a-t-il réellement sur la trésorerie de l'entreprise ?
- Escompte ou affacturage : comment choisir selon son poste clients ?
- Les alternatives à l'escompte
- FAQ complémentaire sur l'escompte
Pour une entreprise, l'escompte peut améliorer rapidement la trésorerie, mais il doit être comparé à d'autres solutions comme le découvert, la mobilisation de créances ou l'affacturage, notamment lorsque le besoin devient récurrent.
📌 L'essentiel à retenir
L'escompte bancaire permet à une entreprise d'obtenir une avance de trésorerie sur un effet de commerce, sans attendre l'échéance prévue avec son client. Il améliore le cash disponible, mais ne supprime pas forcément le risque d'impayé.
L'escompte commercial fonctionne différemment : il s'agit d'une réduction accordée à un client qui paie sa facture avant la date prévue. Cette pratique peut accélérer les encaissements, mais elle réduit la marge.
Lorsque le besoin de trésorerie devient fréquent, l'entreprise doit comparer l'escompte avec l'affacturage. L'escompte finance plutôt des effets ponctuels, tandis que l'affacturage peut accompagner plus largement le financement du poste clients.
Définition de l'escompte
Qu'est-ce que l'escompte ? : c'est une opération de crédit à court terme utilisée par les entreprises avec les effets de commerce. Elle consiste en échange de l'effet de commerce (lettre de change, billet à ordre) de se faire régler avant l'échéance grâce à une avance de la banque, moyennant des frais. Le terme peut être aussi utilisé sous forme de verbe, on parle alors "D'escompter des effets de commerce".
On en distingue deux types d'escompte : bancaire et commercial. Attention à ne pas les confondre ! Le premier aussi appelé escompte financier est à une opération de crédit à court terme alors que le second correspond à une réduction en cas de paiement anticipé avant la date d'échéance.
L'escompte bancaire
L'escompte bancaire est un moyen de financement à court terme. Il permet d'obtenir le paiement immédiat d'un effet de commerce, sans attendre sa date d'échéance.
Pour cela, l'entreprise doit céder l'effet de commerce à une banque, en échange d'une avance de trésorerie immédiate.
La banque ne procède pas au rachat de la créance, mais au versement en faveur du créancier du montant de l'effet de commerce, déduction faite des frais perçus par la banque.
Si à la date d'échéance, la créance est impayée, la banque se retournera vers le créancier.
C'est une alternative au découvert bancaire.
L'escompte commercial
L'escompte commercial offre la possibilité au client de régler sa facture avant terme, en échange d'une remise. C'est le contraire des pénalités de retard, l'acheteur obtient un rabais si le règlement est réalisé avant la date d'échéance définie dans le contrat.
Le recours à cette technique permet aux entreprises, grâce au financement de fournisseurs, d'obtenir des tarifs avantageux sans impacter à leur trésorerie.
Comment calculer le montant de l'escompte ?
Il se calcul en fonction du taux de réduction, soit : Montant de l'escompte TTC = Prix de vente TTC x pourcentage escompté
Exemple : Soit une entreprise qui vend du matériel industriel pour une valeur de 10 000 € avec un délai de paiement de 60 jours.
Son client en choisissant de payer comptant la marchandise, il peut bénéficier d'une réduction de prix avec un taux d'escompte de 3% sur la somme de sa facture. Soit 1000 € x 3% = 30 €. Le montant TTC est donc de 300 €.
Les inconvénients de l'escompte bancaire
Les banques limitent souvent les lignes de financement avec l'escompte. Cette limite est négociée chaque année en fonction de la santé financière de l'entreprise et de la solvabilité des clients qui ont établi les traites et les billets à ordre.
Par ailleurs, il n'est pas possible pour une société en création d'obtenir une ligne d'escompte.
Comment se déroule concrètement une remise à l'escompte ?
L'escompte bancaire ne consiste pas simplement à présenter une facture à sa banque pour obtenir son paiement immédiat. L'opération repose sur un effet de commerce, généralement une lettre de change ou un billet à ordre, qui matérialise la créance et son échéance.
En pratique, plusieurs étapes se succèdent.
Exemple d'une remise à l'escompte
Une PME détient une créance de 40 000 € payable dans 60 jours. Plutôt que d'attendre deux mois pour disposer de cette somme, elle remet l'effet correspondant à l'escompte. La banque lui verse immédiatement le montant disponible, diminué des agios.
À l'échéance, le client règle normalement l'effet à la banque.
Le point important se situe en cas d'impayé. Dans un escompte bancaire classique, la banque dispose généralement d'un recours contre l'entreprise qui lui a remis l'effet. Le financement permet donc d'obtenir de la trésorerie plus rapidement, mais il ne transfère pas nécessairement le risque d'impayé.
C'est l'une des différences essentielles avec certaines solutions d'affacturage intégrant une garantie contre l'insolvabilité du débiteur.
Quel est le coût réel d'un escompte bancaire ?
Pour savoir si l'escompte est intéressant, il ne suffit pas de regarder le taux annoncé par la banque. Il faut examiner le coût global de l'opération.
Le premier élément correspond aux intérêts. Leur montant dépend principalement :
À ces intérêts peuvent s'ajouter différentes commissions bancaires prévues dans les conditions de la ligne d'escompte.
Exemple de calcul du coût de l'escompte bancaire
Pour un effet de 50 000 € remis 45 jours avant son échéance avec un taux annuel de 5 %, le coût financier théorique des seuls intérêts serait :
50 000 € × 5 % × 45 / 360 = 312,50 €
À ce montant doivent ensuite être ajoutées les éventuelles commissions facturées par la banque.
Le coût doit donc toujours être apprécié opération par opération.
Une ligne d'escompte peut être compétitive lorsque les effets sont de montant important et que leur échéance est relativement proche. En revanche, une succession de petites opérations peut devenir moins avantageuse si des frais fixes ou des commissions minimales sont appliqués.
Pour comparer correctement deux solutions, l'entreprise doit raisonner en coût global du financement, et non uniquement en taux nominal.
Cette logique est particulièrement importante lorsqu'on hésite entre un escompte, un découvert, une mobilisation de créances ou un contrat d'affacturage.
L'affacturage peut afficher un coût différent, mais les prestations ne sont pas nécessairement comparables. Selon la formule retenue, le factor peut également assurer le financement des factures, leur suivi, le recouvrement et parfois la couverture du risque d'insolvabilité.
La comparaison doit donc porter à la fois sur le prix du financement et les services réellement obtenus.
Quel impact l'escompte a-t-il réellement sur la trésorerie de l'entreprise ?
L'intérêt principal de l'escompte est de transformer rapidement une créance à terme en trésorerie disponible.
Une entreprise peut être rentable et pourtant rencontrer des difficultés de trésorerie simplement parce qu'elle doit attendre plusieurs semaines avant d'être payée par ses clients.
Supposons qu'une PME facture 150 000 € par mois avec un délai moyen de règlement de 60 jours. Elle peut rapidement avoir plusieurs centaines de milliers d'euros immobilisés dans son poste clients.
Pendant cette période, elle doit pourtant continuer à financer :
L'escompte permet d'éviter d'attendre l'échéance de certains règlements pour disposer de liquidités.
Il faut toutefois distinguer le financement du besoin de trésorerie de sa disparition.
Sur le plan économique, le délai accordé au client existe toujours. L'entreprise n'a pas raccourci ses conditions de paiement : elle a obtenu auprès de sa banque une avance sur une créance qui sera réglée ultérieurement.
Une ligne d'escompte peut devenir insuffisante lorsque l'activité progresse
Cette distinction devient particulièrement importante lorsque le chiffre d'affaires augmente fortement.
Plus l'activité progresse, plus le montant des créances clients à financer peut augmenter. Une ligne d'escompte qui était confortable lorsque l'entreprise réalisait 1 million d'euros de chiffre d'affaires peut ainsi devenir insuffisante quelques années plus tard.
Le dirigeant doit donc surveiller simultanément :
Lorsque la ligne d'escompte est presque constamment utilisée à son maximum, le problème n'est plus véritablement ponctuel. Il peut traduire un besoin structurel de financement du poste clients.
Dans cette situation, il devient pertinent d'étudier une solution plus évolutive, notamment l'affacturage.
Escompte ou affacturage : comment choisir selon son poste clients ?
L'escompte et l'affacturage répondent au même problème de départ : une entreprise a facturé ses clients mais ne souhaite pas attendre l'échéance pour récupérer sa trésorerie.
Leur fonctionnement est pourtant sensiblement différent.
Dans quels cas privilégier l'escompte bancaire ?
L'escompte est particulièrement adapté aux entreprises qui utilisent régulièrement des effets de commerce et disposent d'une relation bancaire permettant d'obtenir une ligne suffisante.
Il peut notamment convenir lorsque :
Quand l'affacturage devient-il plus adapté ?
L'affacturage fonctionne selon une logique différente. Le financement porte directement sur les créances éligibles prévues au contrat d'affacturage, sans qu'il soit nécessaire de créer systématiquement un effet de commerce pour chaque facture financée.
Cette solution peut devenir plus adaptée lorsque l'entreprise possède un volume important de factures ou lorsque ses besoins évoluent rapidement avec son chiffre d'affaires.
Une société qui passe par exemple de 2 millions à 4 millions d'euros de chiffre d'affaires peut voir son poste clients augmenter fortement. Si sa ligne d'escompte reste plafonnée au même montant, elle risque progressivement de ne plus couvrir l'ensemble de ses besoins.
Avec l'affacturage, la capacité de financement peut davantage suivre le montant des créances éligibles, sous réserve des conditions et limites prévues par le factor.
Le choix dépend également des services recherchés.
Une entreprise qui souhaite uniquement obtenir ponctuellement une avance sur quelques effets peut parfaitement rester sur l'escompte.
En revanche, une société qui souhaite financer régulièrement son poste clients, déléguer une partie du recouvrement ou bénéficier d'une couverture du risque d'impayé peut avoir intérêt à examiner l'affacturage.
Il n'existe donc pas une solution systématiquement meilleure que l'autre.
La bonne question est plutôt : « Mon besoin consiste-t-il à financer quelques échéances ou à financer durablement mon poste clients ? »
Lorsque le besoin devient récurrent et augmente avec le chiffre d'affaires, cette distinction prend toute son importance.
Les alternatives à l'escompte
L'affacturage
Les banques préfèrent conseiller aux entreprises d'utiliser l'affacturage plutôt que l'escompte. Avec le factoring, la banque finance l'entreprise dès l'émission de la facture.
Le financement de fournisseurs
Avec le financement de fournisseurs, l'entreprise peut payer cash ses approvisionneurs en France et à l'étranger. Elle peut ainsi négocier directement avec elles ses termes de paiement pour obtenir des tarifs avantageux via un escompte commercial.
Il offre en supplément aux vendeurs la garantie d'être payé intégralement : c'est l'assurance-crédit à 100 % sur toutes vos factures. Il sécurise ainsi la relation commerciale entre le client et le fournisseur.
Le reverse factoring
L'affacturage inversé est un système qui permet aux grandes entreprises de payer rapidement les fournisseurs sélectionnés. Il encourage le renforcement des relations commerciales et aide les petites entreprises à se développer.
Le système fonctionne avec la participation d'un intermédiaire financier, le factor qui finance les factures reçues des vendeurs. Les approvisionneurs peuvent choisir les facturations qu'ils souhaitent affacturer par l'intermédiaire d'un système en ligne géré par la banque.
Contrairement à l'affacturation traditionnel où c'est les acheteurs qui ont recours à l'affacturage inversé, c'est le fournisseur qui prend l'initiative de ce type de solution de financement.
Avec le reverse factoring, la société demande à ses fournisseurs en échange de recevoir le paiement de leurs factures comptant un escompte sur le règlement des marchandises.
Comme les banques considèrent que l'affacturage inversé est moins risqué, elles sont prêtes à offrir de meilleurs taux d'intérêt. Par conséquent, le fournisseur peut conserver une plus grande partie de l'argent qu'il a gagné sur la vente une fois que la facture arrive à échéance et que l'acheteur paie le montant total de la créance.
Les avantages du reverse factoring pour les vendeurs
Les avantages du reverse factoring pour les acheteurs
FAQ complémentaire sur l'escompte
👉 En principe, l'escompte bancaire repose sur un effet de commerce, comme une lettre de change ou un billet à ordre. Une simple facture ne suffit donc pas toujours. Si l'entreprise souhaite financer directement ses factures sans passer par un effet, l'affacturage est souvent plus adapté, car il repose sur la cession de créances clients.
👉 La banque peut demander les derniers bilans, une situation comptable récente, la liste des clients concernés, les effets de commerce à financer, les factures correspondantes et parfois une balance âgée. L'objectif est simple : vérifier que les effets remis à l'escompte correspondent à des créances réelles, cohérentes et payables à l'échéance.
👉 La banque peut refuser si le client tiré présente un risque trop élevé, si l'effet est mal rempli, si la facture est litigieuse, si l'échéance est trop longue ou si la ligne d'escompte autorisée est déjà utilisée. Elle peut aussi se montrer plus prudente lorsque l'entreprise remet régulièrement des effets sur les mêmes clients en retard de paiement.
👉 Non. L'escompte apporte de la trésorerie avant l'échéance, mais il ne supprime pas le risque d'impayé. Si le client ne règle pas l'effet à la date prévue, la banque peut se retourner contre l'entreprise qui a remis l'effet à l'escompte. Pour couvrir le risque d'insolvabilité du client, il faut plutôt regarder du côté de l'assurance-crédit ou de certains contrats d'affacturage avec garantie.
👉 L'escompte peut convenir lorsque l'entreprise travaille avec quelques clients fiables, habitués aux effets de commerce, et qu'elle souhaite financer ponctuellement des échéances bien identifiées. L'affacturage devient souvent plus pertinent lorsque les factures sont nombreuses, les délais de paiement réguliers ou que l'entreprise veut aussi déléguer la relance, le suivi des encaissements et parfois la couverture du risque client.
👉 Oui, une ligne d'escompte n'est pas acquise définitivement. La banque peut la réduire, la suspendre ou la renégocier si la situation financière de l'entreprise se dégrade, si les incidents de paiement augmentent ou si les clients tirés deviennent moins fiables. C'est pourquoi il est risqué de dépendre uniquement de l'escompte pour financer toute sa trésorerie.
👉 Pas toujours. Lorsque les factures sont nombreuses, de faible montant ou émises sur une grande quantité de clients, la gestion des effets peut devenir lourde. Dans ce cas, l'affacturage peut être plus pratique, car il permet de financer un volume plus large de créances et d'automatiser une partie du suivi du poste clients.
👉 Avant d'accorder une remise pour paiement anticipé, il faut comparer le gain de trésorerie avec la perte de marge. Une réduction trop généreuse peut améliorer l'encaissement à court terme, mais affaiblir la rentabilité. Le bon calcul consiste à vérifier si l'argent encaissé plus tôt permet réellement d'éviter un coût plus élevé : découvert, retard fournisseur, pénalité ou besoin de financement externe.
👉 Oui, à condition de rester cohérent dans sa politique commerciale. L'entreprise peut réserver l'escompte aux clients fiables, aux gros volumes, aux commandes stratégiques ou aux périodes où elle veut accélérer ses encaissements. Il est préférable de formaliser clairement les conditions : taux de remise, délai de paiement anticipé, factures concernées et durée de validité de l'offre.
👉 Le dirigeant doit suivre le coût réel de l'escompte, les délais moyens d'encaissement, les incidents de paiement, la marge perdue en cas d'escompte commercial et l'utilisation de la ligne bancaire. Si l'escompte devient permanent, trop coûteux ou insuffisant pour absorber les délais clients, il peut être utile de comparer avec une solution d'affacturage.
Le lexique édité par le site Affacturage.fr comprend des définitions originales protégées par le droit d'auteur. Toute reproduction interdite sans l'autorisation de l'auteur - 2026.