Restructuring : restructurer une entreprise en difficulté et sécuriser la trésorerie
Le restructuring, ou restructuration d'entreprise, désigne l'ensemble des actions mises en place pour réorganiser une société confrontée à des difficultés financières, opérationnelles ou stratégiques.
Son objectif est de restaurer la performance, préserver l'activité, sécuriser la trésorerie et éviter que les tensions ne conduisent à une situation de cessation de paiement.
Dans une phase de redressement, l'affacturage peut jouer un rôle important : il permet de transformer les créances clients en liquidités rapides, de financer le cycle d'exploitation et de restaurer la confiance des partenaires.
- Définition du restructuring
- Qu'est-ce que le restructuring ?
- Pourquoi une entreprise engage-t-elle un restructuring ?
- Les procédures de restructuring
- Le déroulement d'un restructuring
- L'affacturage pour le restructuring
- Bon à savoir sur le restructuring
- Diagnostiquer rapidement le niveau d'urgence financière
- Construire un plan de trésorerie à 13 semaines
- Utiliser l'affacturage pour restaurer la confiance des partenaires
- Sortir du restructuring : reconstruire une discipline du poste clients
- FAQ : questions et réponses
📌 L'essentiel à retenir
Le restructuring consiste à réorganiser une entreprise pour traiter ses difficultés financières, opérationnelles ou stratégiques avant qu'elles ne deviennent irréversibles.
Il peut prendre plusieurs formes : restructuration financière, réduction des coûts, renégociation des dettes, optimisation du BFR, procédure amiable, procédure collective ou recherche de financements adaptés.
L'affacturage peut être un levier utile dans un plan de restructuring lorsque l'entreprise dispose encore de factures clients solides. Il permet de mobiliser plus rapidement les créances, de payer les fournisseurs stratégiques et de stabiliser la trésorerie pendant la phase de redressement.
Définition du restructuring
Le restructuring, ou restructuration d'entreprise, désigne l'ensemble des opérations visant à réorganiser une société confrontée à des difficultés financières, opérationnelles ou stratégiques, afin de restaurer sa performance et d'assurer sa pérennité.
Cette démarche peut inclure des changements stratégiques, managériaux ou opérationnels, tels que la modification des modes de production, des canaux de distribution ou de la gestion des stocks.

Contrairement aux idées reçues, le restructuring ne se limite pas aux licenciements ou à la fermeture d'usines. Il peut également être mis en œuvre de manière préventive, sans nécessairement entraîner de suppressions d'emplois. Par exemple, des entreprises auparavant performantes peuvent se retrouver en situation de risque du jour au lendemain, comme cela a été observé lors de la crise de la COVID-19.
Les principaux acteurs impliqués dans le restructuring sont les débiteurs (l'entreprise concernée), les créanciers (tels que les banques) et les actionnaires. Cette discipline requiert une expertise à la fois financière et juridique, et fait intervenir divers professionnels, notamment des cabinets d'audit, de conseil en stratégie, des avocats et des banques d'affaires.
En résumé, le restructuring est une approche globale visant à analyser et à traiter les causes profondes des difficultés d'une entreprise, en mettant en place des plans d'action adaptés pour préserver son activité et optimiser ses résultats.
Qu'est-ce que le restructuring ?

Le restructuring, également appelé restructuration d'entreprise, est un processus de transformation visant à réorganiser une structure pour améliorer sa situation financière, opérationnelle ou stratégique. Ce processus est généralement mis en œuvre lorsqu'une société fait face à des difficultés structurelles ou conjoncturelles, telles que des problèmes de rentabilité, de liquidité ou d'endettement.
L'objectif principal du restructuring est d'assurer la pérennité de l'entreprise en améliorant sa performance et en résolvant ses difficultés financières ou opérationnelles.
Il est important de noter que le restructuring n'est pas synonyme de faillite ou de dépôt de bilan, mais vise au contraire à éviter ces situations en anticipant et en traitant les problèmes de l'entreprise de manière proactive.
Les objectifs du restructuring
Les différentes formes de restructuring

Les acteurs impliqués
Les étapes du restructuring
Le processus de restructuring implique généralement plusieurs étapes :
Pourquoi une entreprise engage-t-elle un restructuring ?
Les motifs conduisant une entreprise à envisager un restructuring sont multiples. Voici des exemples de situations nécessitant un restructuration :Le restructuring n'est pas nécessairement synonyme de faillite. Il peut être un levier stratégique pour adapter une entreprise aux évolutions du marché et lui permettre de retrouver une trajectoire de croissance.
Les procédures de restructuring
Deux grandes catégories existent :
1. Les procédures amiables
2. Les procédures collectives

Le déroulement d'un restructuring
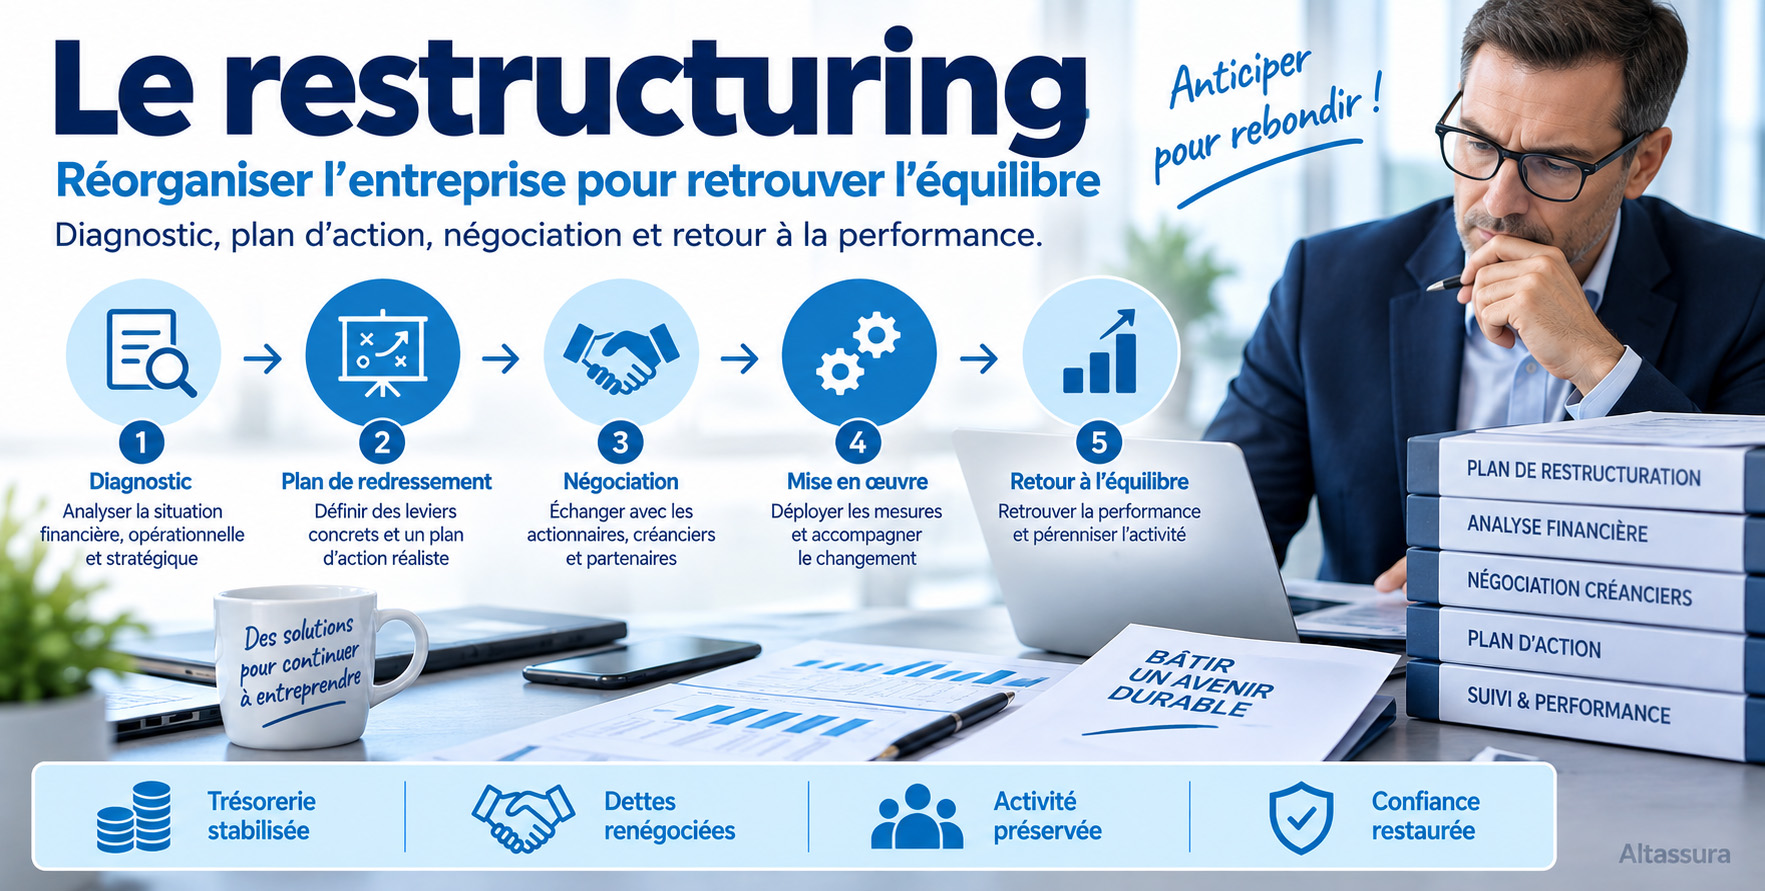
Un processus de restructuring réussi se déroule généralement en plusieurs étapes clés :
Lorsqu'une entreprise vacille sous le poids des difficultés financières, l'ombre menaçante de la faillite semble inévitable. Pourtant, le restructuring s'impose comme une lueur d'espoir, une réorganisation stratégique qui, si elle est menée avec précision et rigueur, peut mener à une véritable renaissance. Mais comment transformer une entreprise en crise en une structure pérenne et compétitive ?

Tout commence par un diagnostic complet. Comme un médecin face à un patient en détresse, il est essentiel d'identifier les causes profondes des difficultés. Est-ce un problème de trésorerie mal maîtrisée ? Une dette excessive ?
Une baisse du chiffre d'affaires ou une mauvaise gestion des coûts ? Ce travail d'analyse minutieux est le socle sur lequel reposera toute la stratégie de redressement. Sans une compréhension claire des failles de l'entreprise, aucun remède ne peut être efficace.
Vient ensuite l'élaboration du plan de redressement, véritable feuille de route pour sortir de la tourmente. À cette étape, les solutions doivent être concrètes et adaptées : réduction des charges, recentrage sur les activités les plus rentables, négociation avec les créanciers, mise en place d'un financement alternatif comme l'affacturage.
Rien ne peut être laissé au hasard. Chaque décision doit être calculée, chaque mesure doit servir un objectif précis : restaurer la viabilité économique et financière de l'entreprise. Mais un plan, aussi bien pensé soit-il, ne suffit pas. Il faut maintenant mobiliser les ressources nécessaires à sa mise en œuvre.
Cette phase cruciale implique souvent des négociations serrées avec les banques, les investisseurs, voire les fournisseurs, afin de rééchelonner les dettes, lever des fonds supplémentaires ou obtenir des conditions plus souples. Il s'agit également d'adapter la structure de financement : dans bien des cas, l'affacturage, qui permet de convertir immédiatement les créances en liquidités, devient un allié précieux pour alléger la pression sur la trésorerie et assurer le financement du quotidien.
La mise en œuvre opérationnelle constitue alors le véritable test de ce plan de restructuration. Ici, les décisions ne sont plus de simples intentions, mais des actions concrètes. Chaque mesure adoptée doit être appliquée avec discipline et suivie de près. Les équipes doivent être mobilisées, les dirigeants engagés, et chaque indicateur de performance surveillé avec attention. C'est une période de transition où chaque ajustement compte, chaque décision impacte l'avenir de l'entreprise.
Enfin, si toutes ces étapes sont menées avec rigueur et persévérance, l'entreprise entre dans la phase de sortie de restructuring. Les premiers signes de rétablissement apparaissent : la rentabilité revient, la trésorerie se stabilise, la confiance des partenaires économiques est restaurée. Ce qui semblait hier encore une tempête insurmontable devient un souvenir, une épreuve qui a forgé la résilience et la solidité de l'entreprise.
L'affacturage pour le restructuring
L'affacturage pour le restructuring constitue un outil très utilisé lors d'une restructuration, car il permet :
Le factoring n'est pas limité au stade de démarrage, forte croissance ou de consolidation, il offre une aide indispensable en cas de restructuration. En effet, l'affacturage offre à une entreprise en difficulté la possibilité de préserver ses lignes de trésorerie.
Contrairement aux financements traditionnels, la société d'affacturage accorde son soutien en se basant principalement sur la solidité financière et la fiabilité des clients, plutôt que sur la situation de l'entreprise elle-même.
Les avantages d'un restructuring bien mené.
Netflix était à deux doigts de la faillite en 2001 et a même tenté de se vendre à Blockbuster… qui a refusé l'offre ! Grâce à un repositionnement stratégique et une restructuration financière, Netflix est devenu un géant du streaming.
Tesla a frôlé la catastrophe en 2008 avant qu'Elon Musk ne restructure l'entreprise en obtenant un financement d'urgence. Aujourd'hui, Tesla vaut plusieurs centaines de milliards de dollars.
LEGO a connu une crise majeure en 2003 avec des dettes colossales. Une restructuration de sa gamme de produits et de sa gestion financière a permis son incroyable renaissance.
Finalement le restructuring, c'est comme un reset financier : bien utilisé, il peut transformer une entreprise en déclin en leader mondial !
Bon à savoir sur le restructuring
Les chiffres-clés à connaître
Plus de 70% à 80% des procédures amiables (mandat ad hoc, conciliation) sont un succès ! Près de 70% des procédures collectives (redressement judiciaire) aboutissent en liquidation directe, d'où l'importance d'une anticipation efficace.
Le restructuring ne signifie pas forcément faillite !
Contrairement aux idées reçues, un restructuring n'implique pas nécessairement un dépôt de bilan ou une liquidation. Il s'agit avant tout d'un outil de redressement permettant à une entreprise de retrouver un équilibre financier et opérationnel.
Un processus qui peut être préventif
Le restructuring ne concerne pas uniquement les entreprises en crise avancée. Il peut être anticipé pour éviter des difficultés majeures, notamment en optimisant la structure des coûts, en renégociant les dettes ou en améliorant la gestion de trésorerie.
Les investisseurs y voient une opportunité
Certaines sociétés de capital-investissement se spécialisent dans le "distressed investing", c'est-à-dire l'achat d'entreprises en difficulté pour les restructurer et les revendre avec une forte plus-value. Un exemple célèbre ? General Motors, sauvé après la crise de 2008 et redevenu un leader mondial.
Un cadre légal bien défini
En France, le restructuring peut s'inscrire dans différentes procédures : mandat ad hoc, conciliation, sauvegarde, redressement judiciaire. Chaque option est adaptée à un niveau spécifique de difficulté financière.
Finance et droit, un duo essentiel
Le restructuring repose autant sur des mécanismes financiers (réduction de dettes, recherche de financements) que sur des procédures juridiques pour sécuriser les transactions et éviter la mise en cause de la responsabilité des dirigeants.
Une opportunité de transformation
Bien géré, un restructuring ne se limite pas à un simple sauvetage financier. Il peut aussi être l'occasion de moderniser l'entreprise, revoir son modèle économique et renforcer sa compétitivité à long terme.
Si nous devions résumer, le restructuring est une démarche stratégique, opérationnelle et financière destinée à réorganiser une entreprise en difficulté. Il repose sur une anticipation précoce des difficultés, l'accompagnement par des experts spécialisés, et l'utilisation de solutions financières adaptées, telles que l'affacturage. Mené avec réactivité et rigueur, le restructuring permet aux entreprises de renouer avec la croissance et d'éviter les risques liés à la cessation de paiement.
Diagnostiquer rapidement le niveau d'urgence financière
Un restructuring efficace commence rarement par une grande décision spectaculaire. Il commence par un diagnostic simple, froid et chiffré. Le dirigeant doit répondre à une question prioritaire : l'entreprise traverse-t-elle une tension passagère de trésorerie ou un déséquilibre plus profond de son modèle économique ? Cette distinction change tout. Une tension ponctuelle peut être absorbée avec un financement adapté. Un problème structurel exige une réorganisation plus large.
Exemple concret : une PME de négoce réalise 2,4 M€ de chiffre d'affaires, mais ses clients paient en moyenne à 70 jours alors que ses fournisseurs exigent un paiement à 30 jours. Sur le papier, l'activité progresse. En réalité, chaque nouvelle commande consomme de la trésorerie. Le problème n'est pas forcément la rentabilité immédiate, mais le besoin en fonds de roulement. Dans ce cas, l'affacturage peut devenir un levier de restructuring, car il transforme les factures clients en liquidités plus rapides.
Autre cas : une entreprise industrielle perd 8 % de marge brute parce que ses coûts d'achat ont augmenté, mais elle continue à vendre aux anciens prix. Ici, l'affacturage ne suffit pas. Il peut donner de l'air à court terme, mais il ne corrige pas la cause : une marge devenue insuffisante. Le plan de restructuring doit donc traiter les prix, les achats, la production et le mix clients.
Les ventes augmentent mais le compte bancaire baisse.
Délais clients trop longs, stock élevé ou fournisseurs payés trop vite.
Plan de trésorerie, relance, affacturage, négociation fournisseurs.
Le chiffre d'affaires est stable mais les pertes augmentent.
Marge insuffisante, charges fixes trop élevées, prix mal ajustés.
Repricing, réduction des coûts, recentrage sur clients rentables.
Construire un plan de trésorerie à 13 semaines
Dans une phase de restructuring, le plan de trésorerie à 13 semaines est un outil central. Il ne remplace pas le bilan ou le compte de résultat, mais il répond à une question plus immédiate : l'entreprise peut-elle tenir les prochaines semaines ? Le dirigeant, le CFO ou le DAF doit y faire figurer les encaissements attendus, les décaissements indispensables et les arbitrages possibles.
Exemple concret : une société de services attend 180 000 € de règlements clients sur les deux prochains mois. En face, elle doit payer 75 000 € de salaires, 42 000 € d'URSSAF, 35 000 € de fournisseurs et 18 000 € d'échéances bancaires. Si les clients paient avec trois semaines de retard, la société peut se retrouver bloquée alors même que les factures existent. L'affacturage peut permettre de financer une partie des 180 000 € et de sécuriser les sorties prioritaires.
Le plan à 13 semaines permet également de négocier plus sérieusement avec les partenaires. Une banque, un factor, un fournisseur ou un investisseur acceptera plus facilement de discuter si l'entreprise présente un calendrier précis plutôt qu'un simple besoin global de trésorerie. Le restructuring devient alors un plan documenté, pas seulement une demande d'urgence.
| Période | Encaissements prévus | Décaissements prévus | Action possible |
|---|---|---|---|
| Semaine 1 | 25 000 € | 48 000 € | Relance immédiate des factures échues et paiement priorisé. |
| Semaine 2 | 15 000 € | 32 000 € | Mobilisation d'une facture de 40 000 € par affacturage. |
| Semaine 3 | 70 000 € | 44 000 € | Règlement fournisseur stratégique et maintien des livraisons. |
| Semaine 4 | 30 000 € | 28 000 € | Stabilisation et suivi des clients encore en retard. |
Utiliser l'affacturage pour restaurer la confiance des partenaires
Dans un restructuring, la trésorerie ne sert pas seulement à payer les factures. Elle sert aussi à restaurer la confiance. Un fournisseur qui doute peut réduire ses délais, exiger un paiement comptant ou bloquer les livraisons. Une banque peut refuser d'augmenter une ligne court terme. Un client important peut s'inquiéter de la capacité de l'entreprise à livrer. L'affacturage peut alors jouer un rôle concret : transformer les créances clients en cash plus rapide pour stabiliser l'exploitation.
Exemple concret : une entreprise de distribution doit 90 000 € à trois fournisseurs clés. En parallèle, elle détient 160 000 € de factures clients sur des débiteurs solides, payables dans 45 à 60 jours. Sans affacturage, elle doit attendre. Avec une avance de 85 %, elle peut mobiliser environ 136 000 € avant l'échéance. Cette liquidité permet de régler les fournisseurs stratégiques, de débloquer les commandes et de maintenir les ventes.
Ce mécanisme est particulièrement utile lorsque l'entreprise conserve une vraie activité commerciale mais subit un décalage de cash. Le factor regarde surtout la qualité des clients facturés. Une société en restructuring peut donc obtenir une solution si ses débiteurs sont solides, si ses factures sont propres et si les litiges sont maîtrisés.
Le point décisif est la qualité du dossier. Un factor sera plus attentif si l'entreprise présente une balance âgée claire, des factures récentes, des bons de commande, des justificatifs de livraison et peu de litiges. En restructuring, la transparence est préférable à l'optimisme. Il vaut mieux expliquer les difficultés et présenter un plan crédible que masquer les tensions.
Sortir du restructuring : reconstruire une discipline du poste clients
Un restructuring réussi ne se limite pas à obtenir un financement ou à négocier un report de dette. La vraie sortie se joue dans la discipline de gestion. Si l'entreprise ne change pas ses habitudes, les mêmes causes produiront les mêmes tensions : factures envoyées trop tard, relances irrégulières, clients fragiles trop financés, marges mal suivies ou encours trop concentrés.
Exemple concret : une PME du BTP sort d'une période de tension après avoir obtenu un étalement fournisseur et une ligne d'affacturage. Si elle continue à accepter des chantiers avec situations mal validées, factures contestées et délais clients non maîtrisés, elle risque de retomber dans les mêmes difficultés. Le plan de sortie doit donc intégrer des règles simples : acompte au démarrage, validation des situations, relance avant échéance, contrôle des encours par client et financement des créances propres.
Le dirigeant doit également mettre en place des indicateurs de suivi. Le chiffre d'affaires ne suffit pas. Il faut suivre la marge, le DSO, le niveau de trésorerie, les factures échues, les litiges, le taux de relance et la concentration du poste clients. Ces indicateurs permettent d'agir avant que la situation ne redevienne critique.
Relances tardives, encours mal suivis, absence de prévision de trésorerie, fournisseurs payés dans l'urgence, factures clients non financées malgré des délais longs.
Balance âgée suivie chaque semaine, affacturage sur factures propres, seuils d'encours par client, prévision à 13 semaines, litiges traités avant échéance.
FAQ : questions et réponses
Pour aller plus loin, cette FAQ répond aux questions pratiques que se posent les dirigeants, DAF, CFO, crédit managers, comptables, fondateurs, gérants et décideurs lorsqu'ils doivent restructurer une entreprise, préserver la trésorerie et sécuriser le poste clients.
👉 Les premiers signaux sont souvent visibles dans la trésorerie : retards fournisseurs, découvert récurrent, charges sociales difficiles à payer, clients qui paient trop tard, marges qui baissent ou banque qui refuse d'accompagner. Le restructuring devient nécessaire lorsque les difficultés ne sont plus un incident isolé mais un fonctionnement répété. L'objectif est d'agir avant que la situation ne bloque l'activité.
👉 Un problème de trésorerie signifie que l'argent entre trop tard ou sort trop vite. L'entreprise peut être rentable mais manquer de cash. Un problème de rentabilité signifie que l'activité ne dégage pas assez de marge pour couvrir ses charges. L'affacturage peut aider dans le premier cas, mais il ne corrigera pas seul une marge insuffisante. Le diagnostic doit donc séparer les deux sujets.
👉 Oui, dans certains cas. Le factor regarde la situation de l'entreprise, mais aussi la qualité des clients facturés. Si les débiteurs sont solides, les factures récentes, les prestations réalisées et les litiges limités, une solution peut être étudiée. En revanche, des factures anciennes, contestées ou concentrées sur des clients fragiles compliquent fortement le dossier.
👉 Il faut préparer un plan de trésorerie à 13 semaines, une balance âgée clients, une liste des factures mobilisables, les dettes fournisseurs, les dettes fiscales et sociales, les échéances bancaires, les derniers comptes disponibles et un résumé des actions déjà engagées. Plus le dossier est clair, plus les partenaires peuvent comprendre le besoin réel et proposer une réponse adaptée.
👉 C'est possible si le dossier est structuré et si les créances présentées sont de bonne qualité. L'affacturage peut contribuer à stabiliser la trésorerie pendant les discussions avec les créanciers. Il faut toutefois présenter une information transparente au factor et vérifier que le contrat reste compatible avec la situation juridique et financière de l'entreprise.
👉 Les fournisseurs veulent surtout savoir s'ils seront payés et si l'activité va continuer. Il faut leur présenter un calendrier réaliste, prioriser les fournisseurs indispensables et éviter les promesses vagues. Un financement par affacturage peut aider à régler les fournisseurs stratégiques en utilisant les factures clients comme source de liquidité.
👉 Pas nécessairement. Il peut être préférable d'écarter les clients litigieux, les factures anciennes, les débiteurs trop fragiles ou les encours difficiles à justifier. En restructuring, l'objectif n'est pas de financer n'importe quelle créance, mais de mobiliser les factures les plus propres pour obtenir de la trésorerie sans créer de nouveaux problèmes.
👉 Il faut expliquer que le restructuring est une démarche de réorganisation et de redressement. Le message doit rester factuel : l'entreprise identifie ses difficultés, met en place un plan, sécurise sa trésorerie et adapte son fonctionnement. Plus la communication est claire, plus les partenaires comprennent qu'il s'agit d'une action de pilotage, pas d'un abandon.
👉 Il faut suivre la trésorerie disponible, les encaissements prévus, les retards clients, les factures échues, les dettes urgentes, les commandes confirmées, la marge brute, le niveau de stock, les litiges et le montant des créances finançables. Ces indicateurs doivent être simples, mis à jour souvent et partagés avec les personnes qui prennent les décisions.
👉 Il faut demander de l'aide dès que l'entreprise ne parvient plus à arbitrer seule entre banques, fournisseurs, dettes fiscales, clients en retard et besoins de financement. Un conseil spécialisé, un avocat, un expert-comptable, un administrateur judiciaire ou un courtier en affacturage peut aider à structurer le plan. Attendre trop longtemps réduit souvent le nombre d'options disponibles.
