Vous avez livré une marchandise à un client, émis votre facture, mais son règlement n'arrivera que dans 45 ou 60 jours. Pour ne pas immobiliser votre trésorerie, vous transmettez cette créance à une société d'affacturage. Dans cette opération, votre entreprise devient le cédant.
Mis à jour le 19 octobre 2026 par Altassura.
- Définition du cédant
- Cédant, cessionnaire et débiteur cédé
- Subrogation, cession, Dailly
- Schéma de fonctionnement
- Exemple chiffré
- Obligations du cédant
- Notification et paiement
- Risques et recours
- Selon les formules
- Contrôles avant cession
- Ce que le cédant conserve
- Bien choisir son contrat
- FAQ : 10 cas pratiques
Encore faut-il distinguer trois intervenants que l'on confond souvent : le cédant qui transmet la créance, le factor qui la reçoit et le débiteur cédé qui doit régler la facture. Cette différence détermine qui finance, qui encaisse, qui peut contester une facture et qui supporte les risques.
📌 L'essentiel à retenir
Le cédant est l'entreprise qui transmet une créance à un tiers. En affacturage, ce tiers est le factor : il devient cessionnaire en cas de cession de créance ou de cession Dailly, ou subrogé en cas de subrogation conventionnelle, le mécanisme le plus courant en France. Le client demeure le débiteur cédé. Pour le cédant, l'enjeu n'est pas seulement d'obtenir une avance : il doit présenter une créance justifiée, respecter les modalités de transfert, signaler les avoirs et litiges et connaître les risques restant à sa charge selon le contrat.
Qu'est-ce qu'un cédant en affacturage ?
Le cédant est le créancier initial : une entreprise qui détient une créance commerciale à l'encontre d'un client et qui la transmet à un tiers. En pratique, c'est souvent le fournisseur ou le prestataire qui émet la facture. Lorsqu'il travaille avec une société d'affacturage, on l'appelle aussi adhérent ou entreprise affacturée.
Prenons une PME qui vend pour 30 000 € de pièces industrielles à un fabricant automobile, avec règlement à 60 jours. La PME a exécuté sa livraison, puis émis une facture. Elle détient donc une créance sur son client. Si elle la transfère à un factor pour être financée, elle est le cédant de cette créance. Son client reste l'acheteur et le débiteur de la facture.
Ce vocabulaire vient du droit de la cession de créance. L'article 1321 du Code civil distingue expressément le créancier cédant, le cessionnaire et le débiteur cédé. Pour approfondir le mécanisme, consultez notre définition de la cession de créance.
Le cédant n'est ni le factor ni le client qui doit payer. Il est le titulaire initial de la créance. Une fois celle-ci régulièrement transférée, le factor peut en réclamer le paiement dans les conditions prévues par le mécanisme juridique utilisé.
Cédant, cessionnaire, débiteur cédé : qui fait quoi ?
Imaginez une opération à trois personnes : l'une a vendu, la deuxième finance et reçoit les droits sur la créance, la troisième a acheté et doit payer. Voilà le cœur de l'affacturage. La difficulté est que leurs appellations juridiques ne suivent pas le sens habituel des flux commerciaux.
| Acteur | Rôle dans l'opération | Exemple concret |
|---|---|---|
| Cédant Le fournisseur | Émet une facture, détient initialement la créance, puis la transmet au factor. | Une entreprise de transport qui a facturé 12 000 € à son donneur d'ordre. |
| Factor Cessionnaire ou subrogé | Reçoit la créance et peut en percevoir le paiement. Il peut avancer de la trésorerie et assurer des services associés. | La société d'affacturage qui finance cette facture. |
| Débiteur cédé Le client du fournisseur | Reste tenu du paiement de la facture, sous réserve de ses droits et éventuelles contestations. | Le donneur d'ordre qui doit régler les 12 000 €. |
Dans l'expression « débiteur cédé », ce n'est pas le client qui est vendu ou transféré : c'est la créance détenue sur lui. Le fournisseur conserve sa relation commerciale avec son client, même si le destinataire du paiement change.
Subrogation, cession de créance ou cession Dailly : trois façons de transmettre la créance
Le mot « cédant » est employé dans tous les cas, mais la créance peut être transmise au factor par trois mécanismes juridiques différents. En France, la subrogation conventionnelle est le plus courant en affacturage : le factor paie la facture au cédant et reçoit en échange une quittance subrogative. Certains factors, notamment les établissements bancaires, utilisent aussi la cession Dailly.
| Subrogation conventionnelle | Cession de créance de droit commun | Cession Dailly | |
|---|---|---|---|
| Texte | Articles 1346-1 et suivants du Code civil | Articles 1321 et suivants du Code civil | Articles L313-23 et suivants du Code monétaire et financier |
| Ce qui opère le transfert | Le paiement fait par le factor, constaté par une quittance subrogative | Un acte de cession écrit | La remise d'un bordereau au cessionnaire |
| Nom du factor | Subrogé | Cessionnaire | Cessionnaire, obligatoirement un établissement de crédit ou une société de financement |
| Effet envers les tiers | Dès le paiement | Dès la date de l'acte | À la date portée sur le bordereau |
| Effet envers le débiteur | Opposable s'il en a été informé ou s'il en a pris acte | Opposable après notification ou prise d'acte | Le débiteur peut payer le cédant tant qu'il n'a pas reçu de notification |
Pour le cédant, la conséquence pratique est la même : une fois le transfert réalisé et porté à la connaissance du client, c'est le factor qui doit être payé. Les détails (forme des documents, mentions sur les factures, sort des accessoires de la créance) dépendent du mécanisme prévu par le contrat.
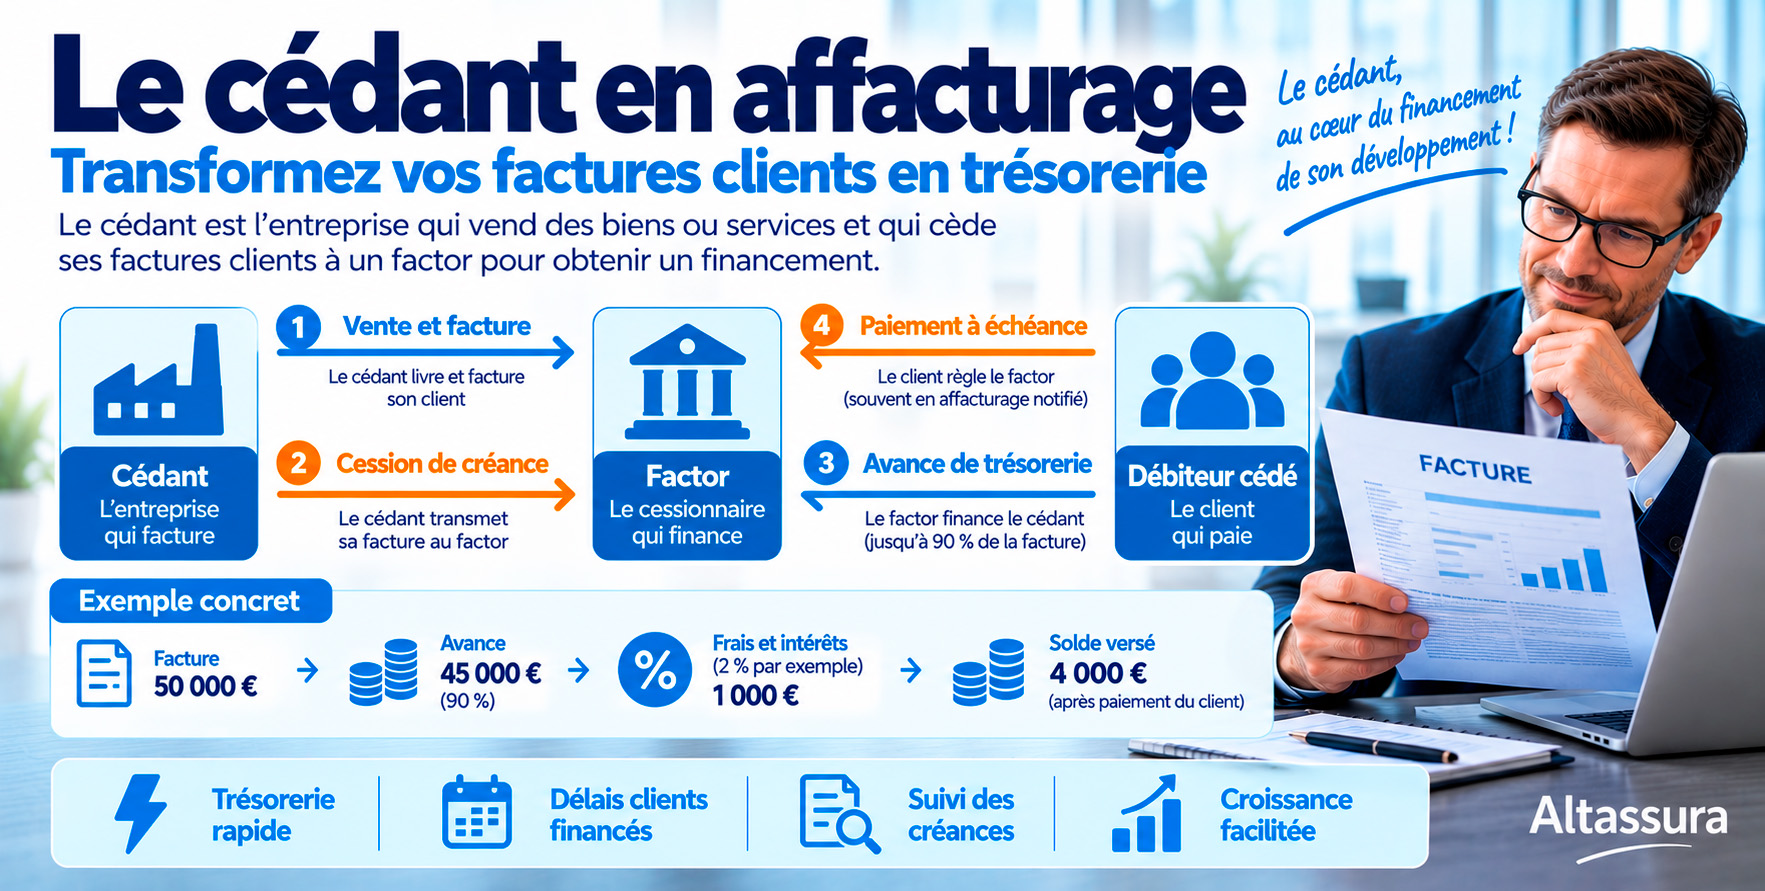
Schéma : les flux entre le cédant, le factor et le débiteur cédé
Le diagramme ci-dessous représente un affacturage notifié, dans lequel le débiteur est informé des modalités de paiement. Les flèches distinguent la livraison, le transfert de créance, l'avance de trésorerie, le règlement du client et le reversement du solde.
Le cédant livre les marchandises ou réalise la prestation, puis émet une facture conforme.
La créance éligible est transférée au factor selon les documents et procédures du contrat.
Le factor finance le cédant ; le débiteur règle ensuite le factor, qui reverse le solde au cédant.
Exemple chiffré : une facture de 50 000 € cédée au factor
Une entreprise de maintenance industrielle réalise une intervention pour une société de logistique. Sa facture de 50 000 € TTC est payable à 60 jours. La créance est acceptée par le factor, avec une avance de 90 % et une retenue illustrative de 10 %. Pour simplifier, supposons un coût total de 500 €, déduit lors du décompte final.
| Opération | Montant | Conséquence |
|---|---|---|
| Facture émise par le cédant | 50 000 € | Le client doit 50 000 €. |
| Avance du factor (90 %) | 45 000 € | Le cédant dispose d'une trésorerie anticipée. |
| Part non avancée (10 %) | 5 000 € | Solde réservé dans cet exemple, sous réserve des conditions contractuelles. |
| Paiement du débiteur cédé au factor | 50 000 € | La facture est réglée à l'échéance. |
| Solde reversé au cédant après 500 € de frais | 4 500 € | Le total net reçu par le cédant est de 49 500 €. |
Le cédant reçoit donc 45 000 € avant l'échéance, plutôt que d'attendre le règlement des 50 000 € par son client. Le coût de 500 € correspond uniquement à cette hypothèse pédagogique : il ne constitue ni un tarif standard ni une proposition commerciale. Dans la pratique, une partie des frais, notamment la commission de financement, est souvent prélevée dès l'avance. Pour d'autres simulations, consultez nos exemples d'affacturage et notre page sur le fonds de garantie.
L'avance du factor n'est pas une nouvelle vente. La prestation n'est facturée qu'une fois au client. La cession modifie le financement et le suivi de la créance, pas le montant du chiffre d'affaires généré par l'opération.
Quelles sont les obligations du cédant envers le factor ?
Le rôle du cédant ne s'arrête pas au dépôt d'une facture. Il doit fournir une information fiable au factor et respecter les déclarations, garanties et procédures prévues par son contrat. C'est souvent sur ces points que se jouent les demandes de pièces, les blocages de financement et les régularisations.
Exemple dans le BTP : un sous-traitant transmet au factor une facture relative à une situation de travaux non encore validée. Le donneur d'ordre conteste l'avancement. Même si le chantier progresse, le factor peut refuser de financer immédiatement une créance dont l'exigibilité ou le montant reste discuté. Le bon réflexe consiste à clarifier les documents de validation en amont.
Un grossiste cède une facture de 18 000 €, puis accorde 2 000 € de remise à son client pour des articles défectueux. S'il ne communique pas l'avoir au factor, les montants suivis ne correspondent plus à la dette réelle. Le factor pourra demander une régularisation selon le contrat.
Le débiteur cédé doit-il payer directement le factor ?
Dans l'affacturage notifié, c'est généralement le cas. Le débiteur est informé du transfert ou des modalités de règlement, et la facture mentionne le destinataire du paiement. Le service comptable du client doit alors vérifier les instructions applicables à la créance concernée pour éviter un virement vers le mauvais compte.
Sur le plan juridique, les conditions dépendent du mécanisme employé. Pour une cession de créance de droit commun, l'article 1324 du Code civil prévoit qu'en l'absence de consentement préalable, la cession n'est opposable au débiteur que s'il a reçu notification ou en a pris acte. En subrogation conventionnelle, le débiteur ne peut se voir opposer la subrogation que si elle lui a été notifiée ou s'il en a pris acte. En cession Dailly, le débiteur qui n'a pas reçu de notification se libère valablement en payant le cédant. Voir le tableau comparatif plus haut.
Exemple : une société de nettoyage a cédé une facture de 9 600 €. Son client reçoit une instruction de règlement indiquant un compte dédié au factor. Si le client hésite à modifier le bénéficiaire, il doit faire vérifier la notification par son service comptable ou juridique, plutôt que d'ignorer le changement.
Le transfert n'efface pas une prestation incomplète, un défaut de livraison ou un désaccord sur le prix. Le débiteur conserve en principe les moyens de défense qu'il aurait pu opposer au cédant, dans les limites prévues par le mécanisme utilisé.
Qui supporte le risque si le débiteur cédé ne paie pas ?
Tout dépend de la cause de l'impayé et du contrat. Il faut distinguer trois situations qui se ressemblent en apparence, mais n'ont pas les mêmes conséquences :
Le client n'a plus les moyens de payer. Une garantie contre le risque de crédit peut intervenir, dans la limite des plafonds, exclusions et conditions du contrat.
Le client refuse de payer car il conteste la prestation. Même un contrat dit « sans recours » ne garantit pas automatiquement une facture contestée.
La créance a été cédée deux fois, mal identifiée ou déclarée avec une erreur. Le contrat peut prévoir une reprise de financement ou une restitution des sommes avancées.
Une entreprise qui livre des marchandises conformes à un client devenu insolvable n'est donc pas dans la même situation qu'une entreprise dont la livraison est contestée. Pour les protections possibles, voir la complémentarité entre affacturage et assurance-crédit.
Une garantie du risque d'insolvabilité n'est ni illimitée ni universelle. Avant de signer, demandez une réponse écrite sur les plafonds par débiteur, les cas de dilution, les litiges, les exclusions et les événements déclenchant une rétrocession ou une demande de remboursement.
Et si c'est le cédant qui entre en procédure collective ?
Les créances régulièrement transmises au factor avant le jugement d'ouverture ne font plus partie du patrimoine du cédant : elles restent acquises au factor, qui continue d'en percevoir le paiement. Les sommes que le cédant reçoit encore de ses clients sur ces factures doivent être reversées au factor. En revanche, le financement des nouvelles factures n'est pas garanti : le contrat peut prévoir sa suspension ou sa résiliation, et l'administrateur judiciaire devra se prononcer sur sa poursuite.
Le rôle du cédant change-t-il selon la formule d'affacturage ?
Le cédant reste l'entreprise à l'origine de la facture, mais son organisation quotidienne varie selon le produit choisi. C'est particulièrement visible dans la gestion de la relation client et des encaissements.
| Formule | Ce que fait le cédant | Relation avec le débiteur |
|---|---|---|
| Classique notifié | Transmet ses créances et les justificatifs ; le factor peut prendre en charge la relance. | Le client est informé et règle normalement le factor. |
| Confidentiel | Conserve habituellement la gestion de la relation et du recouvrement selon un circuit encadré. | Le client n'est normalement pas informé de l'intervention du factor. |
| Ponctuel | Propose des factures déterminées au lieu de céder nécessairement tout son poste clients. | Les conditions de notification et de règlement dépendent de l'offre. |
Exemple commercial : un cabinet de conseil qui facture dix grands comptes souhaite continuer à assurer lui-même les relances pour préserver ses relations. Une formule confidentielle ou non gérée peut être étudiée ; elle ne sera pas nécessairement proposée à toutes les tailles d'entreprise et exige une organisation rigoureuse.
En reverse factoring, ou affacturage inversé, le programme est généralement initié par un grand acheteur afin que ses fournisseurs puissent obtenir un paiement anticipé. Le fournisseur qui mobilise sa créance peut toujours en être le cédant : ce qui change, c'est l'initiative et l'organisation du programme.
Les 8 points de contrôle avant de céder une facture
Cette vérification prend moins de temps que le traitement d'un refus de financement. Elle est particulièrement utile pour les entreprises qui émettent des factures à des clients grands comptes, avec des procédures administratives strictes.
- Créance certaine et documentée : la vente est réelle, la livraison ou la prestation peut être justifiée.
- Bon débiteur identifié : raison sociale exacte et coordonnées de facturation à jour.
- Montant cohérent : aucune remise ou avoir connu n'a été omis.
- Échéance justifiée : le délai résulte des conditions commerciales applicables.
- Client éligible : l'agrément, le plafond ou les critères du factor permettent la mobilisation.
- Absence de double mobilisation : la même créance n'a pas déjà été transférée ou donnée en garantie d'une manière incompatible.
- Pas de clause d'incessibilité bloquante : certaines conditions générales d'achat de grands donneurs d'ordre interdisent la cession des créances. Entre professionnels, la loi limite fortement la portée de ces clauses, mais leur présence peut compliquer la relation avec le client : vérifiez-la avec votre factor.
- Consignes de paiement prêtes : le service client et l'administration des ventes savent comment traiter les questions et les encaissements.
Demandez chaque mois un état rapprochant factures émises, factures cédées, montants financés, avoirs, encaissements et retenues. Un bon taux de financement annoncé n'a que peu de valeur si une partie importante des créances est ensuite déclarée inéligible.
Ce que le cédant conserve après la cession
Transférer une créance ne signifie pas transférer l'intégralité du contrat commercial. Le fournisseur reste responsable, dans les conditions de son contrat avec le client, de la qualité des marchandises, de la réalisation de ses prestations et de ses obligations commerciales. Il reste aussi l'interlocuteur naturel pour un service après-vente, une erreur de livraison ou une contestation technique.
Cette distinction compte lorsqu'une entreprise envisage l'affacturage pour « ne plus s'occuper des clients ». La relance des factures peut être déléguée, mais la bonne exécution de la vente demeure essentielle. Le cédant doit ainsi coordonner ses équipes commerciales, comptables et logistiques avec les interlocuteurs du factor.
Et dans les comptes du cédant ?
Dans les comptes sociaux français, une créance transmise au factor est en général retirée du poste clients et remplacée par une créance sur le factor, correspondant notamment au fonds de garantie et au solde à recevoir. Le risque de recours conservé par le cédant est mentionné dans l'annexe. En normes IFRS, la créance ne sort du bilan que si la quasi-totalité des risques et avantages est transférée au factor, ce que permet seulement un programme spécifiquement structuré : voir notre page sur l'affacturage déconsolidant. Le traitement exact est à valider avec votre expert-comptable.
Comment bien choisir son contrat quand on est cédant ?
Au lieu de comparer uniquement une commission, vérifiez le montant réellement mobilisable, le délai de mise à disposition des fonds, les clients couverts, les litiges exclus, les modalités de notification et les conséquences d'un règlement reçu sur le mauvais compte. Une solution attractive sur le papier peut devenir contraignante si votre métier génère beaucoup d'avoirs ou de factures soumises à validation.
Par exemple, une entreprise de négoce avec 200 factures mensuelles de faible montant n'a pas les mêmes besoins administratifs qu'une entreprise d'ingénierie émettant cinq factures importantes et conditionnées à des jalons contractuels. Le profil des débiteurs et la nature des créances comptent souvent autant que le chiffre d'affaires.
Vous souhaitez céder vos factures dans de bonnes conditions ?
Comparez les solutions d'affacturage selon votre activité, vos clients, le niveau de financement attendu et la gestion de votre poste clients. Un contrat adapté doit sécuriser le circuit des factures, pas simplement afficher une avance élevée.
FAQ : 10 situations particulières concernant le cédant
Voici dix questions pratiques qui complètent les explications précédentes, notamment sur les cas inhabituels rencontrés en comptabilité, dans les groupes de sociétés ou lors d'une opération commerciale.
Pas simplement parce qu'elle détient le capital de la filiale. Le cédant doit disposer des droits sur la créance et être habilité à la transmettre. Si la facture appartient à la filiale, il faut organiser juridiquement le transfert ou prévoir un programme d'affacturage adapté au groupe. Une centralisation de trésorerie ne remplace pas cette vérification.
Le droit commun permet en principe une cession partielle de créance : l'article 1321 du Code civil vise tout ou partie de la créance. En pratique, un factor peut refuser ce montage pour éviter des difficultés de paiement, de priorité ou de rapprochement comptable. Il faut donc vérifier explicitement que la formule le permet.
Il doit signaler la modification au factor et mettre à jour les informations nécessaires, y compris les données d'identification et les modèles de factures ou de notification. Un simple changement de dénomination n'a pas la même portée qu'un changement de personne morale : en cas de fusion ou d'apport d'activité, les conséquences doivent être examinées séparément.
Il ne doit pas le décider unilatéralement. Une modification de l'échéance affecte les droits et le financement du bénéficiaire de la créance. Il faut obtenir l'accord requis par le contrat d'affacturage, puis tracer l'accord avec le client et le factor pour éviter tout désaccord sur la date de paiement.
Le client peut demander des justificatifs lui permettant de vérifier l'identité du créancier habilité à recevoir le paiement. Selon le mécanisme de transmission et les documents disponibles, le cédant et le factor peuvent fournir une notification, une attestation ou les pièces appropriées, sans nécessairement communiquer l'intégralité du contrat commercial et financier confidentiel.
Oui, si le contrat et le factor acceptent cette devise ainsi que le débiteur concerné. Le cédant doit vérifier les règles de conversion, le risque de change, les frais, les dates de valeur et la manière dont les écarts éventuels seront imputés. Une facture de 100 000 dollars ne correspond pas nécessairement à un financement net fixe en euros.
Cela peut être possible, à condition de respecter les éventuelles clauses d'exclusivité, les périmètres de clientèle ou de facturation et les priorités sur les créances. Une même créance ne doit pas être mobilisée deux fois de manière incompatible. Une répartition clairement documentée par clients, pays ou activités évite les conflits entre financeurs.
Le cédant doit avertir rapidement le factor, fournir les pièces établissant le véritable cocontractant et demander les corrections nécessaires. Selon la gravité de l'erreur, il peut être nécessaire d'annuler la facture, d'établir les documents rectificatifs requis et de réexaminer l'éligibilité de la créance. Le seul changement d'un intitulé dans un tableau de suivi ne suffit pas toujours.
Les accessoires de la créance peuvent suivre son transfert, mais il faut vérifier qui est titulaire du droit à pénalité, quelles stipulations contractuelles s'appliquent et qui peut en réclamer le paiement. Il serait imprudent que le cédant encaisse séparément des pénalités liées à une facture cédée sans coordination avec le factor.
La résiliation ne retransfère pas automatiquement toutes les créances au cédant. Les factures encore détenues ou gérées par le factor doivent faire l'objet d'un apurement ou d'un dispositif de sortie conforme au contrat : encaissement, rapprochement des avoirs, éventuelles rétrocessions et liquidation des retenues. Il est utile d'obtenir un état de clôture facture par facture.
Précision juridique : les règles varient selon que l'opération repose sur une cession de créance, une subrogation ou une cession Dailly, ainsi que selon les clauses signées. Les exemples de financement de cette page sont illustratifs et ne constituent pas une offre.