Vous avez livré une commande et adressé votre facture. Le client dispose de 60 jours pour payer, mais votre entreprise doit régler ses fournisseurs et ses salariés dès maintenant. Un factor vous apporte les fonds. Qui a désormais le droit de réclamer le règlement au client ?
La quittance subrogative aide à répondre à cette question : elle établit le lien entre un paiement réalisé par un tiers et le transfert des droits du créancier initial.
Mis à jour le 26 octobre 2026 par Altassura.
- Définition de la quittance subrogative
- Fonctionnement et schéma
- Conditions de validité
- Exemple de rédaction
- Différences avec la cession de créance
- Droits transmis et paiement partiel
- Quittance subrogative et affacturage
- Exemple chiffré en affacturage
- Information et paiement du débiteur
- Litiges, avoirs et procédures collectives
- Quittance et assurance-crédit
- Points de contrôle
- FAQ : cas pratiques
La quittance ne se résume pas à une formalité administrative. Mal identifiée, datée trop tôt ou déconnectée du paiement réel, elle peut compliquer le recouvrement. Bien utilisée, elle clarifie les droits du factor, les obligations du débiteur et le suivi de chaque facture financée.
L'essentiel à retenir
Une quittance subrogative atteste un paiement reçu d'un tiers et la transmission corrélative de droits contre le débiteur. La subrogation conventionnelle consentie par le créancier doit être expresse et concomitante au paiement, selon l'article 1346-1 du Code civil. Elle transmet la créance et ses accessoires dans la limite de ce qui a été payé. En affacturage, le factor paie en général la facture pour son montant total en l'inscrivant au compte courant de l'adhérent, puis en retient une partie en garantie : il faut donc distinguer les droits subrogés, la retenue et la trésorerie réellement disponible. Le débiteur doit être informé pour savoir à qui payer.
Qu'est-ce qu'une quittance subrogative ?
Une quittance subrogative est un document constatant qu'un créancier a reçu le paiement d'une autre personne que son débiteur et que ce tiers devient titulaire, dans les conditions de la loi, des droits attachés à la créance payée. On parle également de quittance subrogatoire ou de quittance de subrogation.
Le terme essentiel est subrogation : une personne prend la place du créancier dans ses droits. Contrairement à une simple quittance qui confirme un règlement, la quittance subrogative précise le transfert de droits consécutif au paiement.
Subrogeant : le fournisseur ou créancier initial qui reçoit le paiement.
Subrogé : le tiers payeur, par exemple un factor, qui acquiert les droits.
Débiteur : le client qui doit régler la créance commerciale.
Supposons un distributeur qui doit 20 000 € à son fournisseur. Un tiers paie ce fournisseur et reçoit une subrogation valable. Le client n'est pas libéré pour autant : il reste tenu de payer, mais le droit de réclamer la somme a changé de titulaire, dans la mesure du paiement subrogatoire.
Une quittance subrogative ne crée pas une nouvelle dette de 20 000 €. Elle organise le déplacement des droits sur la dette existante. Le débiteur ne doit évidemment pas payer deux fois la même créance.
Comment fonctionne une quittance subrogative ?
Le mécanisme combine un règlement effectif et la transmission des droits. Ce n'est ni un simple mandat de relance ni une promesse de financement. Le bénéficiaire doit pouvoir justifier sa qualité de créancier subrogé.
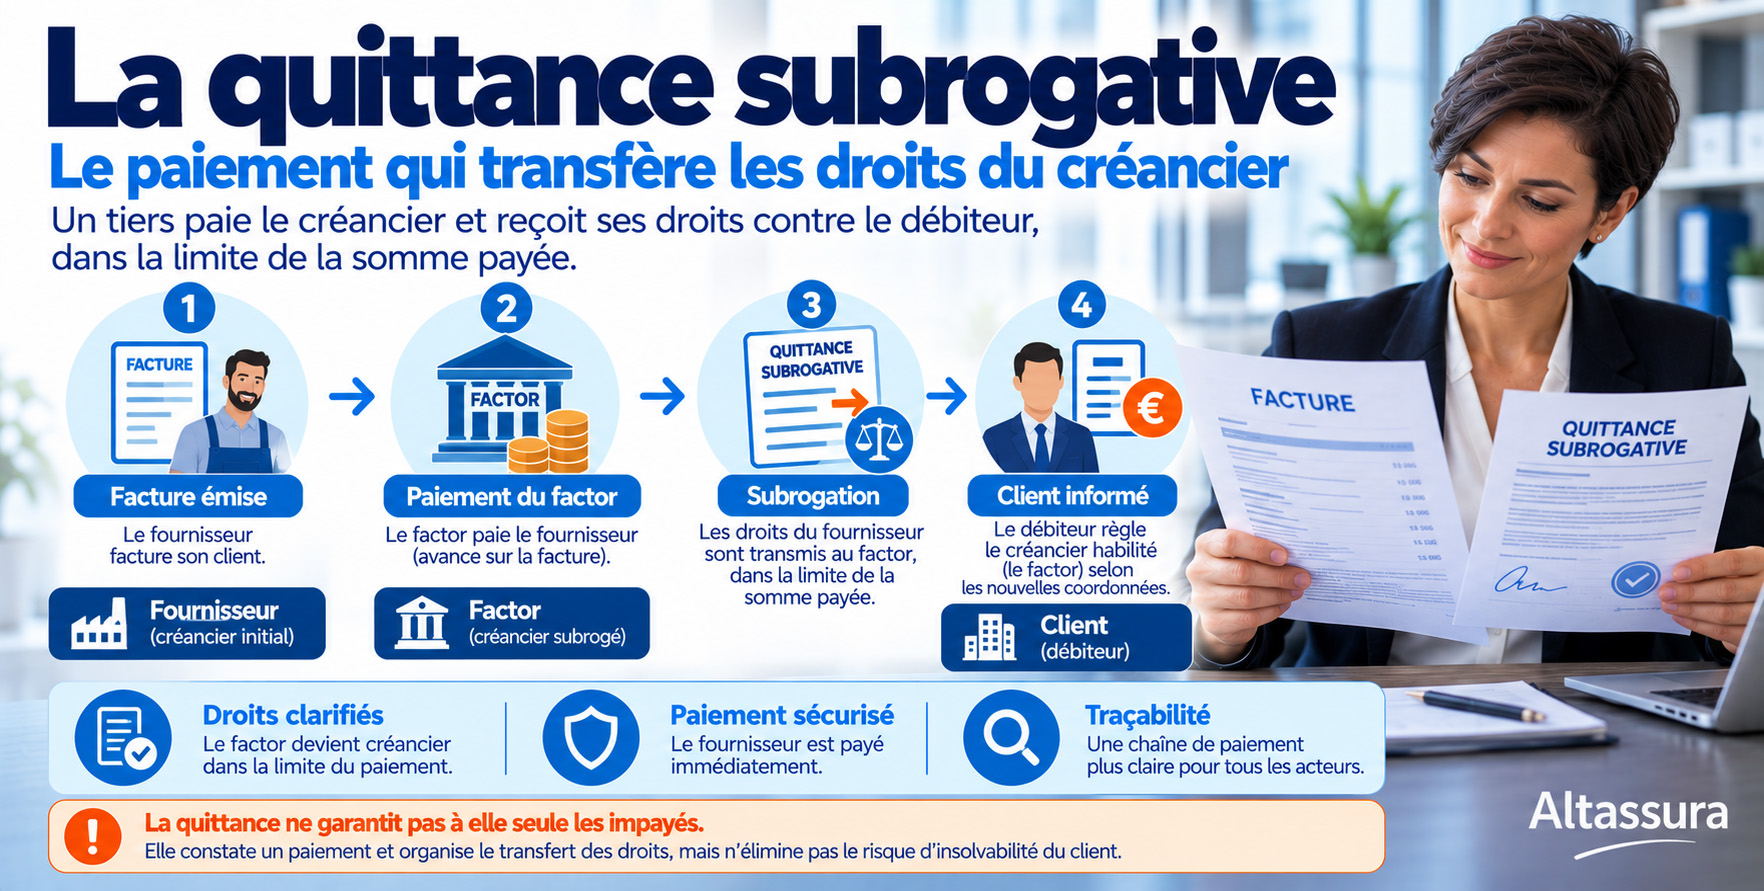
Schéma : les étapes d'une subrogation en affacturage
Le fournisseur émet une facture de 20 000 € et détient la créance sur son client.
Le factor paie le fournisseur, en général par inscription au crédit de son compte courant.
Le fournisseur subroge expressément le factor : la quittance constate le transfert des droits.
Le débiteur, informé, paie le factor à l'échéance.
Selon le contrat, le transfert peut aussi reposer sur une cession de créance plutôt que sur une subrogation. Les étapes 2 et 3 doivent être concomitantes, ou la subrogation prévue dans un acte antérieur au paiement.
Quelles conditions rendent la subrogation valable et opposable ?
Le Code civil, article 1346-1, exige que la subrogation conventionnelle à l'initiative du créancier soit expresse. Elle doit intervenir en même temps que le paiement, sauf si le créancier a manifesté, dans un acte antérieur, sa volonté de subroger le tiers au moment du paiement futur. La concomitance se prouve par tous moyens.
Le document écrit demeure une sécurité probatoire majeure, mais l'article 1346-1 n'impose pas, à lui seul, un modèle unique de quittance signé sur papier : ce qui compte est de prouver les conditions de la subrogation.
Une date inscrite sur le document ne remplace pas la réalité du règlement. Conservez les justificatifs bancaires et les conventions antérieures prévoyant, si nécessaire, la subrogation au paiement futur.
Comment rédiger une quittance subrogative ? Exemple de modèle
Il n'existe pas de formule universelle adaptée à toutes les opérations de factoring. Le modèle ci-dessous illustre une subrogation conventionnelle consentie par le créancier lors d'un paiement. Il doit être adapté au paiement réellement effectué, aux créances visées et à la convention signée avec le factor.
QUITTANCE SUBROGATIVE — EXEMPLE INDICATIF
La société [FOURNISSEUR], créancière de la société [CLIENT DÉBITEUR] au titre de la facture n° [RÉFÉRENCE] du [DATE], d'un montant de [MONTANT], reconnaît avoir reçu ce jour de la société [TIERS PAYEUR / FACTOR] la somme de [MONTANT EFFECTIVEMENT PAYÉ], au titre du règlement de ladite créance.
En contrepartie et à concurrence du paiement effectivement reçu, la société [FOURNISSEUR] subroge expressément la société [TIERS PAYEUR / FACTOR] dans les droits et actions attachés à la créance visée, conformément aux articles 1346-1 et 1346-4 du Code civil.
La présente quittance identifie exclusivement les droits correspondant au paiement ci-dessus, sans préjudice des conventions applicables et des droits que le créancier initial conserve, le cas échéant, pour les sommes non réglées.
Fait le [DATE], à [LIEU].
Identité, qualité et signature du représentant habilité du créancier.
Dans un contrat d'affacturage, le montant nominal de la facture, le paiement inscrit au compte courant, la retenue de garantie et l'avance disponible peuvent représenter des chiffres différents. Le montant indiqué dans la quittance doit correspondre au paiement subrogatoire réellement effectué (voir l'exemple chiffré).
Quittance subrogative, cession de créance et délégation de paiement : quelles différences ?
Ces mécanismes peuvent aboutir à ce qu'une autre personne encaisse une somme, mais leur fondement n'est pas identique. Pour un dirigeant, la distinction change les vérifications à mener avant de financer une facture.
| Mécanisme | Principe | Paiement par le nouveau bénéficiaire | Point de vigilance |
|---|---|---|---|
| Subrogation conventionnelle à l'initiative du créancier | Un tiers paie le créancier et reçoit ses droits dans la limite du paiement (article 1346-1). | Élément central du mécanisme. | Volonté expresse, date du paiement, opposabilité au débiteur. C'est la forme utilisée en affacturage. |
| Subrogation à l'initiative du débiteur | Le débiteur qui emprunte pour payer sa dette subroge le prêteur dans les droits du créancier (article 1346-2). | Oui, avec les fonds prêtés. | Conditions de forme strictes. Elle part du débiteur, pas du fournisseur : elle ne sert pas à l'affacturage. |
| Cession de créance | Le créancier transfère une créance à un cessionnaire selon les règles des articles 1321 et suivants du Code civil. | Pas une condition générale de validité du transfert. | Acte écrit et conditions d'opposabilité ; le prix peut être convenu séparément. |
| Délégation de paiement | Un débiteur obtient d'un tiers qu'il s'oblige envers son créancier. | Structure variable selon l'accord. | Ne suppose pas automatiquement un transfert de la créance initiale. |
| Mandat de recouvrement | Un prestataire agit pour réclamer ou recevoir le paiement pour le compte du créancier. | Non. | Le prestataire ne devient pas créancier par le seul mandat. |
Pour une opération donnée, il faut rechercher le véritable support juridique du transfert : quittance subrogative, acte de cession ou autre mécanisme. Les expressions « facture financée » et « facture cédée » sont parfois utilisées dans un sens commercial plus large que leur portée juridique.
Quels droits la quittance transmet-elle réellement ?
Selon l'article 1346-4 du Code civil, la subrogation transmet la créance et ses accessoires dans la limite de ce qui a été payé, à l'exception des droits exclusivement attachés à la personne du créancier.
Les garanties attachées à la créance suivent le paiement
Les sûretés et garanties qui accompagnent la créance sont transmises au subrogé avec elle. C'est notamment le cas d'une clause de réserve de propriété : la propriété réservée étant l'accessoire de la créance qu'elle garantit (article 2367 du Code civil), elle suit la créance transmise au factor. Le fournisseur ne doit donc pas engager seul une revendication des biens sans se coordonner avec son factor.
Que devient une créance partiellement payée ?
Un fournisseur détient une créance de 30 000 €. Un tiers verse 18 000 € avec subrogation. En principe, les droits transmis par ce paiement ne dépassent pas 18 000 €. Le fournisseur conserve une créance résiduelle de 12 000 € ; en vertu de l'article 1346-3 du Code civil (voir la section du Code civil consacrée à la subrogation), la subrogation ne doit pas lui nuire et il peut exercer ses droits par préférence pour ce qui lui reste dû.
Quittance subrogative et affacturage : pourquoi le factor l'utilise-t-il ?
Dans un contrat d'affacturage, le factor acquiert les droits du fournisseur sur les factures qui lui sont remises et apporte un financement sans attendre leur échéance. En France, la subrogation conventionnelle est le mécanisme le plus utilisé pour organiser ce transfert, certains factors recourant aussi à la cession de créance ou à la cession Dailly.
Pour le cédant, les avantages sont concrets : accès plus rapide à la trésorerie, centralisation du suivi des créances et, selon la formule, délégation des relances ou couverture du risque d'insolvabilité. Ces prestations découlent toutefois du contrat d'affacturage, pas de la seule quittance.
Le bordereau de remise n'est pas toujours la quittance
Le fournisseur transmet une liste de factures au factor. Le bordereau identifie les créances proposées. Il faut ensuite distinguer leur acceptation, le paiement, le transfert de droits et les éventuelles retenues. Un simple fichier transmis au factor ne prouve pas nécessairement une subrogation déjà réalisée.
Le factor prend-il automatiquement en charge le risque d'impayé ?
Non. Il peut financer avec recours ou, dans certaines limites, garantir l'insolvabilité des débiteurs. La subrogation explique qui peut réclamer la créance, mais ne vaut pas à elle seule assurance contre les impayés. Une garantie doit être recherchée dans les clauses contractuelles applicables.
Une même facture mobilisée auprès de deux financeurs
Il arrive qu'une facture soit transmise à un factor par subrogation et, par erreur ou par fraude, cédée aussi à une banque par bordereau Dailly. La subrogation est opposable aux tiers dès le paiement, la cession Dailly à la date portée sur le bordereau : le premier en date l'emporte en principe, l'autre financeur se retournant contre le cédant. C'est pourquoi les contrats d'affacturage interdisent la double mobilisation et pourquoi le dirigeant doit tenir un suivi précis des factures financées (voir les points de contrôle avant cession).
Demandez au factor si le transfert des créances repose sur une subrogation, une cession de créance ou une autre technique. Vérifiez les documents qui matérialisent le transfert et les conditions de financement des factures acceptées.
Exemple chiffré : une facture de 60 000 € financée par affacturage
Une entreprise de maintenance facture 60 000 € TTC à un client professionnel, avec paiement à 60 jours. Elle remet la facture à son factor, qui applique une retenue de garantie de 15 %.
Dans la plupart des contrats d'affacturage français, le factor règle la facture pour son montant total en l'inscrivant au crédit du compte courant ouvert au nom de l'adhérent. C'est ce paiement de 60 000 € qui fonde la subrogation : le factor est subrogé dans la totalité de la créance. Il constitue ensuite, sur ce même compte, une retenue de garantie, et l'entreprise ne peut tirer en trésorerie que le solde disponible.
| Élément | Montant | Explication |
|---|---|---|
| Facture client | 60 000 € | Montant dû par le client, avant toute contestation ou correction. |
| Paiement subrogatoire inscrit au compte courant | 60 000 € | Base des droits transmis au factor par la subrogation. |
| Retenue de garantie (15 %) | 9 000 € | Bloquée sur le compte pour couvrir avoirs, litiges et impayés ; restituée selon le contrat. |
| Trésorerie disponible | 51 000 € | Montant que l'entreprise peut utiliser immédiatement, avant commissions. |
| Paiement du client à l'échéance | 60 000 € | Versé au factor, titulaire de la créance par subrogation. |
Attention : si le contrat prévoyait au contraire un paiement limité à 51 000 €, la subrogation ne porterait en principe que sur ce montant, et le fournisseur conserverait des droits sur le solde. C'est pourquoi le mécanisme de paiement doit ressortir clairement de la convention et des relevés du compte courant. La validité du paiement par inscription en compte courant et ses modalités sont à vérifier dans votre contrat.
Schéma : distinguer les montants
Paiement inscrit au compte courant : droits subrogés au factor
Retenue de garantie bloquée sur le compte
Trésorerie réellement disponible pour l'entreprise
Pour approfondir le fonctionnement de la retenue, consultez notre page sur le fonds de garantie.
Pourquoi prévenir le client de la subrogation ?
L'article 1346-5 du Code civil prévoit que la subrogation ne peut être opposée au débiteur que si elle lui a été notifiée ou s'il en a pris acte. Elle est, en revanche, opposable aux tiers dès le paiement. La notification permet donc d'établir un circuit de règlement clair.
Dans un affacturage notifié, la facture porte une mention de subrogation identifiant le factor et le compte de règlement. Il faut toutefois distinguer cette mention destinée au débiteur de la quittance qui documente la subrogation elle-même.
Formule de mention de subrogation la plus courante
« Pour être libératoire, votre règlement doit être effectué directement à l'ordre de [FACTOR], qui le reçoit par subrogation dans le cadre d'un contrat d'affacturage. Il devra être avisé de toute réclamation relative à cette créance. »
Elle est suivie des coordonnées bancaires du factor. Le texte exact est fourni par le factor et doit être repris tel quel sur chaque facture cédée.
Avec la généralisation de la facture électronique, la mention de subrogation et les coordonnées bancaires du factor doivent figurer dans les données structurées transmises à la plateforme agréée, et pas seulement dans le PDF lisible. Vérifiez que votre logiciel gère ce cas d'usage : voir notre page sur la facture électronique.
Et en affacturage confidentiel ?
La gestion des règlements peut y suivre un circuit différent, par exemple un compte dédié, sans mention visible sur les factures. Il faut donc éviter de généraliser la pratique de notification des contrats classiques à l'affacturage confidentiel. Les conséquences juridiques de l'absence de notification doivent être appréciées au regard du mécanisme contractuel effectivement utilisé.
Une demande de changement de RIB, même présentée comme provenant du factor, doit être validée par un canal indépendant. C'est une précaution essentielle face aux fraudes aux virements.
Litiges, avoirs, impayés et procédures collectives
La subrogation transmet des droits, pas une créance miraculeusement incontestable. Selon l'article 1346-5, le débiteur peut opposer au créancier subrogé les exceptions inhérentes à la dette, comme une inexécution contractuelle, ainsi que, sous conditions, certaines exceptions nées de ses rapports avec le créancier initial avant que la subrogation lui soit opposable.
Un litige commercial existait avant la subrogation
Une entreprise livre 100 équipements ; son client soutient que 15 sont non conformes. Si une facture de 24 000 € a été financée, le factor doit être informé du différend. La subrogation ne supprime pas le droit du débiteur de soulever une contestation juridiquement fondée.
Le fournisseur émet un avoir après le financement
Un avoir commercial diminue le montant réellement dû sur la facture concernée. Le cédant doit en informer son factor et faire appliquer les régularisations prévues au contrat. Une avance perçue ne rend pas exigible une somme que le client ne doit plus.
Le débiteur entre en procédure collective
Le titulaire de la créance doit examiner sans délai les formalités de déclaration de créance et les conditions de prise en charge par une assurance-crédit ou une garantie du factor. La quittance n'exonère pas des délais de procédure.
Le fournisseur entre en procédure collective
Parce que la subrogation est opposable aux tiers dès le paiement, les créances payées par le factor avant le jugement d'ouverture ne font plus partie du patrimoine du fournisseur : ses autres créanciers ne peuvent pas les saisir, et le factor continue d'en percevoir le règlement. Les sommes que le fournisseur reçoit encore de ses clients sur ces factures doivent être reversées au factor.
Quittance subrogative et assurance-crédit : quel rapport ?
Une entreprise couverte par une assurance-crédit peut être indemnisée si un client ne paie pas, lorsque les conditions du contrat sont remplies. L'assureur dispose alors, dans les conditions de l'article L.121-12 du Code des assurances, d'une subrogation légale à concurrence de l'indemnité payée.
La quittance remise à l'assureur sert alors notamment à attester l'indemnisation et à documenter les droits de recours. Il faut distinguer cette situation de la subrogation conventionnelle consentie au factor lorsqu'il paie une créance commerciale. Les deux situations ont en commun le paiement par un tiers ; leur fondement et leur contexte contractuel diffèrent.
| Point comparé | Affacturage par subrogation | Assurance-crédit après indemnisation |
|---|---|---|
| Finalité habituelle | Financer et éventuellement gérer les créances commerciales. | Indemniser un impayé couvert puis exercer des recours. |
| Paiement | Effectué par le factor selon la convention. | Indemnité versée par l'assureur dans les limites du contrat. |
| Fondement examiné | Subrogation conventionnelle, notamment article 1346-1. | Subrogation légale de l'assureur, notamment article L.121-12. |
| Montant des droits | Dans la limite du paiement subrogatoire. | Dans la limite de l'indemnité versée. |
Un sinistre implique également des délais d'information, un dossier de recouvrement et parfois des obligations de conservation des preuves. Ces conditions ne sont pas automatiquement satisfaites par la seule signature d'une quittance.
Quels contrôles effectuer avant d'utiliser une quittance subrogative ?
La difficulté principale n'est pas toujours juridique : elle vient souvent d'un dossier mal rapproché entre facturation, financement et encaissement. Avant de signer, la direction financière doit pouvoir répondre à ces questions :
- Le fournisseur, le débiteur et le tiers payeur sont-ils exactement identifiés ?
- Les factures, avoirs, échéances et montants restant dus sont-ils fiables ?
- La preuve du paiement subrogatoire est-elle disponible, par exemple sur le relevé du compte courant ?
- La date de subrogation concorde-t-elle avec le paiement ou l'accord antérieur valable ?
- Le document précise-t-il la portée des droits transmis, notamment en cas de paiement partiel ?
- La facture n'a-t-elle pas déjà été mobilisée auprès d'un autre financeur ?
- Le débiteur a-t-il reçu une information appropriée et des instructions bancaires vérifiées ?
- Les litiges, compensations éventuelles et sûretés sont-ils signalés ?
- Le circuit de traitement des impayés et des avoirs est-il conforme au contrat de factoring ?
Vos factures clients pourraient-elles être financées plus rapidement ?
Comparez les solutions d'affacturage en tenant compte de vos créances, des garanties et des modalités de transfert.
FAQ : dix situations concrètes autour de la quittance subrogative
Ces questions répondent aux incidents pratiques que rencontrent les équipes de comptabilité et les DAF, en complément des règles expliquées dans le guide.
Oui, à condition que le procédé retenu permette d'identifier le signataire et de garantir l'intégrité du document selon les règles applicables à la preuve électronique. Conservez la version signée, son historique et les preuves du paiement lié à la subrogation.
Pas nécessairement. Un document ou un dispositif contractuel peut identifier plusieurs créances, si elles sont suffisamment déterminées et que les exigences de subrogation sont satisfaites. Vérifiez les bordereaux, leur acceptation et la correspondance entre créances et paiements.
L'article 1346-1 autorise un acte antérieur manifestant la volonté d'être subrogé lors d'un paiement futur. Mais les droits par paiement ne se transmettent pas du seul fait d'une signature anticipée : la réalisation effective du paiement reste déterminante.
Un document regroupant plusieurs créances est envisageable, à condition de détailler les débiteurs, références de factures, montants et paiements pertinents. Une liste trop vague complique la preuve des droits transférés et le recouvrement.
Identifiez l'erreur, corrigez la facturation selon les règles applicables et informez le factor avant toute régularisation financière. Ne modifiez pas discrètement la facture et la quittance sans conserver une piste d'audit cohérente.
Pas simplement parce que les deux sociétés appartiennent au même groupe. Il faut vérifier qui est titulaire de la créance et qui dispose du pouvoir de recevoir le paiement et de consentir la subrogation. Un mandat ou un transfert de droits approprié peut être nécessaire.
Oui, en principe. La réserve de propriété est l'accessoire de la créance qu'elle garantit (article 2367 du Code civil), et la subrogation transmet la créance avec ses accessoires (article 1346-4). Le factor devient donc titulaire de la réserve, dans la limite du paiement subrogatoire. Une éventuelle revendication des biens doit être coordonnée entre le fournisseur et le factor.
Un simple changement de dénomination sociale ne fait pas disparaître la créance. Vérifiez toutefois l'identité juridique à l'aide des identifiants de société ; une fusion, une transmission d'activité ou un changement de débiteur peut nécessiter une analyse différente.
La résiliation ne restitue pas automatiquement au fournisseur les créances déjà valablement transférées. Il faut examiner les clauses de sortie, le sort des créances non encaissées, les garanties et les éventuelles rétrocessions ou régularisations.
Rassemblez la convention d'affacturage, les bordereaux, les copies signées, les journaux électroniques et les relevés du compte courant. La concomitance du paiement et de la subrogation pouvant se prouver par tous moyens, le dossier ne repose pas nécessairement sur un original papier unique.
Références juridiques principales : Code civil, articles 1346 à 1346-5 ; Code civil, articles 1321 et suivants pour la cession de créance ; Code civil, article 2367 pour la réserve de propriété ; Code des assurances, article L.121-12. Les exemples et modèles de cet article sont illustratifs et doivent être adaptés à chaque convention.