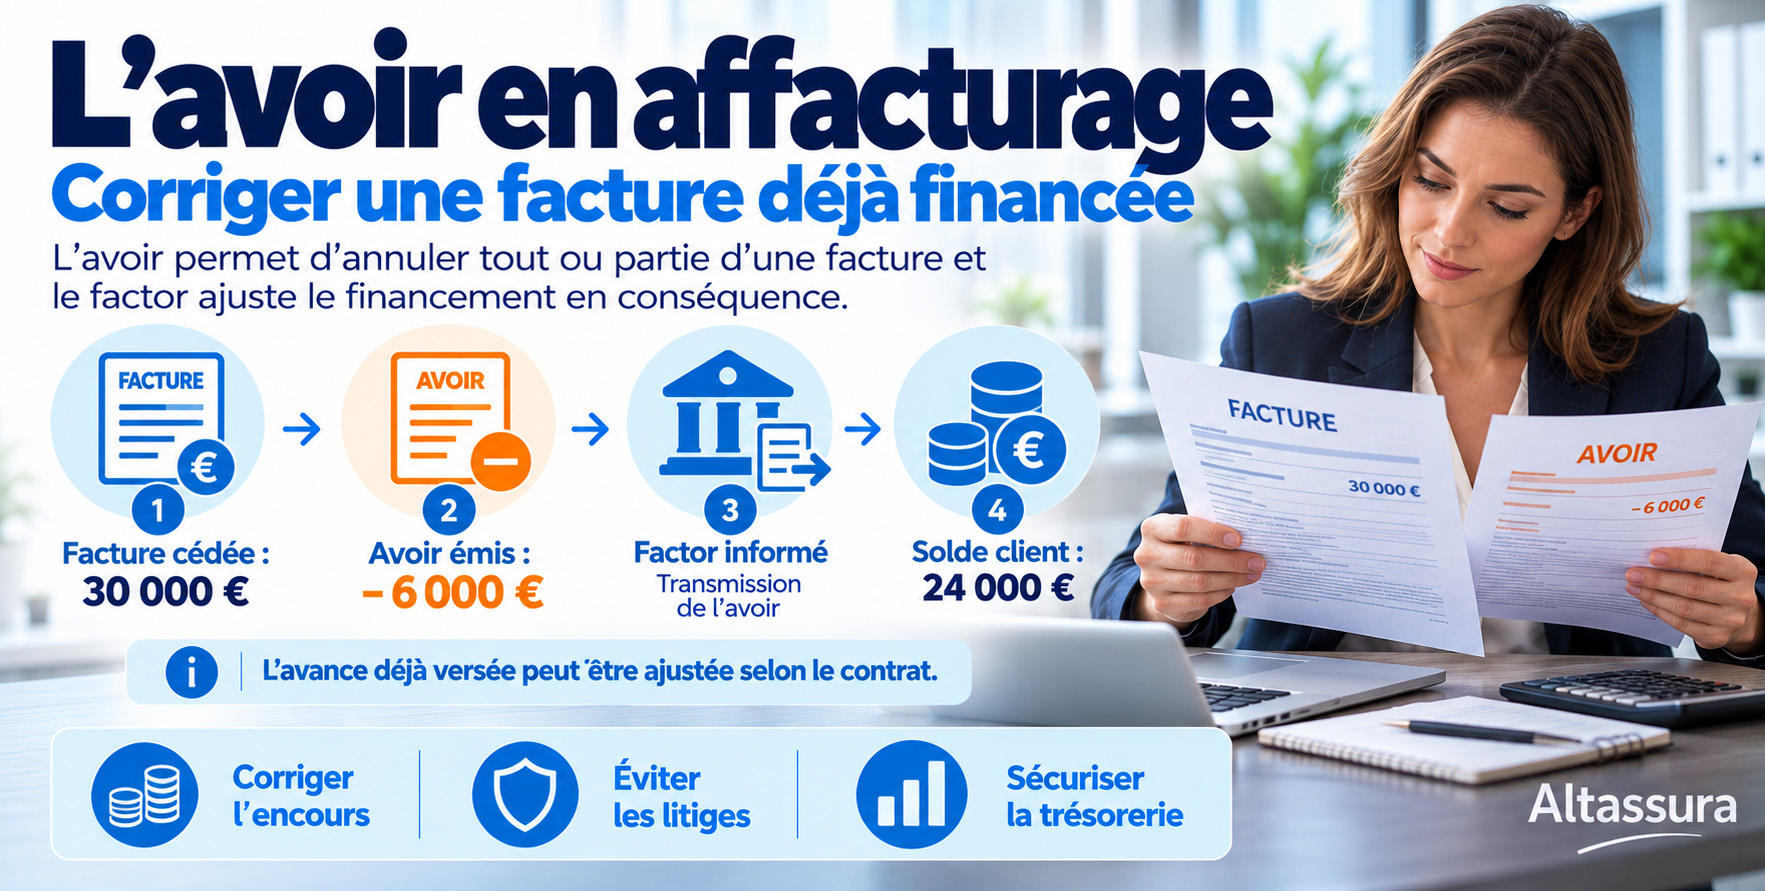
Vous cédez une facture de 30 000 € à votre factor. Deux semaines plus tard, le client découvre une erreur de livraison et réclame 6 000 € d'avoir. Vous l'avez déjà financée : que deviennent les 6 000 € et qui doit prévenir le factor ?
L'avoir en affacturage n'est pas une simple écriture comptable. Il modifie une créance déjà confiée à un organisme financier. Une correction commerciale mal transmise peut entraîner un écart de financement, un litige de recouvrement ou un blocage des prochains tirages.
- Définition et rôle d'un avoir
- Pourquoi émettre un avoir ?
- Schéma : facture, avoir et factor
- Exemple chiffré sur 30 000 €
- Comment le factor traite l'avoir
- Avoir total, partiel et ristourne
- TVA et obligations documentaires
- Comptabilité et rapprochement
- Erreurs fréquentes et risques
- Points de contrôle
- FAQ : 10 questions pratiques
Un avoir est parfois le signe d'une relation client bien gérée : vous reconnaissez une différence de quantité, rectifiez un prix ou accordez une remise. Le vrai enjeu consiste à faire circuler l'information entre l'administration des ventes, la comptabilité, le client et le factor, sans laisser une facture initiale artificiellement ouverte.
Mis à jour le 21 octobre 2026 par Altassura.
📌 L'essentiel à retenir
Un avoir (ou note de crédit) est un document qui rectifie tout ou partie d'une facture : retour de marchandises, rabais, erreur de prix ou annulation d'une vente. Lorsque la facture a été cédée à un factor, l'avoir doit être communiqué suivant la procédure du contrat. Il diminue le montant réellement dû par le client, mais n'efface pas automatiquement l'avance déjà versée au cédant. Le factor peut ajuster le compte de financement, imputer des sommes disponibles ou demander une régularisation. Les règles exactes dépendent de la convention d'affacturage. Un avoir commercial est différent d'une facture devenue irrécouvrable.
Qu'est-ce qu'un avoir en affacturage ?
Une facture d'avoir est le document établi par un vendeur pour corriger une facture initiale. Elle constate généralement une réduction du prix à payer, partielle ou totale. Elle peut aussi servir à constater une ristourne ou la régularisation d'une opération commerciale.
Dans le cadre d'un contrat d'affacturage, ce document intéresse directement le factor, car le montant de la créance qu'il finance et recouvre peut être diminué. Le factor doit connaître le solde effectivement exigible auprès du débiteur cédé.
Une société facture 12 000 € TTC à un client. Elle reconnaît ensuite une erreur de quantité et émet un avoir de 2 400 € TTC. Le client doit désormais 9 600 € TTC, et non 12 000 €. Si les 12 000 € avaient été financés, il faut également ajuster la position avec le factor.
Un avoir n'est pas un paiement. Il réduit une dette commerciale. Il ne représente pas une rentrée d'argent chez le factor et ne doit pas être confondu avec un encaissement, une remise de dette indépendante de la facture ou le traitement d'un impayé.
Pourquoi une entreprise émet-elle un avoir ?
Un avoir peut naître d'un problème de livraison comme d'une décision commerciale parfaitement normale. Les situations les plus courantes sont les suivantes :
Ces motifs n'ont pas tous la même incidence sur le factoring. Un geste commercial de 150 € est généralement plus simple à gérer qu'une annulation de livraison portant sur la totalité d'une facture de 80 000 €. Dans les deux cas, il faut toutefois respecter les déclarations et les procédures prévues au contrat.
Une entreprise peut afficher un chiffre d'affaires facturé en progression alors que son chiffre d'affaires net après avoirs se dégrade. Suivre les avoirs par client et par cause permet parfois de détecter un problème de qualité, de tarification ou de logistique avant qu'il n'apparaisse dans la trésorerie.
Schéma : comment l'avoir circule-t-il entre le cédant, le client et le factor ?
Dans un contrat d'affacturage notifié, le client doit normalement régler au factor le solde corrigé de sa facture. Le vendeur, lui, doit communiquer le document rectificatif au factor et faire valider le traitement de l'avance déjà consentie.
Exemple chiffré : que devient une avance sur 30 000 € ?
Prenons une PME qui vend du matériel à un client professionnel. Elle remet au factor une facture de 30 000 € TTC, payable à 60 jours. À titre d'illustration, le factor finance 90 %, soit 27 000 €, avant frais éventuels. Quinze jours après la cession, le client signale un défaut et le vendeur accepte un avoir de 6 000 € TTC.
| Étape | Calcul | Conséquence |
|---|---|---|
| Facture initiale | 30 000 € TTC | Créance confiée au factor |
| Financement initial hypothétique | 30 000 € × 90 % = 27 000 € | Avance versée au cédant, hors frais |
| Avoir accepté | − 6 000 € | Réduction de la dette commerciale |
| Nouvelle créance | 30 000 € − 6 000 € = 24 000 € | Somme que doit le client avant tout autre ajustement |
| Financement théorique recalculé à 90 % | 24 000 € × 90 % = 21 600 € | Écart indicatif de 5 400 € avec l'avance initiale |
Attention : les 5 400 € ne constituent pas un montant de remboursement universel. C'est seulement l'écart entre deux avances calculées au taux hypothétique de 90 %. Le factor peut traiter l'avoir par débit du compte d'affacturage, utilisation de sommes disponibles, compensation autorisée contractuellement, demande de reversement ou autre régularisation. Les retenues et frais rendent le solde réel propre à chaque contrat.
Comment le factor traite-t-il un avoir ?
Il n'existe pas une méthode unique imposée à tous les contrats. Les systèmes d'affacturage rapprochent généralement les avoirs des factures concernées pour déterminer l'encours financé, la créance à recouvrer et la position du cédant.
- Identifier la facture : relever le numéro de la facture initiale, le nom du débiteur, le montant de l'avoir et sa justification.
- Informer le factor : transmettre la note d'avoir selon le canal prévu (portail, fichier de cession, interface ERP ou procédure spécifique).
- Corriger l'encours : le factor rapproche la facture et l'avoir et ajuste sa position, éventuellement après validation d'un litige.
- Mettre à jour le recouvrement : le débiteur doit recevoir une information claire sur la somme restant à payer et sur le bénéficiaire du règlement.
- Rapprocher les comptes : contrôler que l'avoir, le paiement du client et toute reprise de financement n'ont pas été comptabilisés deux fois.
Le fonds de garantie peut garantir certaines sommes dues par le cédant au factor, notamment des avoirs ou des règlements reçus directement. Cela ne signifie pas que chaque avoir est automatiquement prélevé sur ce fonds : son utilisation, son plafond et sa restitution dépendent du contrat.
En affacturage, l'encours utilisé tient notamment compte des factures cédées, des règlements reçus et des avoirs imputés. Une série d'avoirs peut ainsi réduire le montant des créances finançables, même lorsque le chiffre d'affaires facturé reste élevé. Pour comprendre ce mécanisme, consultez notre chapitre sur le calcul de l'encours utilisé.
Avoir partiel, avoir total ou ristourne : trois situations différentes
1. L'avoir partiel : la vente subsiste
Un transporteur facture une prestation à 8 000 € HT. Il consent 500 € HT de réduction à la suite d'un retard de livraison. La facture n'est pas annulée : son prix est ramené à 7 500 € HT, avec régularisation de TVA selon le régime applicable. Le factor doit recouvrer ce montant rectifié.
2. L'avoir total : l'opération est annulée ou entièrement rectifiée
Une livraison facturée 18 000 € TTC est intégralement annulée. Un avoir total peut ramener la créance correspondante à zéro. Si le factor a déjà avancé des fonds, l'annulation de la dette du client n'éteint pas la régularisation due entre le vendeur et le factor. Vérifiez également si une facture de remplacement est nécessaire.
3. La ristourne de fin d'année : plusieurs factures concernées
Un grossiste accorde à une enseigne une ristourne annuelle calculée sur le volume global acheté. L'avoir peut viser plusieurs factures ou une période contractuelle, selon les règles de facturation. Le factor doit connaître la manière dont la réduction est imputée. Il ne faut pas présumer qu'elle affecte exclusivement la dernière facture émise.
Certains secteurs affichent peu d'impayés mais beaucoup d'avoirs : ce sont alors les contestations et réductions de prix, plutôt que l'insolvabilité des débiteurs, qui dégradent la qualité du portefeuille financé. Un taux d'avoirs suivi mensuellement est donc un indicateur de pilotage du poste clients.
Facture d'avoir et TVA : quelles mentions et quelles régularisations ?
La facture d'avoir doit permettre de comprendre quelle opération a été rectifiée et quel montant est corrigé. L'administration fiscale prévoit notamment la référence à la facture initiale et, pour les avoirs modifiant la TVA, le montant HT de la réduction et la TVA correspondante. Pour certaines ristournes globales, des références à plusieurs factures ou à une période sont admises. Consultez les règles détaillées du BOFiP sur les notes d'avoir.
Exemple : une remise de 1 000 € HT sur une opération soumise au taux normal de TVA de 20 % donne un avoir de 1 200 € TTC, dont 200 € de TVA, sous réserve du régime de TVA applicable à l'opération. Le vendeur et l'acheteur doivent effectuer les régularisations correspondantes si la TVA initiale a été déclarée ou déduite.
L'administration fiscale précise le traitement déclaratif des avoirs dans sa fiche « Comment traiter une facture d'avoir sur ma déclaration de TVA ? ». Une entreprise doit adapter ses écritures à son régime et à la période concernée.
Un client qui ne paie pas une facture de 20 000 € ne donne pas automatiquement droit à un avoir de 20 000 €. Si la vente reste due, la créance existe toujours. La récupération de TVA sur une créance définitivement irrécouvrable suit des règles spécifiques, distinctes de la réduction commerciale du prix. Voir le BOFiP relatif aux créances irrécouvrables.
Comptabilisation d'un avoir : pourquoi le rapprochement avec le factor est indispensable
Dans la comptabilité du vendeur, un avoir sur vente diminue généralement le produit initial concerné, avec les comptes de régularisation appropriés (par exemple 709 pour les rabais, remises et ristournes accordés après facturation, selon la nature exacte de l'opération). La TVA et le compte du client sont corrigés conformément à la situation. Une annulation de facture ou un retour de marchandises peut appeler une analyse comptable différente.
En parallèle, la créance peut ne plus être suivie comme un poste client ordinaire, puisqu'elle a été cédée au factor. La comptabilisation du cédant doit donc respecter le montage et les comptes utilisés pour les créances transférées, les encaissements et les commissions. Ne copiez pas une écriture comptable standard sans tenir compte de votre schéma de cession.
| Document ou montant | À vérifier côté entreprise | À vérifier côté factor |
|---|---|---|
| Facture d'origine | Numéro, date, client, montant | Prise en charge et éventuel financement |
| Avoir | Justificatif, référence, montant HT / TVA / TTC | Imputation sur la bonne facture |
| Solde dû par le client | Balance âgée corrigée | Encours restant à recouvrer |
| Avance et garantie | Rapprochement du compte factor | Reprise ou ajustement contractuel éventuel |
Les erreurs qui coûtent cher avec les avoirs
Le commercial promet un avoir au client, l'ADV l'émet, mais le factor continue à réclamer le montant intégral. Résultat : contestation, échanges inutiles et dégradation de la relation commerciale. La transmission au factor doit faire partie du processus de validation.
Une facture fait l'objet d'un litige qualité connu. La transmettre sans signaler la contestation peut violer les déclarations contractuelles du cédant. Le factor peut suspendre le financement ou demander une régularisation selon la convention.
L'entreprise déduit l'avoir de sa balance clients tandis que le factor le traite sur une autre facture ; le règlement reçu crée alors un écart inexpliqué. Un identifiant de facture et un rapprochement mensuel limitent ce risque.
Sur le plan juridique, le client débiteur peut, suivant les circonstances, opposer au cessionnaire certaines exceptions tirées de la relation commerciale. L'article 1324 du Code civil distingue notamment les exceptions inhérentes à la dette et celles nées avant que la cession soit devenue opposable. Un avoir n'est donc pas toujours une simple décision interne du vendeur sans effet pour le factor. La qualification et la date de l'accord comptent.
Huit contrôles pour éviter les mauvaises surprises
- Chaque avoir porte-t-il la référence précise de la facture rectifiée ou des opérations concernées ?
- Le motif commercial est-il documenté (retour, erreur, qualité, remise contractuelle) ?
- Un responsable valide-t-il les avoirs dépassant un seuil interne ?
- Le factor reçoit-il l'avoir dans le canal et le délai prévus par le contrat ?
- Les montants HT, TVA et TTC sont-ils cohérents avec la facture d'origine ?
- La balance clients et le portail factor affichent-ils la même créance nette ?
- L'impact sur l'avance, les frais éventuels et le fonds de garantie a-t-il été rapproché ?
- Suivez-vous le rapport avoirs / facturation par client, motif et commercial, pour repérer les dérives ?
Ne mesurez pas seulement le montant des factures remises au factor. Pilotez aussi la facturation nette des avoirs, les créances contestées et les reprises de financement. Ce sont trois indicateurs différents, mais complémentaires pour évaluer la qualité réelle du poste clients.
Vos factures comportent régulièrement des avoirs ?
Un contrat d'affacturage bien adapté doit intégrer vos pratiques commerciales : remises, retours, prestations contestables ou ristournes de fin d'année. Comparez les conditions de financement, de recouvrement et de traitement des déductions clients.
FAQ : 10 questions utiles sur les avoirs en affacturage
Ces réponses abordent des situations particulières qui ne se règlent pas simplement par la réduction du solde d'une facture.
Oui, une réduction de prix peut être décidée après encaissement si elle est commercialement et juridiquement justifiée. L'avoir doit être communiqué au factor. Il faudra ensuite organiser la restitution ou l'imputation de l'excédent selon le contrat et les instructions du factor, sans rembourser le client de votre propre initiative si cela perturbe le rapprochement.
Pas automatiquement. Les règles de compensation, les liens entre les dettes, la date d'opposabilité de la cession et les stipulations applicables doivent être examinés. Le client ne doit pas supposer qu'un avoir portant sur une opération distincte autorise systématiquement une déduction sur une facture cédée au factor.
Non, un avoir réduit normalement un montant à recevoir ; il ne crée pas une créance supplémentaire à financer. Dans certains systèmes, il est transmis dans le même fichier que les factures, mais son effet est négatif sur l'encours correspondant.
Demandez le détail de la déduction et son fondement contractuel. Si aucun avoir n'a été émis et aucune remise acceptée, faites instruire la contestation par l'ADV et informez le factor. Une déduction unilatérale ne doit pas être validée dans la comptabilité comme s'il existait un avoir régulier.
Oui. L'avoir doit être rattaché à la facture concernée, puis rapproché des acomptes ou échéances déjà encaissés. Il faut recalculer le solde restant dû et communiquer un échéancier rectifié lorsqu'il est nécessaire, en accord avec le factor pour une facture cédée.
Le contrat peut prévoir des seuils de litiges, des critères d'éligibilité ou des événements conduisant à une réduction des financements. Une fréquence élevée d'avoirs peut donc déclencher un examen du portefeuille ou des mesures contractuelles. Rien n'autorise toutefois à affirmer que tout factor applique automatiquement un seuil identique.
Émettez l'avoir dans les conditions de facturation et de TVA applicables, avec la devise et les références de l'opération initiale. Le rapprochement financier avec le factor peut aussi faire intervenir les règles contractuelles de conversion de devises et d'écart de change : ne supposez pas qu'un montant converti aujourd'hui correspond exactement au financement initial.
La question dépend de la procédure collective, de l'origine de la correction et des pouvoirs de la personne habilitée à agir. Une régularisation commercialement fondée peut nécessiter l'intervention du liquidateur ou de l'administrateur. Consultez le professionnel chargé de la procédure et le factor avant toute émission.
Un avantage sur une vente future ne corrige pas automatiquement le montant dû sur une facture déjà cédée. Il faut distinguer l'accord commercial portant sur la facture d'origine et une remise attachée à une commande nouvelle. Le document choisi doit refléter la réalité de l'opération et ses conséquences fiscales.
Rapprochez chronologiquement la facture, l'avoir, les écritures clients, le relevé du factor et les encaissements. Identifiez la période de rattachement et la TVA concernée avec votre expert-comptable. Évitez de compenser l'écart par une écriture globale non documentée : elle masquerait l'origine de l'anomalie.
Les exemples chiffrés sont fictifs. Les modalités de traitement des avoirs, des reprises de financement et des litiges sont propres à chaque convention d'affacturage. Sources de référence : BOFiP sur la facturation rectificative, impots.gouv.fr sur la TVA des avoirs, Code civil article 1324, Service-Public sur l'affacturage.