Besoin en financement d'exploitation
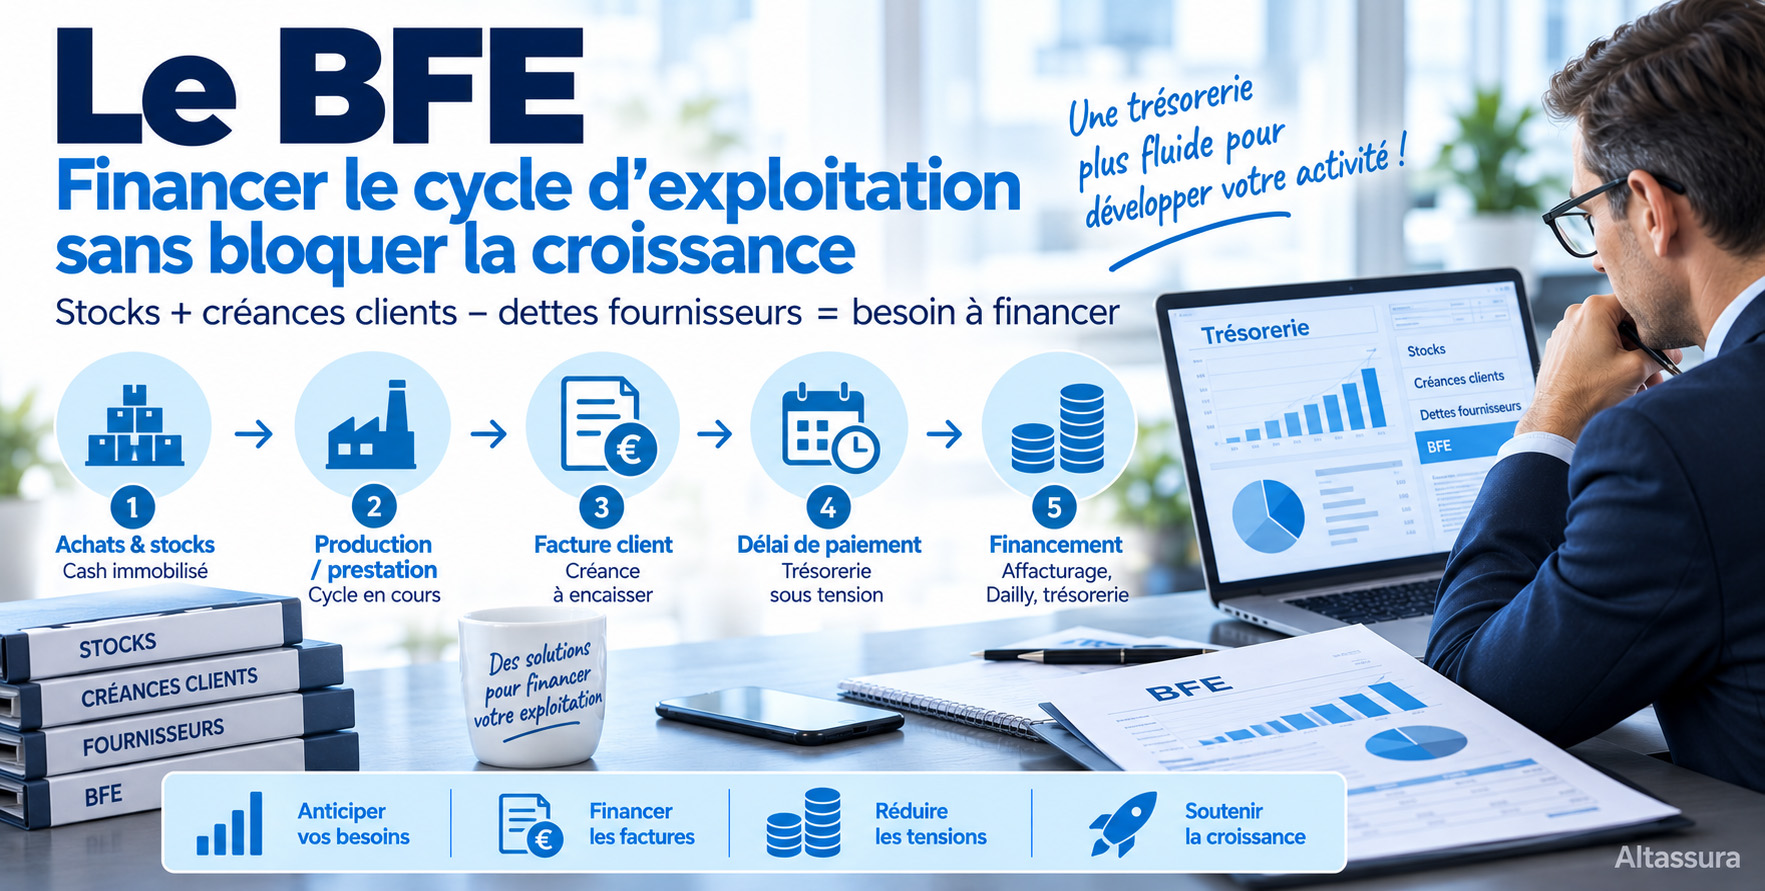
Le besoin en financement d'exploitation, ou BFE, correspond au besoin de trésorerie généré par le cycle courant de l'entreprise.
Il apparaît lorsque l'entreprise doit payer ses achats, ses stocks, ses salaires ou ses charges avant d'encaisser ses clients.
En analyse financière, cette notion se rapproche du BFRE, le besoin en fonds de roulement d'exploitation. Bien le comprendre permet d'éviter qu'une activité rentable ne se transforme en tension de trésorerie.
- C'est quoi le BFE ?
- Qu'est-ce que le besoin de financement d'exploitation ?
- Pourquoi le financer ?
- Quelle est la différence entre le BFR et le BFE ?
- Comment l'optimiser ?
- Comment il affecte l'entreprise ?
- Quelles sont les options possibles ?
- Diagnostiquer rapidement l'origine du besoin
- Le BFE de croissance
- Construire un tableau de bord simple
- Choisir le bon financement
- FAQ : questions et réponses
📌 L'essentiel à retenir
Le BFE désigne le besoin de financement généré par l'exploitation courante : stocks, travaux en cours, créances clients, dettes fournisseurs et autres décalages du cycle d'activité.
Une entreprise peut être rentable et manquer de trésorerie si elle paie ses charges avant d'encaisser ses clients. C'est particulièrement fréquent en période de croissance, dans le BTP, l'industrie, le négoce, l'intérim ou les prestations longues.
Pour financer correctement le BFE, il faut d'abord identifier son origine : clients trop longs à payer, stocks trop élevés, fournisseurs à régler trop vite ou croissance rapide. L'affacturage est pertinent lorsque le besoin vient principalement des créances clients B2B.
Maîtriser le Besoin en Financement d'Exploitation (BFE) est un enjeu important pour une entreprise en croissance. Dans cette page, le terme BFE désigne le besoin de financement généré par le cycle courant de l'entreprise. En analyse financière fonctionnelle, la notion de référence est le Besoin en Fonds de Roulement d'Exploitation (BFRE).
Une hausse de l'activité peut en effet accroître les montants immobilisés dans les stocks, les travaux en cours ou les créances clients avant même que les ventes soient encaissées.

Comprendre ce mécanisme permet de mieux anticiper les besoins de financement liés à l'exploitation et d'éviter qu'une croissance de l'activité ne se transforme en tension de trésorerie.
C'est quoi le BFE ?
Le BFE (Besoin en Financement d'Exploitation) désigne ici le besoin financier généré par le cycle d'exploitation : l'entreprise engage des dépenses, constitue éventuellement des stocks, réalise sa production ou sa prestation, facture ses clients puis attend leur règlement. Pendant ce temps, une partie de ses ressources reste immobilisée.
En analyse financière, cette notion correspond au BFRE (Besoin en Fonds de Roulement d'Exploitation). Le BFRE mesure la différence entre les actifs circulants directement liés à l'exploitation et les dettes d'exploitation qui contribuent à financer ce cycle.
De manière simplifiée, on peut l'exprimer ainsi : BFRE = stocks + créances clients + autres créances d'exploitation – dettes fournisseurs – autres dettes d'exploitation.
Son niveau dépend notamment du volume d'activité, de la durée du cycle de production ou de prestation, du niveau et de la rotation des stocks, des délais de paiement accordés aux clients, des délais obtenus auprès des fournisseurs et de la saisonnalité de l'activité.
Qu'est-ce que le besoin de financement d'exploitation ?
Le besoin de financement d'exploitation ne correspond pas à la différence entre les dépenses et les recettes constatées sur une période. Il s'agit d'un besoin de financement mesuré à partir de postes du bilan, à une date donnée, et qui résulte des décalages entre les emplois et les ressources du cycle d'exploitation.
Un BFRE positif signifie que les actifs d'exploitation à financer sont supérieurs aux ressources procurées par les dettes d'exploitation. L'entreprise doit alors couvrir ce besoin par des ressources stables et, selon sa situation, par des financements à court terme. Un BFRE négatif signifie au contraire que les dettes d'exploitation financent plus que les actifs d'exploitation concernés.
Il ne faut cependant pas considérer qu'un BFRE élevé caractérise nécessairement une entreprise en mauvaise santé, ni qu'un BFRE négatif constitue automatiquement un signe de bonne santé financière. Le niveau pertinent dépend fortement du secteur d'activité et du modèle économique. Une entreprise industrielle qui détient des stocks et accorde des délais de paiement importants aura généralement un BFRE plus élevé qu'une activité encaissée comptant.
Le besoin peut également comporter une part structurelle, présente tout au long de l'année, et une part plus ponctuelle liée à la croissance, à la saisonnalité ou à une augmentation temporaire des stocks et des créances clients. C'est cette évolution qu'il faut suivre dans le temps.
Le BFRE constitue donc un indicateur essentiel de l'équilibre du cycle d'exploitation, mais il doit être analysé avec la trésorerie, le fonds de roulement, la rentabilité, l'endettement et les autres données financières de l'entreprise.
Pourquoi financer le besoin en financement d'exploitation ?
Une entreprise peut avoir besoin de financer son BFE ou BFRE parce qu'elle doit engager des dépenses avant d'encaisser le produit de ses ventes. Plus ce décalage est long, plus le cycle d'exploitation peut mobiliser de ressources financières.
Le financement du BFRE permet notamment de disposer des liquidités nécessaires pour acheter des matières premières ou des marchandises, payer les salaires et les charges courantes et poursuivre l'activité pendant la période qui sépare la production ou la facturation de l'encaissement des clients.
Il convient en revanche de ne pas confondre le financement du besoin d'exploitation avec le financement d'investissements durables ou le remboursement d'emprunts. L'achat d'un équipement destiné à rester plusieurs années dans l'entreprise relève normalement du financement des immobilisations, tandis que le BFRE concerne les décalages du cycle courant.
Les principaux éléments susceptibles d'augmenter le besoin de financement d'exploitation sont notamment :
Pour payer ses charges courantes (fournitures, locaux, salaires, cotisations sociales, TVA, etc.), l'entreprise doit donc anticiper son BFRE le plus tôt possible et identifier la part qui doit être couverte durablement par ses ressources stables et celle qui peut être financée par des solutions de court terme comme l'affacturage, la cession Dailly, l'escompte ou certaines lignes de trésorerie.
Quelle est la différence entre le BFR et le BFE ?
BFR signifie Besoin en Fonds de Roulement, et non « Besoin en Financement de Roulement ». Le BFE, tel qu'il est utilisé dans cette page, renvoie au besoin directement généré par l'exploitation et se rapproche donc du BFRE, Besoin en Fonds de Roulement d'Exploitation.
Dans une analyse fonctionnelle du bilan, le BFRE correspond à la différence entre les actifs circulants d'exploitation et les passifs circulants d'exploitation :
BFRE = actif circulant d'exploitation – passif circulant d'exploitation.
Dans une présentation simplifiée, on retient souvent :
BFRE ≈ stocks + créances clients – dettes fournisseurs.
Cette formule est fréquemment présentée comme une formule du BFR dans les approches pédagogiques simplifiées. Toutefois, dès lors que l'on distingue les éléments liés à l'exploitation de ceux qui sont hors exploitation, elle décrit plus précisément le BFRE simplifié. Une analyse complète peut également intégrer d'autres créances et dettes d'exploitation.
Le BFR global est plus large. Dans l'analyse fonctionnelle, il intègre le besoin lié à l'exploitation et le besoin hors exploitation :
BFR = BFRE + BFRHE
Le BFRHE (Besoin en Fonds de Roulement Hors Exploitation) correspond à la différence entre les actifs circulants hors exploitation et les passifs circulants hors exploitation. Il peut notamment provenir de créances ou de dettes qui ne se rattachent pas directement au cycle normal de production et de vente.
Le BFRHE ne doit pas être confondu avec la trésorerie. Dans le bilan fonctionnel, les éléments hors exploitation et les postes de trésorerie sont distingués. La relation d'équilibre s'exprime classiquement ainsi :
Trésorerie nette = Fonds de roulement net global (FRNG) – BFR.
Les délais de paiement clients et les retards de règlement ont un impact direct sur le BFRE : lorsqu'une créance reste plus longtemps au bilan, l'entreprise doit financer ce montant pendant une durée plus longue. Ils peuvent donc provoquer des tensions de trésorerie importantes, mais ils ne constituent pas à eux seuls la seule cause possible d'une difficulté financière.
En pratique, le BFRE permet donc d'analyser le besoin directement lié au cycle d'exploitation, tandis que le BFR donne une vision plus large en ajoutant les éléments circulants hors exploitation.
Comment optimiser le besoin en fonds d'exploitation ?
Optimiser le BFE ou BFRE consiste à réduire, lorsque cela est économiquement possible, les montants immobilisés dans le cycle d'exploitation et la durée pendant laquelle ils le restent. L'objectif n'est pas de réduire le besoin à tout prix, mais de trouver un équilibre entre continuité de l'activité, niveau de service, sécurité des approvisionnements et trésorerie.
1. Optimiser les stocks
La gestion des stocks consiste à éviter les niveaux inutilement élevés tout en conservant les quantités nécessaires au bon fonctionnement de l'activité. Une meilleure rotation permet de limiter les capitaux immobilisés et peut donc réduire le BFRE. Le fonctionnement en flux tendu peut être pertinent dans certains secteurs, à condition de ne pas augmenter excessivement le risque de rupture d'approvisionnement ou de production.
Pour piloter ce poste, l'entreprise peut suivre la durée moyenne de stockage, les niveaux minimums nécessaires, les produits à faible rotation et les besoins saisonniers. Une gestion plus précise des approvisionnements permet d'agir directement sur la composante « stocks » du BFRE.
2. Gérer efficacement le recouvrement client
L'une des façons les plus efficaces de limiter le besoin de financement lié aux créances clients est de raccourcir les délais entre la facturation et l'encaissement. Cela suppose de définir des conditions de paiement adaptées, de vérifier la solvabilité des clients lorsque l'enjeu le justifie et de relancer rapidement les factures arrivées à échéance.
Il convient également de fiabiliser le processus de facturation : émettre les factures sans retard, vérifier qu'elles contiennent les mentions nécessaires, traiter rapidement les litiges et suivre les échéances. Une facturation dématérialisée et un suivi automatisé peuvent faciliter ce pilotage. Plus les créances sont encaissées rapidement, plus la composante « clients » du BFRE diminue.
3. Choisir les bons modes de financement du BFE
Avant de choisir une solution pour financer le besoin en financement d'exploitation, l'entreprise doit distinguer le besoin structurel des pics ponctuels. Elle peut notamment suivre le BFRE en montant et en jours de chiffre d'affaires, la rotation des stocks, les délais clients et fournisseurs, ainsi que ses flux de trésorerie prévisionnels.
La partie durable du besoin doit être financée avec des ressources suffisamment stables. Les variations saisonnières ou les pics liés aux créances clients peuvent, selon le dossier, être couverts par des financements de court terme comme l'affacturage, la cession Dailly, l'escompte ou une ligne de trésorerie. Le choix dépend du montant, de la durée du besoin, de la qualité des créances et du coût global de la solution.
Comment le besoin en fonds de roulement affecte-t-il l'entreprise ?
Un BFR insuffisamment financé peut fragiliser la trésorerie même lorsque l'activité est rentable. Ce phénomène est fréquent dans les entreprises en croissance : elles doivent parfois financer davantage de stocks, de travaux en cours et de créances clients avant de percevoir les encaissements correspondants.
Lorsque le besoin augmente plus vite que les ressources disponibles, les conséquences peuvent notamment inclure :
Les créances clients ne financent pas le cycle d'exploitation : elles constituent au contraire un emploi à financer tant qu'elles ne sont pas encaissées. Plus les délais de paiement sont longs, plus l'argent correspondant reste immobilisé dans le poste clients. La maîtrise du BFRE consiste donc à agir sur les stocks, les encaissements clients et les délais fournisseurs, puis à financer le besoin résiduel avec des ressources adaptées.
Quelles sont les options possibles pour financer les besoins en fonds de roulement d'une entreprise ?
Il existe plusieurs façons de financer le BFR et plus particulièrement le BFRE. Une partie structurelle du besoin peut être couverte par le fonds de roulement et les ressources stables de l'entreprise. Les besoins ponctuels, saisonniers ou directement liés aux créances clients peuvent être complétés par des solutions de financement à court terme.
Le choix dépend notamment de l'origine du besoin : financement de créances clients, décalage temporaire de trésorerie, effets de commerce à escompter ou crédit fournisseur. Les solutions ne répondent donc pas toutes au même mécanisme.

Affacturage
Opter pour l'affacturage permet de financer une composante importante du BFRE : les créances clients B2B éligibles. Après cession des factures et sous réserve des conditions prévues au contrat, le factor peut en avancer une partie sans attendre leur échéance.
L'affacturage ne finance donc pas directement les stocks. Son intérêt est de transformer plus rapidement des créances clients en liquidités disponibles et de réduire la durée pendant laquelle l'entreprise doit financer elle-même ses délais de paiement clients.
Selon le contrat retenu, l'affacturage peut permettre de :
Dailly
La cession Dailly permet à une entreprise de céder ou nantir des créances professionnelles à un établissement de crédit afin d'obtenir un financement. Elle peut donc être utilisée pour financer la composante « créances clients » du BFRE.
Contrairement à un contrat d'affacturage complet, la cession Dailly n'intègre pas automatiquement une garantie contre les impayés ni une prestation de gestion et de recouvrement des créances. La cession peut être notifiée au débiteur, mais l'absence de notification est également possible selon le montage retenu : il est donc inexact de présenter la confidentialité comme un avantage systématique ou exclusif de la Dailly.
Escompte bancaire
Afin de financer une partie de son BFRE, une entreprise peut recourir à l'escompte bancaire lorsqu'elle détient des effets de commerce, par exemple une lettre de change ou un billet à ordre. La banque crédite le montant de l'effet avant son échéance, après déduction des agios et frais prévus.
L'escompte n'est donc pas un prêt bancaire classique : il s'agit d'une avance accordée en contrepartie d'un effet de commerce remis à la banque. Il peut être adapté aux entreprises qui utilisent encore ce mode de règlement avec leurs clients.
Crédit commercial
Le crédit commercial désigne principalement le délai de paiement qu'un fournisseur accorde à son client professionnel. Pour l'entreprise acheteuse, cette dette fournisseur constitue une ressource d'exploitation qui vient réduire le BFRE tant qu'elle n'est pas arrivée à échéance.
Il ne faut donc pas confondre crédit commercial et crédit bancaire. Un découvert, une ligne de trésorerie ou un prêt court terme sont des financements accordés par une banque ; le crédit commercial résulte, lui, des conditions de règlement négociées entre entreprises.
Le pilotage du BFR consiste ainsi à trouver un équilibre entre les délais clients, les stocks, les délais fournisseurs et les financements disponibles. L'objectif n'est pas de supprimer tout besoin de financement, mais de financer correctement le cycle d'exploitation sans fragiliser la trésorerie de l'entreprise.
Vente avec faculté de rachat ou réméré
La vente avec faculté de rachat, souvent appelée réméré, est une opération distincte des financements classiques du BFRE. Elle peut toutefois permettre à une entreprise propriétaire d'un actif, notamment immobilier, de dégager des liquidités en vendant ce bien tout en se réservant la possibilité de le racheter dans les conditions prévues au contrat.
Le réméré ou vente avec faculté de rachat est une vente et non un crédit bancaire. Il peut être envisagé dans certaines situations de restructuration ou de besoin important de liquidités, mais il ne constitue pas une solution directement adossée aux créances ou aux stocks du cycle d'exploitation.
Il peut notamment concerner des entreprises qui cherchent à financer une restructuration, une croissance externe, des dettes ou un besoin ponctuel de liquidités et qui disposent d'un actif cessible compatible avec l'opération.
Cette forme de financement doit être étudiée avec prudence. Son coût ne se résume pas à des intérêts comme dans un prêt : l'opération peut comporter notamment des frais de vente et de rachat, une indemnité d'occupation lorsque le vendeur continue d'utiliser le bien et un prix de rachat défini contractuellement. Si la faculté de rachat n'est pas exercée dans le délai prévu, le vendeur perd la possibilité de reprendre le bien.
L'impact comptable, fiscal et bancaire de l'opération dépend de sa structuration et de la situation de l'entreprise. Il est donc préférable de ne pas affirmer qu'un réméré préserve automatiquement la capacité d'emprunt ou qu'il est sans effet sur l'analyse de l'endettement.
Diagnostiquer rapidement l'origine du besoin en financement d'exploitation
Avant de chercher une solution de financement, il faut comprendre d'où vient réellement le besoin en financement d'exploitation. Deux entreprises peuvent avoir le même manque de trésorerie, mais pas du tout la même cause. L'une peut subir des clients qui paient trop tard, l'autre peut avoir trop de stock, une facturation tardive ou un chantier qui mobilise de la trésorerie pendant plusieurs mois avant d'être encaissé.
Exemple concret : une entreprise de négoce réalise 1,8 million d'euros de chiffre d'affaires. Elle pense manquer de trésorerie parce que ses clients paient à 60 jours. En analysant le cycle, on découvre que le problème vient aussi d'un stock moyen de 280 000 €, dont 90 000 € de produits à faible rotation. Dans ce cas, financer uniquement les factures clients par affacturage peut soulager la trésorerie, mais ne corrigera pas totalement le BFE si le stock continue d'absorber du cash.
Le bon diagnostic consiste donc à découper le besoin en trois postes : les stocks, les créances clients et les dettes fournisseurs. Ensuite, il faut regarder les délais réels, pas seulement les délais théoriques. Un client prévu à 45 jours qui paie en réalité à 72 jours n'a pas le même impact qu'un client qui respecte ses échéances. De la même manière, un stock qui tourne en 30 jours ne pèse pas autant qu'un stock qui dort pendant 180 jours.
Le BFE de croissance : pourquoi une entreprise rentable peut manquer de cash
Le besoin en financement d'exploitation augmente souvent lorsque l'entreprise se développe. C'est parfois contre-intuitif : plus l'activité progresse, plus la trésorerie peut se tendre. La raison est simple : il faut financer davantage d'achats, de production, de salaires, de stocks ou de prestations avant d'encaisser les clients. La croissance consomme donc du cash avant d'en produire.
Exemple concret : une PME de services passe de 100 000 € à 180 000 € de chiffre d'affaires mensuel. Sur le papier, c'est une bonne nouvelle. Mais si les clients paient à 60 jours et que les salaires, sous-traitants et charges sont payés chaque mois, l'entreprise doit financer deux mois d'activité en avance. Le besoin de trésorerie peut augmenter de 80 000 € à 160 000 € sans que la rentabilité soit mauvaise.
Ce phénomène est fréquent dans le BTP, l'intérim, le négoce, l'industrie, les prestations longues et les activités avec grands comptes. L'entreprise signe de nouveaux contrats, mais elle doit avancer les coûts. Si le financement n'est pas prévu, la croissance devient dangereuse : les fournisseurs attendent, la banque se crispe, les dirigeants repoussent certaines charges et l'entreprise se retrouve sous pression alors que son carnet de commandes est rempli.
Chiffre d'affaires mensuel avec clients payant à 60 jours.
Hausse du volume d'activité, donc plus de charges à avancer.
Besoin supplémentaire à financer si les délais clients restent identiques.
La solution n'est pas de refuser la croissance, mais de la financer correctement. Cela suppose de calculer le besoin avant de signer ou d'accélérer fortement l'activité. Si les nouvelles ventes génèrent beaucoup de créances clients B2B, l'affacturage peut accompagner la hausse du chiffre d'affaires en transformant les factures en trésorerie plus rapidement. Si la hausse vient surtout des stocks, il faudra plutôt travailler les approvisionnements, les acomptes, les délais fournisseurs ou le financement de stock.
Construire un tableau de bord simple pour piloter le BFE
Le BFE ne doit pas être analysé uniquement au moment du bilan. Pour un dirigeant, un DAF ou un comptable, l'intérêt est de suivre quelques indicateurs simples tous les mois, voire toutes les semaines en période tendue. Le but n'est pas de produire un reporting complexe, mais de repérer rapidement ce qui consomme du cash.
Exemple concret : une entreprise de bâtiment suit seulement son solde bancaire. Elle pense aller bien lorsqu'il reste 40 000 € sur le compte. Pourtant, elle a 210 000 € de situations de travaux non encore réglées, 85 000 € de fournisseurs à payer et 60 000 € de charges à venir. Le solde bancaire seul donne une vision trop courte. Un tableau de bord BFE montre plutôt les encours clients, les retards, les litiges, les stocks ou travaux en cours, les échéances fournisseurs et le besoin à 30 jours.
Un bon tableau de bord doit rester opérationnel. Il peut tenir en une page avec cinq indicateurs : encours clients, retard clients, stock ou travaux en cours, dettes fournisseurs à court terme et besoin net à financer. Lorsque ces chiffres évoluent dans le mauvais sens, il faut agir tout de suite : relance, facturation, négociation fournisseur, affacturage, acompte client ou arbitrage sur les commandes.
| Indicateur | Ce qu'il révèle | Action possible |
|---|---|---|
| Encours clients | Montant total des factures non encaissées. | Relancer, financer les factures éligibles, réduire les délais. |
| Retards clients | Part des factures échues non réglées. | Segmenter les clients, traiter les litiges, bloquer certains encours. |
| Stocks ou travaux en cours | Cash immobilisé avant la vente ou la facturation. | Réduire les surstocks, accélérer la facturation, demander des acomptes. |
| Dettes fournisseurs court terme | Montants à régler rapidement. | Négocier les échéances, prioriser les fournisseurs critiques. |
| Besoin net à financer | Écart entre le besoin d'exploitation et les ressources disponibles. | Choisir une solution adaptée : affacturage, Dailly, escompte, ligne court terme. |
Choisir le bon financement selon l'origine du BFE
Le choix du financement doit toujours partir de l'origine du besoin. Si le BFE vient surtout des créances clients, l'affacturage peut être pertinent. Si le besoin vient des stocks, une solution adossée aux factures ne suffira pas. Si le besoin est structurel et permanent, une simple facilité de trésorerie ponctuelle risque d'être insuffisante. C'est cette distinction qui évite de choisir un financement mal adapté.
Exemple concret : une société d'intérim paie ses salariés chaque semaine ou chaque mois, mais ses clients règlent à 45 ou 60 jours. Son BFE est principalement lié aux créances clients. L'affacturage est alors cohérent, car les factures financées correspondent au besoin réel. À l'inverse, un distributeur qui immobilise 500 000 € de stock avant de vendre aura besoin d'un travail sur les achats, les rotations, les acomptes ou le financement de stock. L'affacturage pourra aider après facturation, mais pas financer tout le stock en amont.
Pour sélectionner la bonne solution, il faut poser une question simple : Quel poste consomme le cash ?. Si la réponse est les clients, il faut accélérer ou financer les encaissements. Si la réponse est les stocks, il faut réduire ou financer l'immobilisation. Si la réponse est les fournisseurs, il faut renégocier ou lisser les sorties. Si la réponse est la croissance, il faut construire un montage combiné.
| Origine du besoin | Exemple | Solution à analyser |
|---|---|---|
| Créances clients | Factures B2B à 45 ou 60 jours | Affacturage, Dailly, escompte selon le type de créances. |
| Stocks | Marchandises achetées avant revente | Rotation des stocks, acomptes, délais fournisseurs, financement de stock. |
| Travaux en cours | Chantier ou prestation longue avant facturation | Acomptes, situations intermédiaires, financement des factures émises. |
| Pic saisonnier | Achats massifs avant période forte | Ligne court terme, anticipation bancaire, affacturage après facturation. |
| Croissance rapide | Hausse forte des commandes et des encours | Combinaison fonds propres, affacturage, délais fournisseurs et pilotage du BFE. |
L'erreur fréquente consiste à financer un besoin durable avec une solution trop courte, ou à utiliser un financement de créances pour couvrir un problème de marge ou de stock. Un financement efficace doit correspondre à la nature du besoin, à sa durée et à sa capacité de remboursement. Pour un dirigeant, l'objectif n'est pas seulement d'obtenir de la trésorerie, mais d'éviter que le même besoin revienne chaque mois avec plus d'intensité.
FAQ : questions et réponses
Pour aller plus loin, cette FAQ répond aux questions pratiques que se posent les dirigeants, DAF, comptables, credit managers et entrepreneurs lorsqu'ils doivent financer le cycle d'exploitation sans fragiliser leur trésorerie.
👉 Il faut décomposer le besoin en trois postes : encours clients, stocks ou travaux en cours, dettes fournisseurs. Si les créances clients augmentent plus vite que le chiffre d'affaires, le problème vient souvent des délais de paiement. Si les stocks progressent alors que les ventes stagnent, le cash est probablement immobilisé dans les achats. Si les fournisseurs réduisent leurs délais, la ressource d'exploitation diminue et le BFE augmente.
👉 Il faut le financer avant que la tension ne bloque l'exploitation. Le bon moment est celui où l'entreprise sait qu'elle devra payer ses charges, fournisseurs ou salaires avant d'encaisser ses clients. Attendre le découvert permanent réduit les options, renchérit le coût du financement et complique les discussions avec les banques ou les factors.
👉 Oui. Le résultat net mesure une performance comptable, alors que le BFE mesure un besoin de financement du cycle d'exploitation. Une entreprise rentable peut manquer de trésorerie si ses clients paient tard, si ses stocks augmentent ou si ses chantiers sont longs avant facturation. C'est pour cette raison qu'il faut suivre à la fois le résultat, la trésorerie et le BFE.
👉 La croissance oblige souvent l'entreprise à acheter plus, produire plus, stocker plus ou payer davantage de charges avant d'encaisser les ventes. Si les clients règlent à 45 ou 60 jours, chaque euro de chiffre d'affaires supplémentaire peut créer un besoin de trésorerie temporaire. Une croissance mal financée peut donc mettre en danger une entreprise pourtant rentable.
👉 Non. L'affacturage finance principalement les créances clients B2B éligibles. Il ne finance pas directement les stocks, les pertes d'exploitation ou les investissements. Son intérêt est fort lorsque le BFE provient des délais de paiement clients. Si le besoin vient surtout des stocks ou d'une marge insuffisante, il faut compléter l'analyse avec d'autres leviers.
👉 On peut rapprocher le montant du BFE du chiffre d'affaires journalier pour mesurer son poids opérationnel. Par exemple, si une entreprise réalise 3 600 000 € de chiffre d'affaires annuel, son chiffre d'affaires moyen est d'environ 10 000 € par jour. Un BFE de 450 000 € représente donc environ 45 jours de chiffre d'affaires. Cette lecture permet de comparer l'évolution du besoin dans le temps.
👉 Pas forcément. Un BFE négatif peut être sain dans certains modèles où les clients paient comptant et les fournisseurs sont réglés plus tard. Mais il peut aussi masquer une tension si l'entreprise retarde excessivement ses paiements fournisseurs ou accumule des dettes d'exploitation. Il faut donc analyser la qualité du cycle, pas seulement le signe positif ou négatif de l'indicateur.
👉 Les indicateurs les plus utiles sont l'encours clients, les retards de paiement, le DSO, la balance âgée, le niveau des stocks, la rotation des stocks, les travaux en cours, les dettes fournisseurs à court terme et le besoin net à financer. En période de tension, un suivi hebdomadaire peut être nécessaire pour éviter les décisions tardives.
👉 Le découvert peut dépanner sur une tension courte, mais il est rarement idéal pour financer durablement un besoin permanent. Si le BFE est structurel, il faut rechercher des ressources plus stables ou des solutions adossées au cycle réel : fonds de roulement, affacturage pour les créances clients, négociation fournisseurs, amélioration des stocks ou renforcement des ressources financières.
👉 Il faut d'abord identifier le poste responsable : clients, stocks, travaux en cours ou fournisseurs. Ensuite, l'entreprise doit agir vite : accélérer la facturation, relancer les clients, réduire les litiges, revoir les seuils de stock, négocier les délais fournisseurs, demander des acomptes ou mettre en place un financement adapté. Une hausse régulière du BFE est un signal d'alerte à traiter avant que la trésorerie ne se tende durablement.
