
Mis à jour le 27 octobre 2026 par Altassura.
Une entreprise rentable peut manquer de trésorerie. Les ventes sont enregistrées, la marge est là, mais les clients paient à 60 jours, les stocks immobilisent du cash et les échéances sociales et fiscales, elles, n'attendent pas.
Sécuriser sa trésorerie, c'est anticiper ces décalages pour ne jamais être pris de court : mesurer, prévoir, agir sur les délais et disposer des bons financements avant d'en avoir besoin.
- Trésorerie, BFR, fonds de roulement : les bases
- Diagnostic interactif de trésorerie
- Les signaux d'une trésorerie fragile
- Construire un plan de trésorerie
- Les leviers internes
- Exemple chiffré : l'effet du DSO
- Trois cas d'entreprise
- Plan d'action en 30 jours
- Les financements court terme
- L'affacturage pour sécuriser la trésorerie
- Simulation du coût de l'affacturage
- Prévenir les risques et la rupture
- En cas de tension : les recours
- FAQ
L'essentiel à retenir
La trésorerie nette est égale au fonds de roulement moins le besoin en fonds de roulement. Pour la sécuriser : tenir un plan de trésorerie glissant, réduire le délai d'encaissement client (DSO), maîtriser stocks et charges, respecter les délais de paiement légaux et mettre en place avant la tension des financements court terme adaptés, comme l'affacturage, qui transforme les factures en liquidités sous 24 à 48 heures. En cas de difficulté, des dispositifs existent : Médiation du crédit, échéanciers fiscaux et sociaux, procédures amiables.
Trésorerie, BFR, fonds de roulement : les bases

La trésorerie correspond aux liquidités dont l'entreprise dispose à un instant donné : soldes bancaires et placements disponibles, diminués des concours bancaires courants (découvert). Le cash-flow désigne selon le contexte une capacité à générer des flux de trésorerie ; le tableau des flux précise la variation effective des liquidités sur une période.
Le bénéfice et la trésorerie ne coïncident pas : une vente est comptabilisée dès la facturation, mais elle n'entre en caisse qu'au paiement du client. Entre les deux, l'entreprise a souvent déjà payé ses achats, ses salaires et la TVA.
FR : ressources stables (capitaux propres, dettes à long terme) moins actifs immobilisés.
BFR d'exploitation (approche simplifiée) : stocks + créances d'exploitation − dettes d'exploitation, notamment fournisseurs et certaines dettes fiscales et sociales.
Quand le BFR augmente plus vite que le fonds de roulement, la trésorerie se dégrade, même si l'entreprise gagne de l'argent. C'est le piège classique de la croissance : chaque nouvelle commande augmente les stocks et les créances avant de rapporter du cash.
Le cycle de conversion de trésorerie résume ce décalage en jours :
DSO : délai moyen d'encaissement clients. DPO : délai moyen de paiement fournisseurs.
Plus ce cycle est court, moins l'entreprise a besoin de financer son exploitation.
Votre trésorerie est-elle suffisamment sécurisée ? Faites le diagnostic
Un dirigeant peut anticiper une tension en évaluant ses délais clients, ses réserves disponibles, son découvert et sa visibilité sur les échéances. Répondez aux six questions ci-dessous : vous obtiendrez une orientation pédagogique, et non une notation bancaire ou un diagnostic de solvabilité.
Pour aller plus loin, notre simulateur de trésorerie et d'affacturage permet d'explorer l'effet d'un financement de factures sur les encaissements prévisionnels.
Les signaux d'une trésorerie fragile
Une crise de trésorerie se voit rarement venir d'un coup. Ces signaux doivent alerter le dirigeant :
Pour suivre la situation, quelques indicateurs suffisent :
| Indicateur | Calcul | Ce qu'il révèle |
|---|---|---|
| DSO | Créances clients TTC / CA TTC × 365 | Le temps mis par les clients pour payer. |
| DPO | Dettes fournisseurs TTC / achats TTC × 365 | Le délai dont vous bénéficiez auprès de vos fournisseurs. |
| BFR en jours de CA | BFR / CA HT × 365 | Le nombre de jours de chiffre d'affaires immobilisés dans l'exploitation. |
| Trésorerie en jours de charges | Trésorerie disponible / charges décaissables mensuelles × 30 | Une estimation de couverture des dépenses courantes sans nouvel encaissement, hors décaissements exceptionnels. |
Construire un plan de trésorerie
Le plan de trésorerie est l'outil de pilotage central. Contrairement au bilan ou au compte de résultat, qui décrivent le passé, il projette les encaissements et les décaissements à venir.
La méthode
- Partez du solde bancaire réel au jour J.
- Ajoutez les encaissements attendus : factures émises à leur date de paiement probable (et non contractuelle), ventes prévues, subventions, financements.
- Retirez les décaissements : fournisseurs, salaires et charges sociales, TVA, impôts, loyers, échéances d'emprunt, investissements.
- Obtenez le solde prévisionnel de chaque période et repérez les creux.
Deux horizons complémentaires
- Des factures émises mais non saisies dans le système comptable.
- Des encaissements placés à l'échéance contractuelle, alors que le client paie habituellement avec retard.
- Des ventes prévues intégrées sans prudence : construisez plutôt deux scénarios, un central et un dégradé.
- L'oubli des décaissements non mensuels : TVA trimestrielle, acomptes d'impôt sur les sociétés, CFE, primes, congés payés.
Les leviers internes pour sécuriser la trésorerie
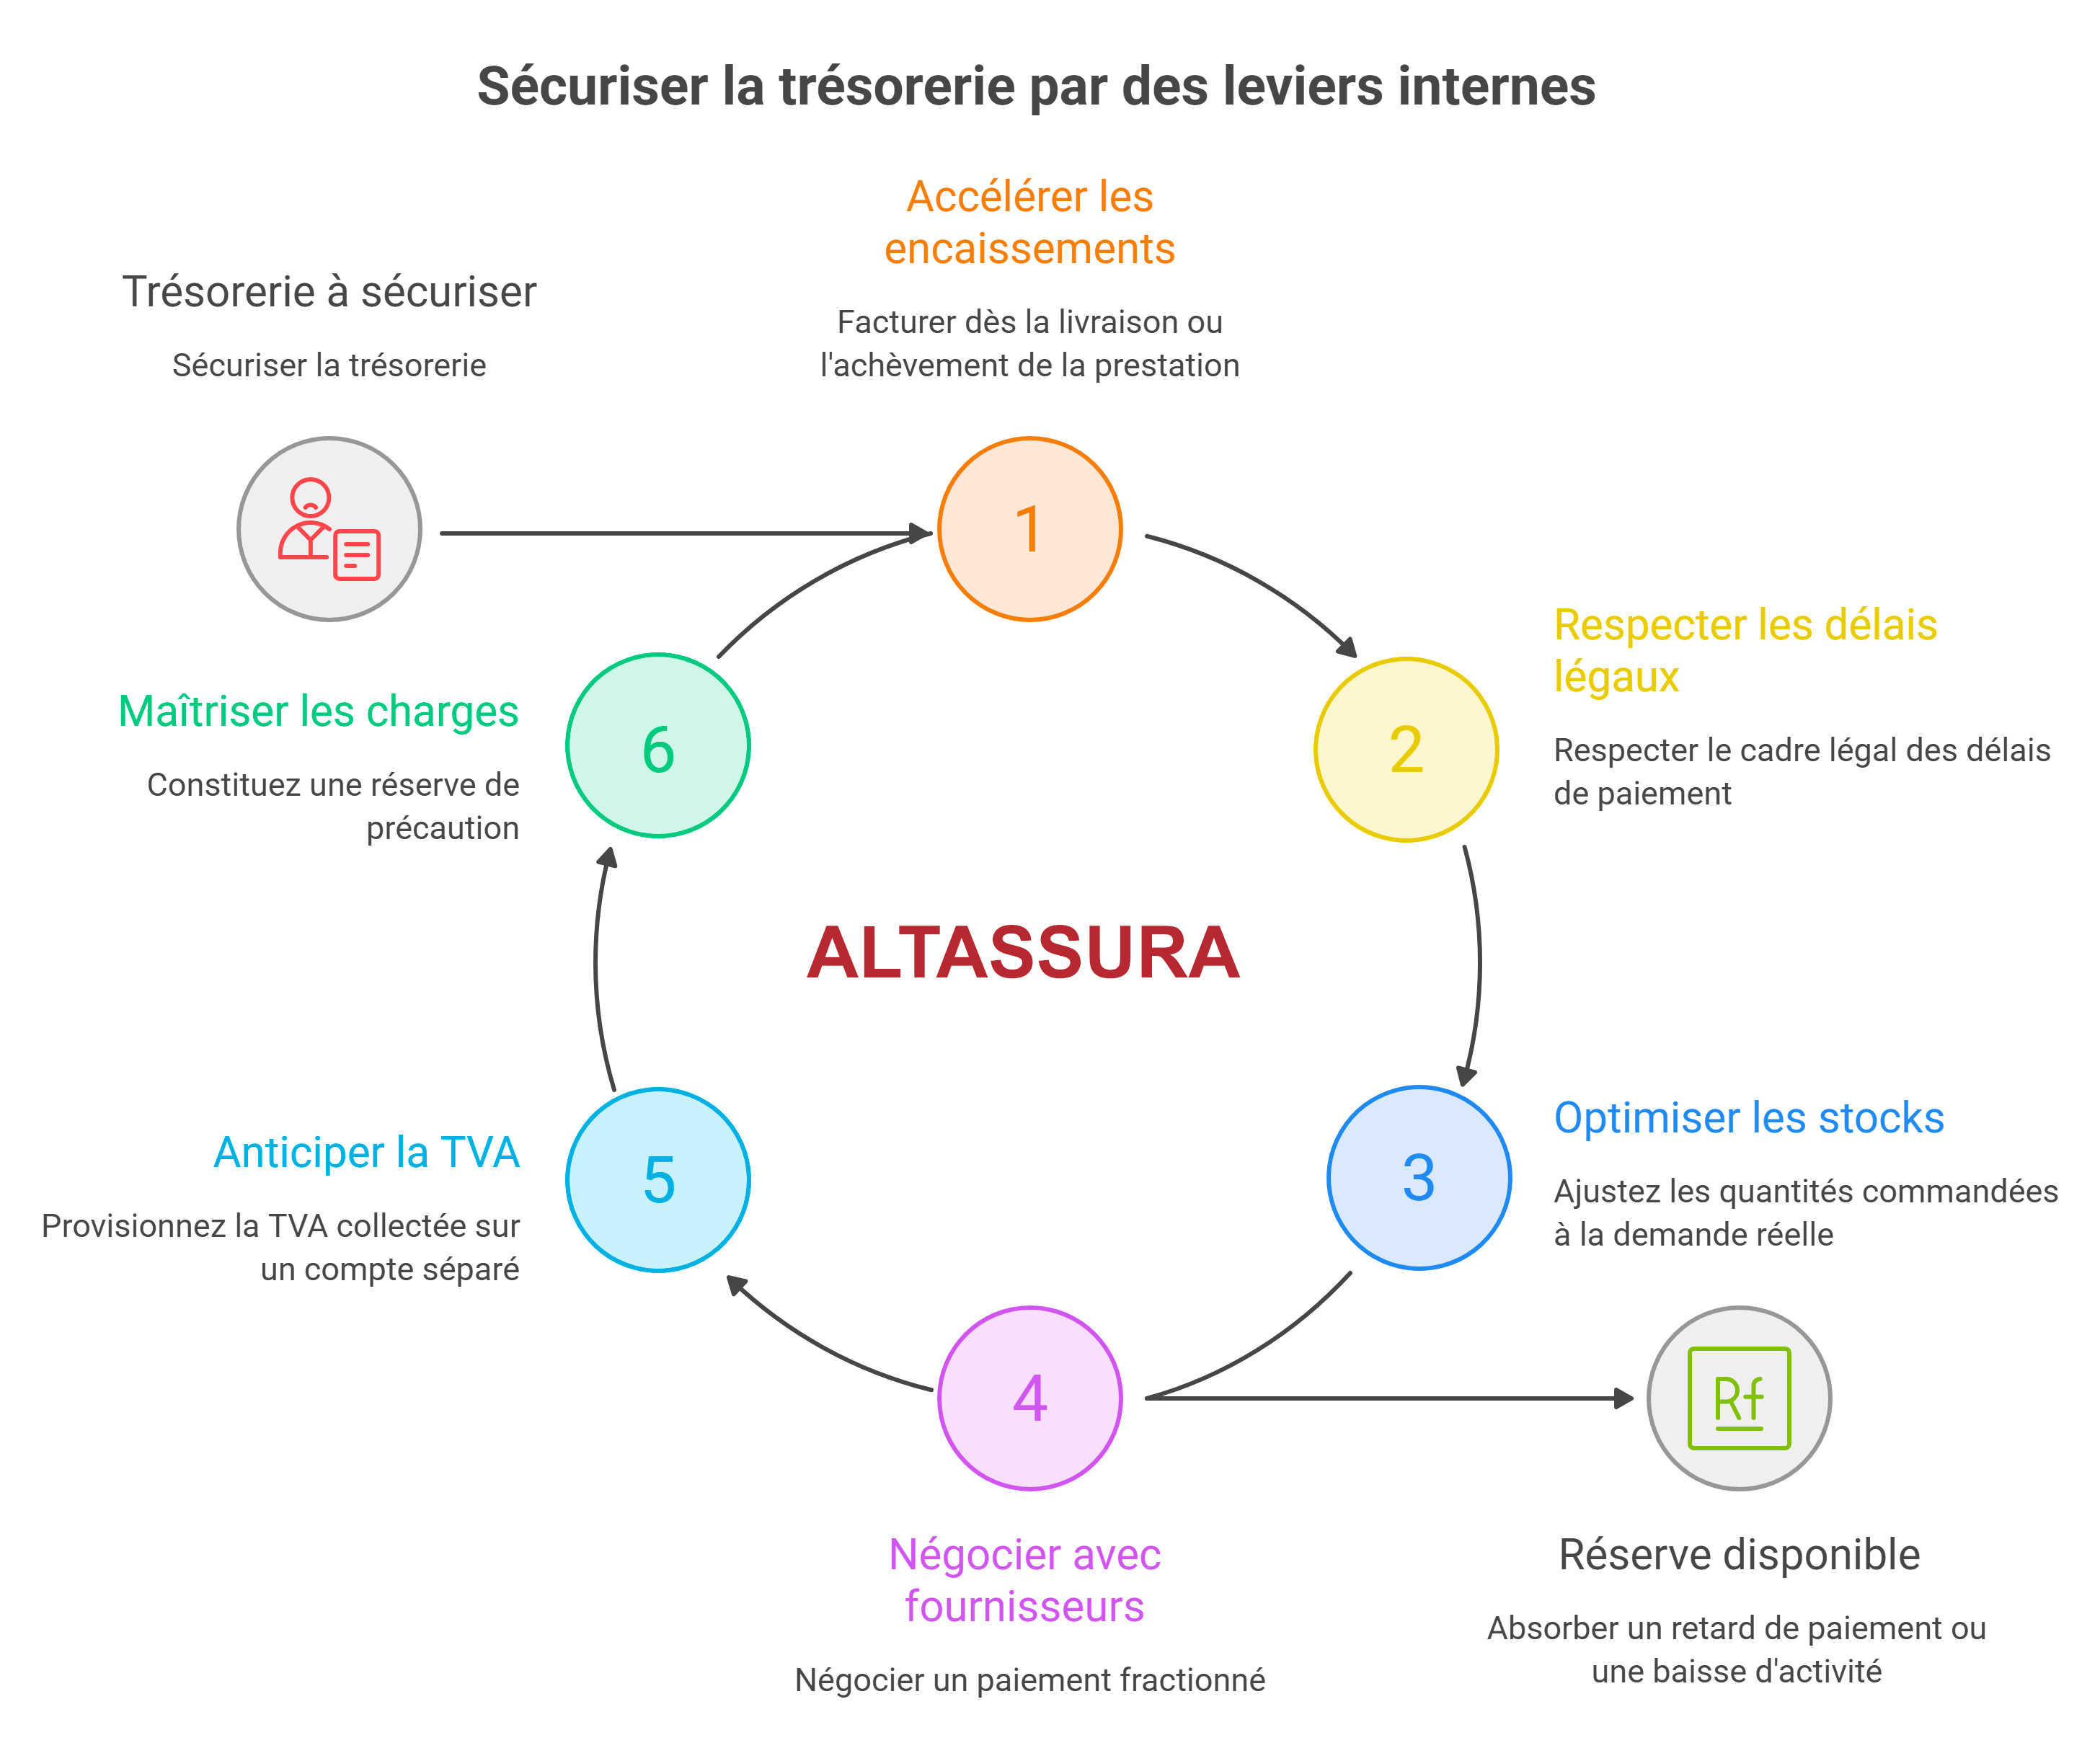
1. Accélérer les encaissements clients
2. Respecter le cadre légal des délais de paiement
Entre professionnels, à défaut de délai convenu, le règlement intervient en principe dans les 30 jours suivant la réception des marchandises ou la réalisation de la prestation. Le délai contractuel est généralement plafonné à 60 jours à compter de l'émission de la facture ou à 45 jours fin de mois si cette modalité est prévue au contrat (article L441-10 du Code de commerce). Les factures périodiques sont plafonnées à 45 jours après émission et certains secteurs, dont le transport, connaissent des règles particulières. Le non-respect des délais peut être sanctionné par une amende administrative pouvant atteindre 2 millions d'euros pour une personne morale. Source : DGCCRF.
3. Optimiser les stocks
Chaque article en stock est du cash immobilisé. Identifiez les références à faible rotation, liquidez les invendus, ajustez les quantités commandées à la demande réelle et négociez des livraisons plus fréquentes.
4. Négocier avec les fournisseurs, dans la limite légale
Dans le cadre des délais autorisés, vous pouvez caler vos règlements sur l'échéance maximale prévue au contrat, regrouper les commandes ou négocier un paiement fractionné. À l'inverse, si la trésorerie le permet, un escompte pour paiement comptant peut être plus rentable qu'un placement.
5. Anticiper la TVA
La TVA pèse sur la trésorerie parce qu'elle peut être due avant d'être encaissée. Pour les livraisons de biens, elle est exigible dès la livraison, même si le client n'a pas encore payé. Pour les prestations de services, elle est exigible à l'encaissement, sauf option pour les débits. Provisionnez la TVA collectée sur un compte séparé pour ne pas la confondre avec votre trésorerie disponible.
6. Maîtriser les charges et constituer une réserve
Passez en revue les abonnements, contrats et frais récurrents, et étalez les dépenses non urgentes. Constituez une réserve de précaution placée sur un support disponible immédiatement (compte à terme à sortie anticipée, compte rémunéré) pour absorber un retard de paiement ou une baisse d'activité.
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques ; l'obligation d'émission s'étend aux PME et microentreprises au 1er septembre 2027. Les statuts transmis par la plateforme (déposée, refusée, approuvée, encaissée…) permettent de détecter plus vite un litige qui bloque un paiement. Voir notre page sur la facture électronique.
Exemple chiffré : ce que rapporte une baisse du DSO
Une PME réalise 2,4 millions d'euros de chiffre d'affaires TTC par an, soit environ 6 575 € par jour. Ses clients paient en moyenne à 65 jours.
| Situation | DSO | Créances clients |
|---|---|---|
| Avant actions | 65 jours | ≈ 427 400 € |
| Après relances structurées et acomptes | 45 jours | ≈ 295 900 € |
| Trésorerie libérée | − 20 jours | ≈ 131 500 € |
Calcul : 2 400 000 € / 365 × 20 jours ≈ 131 500 €. À chiffre d'affaires constant, cette baisse d'encours peut libérer environ 131 500 € de trésorerie, à condition que la réduction du délai moyen d'encaissement soit durable. Les relances et la gestion du poste clients peuvent néanmoins avoir un coût opérationnel.
Trois exemples concrets de trésorerie à sécuriser
Ces trois scénarios sont fictifs et illustratifs. Ils montrent comment diagnostiquer un besoin avant de comparer les dispositifs de financement ; les montants mobilisables dépendent toujours du contrat et de l'éligibilité des créances.
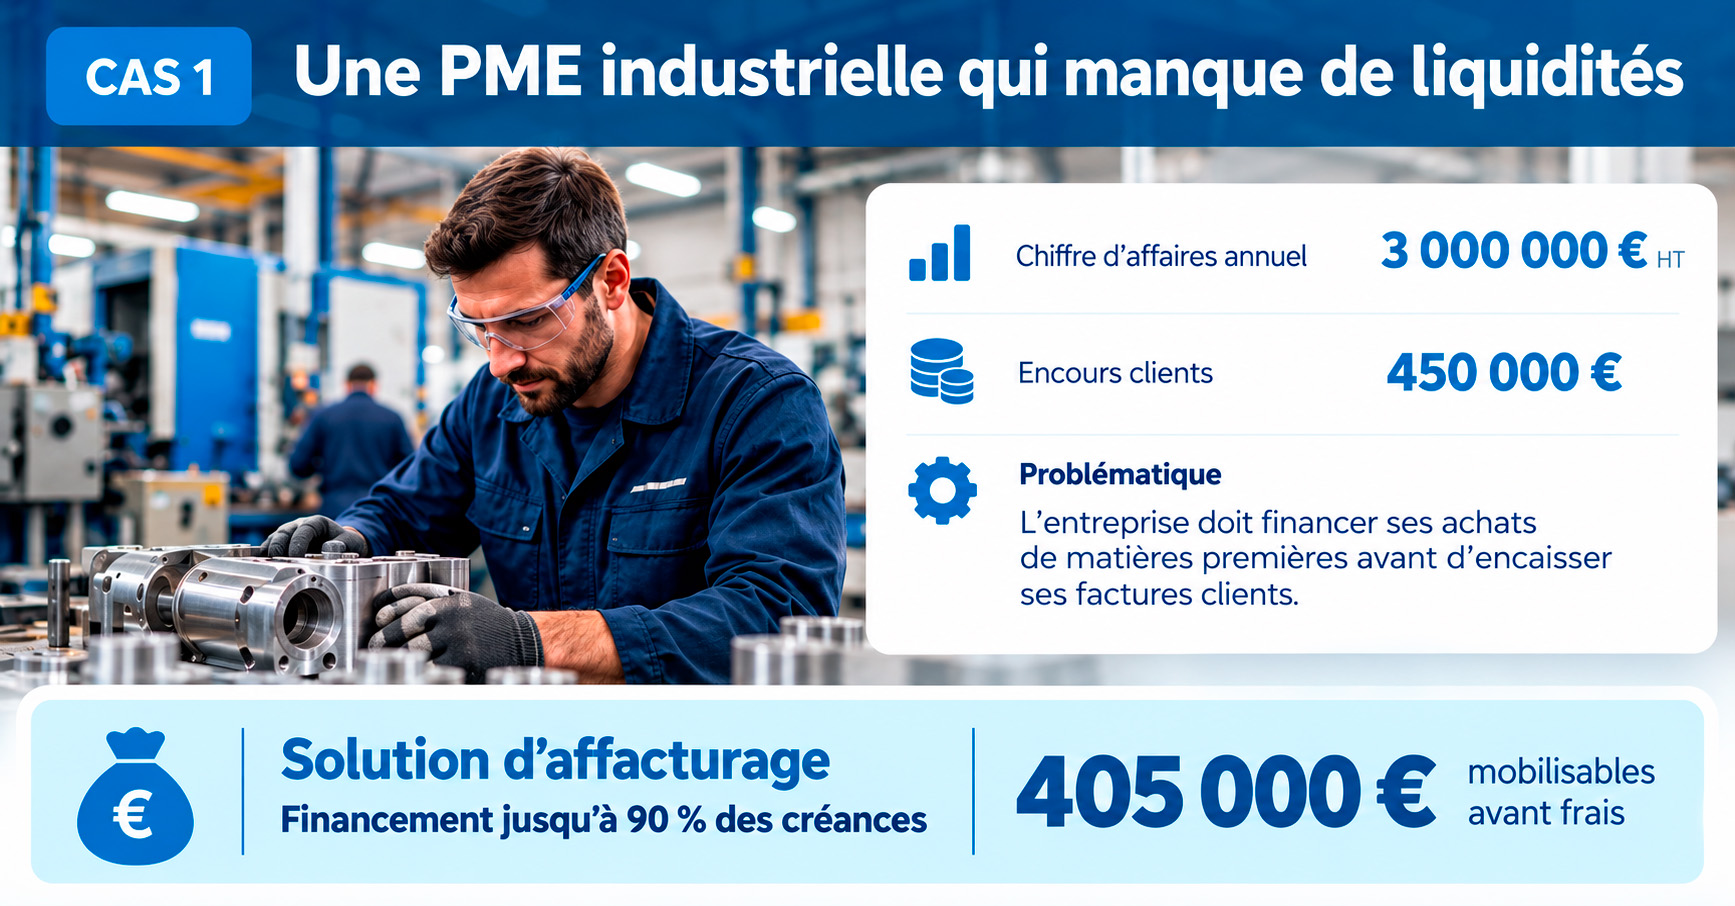
PME industrielle : 450 000 € de factures à encaisser
Une PME réalise 3 M€ HT de chiffre d'affaires annuel. Elle dispose de 450 000 € de créances commerciales, alors qu'elle doit payer ses matières premières et ses salaires. Si l'ensemble des créances est admissible et si le contrat prévoit une avance de 90 %, le financement brut théorique atteint 405 000 €, avant commissions et autres retenues. L'affacturage ne remplace pas le contrôle de la marge : il accélère le financement de ventes déjà facturées.
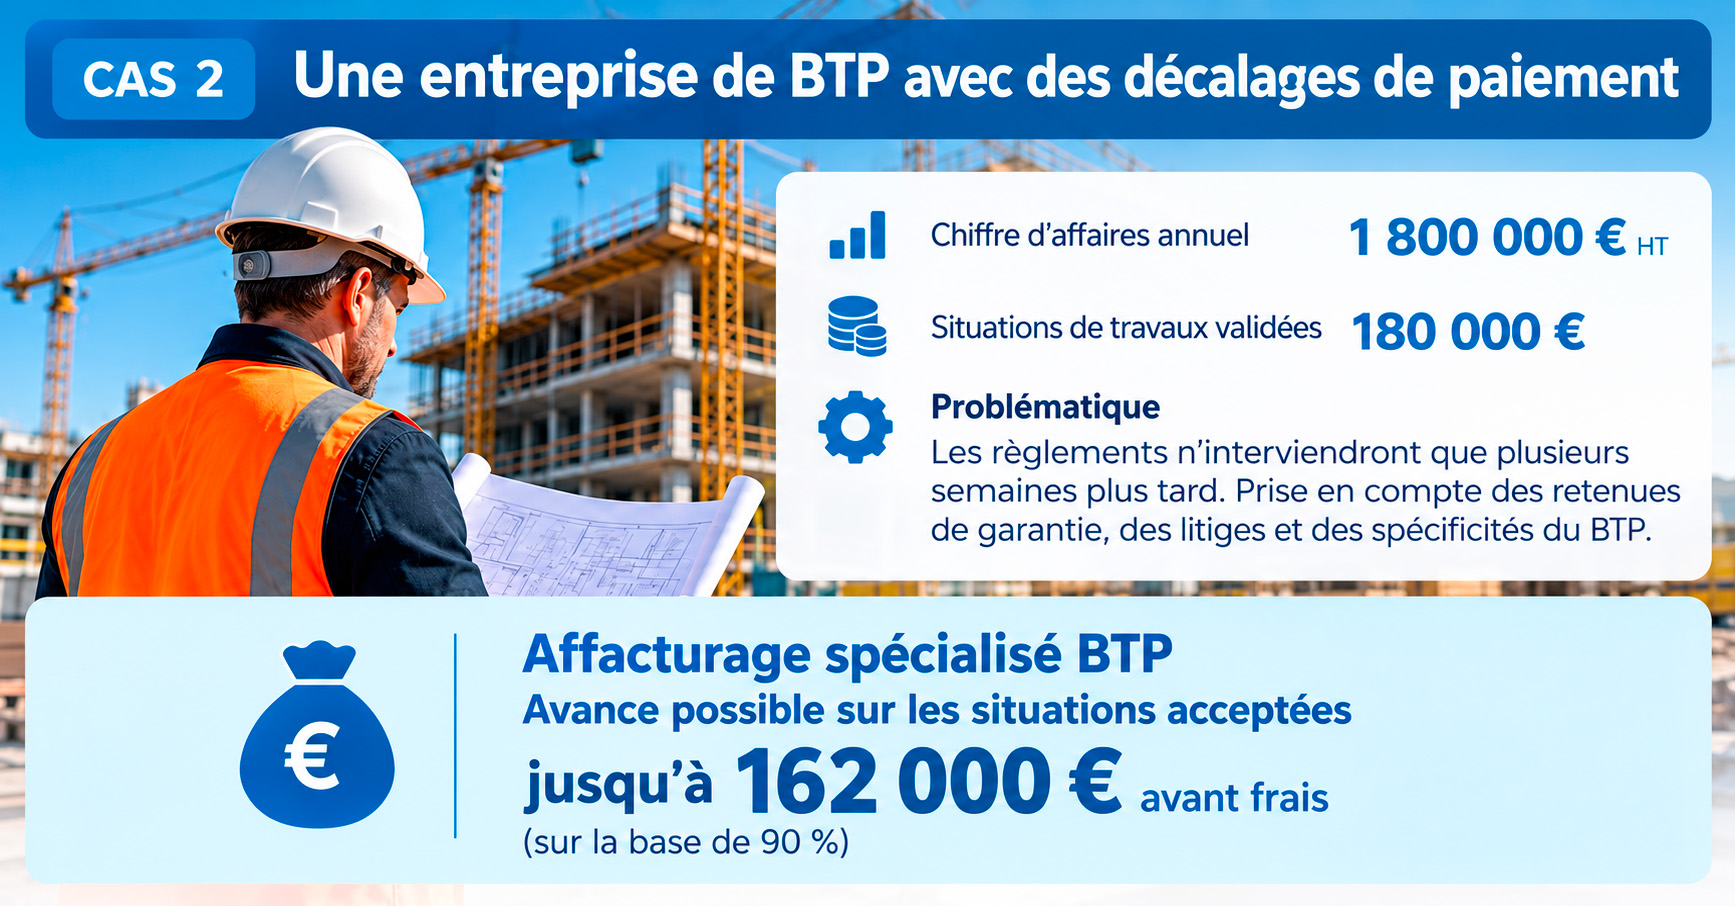
BTP : 180 000 € de situations de travaux en attente de règlement
Une entreprise du bâtiment a réalisé des travaux correspondant à 180 000 € de situations. Avant d'envisager un financement, elle doit vérifier leur validation par le donneur d'ordres, les éventuelles retenues de garantie, la sous-traitance et l'absence de contestation. Les situations non acceptées ne se financent pas nécessairement comme des factures ordinaires.
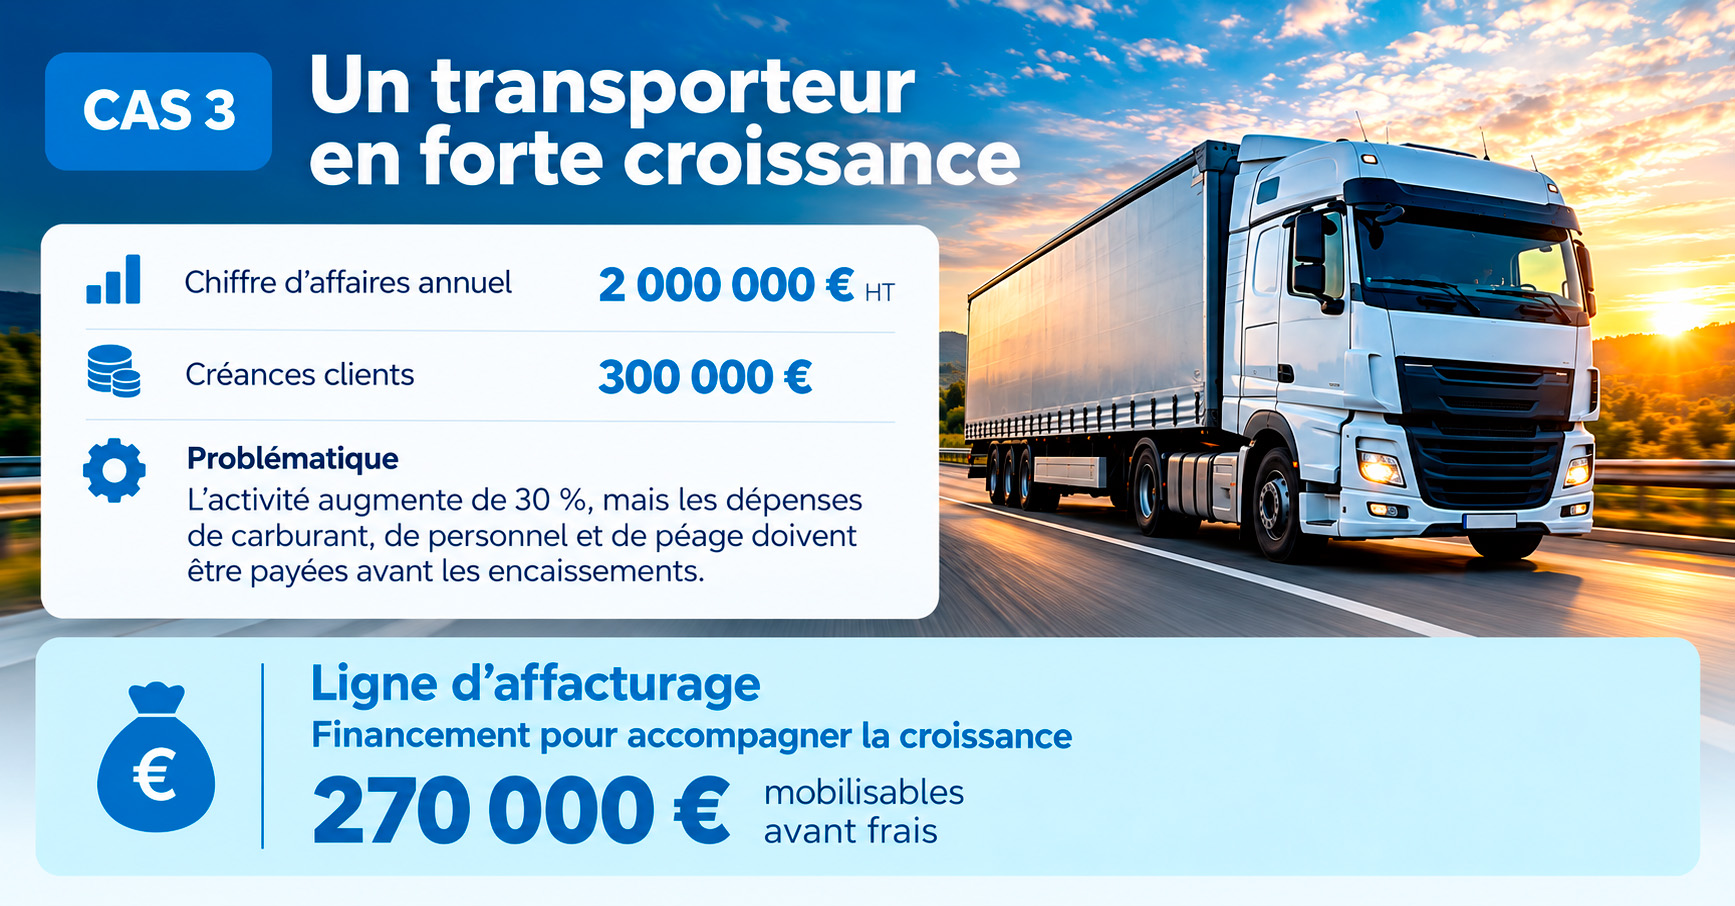
Transport : croissance de 30 % et hausse du BFR
Un transporteur réalisant 2 M€ HT de ventes annuelles augmente son activité de 30 %. À délai clients constant, ses créances peuvent croître parallèlement à l'activité, alors que carburant, salaires et péages doivent être réglés rapidement. Une ligne de financement adossée aux factures peut accompagner cette progression, sans dispenser l'entreprise de piloter sa rentabilité et le risque client.
La durée du cycle d'exploitation, les documents justificatifs et les habitudes de règlement sont très différents entre une société de services, un transporteur et un acteur du BTP. Demandez une analyse adaptée à votre poste clients plutôt qu'un montant d'avance standard.
Sécuriser sa trésorerie : un plan d'action sur 30 jours
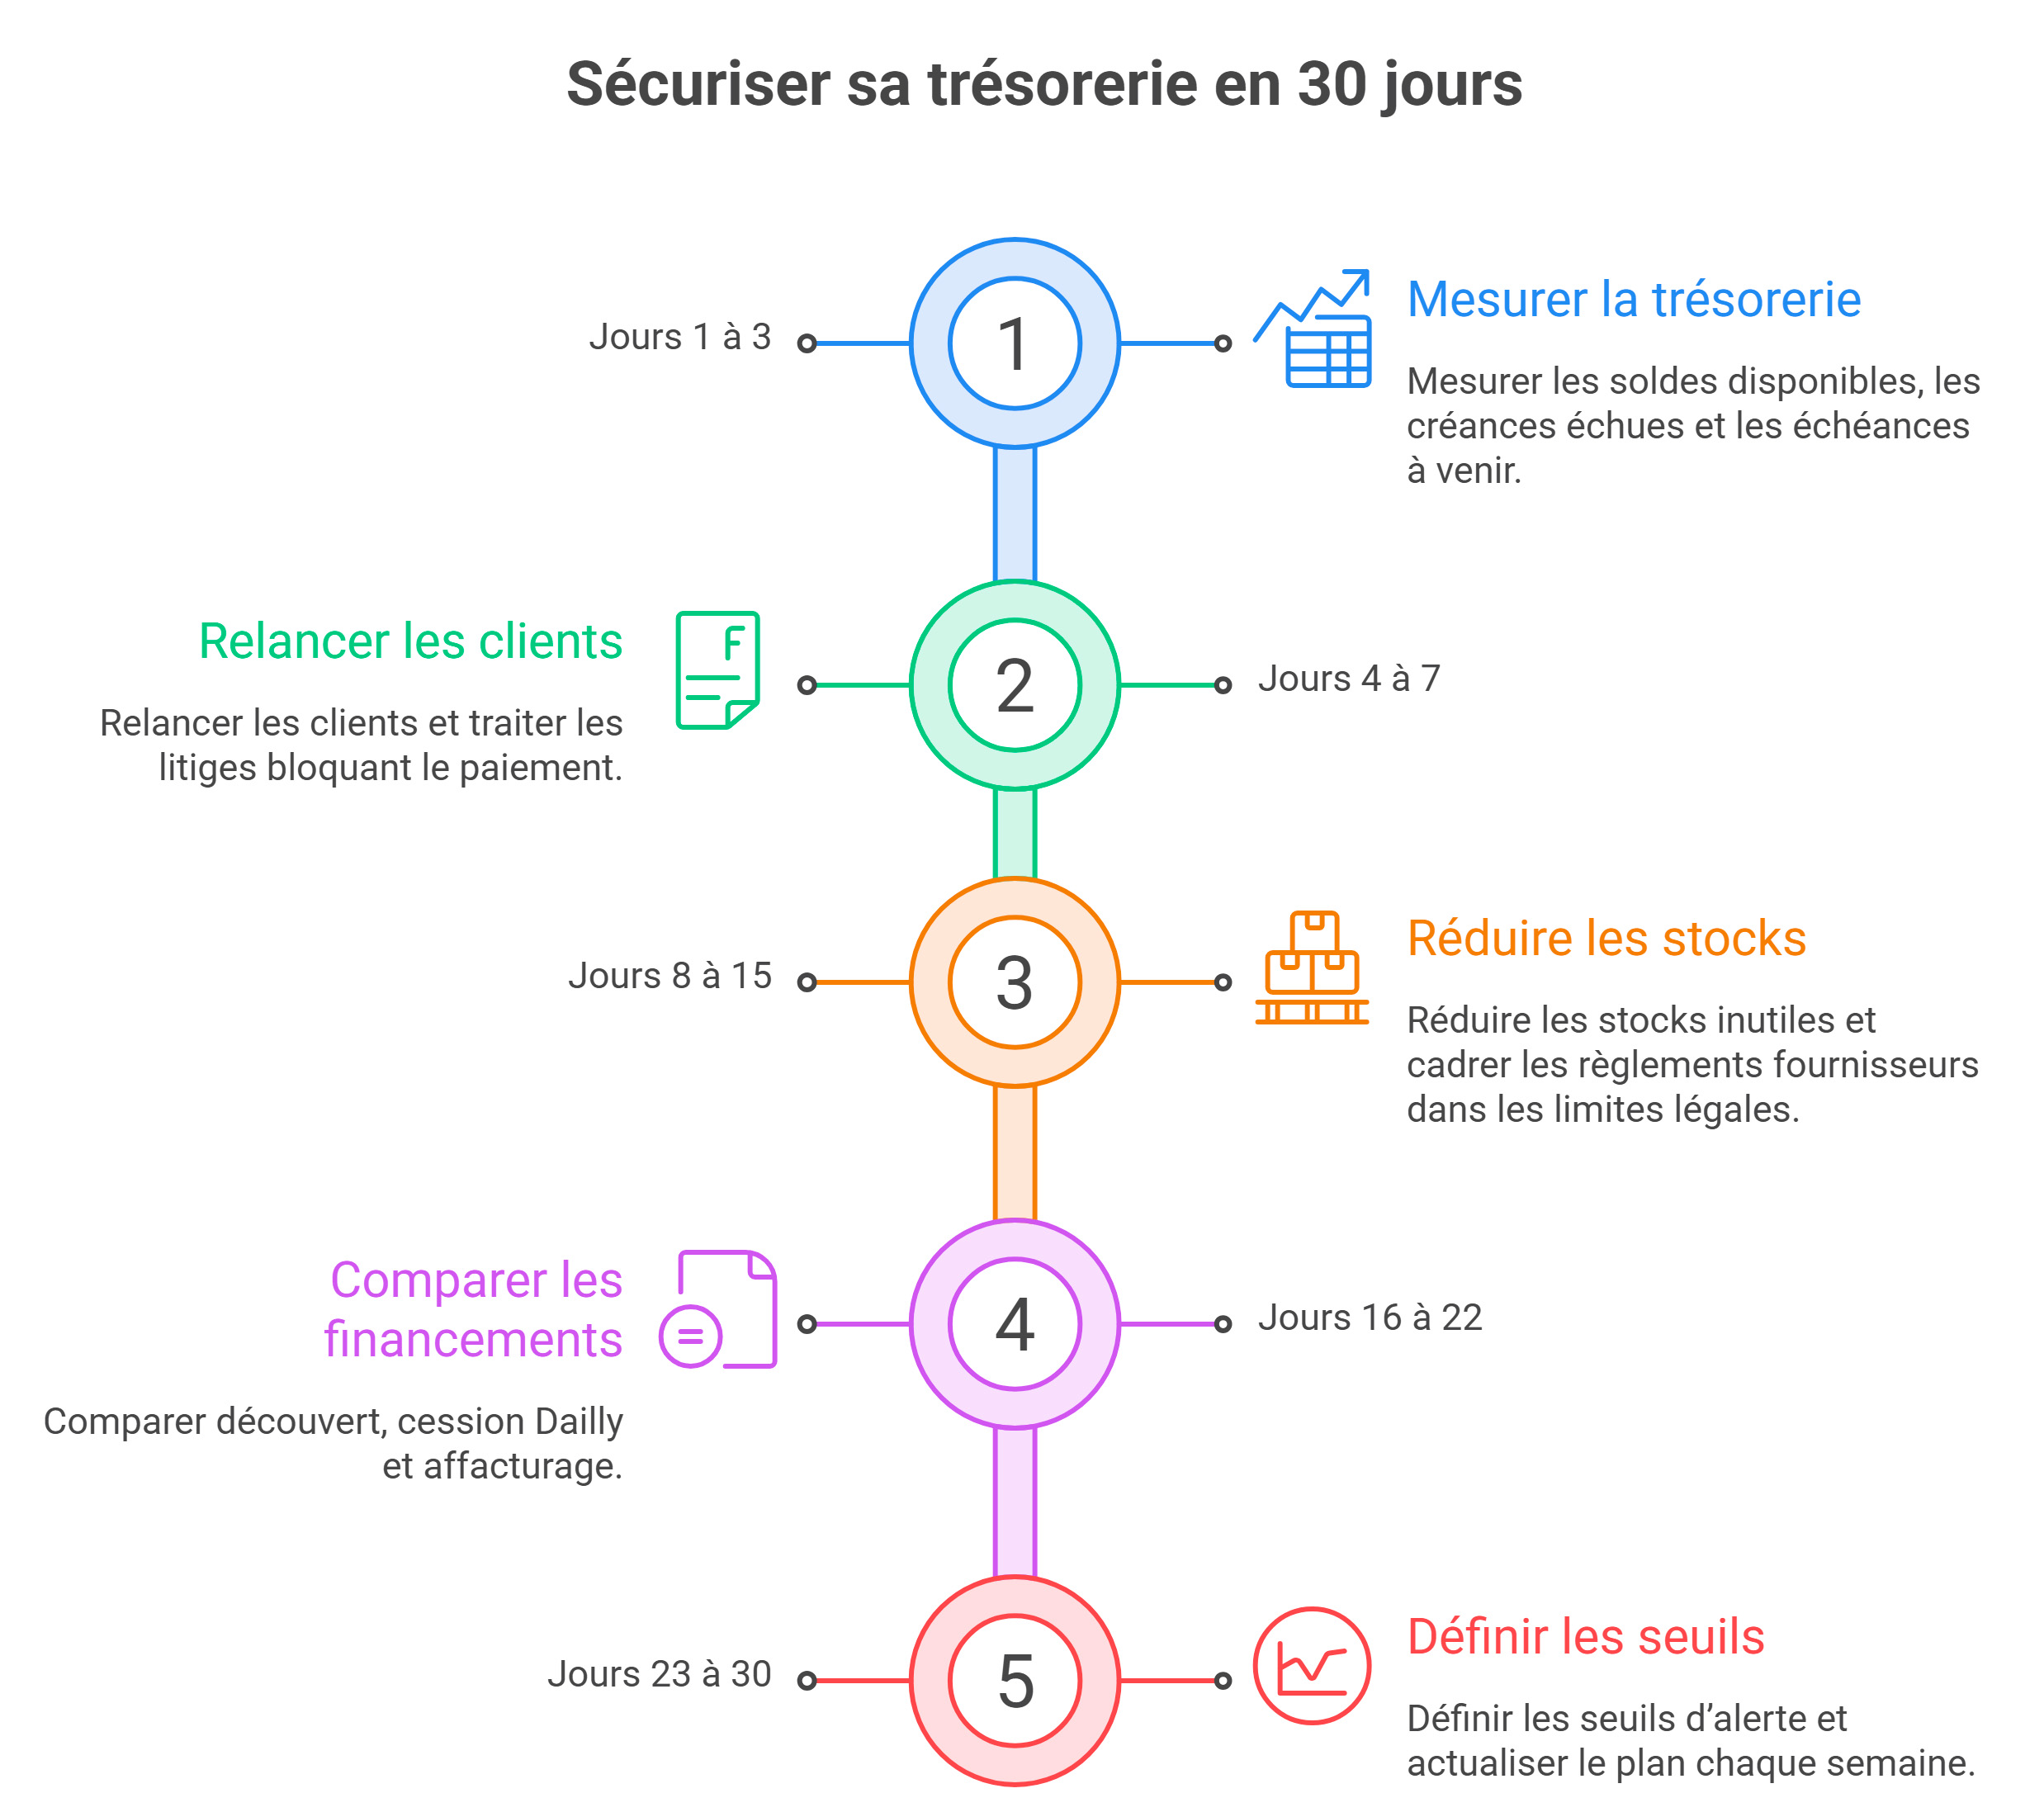
Ce calendrier vise les entreprises qui peuvent agir de façon préventive. Si les salaires, les cotisations ou les dettes exigibles ne peuvent plus être payés, n'attendez pas un mois : demandez immédiatement conseil à votre expert-comptable et, si nécessaire, à un professionnel des procédures de prévention.
| Période | Action prioritaire | Livrable concret |
|---|---|---|
| Jours 1 à 3 | Mesurer les soldes disponibles, les créances échues et les échéances à venir. | Plan de trésorerie à 13 semaines, scénario prudent. |
| Jours 4 à 7 | Relancer les clients et traiter les litiges bloquant le paiement. | Balance âgée commentée, relances attribuées. |
| Jours 8 à 15 | Réduire les stocks inutiles et cadrer les règlements fournisseurs dans les limites légales. | Tableau des leviers BFR avec économies attendues. |
| Jours 16 à 22 | Comparer découvert, cession Dailly et affacturage. | Dossier de financement et simulations de coûts. |
| Jours 23 à 30 | Définir les seuils d'alerte et actualiser le plan chaque semaine. | Tableau de bord DSO, BFR et trésorerie disponible. |
Les financements court terme pour sécuriser la trésorerie
Les leviers internes ne suffisent pas toujours, notamment en période de croissance ou dans les activités saisonnières. Le bon réflexe : négocier ces financements avant d'en avoir besoin, quand les comptes sont encore solides.
| Solution | Principe | Points forts | Limites |
|---|---|---|---|
| Découvert / facilité de caisse | Solde débiteur autorisé sur le compte courant. | Souple, immédiat. | Montant plafonné, coût élevé, révocable par la banque. |
| Cession Dailly | Cession de créances professionnelles à la banque par bordereau. | Mobilise des créances ciblées. | Enveloppe limitée, relances restant à la charge de l'entreprise. |
| Escompte commercial | Avance sur effets de commerce (LCR). | Simple pour les clients qui paient par LCR. | Usage en recul, dépend du mode de paiement. |
| Crédit de campagne | Ligne temporaire pour financer un pic d'activité saisonnier. | Adapté aux saisonnalités prévisibles. | À renégocier chaque année. |
| Affacturage | Le factor finance les factures clients et peut gérer leur recouvrement. | Financement qui suit le chiffre d'affaires, protection possible contre les impayés. | Coût à comparer, sélection des clients par le factor. |
| Affacturage inversé | Un grand donneur d'ordres fait financer ses fournisseurs. | Coût souvent bas, adossé au risque du client. | Dépend de l'initiative du client. |
Quelle solution choisir selon votre problème de trésorerie ?
| Problème | Solution à examiner | Vigilance |
|---|---|---|
| Clients professionnels payant à 60 jours | Relances, optimisation du DSO, affacturage | Qualité et cessibilité des factures |
| Dépendance à un gros client | Diversification, limite d'encours, assurance-crédit | Plafond de garantie et concentration |
| Stocks trop importants | Réduction de stocks, ligne court terme, financement de stocks | Rotation et valorisation des stocks |
| Pic d'activité saisonnier | Crédit de campagne ou facilité de caisse | Capacité à rembourser après la saison |
| Commande importante à produire | Acompte, financement de commandes | Bon de commande et conditions d'éligibilité |
| Banque réticente à augmenter le découvert | Médiation du crédit, affacturage si créances éligibles | Coût global, délais de mise en place |
L'affacturage pour sécuriser la trésorerie
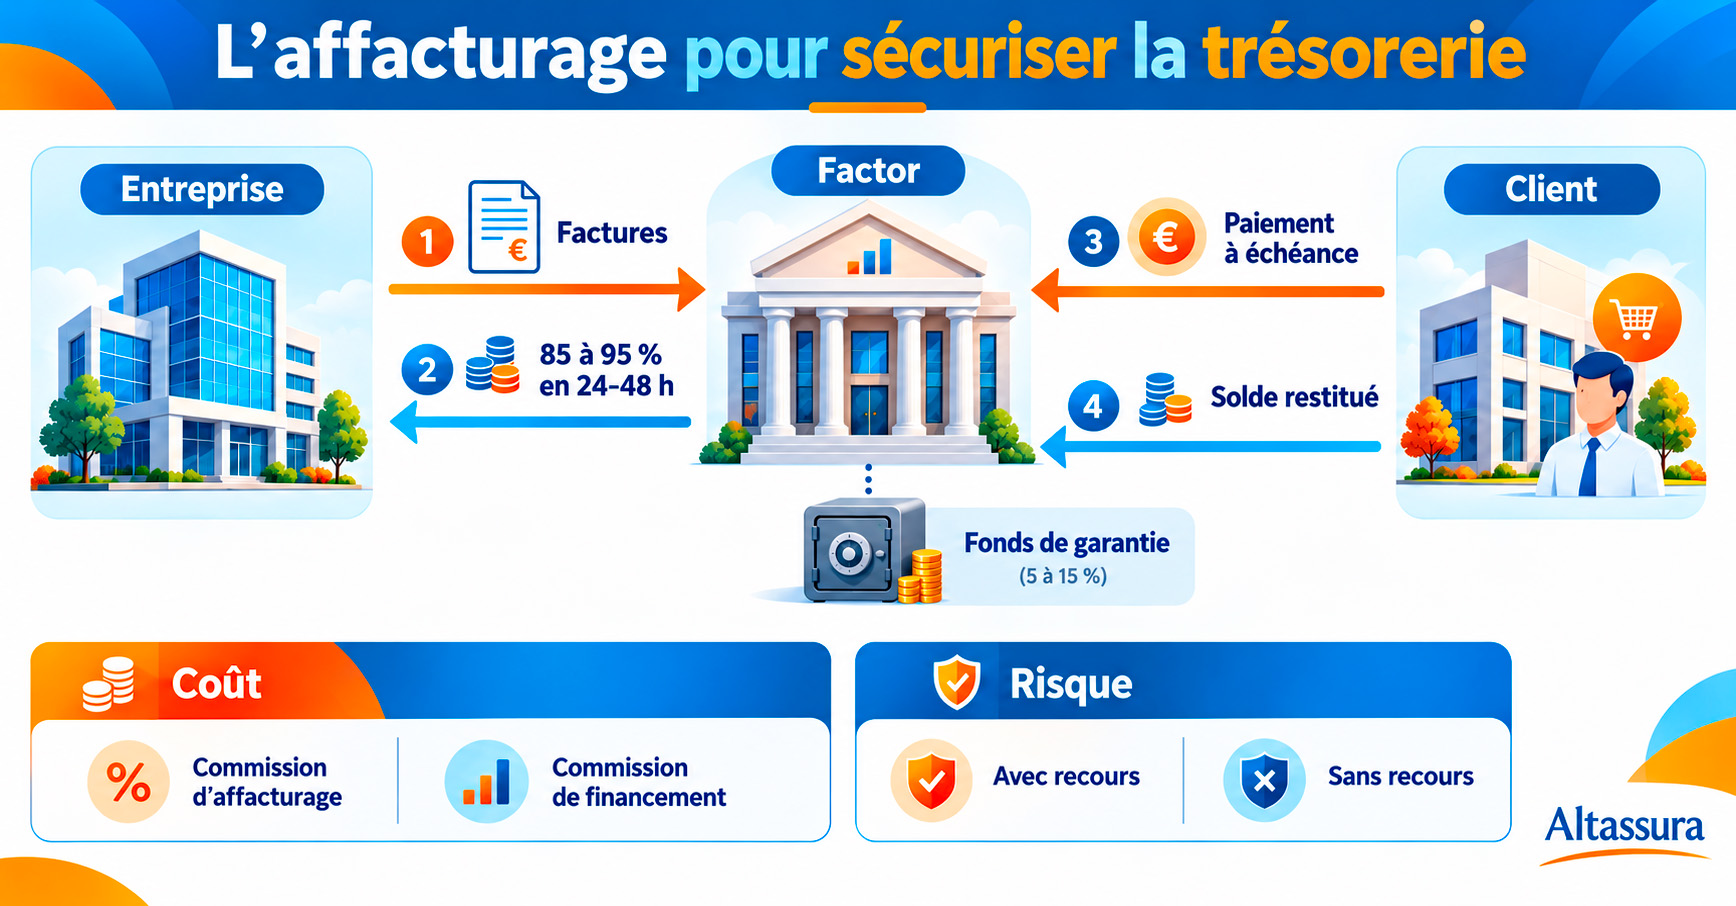
L'affacturage consiste à transférer ses factures clients à un factor, qui les finance immédiatement. Le transfert repose le plus souvent sur une subrogation, parfois sur une cession de créances.
Comment ça fonctionne ?
- L'entreprise remet ses factures au factor.
- Le factor les finance, souvent sous 24 à 48 heures après validation des créances, à hauteur d'une fraction contractuelle de leur montant (par exemple 85 à 95 %) : une partie est retenue sur un fonds de garantie pour couvrir avoirs et litiges.
- Le client paie le factor à l'échéance.
- La retenue est restituée selon les conditions du contrat.
Ce que coûte l'affacturage
Le prix dépend du chiffre d'affaires confié, du secteur, du nombre et de la qualité des clients, des délais de paiement et des services retenus.
Avec ou sans recours
Pourquoi l'affacturage sécurise la trésorerie
En France, les factors sont des établissements de crédit ou des sociétés de financement agréés et contrôlés par l'ACPR, comme les banques. Le traitement de l'affacturage au bilan dépend de la formule retenue : une déconsolidation des créances, notamment en normes IFRS, suppose en principe un transfert du risque d'impayé au factor.
Simuler le montant et le coût d'une avance sur factures
Ce calculateur illustre les flux de financement. Il distingue l'avance brute, les frais indicatifs et la part non avancée. Le coût réel dépend notamment du contrat, de la durée effective, des clients agréés et des frais annexes.
Comment prévenir les risques de rupture de trésorerie ?
Faire face à la croissance sans manquer de liquidités
Une hausse rapide des commandes peut augmenter les créances, les stocks et les besoins en personnel avant de générer les encaissements correspondants. Avant de signer un nouveau contrat important, mesurez son effet sur le besoin en fonds de roulement et sur le point bas de votre plan de trésorerie. Une marge positive ne suffit pas si la trésorerie nécessaire à l'exécution du contrat n'est pas disponible.
Éviter la dépendance à un client majeur
Un client représentant 40 % de l'encours peut provoquer un incident majeur s'il conteste des factures ou devient insolvable. Suivez les concentrations d'encours, fixez des limites par débiteur et examinez la couverture d'une assurance-crédit. L'assurance-crédit ne garantit pas automatiquement tous les litiges ou retards : vérifiez les limites, exclusions et délais de déclaration.
Protéger les comptes contre la fraude au faux RIB
La sécurisation de la trésorerie concerne aussi les décaissements : une modification frauduleuse de coordonnées bancaires fournisseur peut entraîner une perte immédiate. Faites confirmer toute demande de changement de RIB par un canal indépendant, imposez une double validation des virements sensibles et limitez les droits d'accès aux moyens de paiement.
Quelle trésorerie de sécurité faut-il prévoir ?
Il n'existe pas de montant universel. Pour calculer votre réserve, partez des charges réellement décaissables, puis projetez les encaissements probables et les scénarios défavorables : perte d'un client, décalage de chantier ou baisse saisonnière. Le bon seuil est celui qui permet d'absorber votre point bas de trésorerie sans compromettre le paiement des dettes exigibles.
Lorsque le problème vient des délais de paiement clients, une étude d'affacturage peut déterminer quelles factures seraient finançables, à quelles conditions et dans quels délais.
Faire étudier mon poste clientsEn cas de tension : les recours à connaître
Si, malgré tout, une impasse de trésorerie se profile, agir tôt multiplie les solutions.
Une fois la trésorerie épuisée, les financeurs sont plus réticents et les fournisseurs durcissent leurs conditions. Les solutions comme l'affacturage ou la renégociation se mettent en place bien plus facilement quand l'entreprise n'est pas encore en difficulté.
Le financement de factures est pertinent lorsque le besoin vient du décalage entre la facturation et le paiement de clients professionnels solvables. Il ne corrige pas, à lui seul, une activité structurellement déficitaire ou des factures litigieuses. La priorité est d'identifier l'origine exacte de la tension avant de comparer les contrats.
Analyse éditoriale Altassura, spécialiste de la comparaison des solutions d'affacturage et de sécurisation du poste clients. Les cas présentés dans ce guide sont illustratifs et non issus de statistiques internes vérifiées.
Altassura analyse votre poste clients et met en concurrence les factors pour trouver la formule adaptée à votre activité : financement seul, gestion des relances, garantie des impayés ou affacturage confidentiel. L'étude est gratuite et sans engagement.
FAQ : sécuriser la trésorerie de son entreprise
Parce que le bénéfice est enregistré à la facturation, alors que le cash n'arrive qu'au paiement du client. Si les délais clients, les stocks ou la croissance augmentent le BFR plus vite que les ressources, la trésorerie baisse malgré les profits.
Il n'existe pas de règle légale. Un repère courant est de pouvoir couvrir un à trois mois de charges fixes décaissables (salaires, loyers, échéances), à ajuster selon la saisonnalité, la concentration des clients et l'accès aux financements.
Le plan de trésorerie est prévisionnel : il anticipe les encaissements et décaissements à venir. Le tableau des flux de trésorerie est historique : il explique, dans les états financiers, comment la trésorerie a varié sur l'exercice écoulé (exploitation, investissement, financement).
Seulement dans la limite légale de 60 jours date de facture ou 45 jours fin de mois. Au-delà, l'entreprise s'expose à des pénalités de retard et à une amende administrative de la DGCCRF pouvant atteindre 2 millions d'euros pour une personne morale.
Le découvert est adapté aux besoins ponctuels et de faible montant. L'affacturage convient mieux à un besoin récurrent lié aux délais clients : son enveloppe augmente avec le chiffre d'affaires et il peut inclure la relance et la garantie des impayés.
Une fois le contrat signé et les clients agréés, les factures sont généralement financées sous 24 à 48 heures. La mise en place initiale du contrat demande quelques jours à quelques semaines selon le dossier.
Vous pouvez saisir gratuitement la Médiation du crédit de la Banque de France. En parallèle, des solutions comme l'affacturage, qui s'appuient sur la qualité de vos clients, restent souvent accessibles.
Anticipez les encours clients et les stocks supplémentaires avant d'accepter les nouvelles commandes. Actualisez votre plan de trésorerie à 13 semaines et préparez des financements ajustables, notamment l'affacturage si les créances sont éligibles.
Certaines offres peuvent être accessibles à une entreprise récemment créée, notamment si ses clients professionnels sont solvables et ses factures incontestées. L'accord dépend du dossier, des débiteurs, du volume confié et du factor.
Il existe des solutions ponctuelles de financement de factures, souvent appelées affacturage spot, sous réserve de l'acceptation de la facture, du débiteur et des conditions du prestataire.
L'assurance-crédit protège principalement contre certains risques d'impayés, selon le contrat. Elle n'apporte pas systématiquement une avance immédiate de liquidités. Elle peut en revanche compléter un financement du poste clients.
Identifiez les motifs du litige, réunissez les preuves de livraison et obtenez la validation des prestations. Une créance contestée est souvent difficile à mobiliser auprès d'un factor tant que le différend n'est pas résolu.