
Mis à jour le 28 octobre 2026.
Une PME peut afficher un carnet de commandes rempli, gagner de nouveaux clients et pourtant manquer de trésorerie. La raison est simple : les salaires, les fournisseurs et les charges doivent être payés avant l'encaissement des factures clients.
L'affacturage permet de transformer des créances professionnelles éligibles en liquidités avant leur échéance. Il peut accompagner la croissance, réduire la dépendance au découvert et, selon le contrat, apporter une protection contre l'insolvabilité des clients. Mais il a un coût et ne convient pas à toutes les activités.
L'essentiel à retenir
Pour une PME qui facture d'autres entreprises, l'affacturage permet d'obtenir une avance sur les factures acceptées par un factor, généralement sous 24 à 48 heures après validation lorsque le contrat est opérationnel. Il peut aider à financer le besoin en fonds de roulement (BFR), accompagner la croissance et, selon la formule, protéger contre l'insolvabilité des clients agréés. Le financement reste soumis à l'éligibilité des créances, aux plafonds contractuels et aux agréments clients. Les commissions, frais et retenues doivent être comparés au gain de trésorerie attendu.
Combien de trésorerie une PME peut-elle mobiliser ? Exemple chiffré
Imaginons une PME industrielle qui réalise 2 millions d'euros de chiffre d'affaires HT. Ses clients lui doivent actuellement 300 000 € TTC, facturés pour des marchandises livrées et sans litige. Les règlements sont attendus dans 60 jours ; les achats de matières premières, eux, doivent être financés maintenant.
Si toutes les créances sont acceptées et si la convention prévoit une avance de 90 %, l'entreprise peut disposer de 270 000 € avant frais au lieu d'attendre leur paiement. Le solde de 30 000 € n'est pas automatiquement perdu : il peut correspondre à une retenue ou à un fonds de garantie ajusté et restitué selon le contrat.
Cas fictif, sans garantie de financement. La somme réellement disponible peut être réduite par les commissions, les limites de crédit, les factures inéligibles et les autres retenues. Ce financement accélère l'encaissement, il ne crée pas de chiffre d'affaires supplémentaire.
Qu'est-ce que l'affacturage pour une PME ?
L'affacturage (ou factoring) consiste à transférer des créances professionnelles à un établissement de financement spécialisé, appelé factor. Selon la formule, celui-ci avance une partie du montant des factures, suit les encaissements, assure les relances et peut garantir le risque d'insolvabilité des débiteurs agréés.
Ce n'est pas la même chose qu'un prêt bancaire amortissable : le financement repose sur des créances. Toutefois, il est inexact d'affirmer que l'affacturage n'apparaît jamais comme un passif : le traitement comptable dépend de la structure du contrat et du transfert effectif des risques et avantages.
Ce fonctionnement n'exige pas nécessairement de transférer toutes les factures : il existe des contrats classiques avec clause de globalité et des formules sélectives. Le financement peut suivre la hausse des ventes, dans la limite du contrat et des agréments débiteurs. Pour le détail, voir le fonctionnement de l'affacturage.
Les 10 avantages de l'affacturage pour les PME
- Accélérer les encaissements : mobiliser des créances validées plutôt qu'attendre 30 à 60 jours ou davantage à l'export.
- Financer la croissance : accompagner l'augmentation du poste clients sous réserve des limites de financement.
- Réduire l'utilisation du découvert : affecter des avances aux dépenses courantes, en comparant le coût global.
- Préserver la relation fournisseurs : payer les achats nécessaires à la production sans dépendre exclusivement des règlements clients.
- Rendre les prévisions plus lisibles : planifier les encaissements financés et les échéances dans le plan de trésorerie.
- Externaliser la relance : confier tout ou partie du suivi et du recouvrement au factor selon la formule choisie.
- Surveiller les risques clients : bénéficier de l'étude des débiteurs et de limites de crédit, sans substituer cette analyse à sa propre vigilance.
- Ajouter une garantie d'insolvabilité : avec une formule sans recours pour les débiteurs agréés, en tenant compte des exclusions.
- Financer des PME jeunes : certains facteurs examinent en priorité la qualité du portefeuille clients, même sans plusieurs années de bilans.
- Choisir la formule adaptée : affacturage classique, confidentiel, délégué, ponctuel, BTP ou export selon l'activité et les critères d'accès.
Ces avantages ne sont ni automatiques ni gratuits. Un financement obtenu rapidement ne protège pas à lui seul contre une baisse de marge, des litiges commerciaux ou une mauvaise gestion des charges.
Trois exemples concrets de PME qui utilisent l'affacturage
Pour mieux comprendre comment l'affacturage répond aux besoins de trésorerie des entreprises, découvrons trois exemples concrets de PME dans le BTP, le transport et les services numériques, avec des simulations chiffrées qui illustrent les montants mobilisables, les avantages et les points de vigilance propres à chaque secteur.
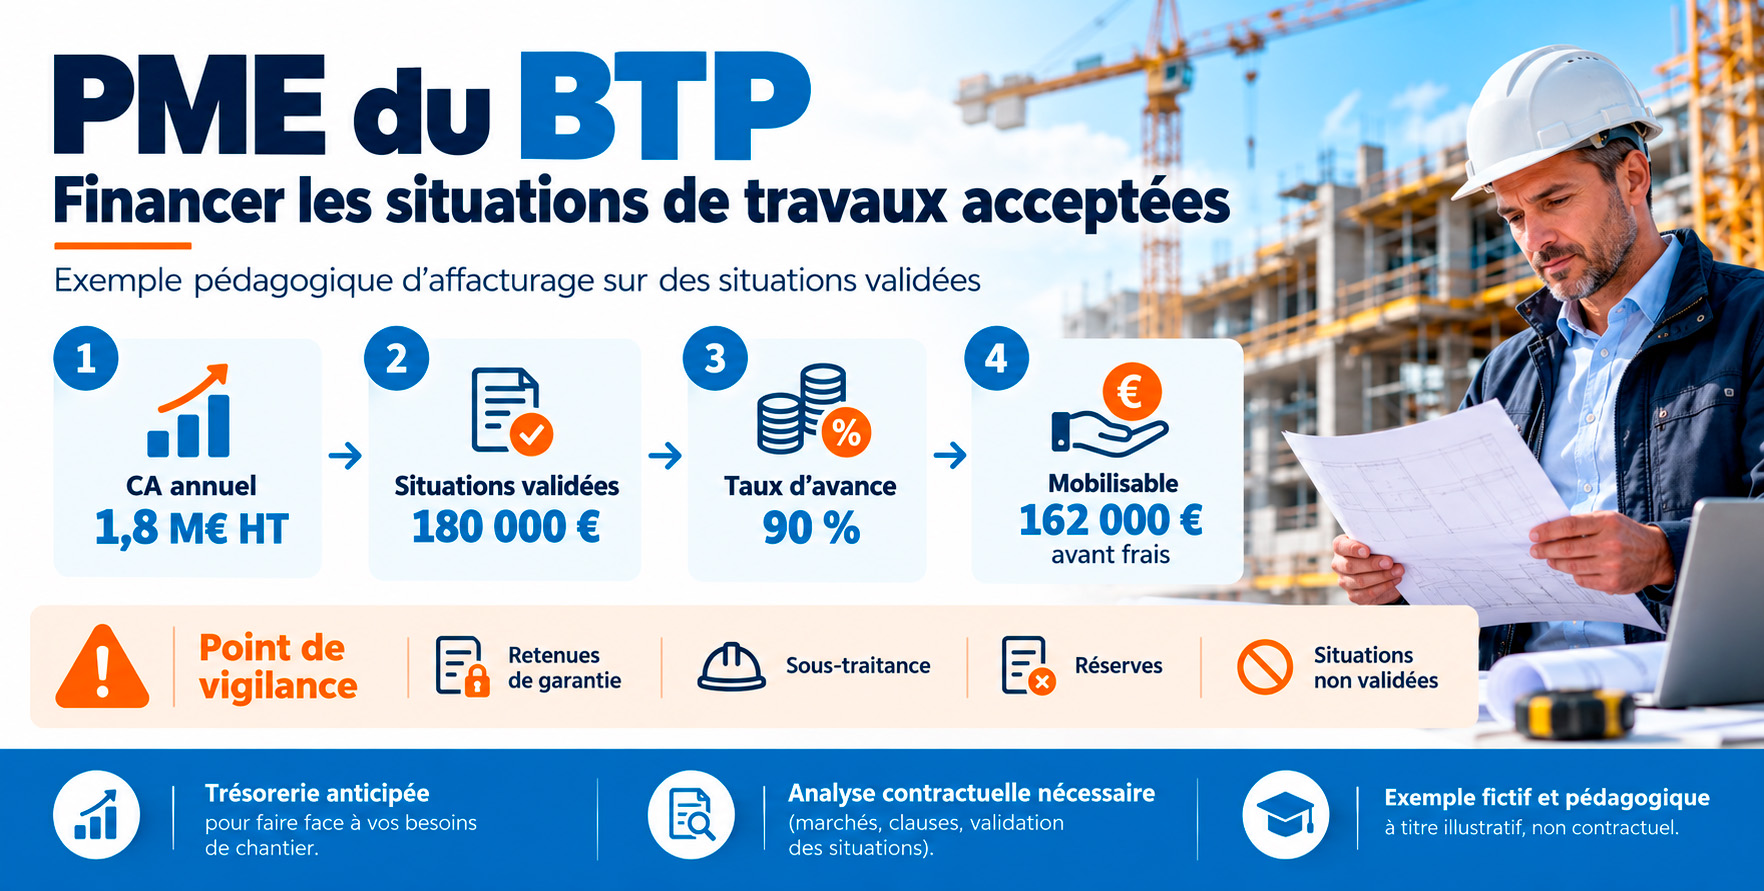
PME du BTP : financer les situations de travaux acceptées
Une entreprise de bâtiment réalise 1,8 million d'euros HT de chiffre d'affaires annuel. Elle présente 180 000 € de situations de travaux validées par ses donneurs d'ordres. En supposant que ce montant constitue une assiette finançable et qu'un factor spécialisé accepte une avance de 90 %, 162 000 € pourraient être mobilisés avant frais.
Le point de vigilance est déterminant : retenues de garantie, sous-traitance, réserves et situations non validées peuvent réduire fortement les sommes finançables. Le factor doit examiner la chaîne contractuelle avant de donner son accord.
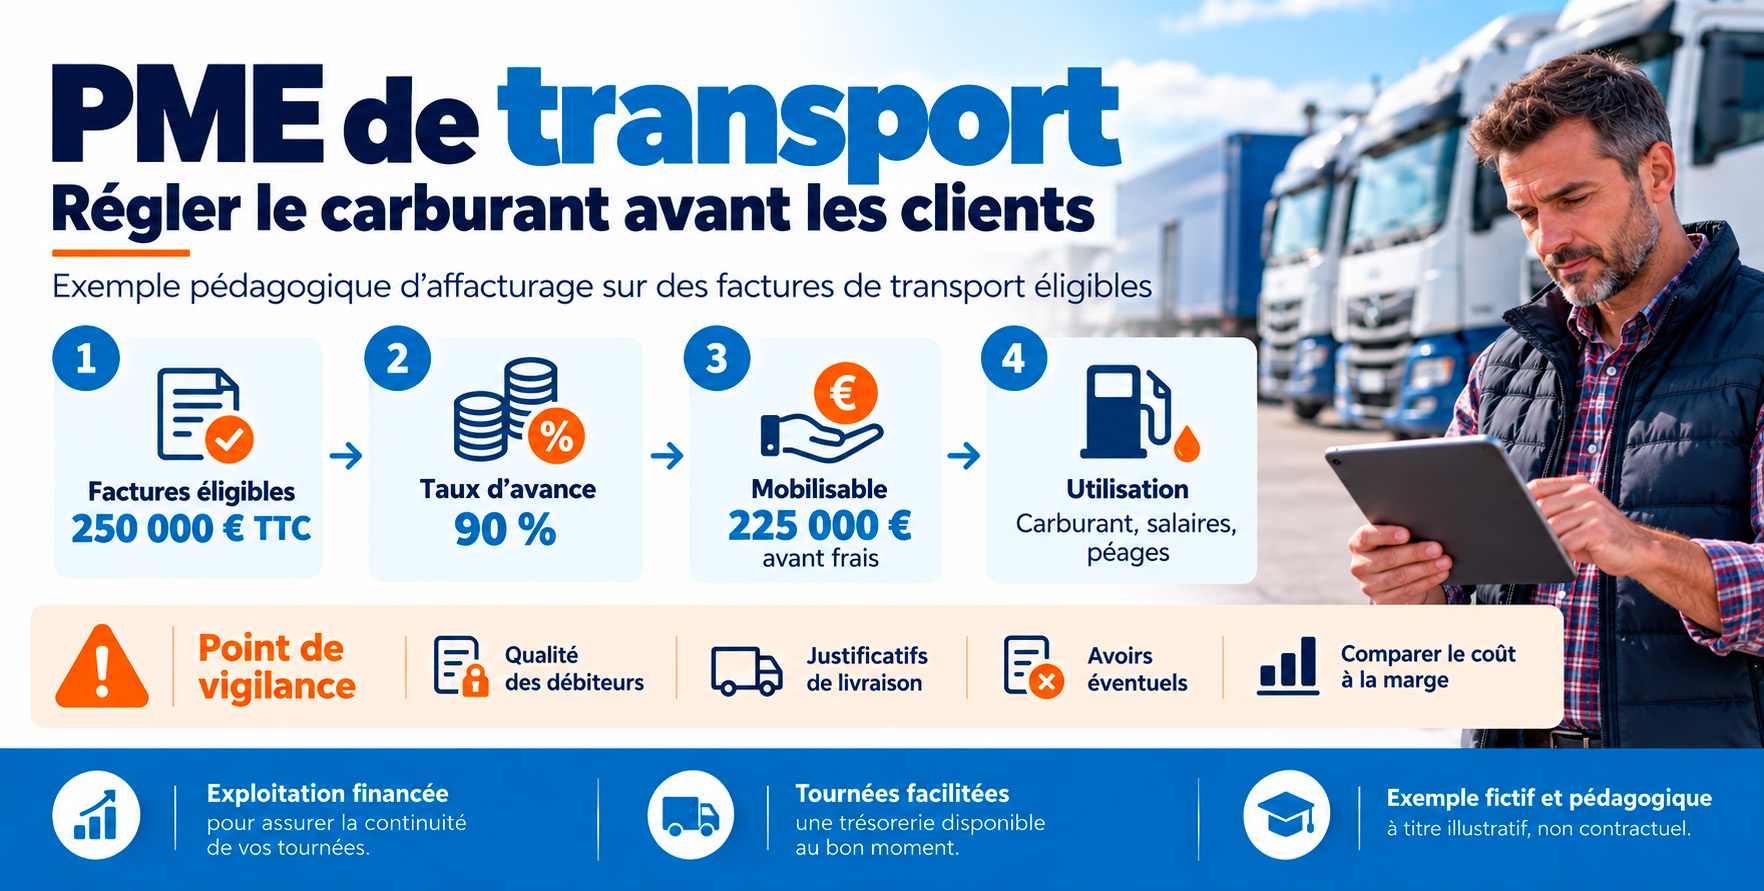
PME de transport : régler le carburant avant les clients
Un transporteur possède 250 000 € TTC de factures de transport éligibles, tandis que carburant, salaires et péages sont payés régulièrement. À un taux d'avance de 90 %, il pourrait recevoir 225 000 € avant frais. La trésorerie ainsi mobilisée peut contribuer à financer la poursuite de l'exploitation et l'augmentation des tournées.
La qualité des débiteurs, les justificatifs de livraison et les avoirs éventuels doivent être vérifiés. Il faut également comparer le coût du factoring à la marge dégagée sur les prestations.
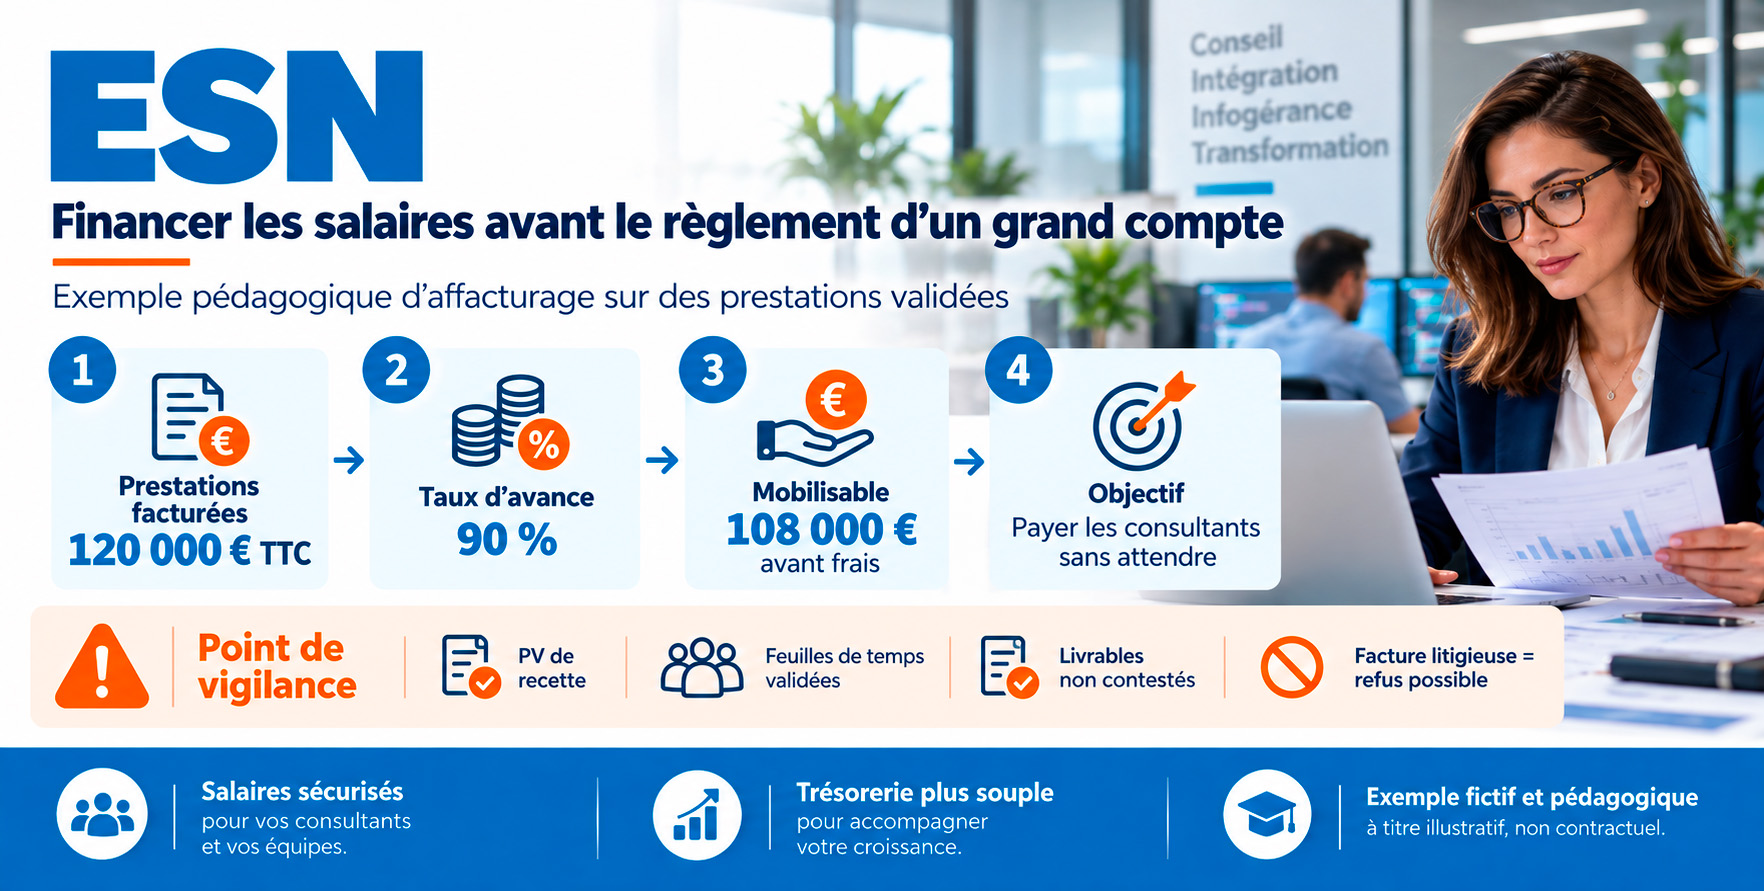
ESN : financer les salaires avant le règlement d'un grand compte
Une entreprise de services numériques facture 120 000 € TTC de prestations validées à plusieurs grands comptes, payables à terme. Si les créances sont acceptées avec 90 % d'avance, 108 000 € deviennent théoriquement mobilisables. Pour cette ESN, l'intérêt est de payer les consultants sans attendre les règlements.
Les procès-verbaux de recette, validations de feuilles de temps et contestations sur les livrables sont essentiels. Une facture litigieuse peut être refusée ou rétrocédée.
Affacturage ou crédit bancaire : que choisir pour une PME ?
Un prêt bancaire et une ligne d'affacturage ne couvrent pas nécessairement le même besoin. Le premier peut financer un investissement ou renforcer la structure financière ; la seconde se concentre sur les factures commerciales et le besoin en fonds de roulement (BFR).
| Critère | Affacturage | Crédit bancaire amortissable |
|---|---|---|
| Assiette | Créances professionnelles éligibles | Capacité de remboursement de l'entreprise et objet financé |
| Évolution | Peut suivre le volume de factures, avec plafonds et agréments | Montant convenu au contrat |
| Gestion clients | Possible selon formule | Non comprise |
| Garantie d'insolvabilité | Possible en sans recours | Non comprise |
| Coût | Service, financement et frais éventuels | Intérêts et frais éventuels |
| Utilisation typique | Décalage de règlement des factures B2B | Investissement, développement et autres besoins selon le prêt |
Les deux outils peuvent être complémentaires. Une PME peut recourir à un emprunt pour sa machine de production et à l'affacturage pour les factures nées de son activité. Il faut aussi comparer, lorsque c'est pertinent, la cession Dailly, l'escompte et le découvert.
Simulateur : combien de trésorerie votre PME peut-elle obtenir ?
Modifiez les hypothèses ci-dessous pour mesurer l'effet de l'affacturage sur votre encours de factures. Le résultat sépare les créances éligibles, l'avance et deux commissions indicatives ; il ne constitue pas une offre de financement.
Calcul : avance = encours × taux d'éligibilité × taux d'avance ; service = créances éligibles × commission ; financement = avance brute × taux annuel × jours / 365. Les frais fixes, minimums, intérêts réels, garanties, plafonds, taxes éventuelles et dates de prélèvement ne sont pas pris en compte.
Pour une analyse plus complète de vos encaissements et décaissements, utilisez également notre simulateur de trésorerie avec affacturage.
Quand l'affacturage n'est-il pas intéressant pour une PME ?
Une entreprise a tout intérêt à comparer les formules, mais certaines situations rendent l'affacturage difficile ou peu pertinent :
Comment mettre en place un contrat d'affacturage en cinq étapes ?
- Mesurer son besoin : encours clients, délai moyen de paiement (DSO), charges à financer, saisonnalité et trésorerie cible.
- Vérifier ses factures : clients professionnels, prestations réalisées, absence de litiges et de double cession.
- Préparer le dossier : comptes disponibles, balance âgée, principaux débiteurs, factures et justificatifs.
- Comparer les propositions : taux d'avance, commissions, agréments, garantie d'impayés et clauses contractuelles.
- Mettre en place le suivi : transmission des factures, notification éventuelle, contrôle des fonds reçus, coûts et litiges.
Pour comprendre les conditions habituelles, consultez les critères d'éligibilité à l'affacturage puis les exemples de financement de factures.
Pourquoi la gestion du BFR est-elle importante pour les PME françaises ?

Selon l'Insee (données 2023), la France compte environ 174 600 PME hors microentreprises dans le champ marchand non agricole et non financier étudié. Elles représentent 29 % de l'emploi salarié en équivalent temps plein et 23 % de la valeur ajoutée de ce champ. Les microentreprises sont comptabilisées séparément.
Ces statistiques illustrent le poids des PME, mais pas leur recours à l'affacturage. Pour chaque entreprise, l'indicateur décisif reste le décalage entre encaissements et décaissements : un développement commercial rapide peut augmenter le BFR avant d'améliorer la trésorerie.
Ce qu'il faut vérifier avant de comparer les factors
Au-delà du taux affiché, la comparaison doit porter sur les caractéristiques concrètes des créances : part des principaux débiteurs, délais moyens de règlement, fréquence des avoirs, factures contestées, types de prestations et éventuelles sûretés déjà constituées. Une PME avec un bon chiffre d'affaires mais des factures régulièrement contestées peut obtenir moins de financement qu'attendu.
Les données internes de dossiers réels ne sont pas publiées ici : aucune statistique de refus, de tarif moyen ou d'acceptation n'est avancée sans échantillon vérifiable.
FAQ : les questions des dirigeants de PME sur l'affacturage
Il n'existe pas de seuil universel : chaque factor fixe ses critères et certains contrats sont accessibles à de petits volumes. Vérifiez toutefois les frais fixes et les minimums de commissions.
Oui, certaines offres financent les jeunes entreprises, sous réserve de la qualité de leurs débiteurs, de la réalité des ventes et des pièces justificatives disponibles.
Potentiellement, si les débiteurs sont solvables. Mais la concentration constitue un risque : les limites accordées sur chaque client peuvent réduire le financement disponible.
Il dépend du chiffre d'affaires cédé, du volume réellement financé, de la durée des avances, du risque clients, des services retenus et des minimums contractuels. Il faut demander une simulation annuelle complète plutôt que retenir un seul pourcentage.
Oui, les deux solutions peuvent être complémentaires, sous réserve des engagements existants et des garanties ou cessions de créances déjà consenties à la banque.
C'est parfois possible si ses créances sont éligibles et si ses clients sont solvables. Le factor examine néanmoins la situation financière globale, le risque de continuité d'exploitation et la qualité des factures.
Dans la formule notifiée, oui. Certaines formules confidentielles permettent de ne pas informer les clients, avec des conditions d'accès et de gestion particulières.
Oui avec une formule ponctuelle ou sélective, si elle est proposée et acceptée. Les contrats classiques peuvent imposer une clause de globalité sur tout ou partie du portefeuille.
Avec recours, l'avance peut être réimputée à l'entreprise. Sans recours, le factor peut garantir l'insolvabilité du débiteur agréé, dans les limites du contrat. Les litiges commerciaux restent généralement exclus de cette protection.
Oui, auprès de factors proposant cette spécialité, notamment sur des situations validées et des créances suffisamment certaines. Les retenues de garantie, la sous-traitance et les réserves nécessitent un examen particulier.
Cela dépend de la durée, du préavis, de la reconduction, des minimums et des frais de sortie prévus. Vérifiez ces clauses avant la signature et prévoyez le traitement des créances encore en cours.
Pas systématiquement. Selon le profil de la PME, l'opération et la politique du factor, des garanties personnelles ou complémentaires peuvent être demandées. Elles doivent être clairement identifiées dans l'offre.
Votre PME encaisse ses factures à 30, 45 ou 60 jours ? Une comparaison fondée sur votre poste clients permet d'évaluer les solutions réellement accessibles.
Demander une comparaison pour ma PME