Simulateur de trésorerie : anticipez vos besoins de financement
Simulateur de trésorerie : anticipez vos besoins de financement
Votre entreprise pourra-t-elle payer ses fournisseurs, ses salaires et ses charges dans les trois prochains mois ? Comparez votre trésorerie prévisionnelle sans et avec affacturage, en quelques clics, sans transmettre de données.
1. Votre situation de départ
Saisissez des montants prévisionnels cohérents, en euros, sur la même base (TTC si vos créances clients sont TTC).
Incluez toutes les rentrées d'argent, y compris les factures à financer dans leur mois d'échéance.
Incluez salaires, charges sociales, TVA, loyers, fournisseurs, remboursements et dépenses exceptionnelles.
5. Résultats de votre simulation de trésorerie
Soldes prévisionnels à la fin de chaque mois. Les chiffres sont recalculés à partir des hypothèses saisies.
| Indicateur | Mois 1 | Mois 2 | Mois 3 |
|---|---|---|---|
| Trésorerie sans affacturage | |||
| Trésorerie avec affacturage | |||
| Écart entre les scénarios |
Le graphique représente uniquement les soldes positifs ; consultez le tableau pour les valeurs négatives.
Comment interpréter le simulateur de trésorerie ?
Un chiffre d'affaires en progression ne garantit pas une trésorerie suffisante. Vos charges peuvent être exigibles avant le règlement des factures clients. Cet outil permet de repérer les mois de tension et d'évaluer si une avance sur factures réduit ce décalage.
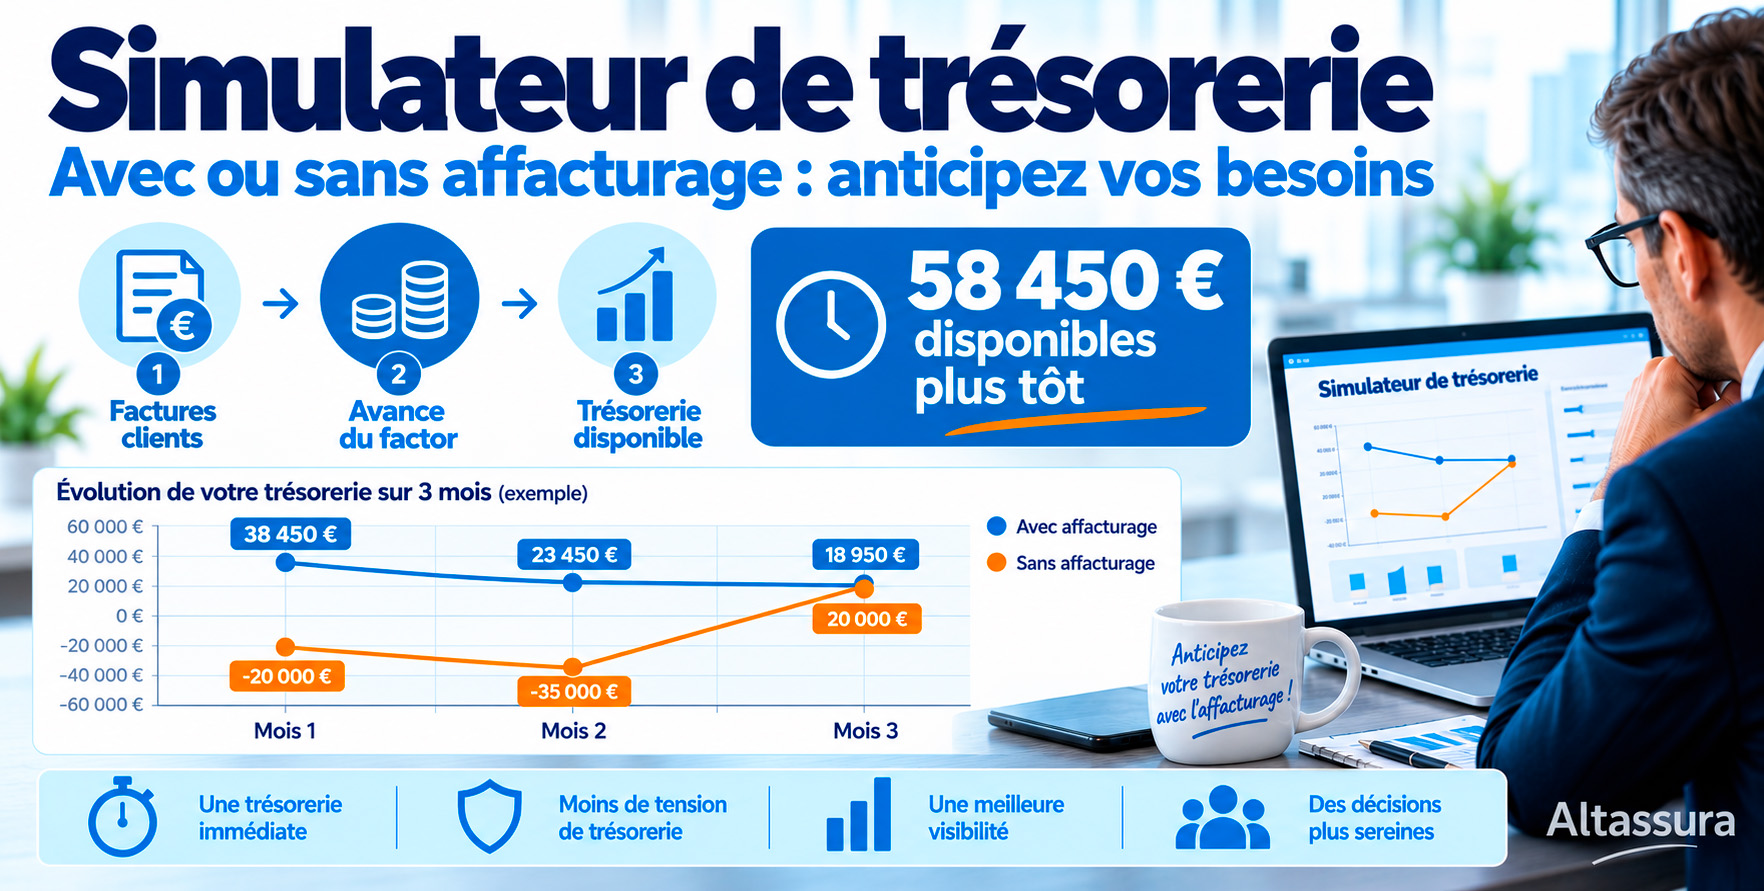
Exemple : vous devez régler 50 000 € de dépenses au cours du mois 1, mais vos clients ne vous verseront que 20 000 €. En fin de mois, sans financement, votre trésorerie descend à –20 000 €. Grâce à une avance de 85 % sur 70 000 € de factures payables au mois 3, votre trésorerie prévisionnelle atteint 38 450 € après déduction de 1 050 € de frais estimés. Ce financement ne constitue toutefois pas un produit supplémentaire : lors du règlement final, le factor récupère la créance cédée, puis reverse le solde dû selon le contrat.
Comment le calcul est-il réalisé ?
Sans affacturage : trésorerie de fin de mois = trésorerie de début + encaissements – décaissements.
Avec affacturage : au mois 1, nous ajoutons l'avance (factures × taux d'avance) et retranchons le coût estimatif (factures × taux de coût). Au mois du règlement client, nous retirons les factures cédées des encaissements classiques et ajoutons le solde non avancé (factures – avance). Ainsi, les mêmes factures ne sont pas comptées deux fois.
Au terme du règlement, la différence totale entre les scénarios correspond au coût de l'affacturage, en l'absence d'autres écarts ou frais.
Pour aller plus loin, consultez notre simulateur du montant finançable et notre calculateur du coût de l'affacturage.
Pourquoi utiliser un simulateur de trésorerie pour votre entreprise ?
Une entreprise peut réaliser un chiffre d'affaires important, dégager des bénéfices et pourtant manquer d'argent pour payer ses fournisseurs ou ses salariés. Cette situation est fréquente lorsque les clients règlent leurs factures plusieurs semaines après la livraison des marchandises ou la réalisation des prestations.
Notre simulateur de trésorerie gratuit permet d'anticiper ces décalages. En renseignant votre trésorerie disponible, vos encaissements prévisionnels et vos dépenses, vous obtenez une projection de votre solde bancaire sur trois mois. Vous pouvez ainsi identifier les périodes où votre entreprise risque de manquer de liquidités.
La particularité de cet outil est de comparer deux scénarios : la trésorerie sans financement et la trésorerie avec affacturage. Cette comparaison permet de mesurer l'intérêt d'obtenir une avance sur vos factures clients plutôt que d'attendre leur règlement.
Le simulateur s'adresse aux créateurs d'entreprise, dirigeants de TPE et PME, directeurs administratifs et financiers et responsables de trésorerie qui souhaitent anticiper leurs besoins de financement à court terme.
Comment calculer votre trésorerie prévisionnelle sur trois mois ?
Pour établir un prévisionnel de trésorerie, il faut raisonner sur les dates auxquelles l'argent entre et sort réellement du compte bancaire. Une facture émise ne constitue pas encore un encaissement. De même, une charge comptabilisée ne correspond pas nécessairement à un décaissement immédiat.
Le calcul repose sur une formule simple :
Trésorerie de fin de mois = Trésorerie de début de mois + Encaissements du mois - Décaissements du mois
Le solde obtenu devient ensuite la trésorerie de départ du mois suivant. Il faut donc prendre en compte les mouvements de trésorerie mois après mois, et non simplement additionner les ventes réalisées.
Les informations à renseigner dans le simulateur
Attention à ne pas intégrer deux fois les mêmes sommes. Si une facture est financée par affacturage, son règlement final doit être traité en tenant compte de l'avance déjà reçue. Notre simulation distingue ces flux pour éviter de surestimer les liquidités disponibles.
Exemple concret : une PME qui risque un découvert de 35 000 €
Prenons le cas d'une PME disposant de 10 000 € sur son compte bancaire. Elle a réalisé plusieurs prestations pour un total de 70 000 €, mais ses clients ne doivent régler ces factures que dans trois mois.
Dans le même temps, l'entreprise doit payer ses salariés, ses fournisseurs et ses charges. Ses dépenses sont donc immédiates, alors que ses recettes principales sont différées.
Voici son prévisionnel de trésorerie, sans solution de financement complémentaire :
| Prévision de trésorerie | Mois 1 | Mois 2 | Mois 3 |
|---|---|---|---|
| Encaissements | 20 000 € | 25 000 € | 90 000 € |
| Décaissements | 50 000 € | 40 000 € | 35 000 € |
| Solde sans affacturage | -20 000 € | -35 000 € | 20 000 € |
Les 90 000 € encaissés au troisième mois comprennent les 70 000 € de factures initialement en attente de paiement.
Le résultat met en évidence une difficulté : malgré une activité commerciale réelle, l'entreprise se retrouve avec une trésorerie négative pendant deux mois. Au deuxième mois, son besoin de financement atteint 35 000 € pour simplement ramener son solde à zéro. Pour conserver une réserve de sécurité de 10 000 €, le besoin atteint 45 000 €.
Sans financement, le dirigeant peut être contraint de demander un découvert bancaire, de différer certains achats ou de négocier des délais supplémentaires avec ses fournisseurs.
Comment l'affacturage peut-il éviter cette rupture de trésorerie ?
Reprenons les mêmes données, mais supposons que l'entreprise finance ses 70 000 € de factures clients par affacturage.
Dans notre exemple, le factor accorde une avance de 85 % du montant des factures, soit 59 500 €. Nous retenons également un coût total indicatif de 1,5 % des créances, soit 1 050 €, déduit dès le financement pour simplifier la simulation.
La trésorerie immédiatement mobilisable s'élève alors à :
70 000 € × 85 % = 59 500 € d'avance
Coût estimatif : 70 000 € × 1,5 % = 1 050 €
Apport net immédiat : 58 450 €
Au règlement des factures, l'avance est soldée et le solde de 10 500 € revient à l'entreprise dans les conditions prévues au contrat, sous réserve des éventuelles retenues ou régularisations.
Comparaison des deux scénarios
| Trésorerie en fin de mois | Mois 1 | Mois 2 | Mois 3 |
|---|---|---|---|
| Sans affacturage | -20 000 € | -35 000 € | 20 000 € |
| Avec affacturage | 38 450 € | 23 450 € | 18 950 € |
| Écart de trésorerie | +58 450 € | +58 450 € | -1 050 € |
Le résultat est particulièrement révélateur : grâce à l'avance sur factures, l'entreprise évite une période de découvert et conserve une trésorerie positive pendant les trois mois étudiés.
En revanche, l'affacturage ne crée pas 58 450 € de bénéfice supplémentaire. Il permet d'obtenir plus tôt une partie de l'argent déjà dû par les clients. À la fin du troisième mois, après règlement des factures, l'écart entre les deux scénarios correspond uniquement au coût retenu dans notre hypothèse, soit 1 050 €.
Ce financement sert donc principalement à supprimer un décalage de trésorerie, sécuriser le paiement des charges et préserver la continuité de l'exploitation.
Comment interpréter les résultats de votre simulation de trésorerie ?
Le premier chiffre à examiner n'est pas nécessairement le solde de trésorerie du troisième mois. C'est le solde le plus bas atteint au cours de la période. Il correspond au moment où votre entreprise est la plus exposée à un manque de liquidités.
Si votre prévisionnel affiche -25 000 € au premier mois, -40 000 € au deuxième et +15 000 € au troisième, votre besoin de financement maximal est de 40 000 € pour éviter un solde bancaire négatif. Il peut être plus élevé si vous souhaitez conserver une réserve de sécurité.
Il est également utile de réaliser plusieurs scénarios. Que se passe-t-il si un client paie 30 jours plus tard ? Si vos fournisseurs demandent un règlement comptant ? Si votre chiffre d'affaires progresse de 20 % ? Une simulation n'est pas seulement une photographie de la situation actuelle : c'est un outil d'aide à la décision.
Quelles sont les limites d'un simulateur de trésorerie ?
Un calculateur de trésorerie fournit une estimation à partir des informations renseignées. Il ne remplace pas un budget de trésorerie détaillé ni une analyse réalisée par votre expert-comptable ou votre direction financière.
Notre outil fonctionne sur une base mensuelle. Il permet d'identifier les tensions de trésorerie sur trois mois, mais pas les éventuels découverts qui peuvent intervenir entre deux dates de clôture mensuelle. Pour une entreprise dont les liquidités sont très tendues, un suivi hebdomadaire, voire quotidien, reste indispensable.
Concernant l'affacturage, les montants réellement disponibles dépendent notamment de l'éligibilité des factures, de l'acceptation des débiteurs, des limites de financement, des retenues de garantie et des conditions tarifaires du factor. Le coût de 1,5 % utilisé dans notre exemple est une hypothèse pédagogique et non un tarif garanti.
Le simulateur doit donc être utilisé comme un premier outil de diagnostic, avant toute décision de financement.
Quelles solutions choisir si votre trésorerie devient négative ?
Lorsqu'un prévisionnel fait apparaître un manque de liquidités, il faut d'abord comprendre son origine. Toutes les difficultés de trésorerie ne nécessitent pas la même réponse.
Un décalage lié aux délais de paiement clients
Lorsque votre entreprise a réalisé ses ventes mais attend encore les règlements, l'affacturage peut permettre de mobiliser les créances sans patienter jusqu'à leur échéance. Pour approfondir le sujet, consultez notre guide sur le financement du besoin en fonds de roulement.
Un besoin ponctuel de quelques semaines
Une facilité de caisse, un découvert autorisé ou une solution de financement ponctuel de factures peuvent convenir lorsque le besoin est limité dans le temps. Le choix dépend notamment du montant nécessaire, de l'échéance et des coûts.
Une croissance rapide de l'activité
Une hausse des commandes peut accroître les besoins de financement avant même que les clients paient. Dans ce cas, il faut analyser le cycle d'exploitation, les stocks, les achats, les délais clients et les délais fournisseurs afin de dimensionner une solution adaptée.
Une difficulté de trésorerie durable
Si les dépenses dépassent régulièrement les encaissements, même une fois les factures clients réglées, une avance de trésorerie ne suffit pas. Le dirigeant doit alors examiner sa rentabilité, ses charges, ses fonds propres et la structure de son financement.
Avant de souscrire un financement, vous pouvez également utiliser notre simulateur de financement par affacturage afin d'estimer le montant mobilisable sur vos factures clients.
Votre simulation révèle un besoin de trésorerie ?
Si votre prévisionnel fait apparaître un découvert ou une réserve de liquidités insuffisante, il est préférable d'étudier les solutions de financement avant que les premières échéances ne deviennent difficiles à honorer.
Altassura, spécialiste de l'affacturage et du financement du poste clients, vous accompagne dans la recherche d'une solution adaptée à votre chiffre d'affaires, à votre clientèle professionnelle et à vos délais de règlement.
Une étude personnalisée permet de déterminer les factures susceptibles d'être financées, les conditions d'intervention des factors et le coût réel des solutions disponibles.
Étudier mon besoin de financement
FAQ : vos questions sur le simulateur de trésorerie
Un simulateur de trésorerie suit les entrées et sorties réelles d'argent. Un compte de résultat prévisionnel mesure les produits et charges, indépendamment de leur date de paiement. Une entreprise peut donc afficher un bénéfice comptable tout en disposant d'une trésorerie négative. Pour anticiper les échéances bancaires, il faut privilégier les flux financiers réellement encaissés ou décaissés.
Il faut saisir les montants correspondant aux mouvements bancaires prévus. Pour les factures clients, il s'agit généralement des sommes TTC effectivement encaissées. Les règlements fournisseurs sont également saisis pour leur montant payé. La TVA reversée ou récupérée doit être intégrée à la période correspondante, en évitant de la comptabiliser deux fois.
Les salaires nets sont inscrits au mois de leur paiement. Les cotisations sociales et la TVA sont intégrées aux mois de leurs échéances respectives. Une entreprise qui règle ses charges sociales avec un décalage doit reproduire ce calendrier dans son prévisionnel. Il est important de tenir compte des échéances fiscales exceptionnelles afin de ne pas surestimer la trésorerie disponible.
Il suffit de décaler l'encaissement attendu vers le mois suivant, si le décalage correspond au calendrier du simulateur. Le nouveau résultat permet de voir si ce retard provoque une tension de trésorerie. Pour une analyse plus précise à quelques jours près, il faut utiliser un plan de trésorerie hebdomadaire ou quotidien.
Oui. Un créateur d'entreprise peut renseigner son apport initial, les premiers encaissements attendus et les dépenses nécessaires au démarrage. Il pourra ainsi estimer sa capacité à payer les charges avant les premiers règlements clients. En revanche, l'accès à l'affacturage dépendra notamment de l'existence de créances finançables et des critères du factor.
Il n'existe pas de montant universel. La réserve dépend des charges fixes, de la régularité des encaissements, de la saisonnalité et du risque de retard de paiement. Une méthode consiste à déterminer combien de semaines de dépenses incompressibles l'entreprise souhaite pouvoir financer sans nouvel encaissement. Ce montant devient son seuil de sécurité.
Le simulateur ne finance pas l'entreprise : il permet d'évaluer son besoin. Si le découvert prévisionnel résulte de factures clients en attente de règlement, une solution d'affacturage peut constituer une alternative au découvert bancaire. Il convient toutefois de comparer les coûts, les conditions d'éligibilité et la souplesse des deux financements.
Les factures refusées ne peuvent pas être prises en compte dans le financement disponible. Il faut alors réduire le montant des créances financées dans la simulation. Un refus peut notamment résulter d'un problème d'éligibilité, d'un litige commercial, d'un plafond de financement atteint ou d'une limite accordée sur un débiteur.
L'affacturage anticipe des recettes qui auraient normalement été encaissées plus tard. Lorsque les clients règlent leurs factures, l'avance est soldée et le solde éventuel revient à l'entreprise. Sur une période qui couvre l'ensemble du cycle de paiement, la différence finale correspond principalement aux frais de financement, si aucune nouvelle facture n'est cédée. L'intérêt se situe dans la disponibilité anticipée des fonds.
Pour une PME dont les encaissements sont réguliers, une actualisation mensuelle peut suffire pour les prévisions à moyen terme. En présence de tensions financières, de dépenses importantes ou de paiements incertains, un suivi hebdomadaire devient préférable. Lorsque le risque de découvert est immédiat, le dirigeant doit suivre les flux quotidiennement.