Retenue de garantie : comprendre son rôle dans le BTP et l'affacturage
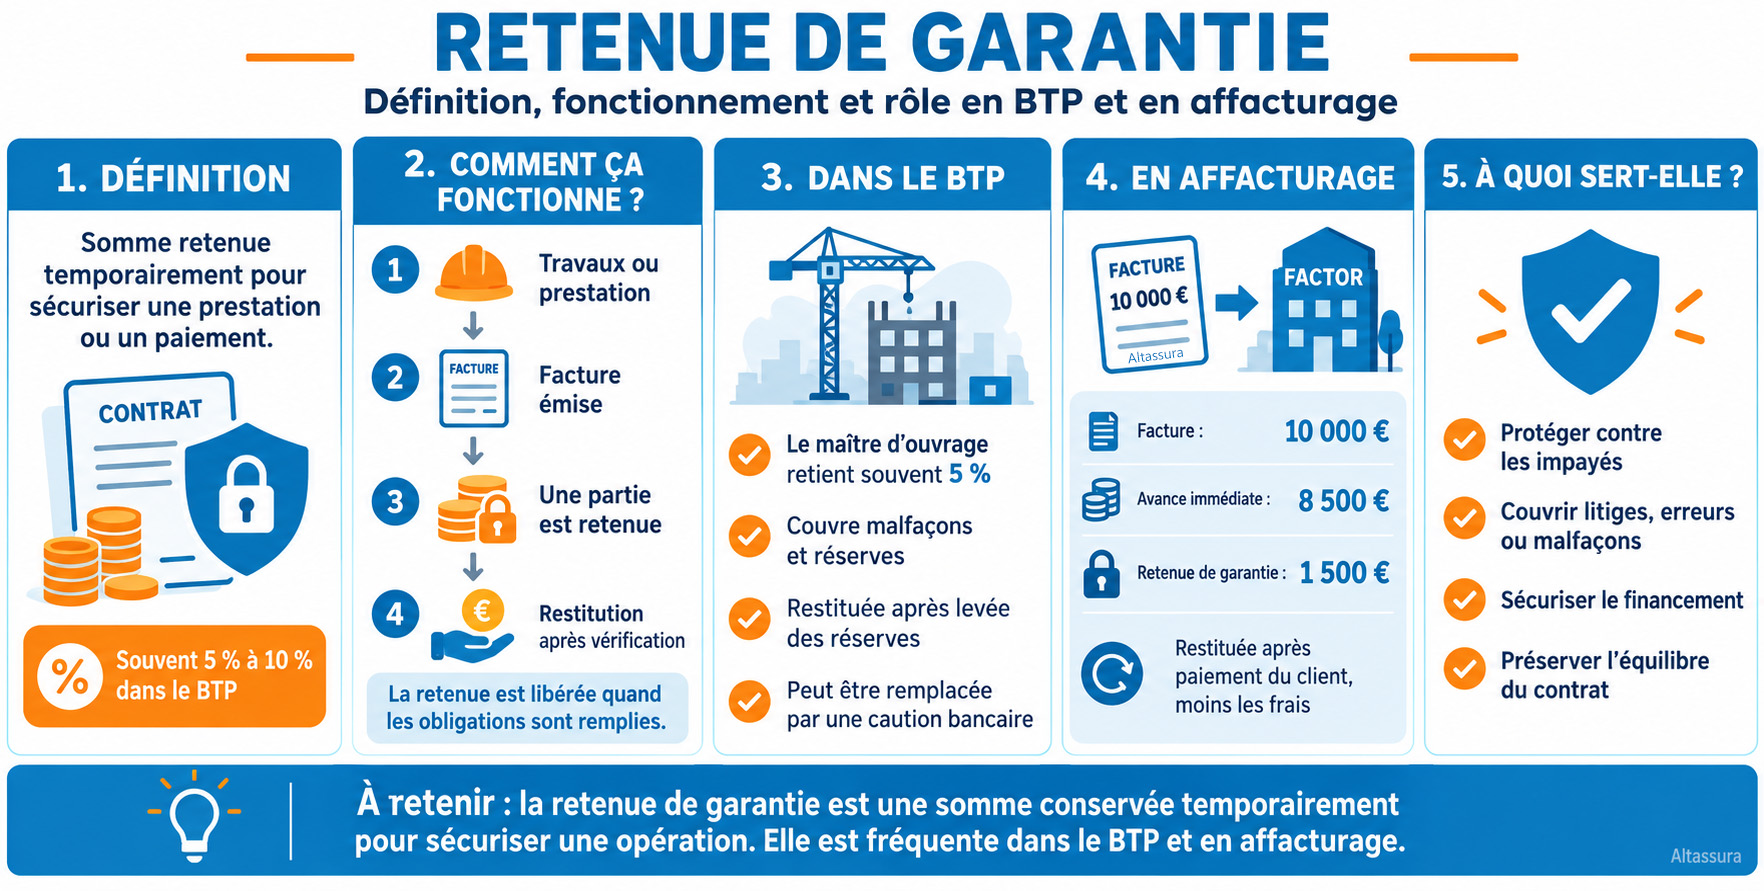
La retenue de garantie est une somme conservée temporairement par un donneur d'ordre, un maître d'ouvrage ou un factor pour se protéger contre un risque de défaillance, de litige ou de mauvaise exécution.
Dans le BTP, elle sert principalement à garantir la bonne réalisation des travaux et la levée des réserves. En affacturage, elle correspond à la part des créances cédées que le factor ne verse pas immédiatement à l'entreprise.
- Définition de la retenue de garantie
- Qu'est-ce qu'une retenue de garantie ?
- Les domaines d'application de la retenue de garantie
- Retenue de garantie dans un contrat d'affacturage
- Quelle est l'utilité de la retenue de garantie ?
- Retenue de garantie en affacturage : un cas concret
- Pourquoi appliquer une retenue de garantie ?
- Aspects pratiques et recommandations
- Restitution de la retenue de garantie
- Les points de vigilance
- FAQ : questions et réponses
Pour une entreprise, ce mécanisme doit être bien compris, car il sécurise la relation contractuelle mais peut aussi immobiliser une partie de la trésorerie disponible jusqu'à la restitution prévue au contrat.
📌 L'essentiel à retenir
La retenue de garantie est une sécurité financière destinée à protéger le créancier, le maître d'ouvrage ou le factor contre un risque d'impayé, de litige, de malfaçon ou de mauvaise exécution.
Dans le BTP, elle est généralement liée à la bonne exécution des travaux et à la levée des réserves. Dans un contrat d'affacturage, elle correspond à une partie du montant des créances cédées conservée temporairement par le factor.
Son principal enjeu pour l'entreprise est la trésorerie réellement disponible. Avant de signer, il faut donc vérifier le taux de retenue, les conditions de restitution, les cas de blocage et les alternatives possibles comme une garantie bancaire ou une caution.
En matière de transactions financières et commerciales, la retenue de garantie est fréquemment employée afin de garantir la sécurité des engagements entre deux parties. Elle est couramment utilisée dans les domaines du BTP, de l'affacturage ou encore des prêts financiers afin de prévenir les risques d'insolvabilité ou de défaillance. Mais quelle est la véritable signification d'une retenue de garantie, comment elle fonctionne-t-elle, et quelles en sont les conséquences sur les crédits ?
Définition de la retenue de garantie
La retenue de garantie est une somme d'argent retenue par le donneur d'ordre (souvent le maître d'ouvrage) sur les paiements dus à un prestataire ou à un entrepreneur dans le cadre d'un contrat, généralement dans les secteurs de la construction ou des marchés publics.
Elle représente un pourcentage du montant total du contrat, souvent entre 5 % et 10 %, et a pour objectif de garantir la bonne exécution des travaux ou des prestations prévues.
Qu'est-ce qu'une retenue de garantie ?
La retenue de garantie fait référence à une somme d'argent réservée temporairement par un créancier (généralement un acheteur ou un prêteur) afin de se protéger contre un risque potentiel lié à la réalisation d'une prestation ou au respect des obligations contractuelles.
Le débiteur reçoit cette somme une fois qu'il a respecté toutes ses obligations, généralement après un délai de vérification. Ce délai permet de s'assurer que les prestations ou les travaux réalisés sont conformes aux attentes et aux conditions définies dans le contrat.
En d'autres termes, il s'agit d'une sécurité financière pour limiter :
Les domaines d'application de la retenue de garantie
Dans les produits financiers
La retenue de garantie joue un rôle prépondérant dans certains contrats financiers :
Dans le secteur du BTP
Lorsqu'un prestataire réalise des travaux pour un maître d'ouvrage, une retenue de garantie de 5 % est généralement appliquée sur chaque facture. Elle est restituée après levée des réserves, c'est-à-dire lorsque les défauts ou malfaçons éventuels ont été corrigés.
Dans les transactions commerciales
Les sociétés ont la possibilité d'inclure des frais de garantie dans leurs contrats de vente, notamment pour les produits ou services livrés avec un paiement différé ou en plusieurs fois.
Retenue de garantie dans un contrat d'affacturage
Pour se protéger contre les risques liés au crédit ou aux erreurs opérationnelles (comme la fraude ou les erreurs humaines), les sociétés d'affacturage, ou factors, adoptent souvent une approche prudente. Cela se traduit généralement par l'exigence de fonds de garantie, de réserves ou de contre-garanties provenant de tiers.
En outre, le factor conserve, à titre de sécurité, une partie du montant des créances cédées afin de se prémunir contre les impayés potentiels ou de se protéger d'éventuels droits de préemption, comme ceux de l'URSSAF. Cette somme, désignée sous le nom de retenue de garantie, est proportionnelle au montant des créances cédées et est restituée à la fin du contrat d'affacturage.
Les rémunérations du factor
Le contrat d'affacturage prévoit également deux types de rémunérations pour la société de factoring :
Les détails du contrat d'affacturage
En fonction des options choisies, le contrat d'affacturage précisera notamment :
Quelle est l'utilité de la retenue de garantie ?
La retenue de garantie dans un contrat d'affacturage sert plusieurs objectifs essentiels pour sécuriser les transactions et réduire les risques liés aux créances cédées. Voici les principales utilités :
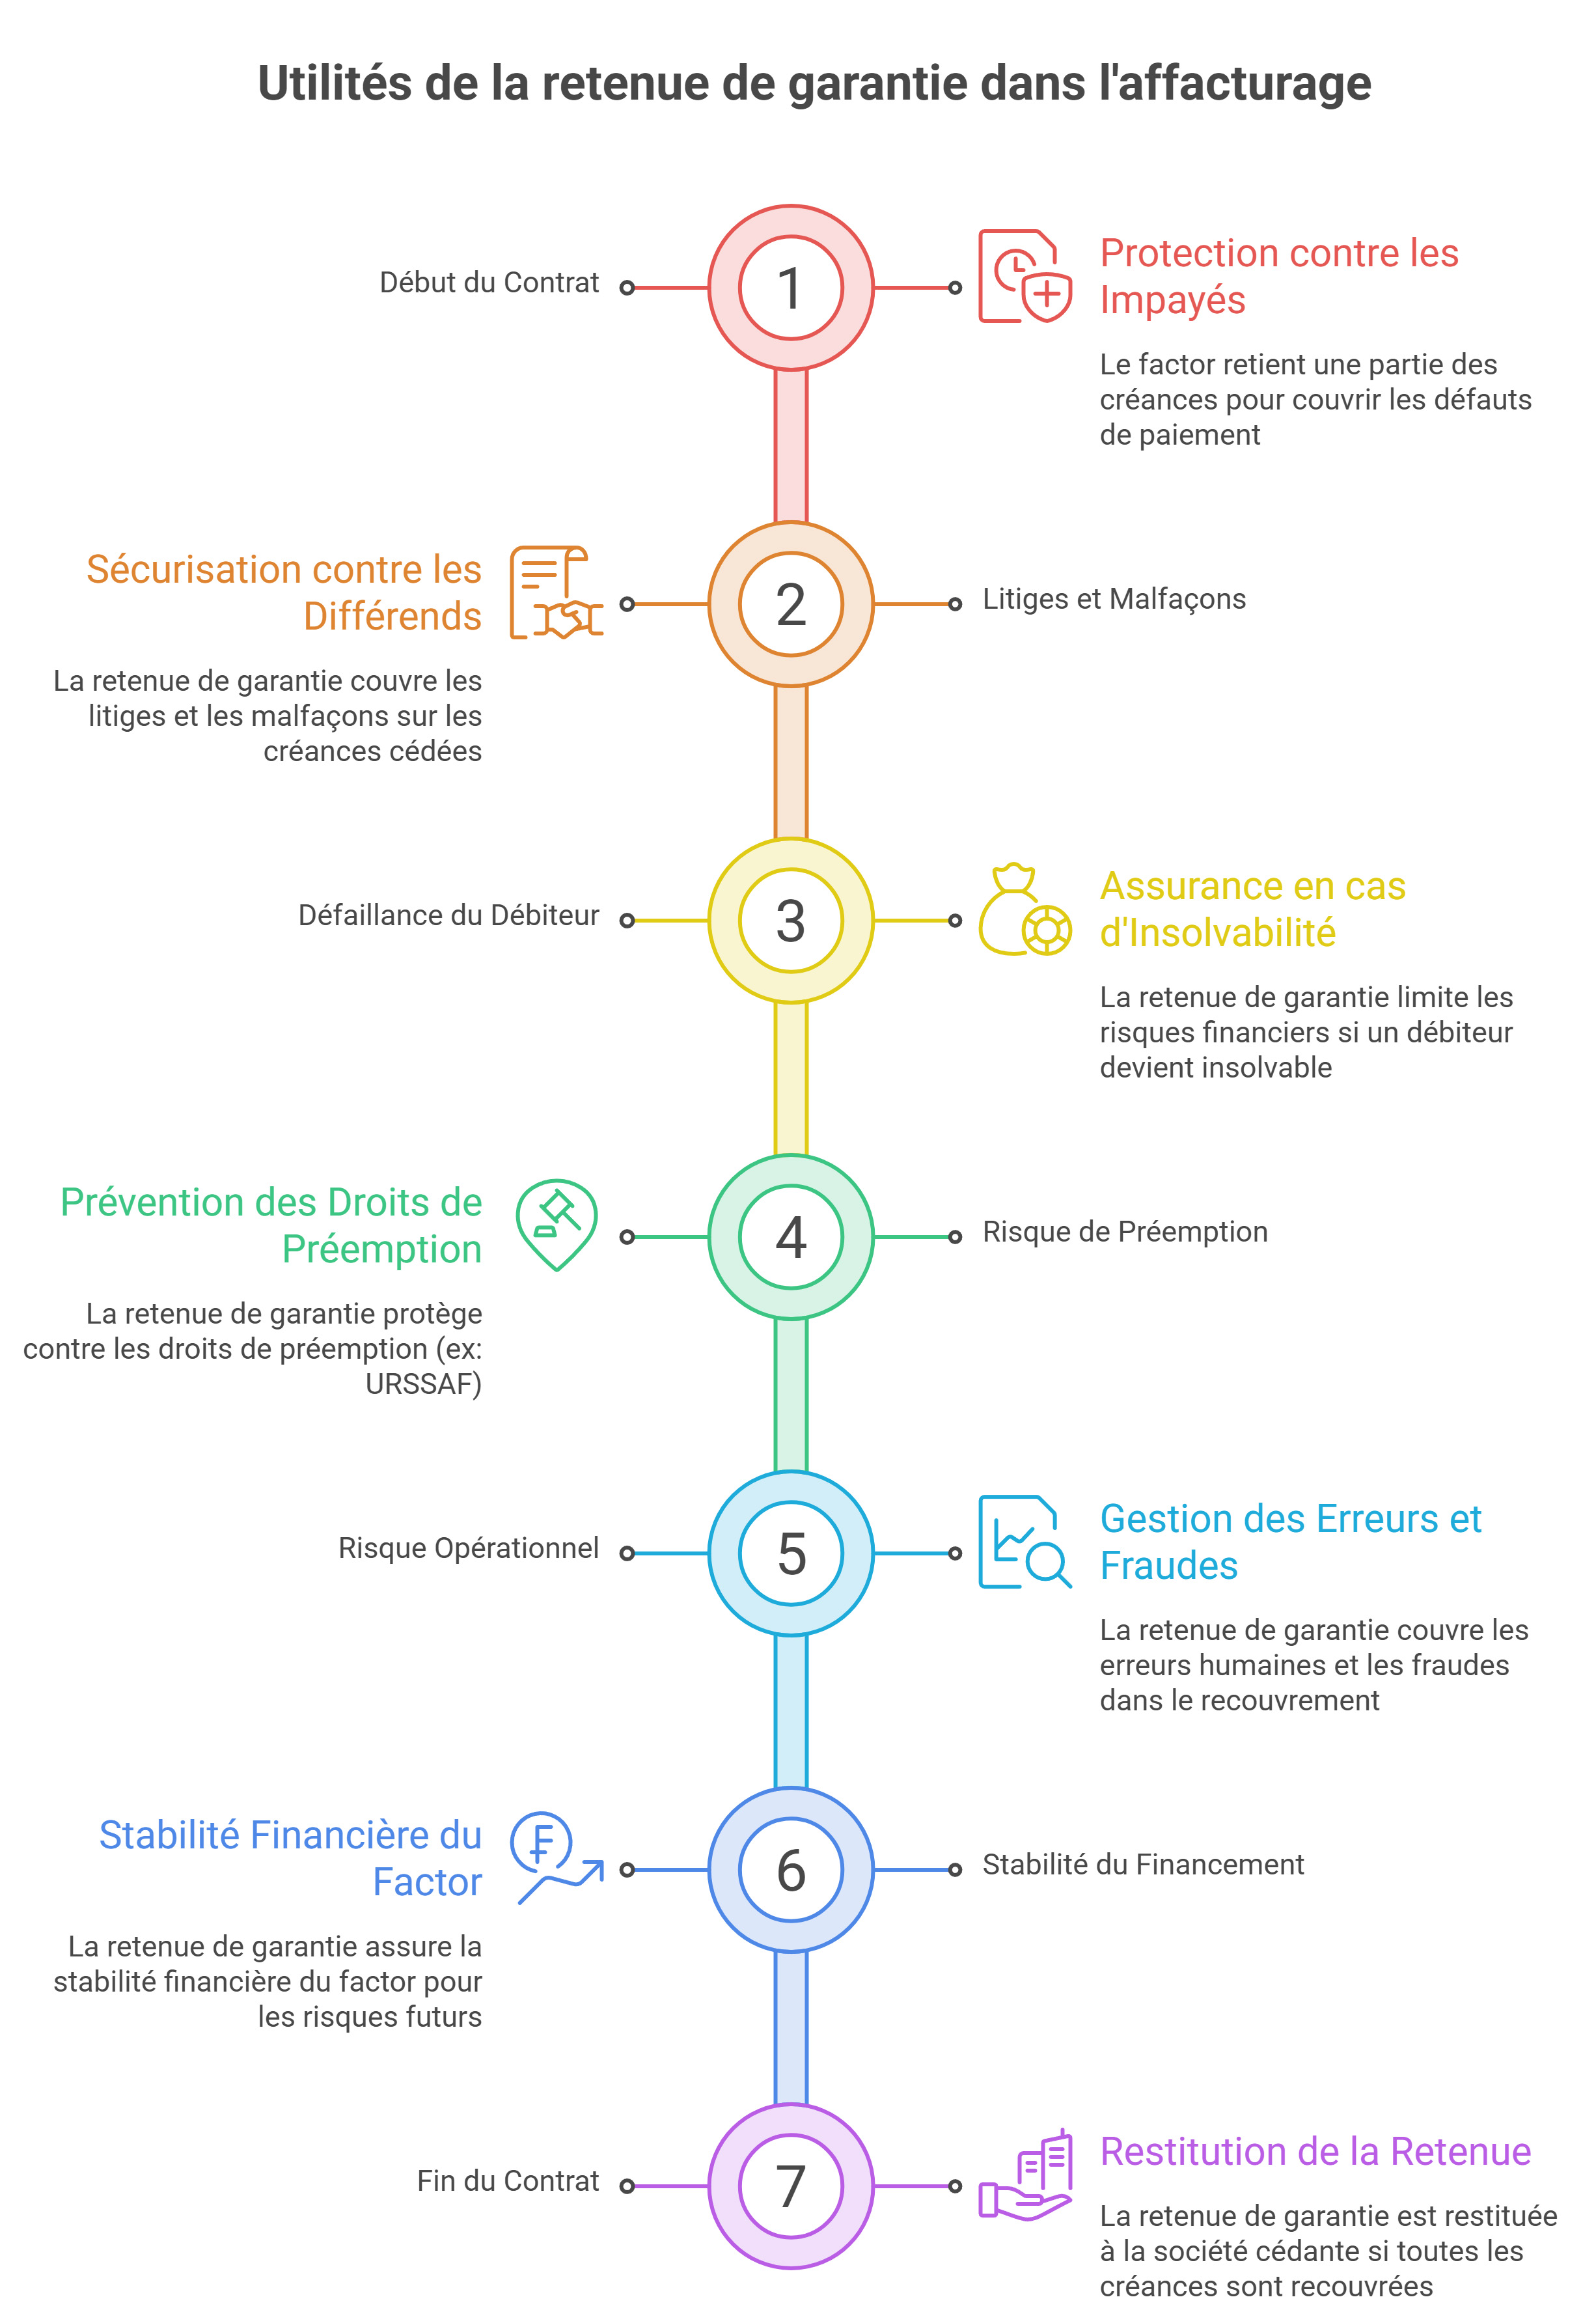
- Protection contre les impayés :
La retenue de garantie permet au factor de se prémunir contre le risque d'impayés. En cas de défaut de paiement par les débiteurs, le factor peut utiliser cette somme pour couvrir une partie des créances non réglées, évitant ainsi une perte totale ou partielle. - Sécurisation contre les litiges et malfaçons :
Dans le cadre de l'affacturage, des litiges peuvent survenir entre l'entreprise cédante et ses clients (débiteurs). La retenue de garantie offre une couverture financière pour faire face à d'éventuels différends ou malfaçons sur les créances cédées. - Assurance en cas de défaillance du débiteur :
Si un débiteur devient insolvable ou fait faillite, la retenue de garantie permet au factor de limiter les risques financiers liés à cette défaillance. Cette somme peut être utilisée pour compenser la perte de créance et éviter des répercussions trop importantes pour l'entreprise cédante. - Prévention du risque de préemption :
Elle protège également contre des droits de préemption, comme ceux exercés par des organismes comme l'URSSAF, qui peuvent revendiquer des créances ou des fonds. Le factor peut utiliser la retenue pour régler ce type de situation, en évitant que l'entreprise cédante n'en supporte seule la charge. - Gestion du risque opérationnel :
La retenue de garantie permet de couvrir des erreurs humaines ou des fraudes qui pourraient survenir dans le cadre du recouvrement des créances. Elle représente ainsi un filet de sécurité pour la société d'affacturage, notamment en cas de litiges liés à la gestion des créances. - Stabilité du financement :
Elle garantit au factor une certaine stabilité financière, car la somme retenue peut être utilisée pour couvrir des risques futurs sans affecter directement la trésorerie disponible pour l'entreprise cédante. Elle permet ainsi une gestion plus flexible et moins risquée du financement. - Restitution après expiration du contrat :
La retenue de garantie est restituée à la société cédante une fois que toutes les créances ont été recouvrées et que les éventuels risques ont été écartés, garantissant que l'entreprise puisse récupérer son dû si aucune anomalie n'a été relevée.
Retenue de garantie en affacturage : un cas concret
L'affacturage est un excellent exemple pour illustrer le fonctionnement de la retenue de garantie. Voici comment cela se déroule :
Prenons un exemple concret :
Une entreprise cède une facture de 10 000 € à son factor. Le factor verse immédiatement 8 500 € (85 %).
Il conserve une retenue de garantie de 1 500 €. Dès que le client paie la totalité, le factor restitue les 1 500 € restants, après déduction des frais.
Pourquoi appliquer une retenue de garantie ?
Les aspects juridiques de la retenue de garantie
La retenue de garantie est une disposition courante dans les contrats de construction et de travaux publics en France. Elle vise à protéger le maître d'ouvrage contre les malfaçons ou les défauts pouvant apparaître après la réception des travaux. Cette pratique est encadrée par des règles juridiques précises, qu'il est essentiel de connaître pour assurer une gestion conforme et efficace des projets de construction.
Cadre juridique
Le Code civil français, notamment à travers les articles relatifs au contrat d'entreprise, encadre la retenue de garantie. Le Code des marchés publics précise les modalités de cette pratique dans le cadre des commandes publiques. La retenue de garantie est généralement prévue dans le contrat initial entre les parties, qui en définit les conditions précises.
Durée de la retenue de garantie
La période pendant laquelle la retenue de garantie est maintenue correspond généralement à la durée de la garantie de parfait achèvement, soit un an à compter de la réception des travaux. Durant cette période, l'entrepreneur est tenu de réparer les désordres signalés par le maître d'ouvrage.
Libération de la retenue de garantie
À l'issue de la période de garantie, si aucun défaut n'a été constaté ou si les désordres signalés ont été correctement réparés, la retenue de garantie doit être restituée à l'entrepreneur. Il est important de noter que des délais spécifiques sont prévus pour cette restitution, et des intérêts peuvent être dus en cas de retard.
Possibilité de remplacement par une garantie bancaire
L'entrepreneur peut substituer à la retenue de garantie une caution personnelle et solidaire émise par un établissement bancaire ou une compagnie d'assurance. Cette alternative permet à l'entrepreneur de percevoir l'intégralité des paiements sans retenue, tout en offrant au maître d'ouvrage une garantie équivalente en cas de défaillance.
Aspects pratiques et recommandations
Restitution de la retenue de garantie
La retenue de garantie est généralement libérée à la fin du contrat, après la réception des travaux, souvent après une période de garantie (par exemple, le délai de parfait achèvement). Si aucun défaut n'est constaté durant cette durée, la totalité de la somme est restituée au prestataire. En revanche, si des défauts sont relevés, une partie ou la totalité de la retenue peut être utilisée pour les corriger.
Exemple de la retenue de garantie
Dans un contrat de construction d'une maison d'une valeur de 100 000 €, une retenue de garantie de 5 % serait de 5 000 €. Cette somme serait retenue et restituée une fois les travaux réceptionnés sans défaut. Si des malfaçons apparaissent, ces 5 000 € peuvent être utilisés pour financer les réparations nécessaires.
Ainsi, la retenue de garantie constitue une mesure de sécurité pour le maître d'ouvrage, en garantissant que le prestataire respecte ses obligations jusqu'à la fin du contrat.
Les points de vigilance
La retenue de garantie est un outil de sécurité essentiel pour prévenir les risques financiers dans des domaines tels que l'affacturage, les prêts et les transactions commerciales. Bien qu'elle puisse limiter temporairement la trésorerie, elle joue un rôle protecteur pour les créanciers et assure une exécution conforme des engagements.
Une compréhension approfondie de ses implications juridiques et financières est indispensable pour les maîtres d'ouvrage et les entrepreneurs, afin de garantir une collaboration sereine et conforme aux dispositions légales en vigueur. Pour aller plus loin, cette FAQ répond aux questions pratiques que se posent les entreprises sur la retenue de garantie, son impact sur la trésorerie et son rôle dans un contrat d'affacturage. 👉 Les deux notions sont proches, mais elles ne se lisent pas toujours de la même manière. La retenue de garantie correspond à la part non avancée sur une facture ou un ensemble de factures. Le fonds de garantie, lui, désigne souvent la réserve globale constituée par le factor au fil des remises. En pratique, cette réserve sert à couvrir les litiges, avoirs, impayés, erreurs de facturation ou régularisations en fin de contrat. 👉 Oui, c'est même son effet principal sur la trésorerie. Une entreprise peut céder une facture de 50 000 €, mais ne pas recevoir immédiatement la totalité du montant. Si le factor avance 90 %, les 10 % restants restent bloqués jusqu'au paiement du client ou jusqu'à la régularisation prévue au contrat. Le dirigeant doit donc raisonner sur le montant réellement versé, et non seulement sur le montant total des factures cédées. 👉 Oui, dans certains dossiers. Le taux dépend souvent de la qualité des clients, du volume confié, du secteur d'activité, du niveau de litiges, de l'ancienneté de l'entreprise et de la régularité des paiements. Une entreprise qui présente une balance âgée propre, peu d'avoirs, des factures bien documentées et des débiteurs solides peut avoir plus d'arguments pour demander une retenue plus faible. 👉 Cela dépend du contrat. Certains factors raisonnent facture par facture, avec une part retenue sur chaque remise. D'autres suivent une réserve globale, alimentée par les différentes factures financées. Cette différence est importante, car elle influence la lisibilité de la trésorerie. Avant de signer, il faut demander comment le solde disponible est calculé et dans quelles conditions la réserve peut être libérée. 👉 L'avoir vient généralement réduire le montant réellement dû par le client final. Le factor peut alors compenser cette diminution avec la retenue de garantie ou demander une régularisation à l'entreprise. C'est une situation fréquente dans les secteurs où les remises, retours, pénalités ou corrections de prix sont nombreux. Pour éviter les blocages, les avoirs doivent être déclarés rapidement au factor. 👉 Oui. Si le client conteste la livraison, la prestation, le prix ou les conditions commerciales, le factor peut conserver tout ou partie de la retenue tant que le litige n'est pas réglé. Même si la facture a été financée, elle doit rester certaine, conforme et non contestée. Une bonne gestion documentaire est donc essentielle : bon de commande, bon de livraison, procès-verbal, facture et échanges clients doivent être conservés. 👉 Il faut suivre séparément le montant total de la facture, l'avance reçue, les commissions prélevées et la part retenue. Sans ce suivi, l'entreprise peut croire qu'une somme est encore à encaisser alors qu'elle a déjà été compensée par des frais, un avoir ou un impayé. Un lettrage précis entre les factures cédées, les règlements clients et les restitutions du factor évite beaucoup d'erreurs en fin de mois. 👉 Oui, si le contrat le prévoit ou si le profil de risque se dégrade. Le factor peut vouloir renforcer sa sécurité en cas de hausse des litiges, concentration sur un gros débiteur, retards de paiement répétés, baisse de qualité des factures ou tensions financières chez l'entreprise cédante. C'est pourquoi il faut surveiller régulièrement les conditions appliquées, et ne pas attendre la fin du contrat pour comprendre l'évolution du fonds retenu. 👉 Le meilleur levier consiste à améliorer la qualité du poste clients. Des factures émises rapidement, des justificatifs complets, peu de litiges, des clients bien notés et des délais de paiement respectés rassurent le factor. L'entreprise peut aussi négocier un taux d'avance plus élevé, une libération plus régulière du fonds de garantie ou une révision des conditions après quelques mois de fonctionnement sans incident. 👉 Il ne faut pas comparer uniquement le taux de commission. Deux offres peuvent sembler proches, mais produire un résultat très différent selon le taux d'avance, le niveau de retenue, les frais annexes, les conditions de restitution, les exclusions, le recours éventuel et la gestion des litiges. Pour comparer correctement, il faut calculer la trésorerie réellement disponible après retenue et frais, puis vérifier dans quels cas le factor peut conserver une partie des fonds.FAQ : questions et réponses
