Le besoin en fonds de roulement (BFR) : définition, calcul et analyse
Le BFR est souvent l'indicateur qui explique pourquoi une entreprise rentable peut pourtant manquer de trésorerie. Entre stocks à financer, clients qui paient trop tard et fournisseurs à régler, le cycle d'exploitation peut vite consommer du cash.
Ce guide vous aide à comprendre clairement ce qu'est le besoin en fonds de roulement, comment le calculer, comment l'interpréter selon votre secteur, et surtout quels leviers activer pour l'optimiser. Un guide utile pour piloter la trésorerie avec plus de précision et éviter les tensions de financement.
Au-delà de sa définition comptable, le besoin en fonds de roulement est surtout un indicateur de pilotage.
- Définition
- Qu'est-ce que c'est ?
- Comment le calculer ?
- Calculateur de BFR
- Combien vaut 1 jour de BFR ?
- Cas complet de calcul
- BFR comptable ou normatif ?
- BFR par secteur d'activité
- Comment se calcule son ratio ?
- Les ratios financiers liés au BFR
- Fonds de roulement positif ou négatif ?
- Comment expliquer un BFR positif ?
- C'est quoi un bon BFR ?
- Pourquoi il peut être négatif ?
- Les facteurs affectant
- Différences entre le BFE et le BFR ?
- L'affacturage pour financer le besoin en fonds de roulement
- Les autres moyens de financement
- BFR, FDR et trésorerie : comment les articuler ?
- La facturation électronique
- Optimisation du BFR
- FAQ : questions et réponses
En suivant son évolution, ses composantes et son poids en jours de CA, l'entreprise peut identifier rapidement l'origine d'une tension de trésorerie, mesurer l'impact de sa croissance et déterminer si elle doit agir sur les délais clients, les stocks, les fournisseurs ou mettre en place une solution de financement adaptée.
📌 L'essentiel à retenir
Le BFR mesure le montant à financer pour couvrir le décalage entre les encaissements et les décaissements liés à l'exploitation. Il se calcule notamment avec la formule : BFR = Stocks + Créances clients − Dettes fournisseurs. Les ratios clés (DSO, rotation des stocks, DPO) permettent aussi d'analyser finement le cycle d'exploitation. Il montre qu'un BFR élevé n'est pas toujours mauvais, mais qu'il doit être piloté et comparé à l'activité et au secteur. Découvrez les leviers concrets d'optimisation et des solutions de financement comme l'affacturage, l'escompte, la Dailly ou le crédit court terme.
Définition
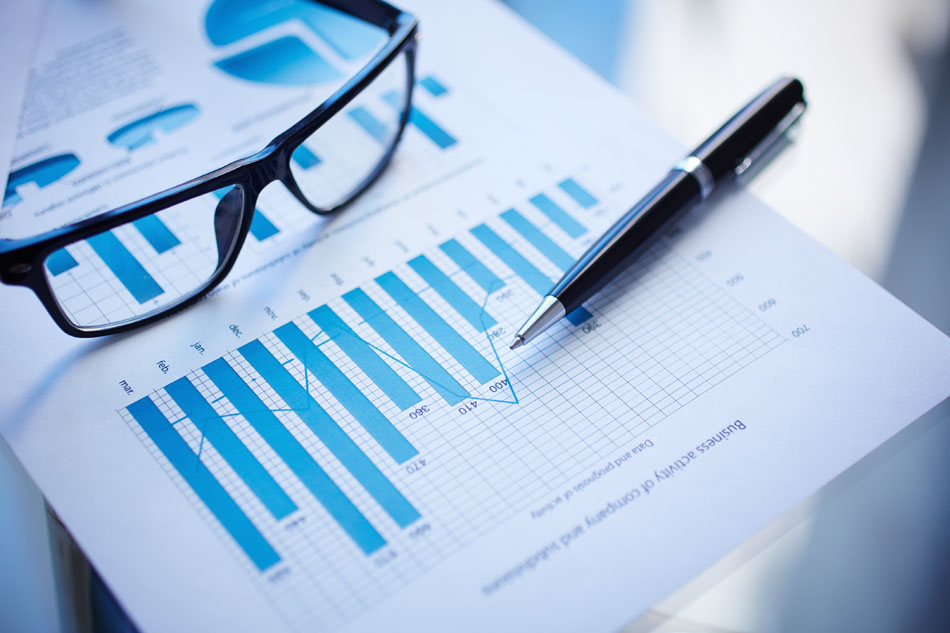
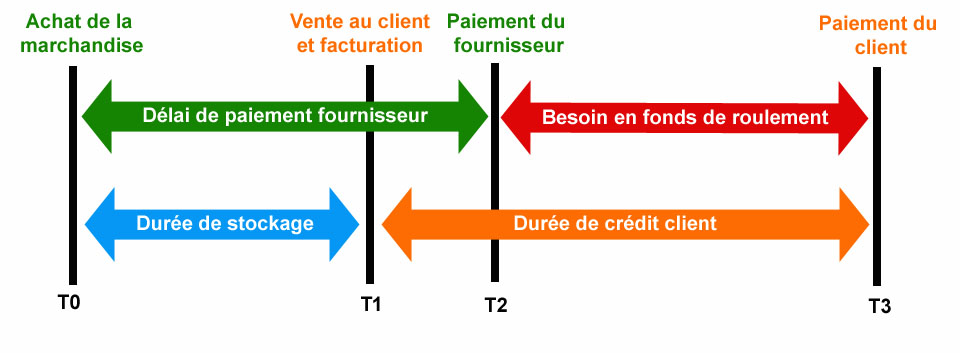
Le besoin en fonds de roulement (BFR) mesure le montant que l'entreprise doit financer pour couvrir le décalage entre les décaissements liés à l'exploitation et les encaissements provenant des ventes.
Il naît principalement de trois éléments : les stocks, les créances clients et les dettes fournisseurs. Plus l'entreprise immobilise de trésorerie dans ses stocks ou attend longtemps le paiement de ses clients, plus son BFR augmente. À l'inverse, des délais fournisseurs plus longs contribuent à le réduire.
Qu'est-ce que le BFR ?
Concrètement, le BFR représente l'argent immobilisé dans le cycle d'exploitation avant que l'entreprise n'encaisse ses ventes. Une société peut donc être rentable et pourtant manquer de trésorerie si ses clients paient tard, si ses stocks augmentent ou si elle doit régler ses fournisseurs rapidement.
Le BFR ne mesure pas les liquidités disponibles ni la capacité générale à payer les dettes à court terme. Il mesure spécifiquement le besoin de financement généré par l'exploitation courante.
Attention : ne confondez pas le BFR, le fonds de roulement (FDR) et le besoin de trésorerie. Le BFR vient du cycle d'exploitation, alors que le FDR mesure les ressources stables disponibles pour financer durablement l'activité.
Comment calculer le besoin en fonds de roulement ?
La formule de base est :
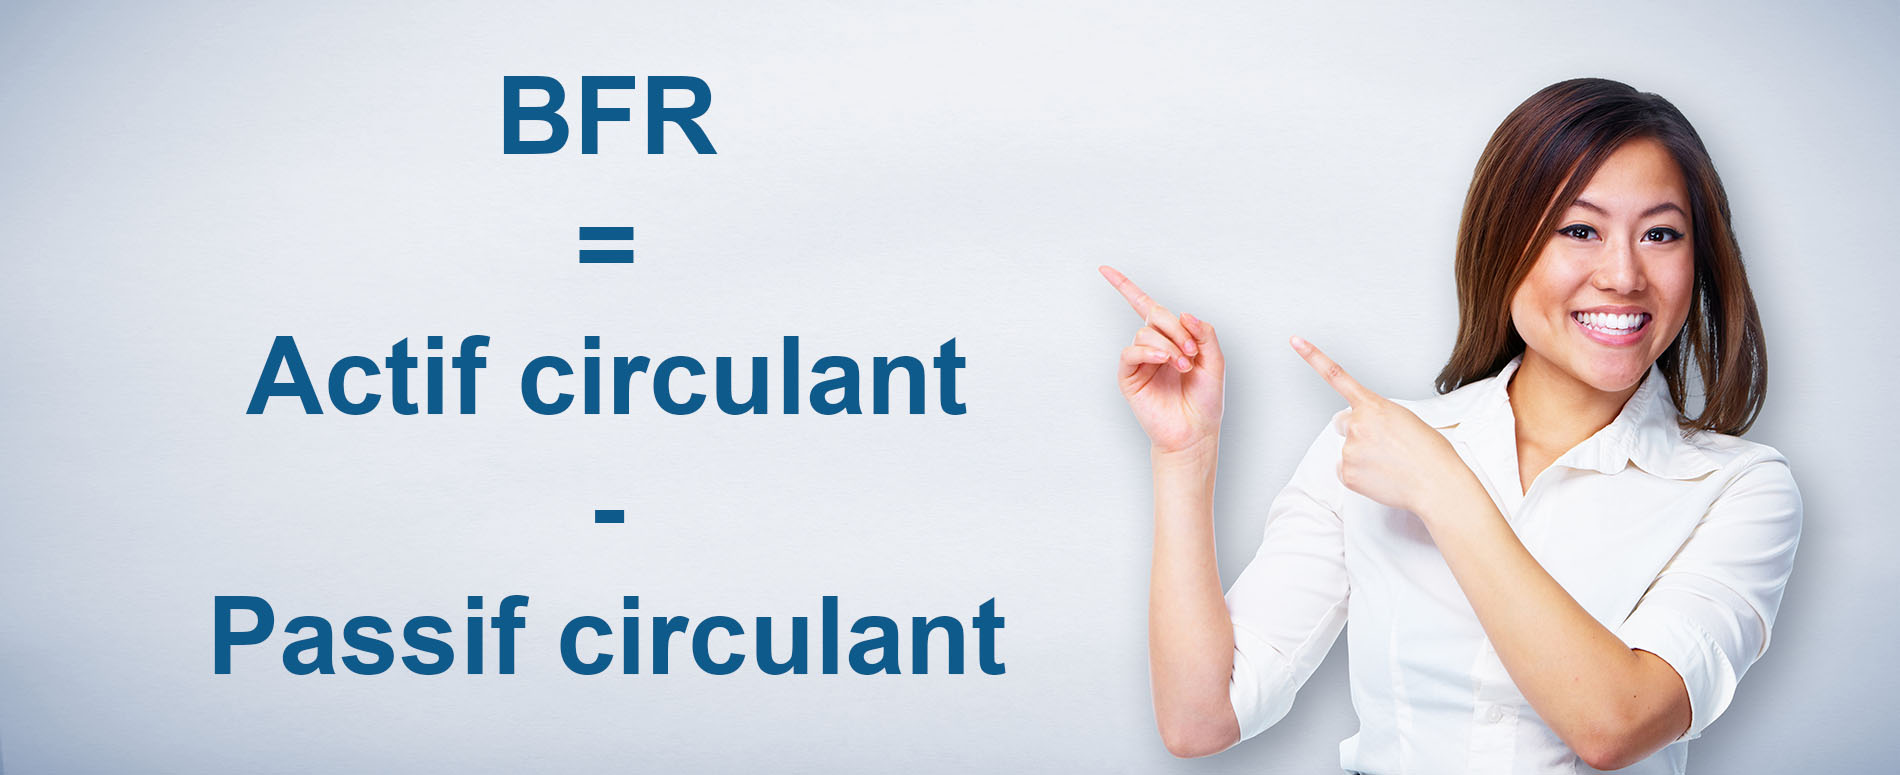
BFR = Stocks + Créances clients − Dettes fournisseurs
Pour une analyse plus complète, on peut intégrer les autres créances et dettes d'exploitation, notamment certaines créances et dettes fiscales et sociales lorsqu'elles sont directement liées au cycle courant.
Exemple simple de calcul du BFR
Une entreprise présente les éléments suivants :
BFR = 50 000 € + 80 000 € − 40 000 € = 90 000 €
L'entreprise doit donc financer 90 000 € pour couvrir le décalage entre ses dépenses d'exploitation et les encaissements de ses ventes. Ce besoin peut être couvert par le fonds de roulement, la trésorerie disponible ou un financement court terme.
Calculateur de BFR : estimez votre besoin en fonds de roulement
Ce calculateur permet d'obtenir une estimation immédiate du BFR à partir des trois composantes principales du cycle d'exploitation : stocks, créances clients et dettes fournisseurs. Le chiffre d'affaires annuel HT permet également d'exprimer le résultat en jours de chiffre d'affaires.
Calculez votre BFR
L'entreprise doit financer environ 90 000 € pour absorber son cycle d'exploitation.
Estimation pédagogique : pour une analyse financière complète, il faut intégrer l'ensemble des créances et dettes d'exploitation pertinentes et tenir compte de la saisonnalité.
Combien vaut 1 jour de BFR pour votre entreprise ?
Réduire de quelques jours un délai d'encaissement peut libérer une somme importante. Une approximation simple consiste à calculer la valeur d'une journée de chiffre d'affaires, puis à la multiplier par le nombre de jours gagnés sur les encaissements.
Simulez le cash potentiellement libéré
Ce calcul est une approximation utile pour mesurer l'ordre de grandeur. Le gain réel dépend du profil de facturation, de la TVA, de la saisonnalité et de la structure des encours clients.
Cas complet : comment le BFR évolue dans une PME industrielle ?
Prenons une PME industrielle réalisant 2 000 000 € de chiffre d'affaires HT. Elle dispose de stocks, facture une majorité de ses clients à crédit et bénéficie elle-même de délais fournisseurs. L'intérêt n'est pas seulement de calculer un BFR à une date donnée, mais de comprendre comment quelques jours gagnés ou perdus modifient le besoin de trésorerie.
Stocks : 200 000 €
Créances clients : 300 000 €
Dettes fournisseurs : 180 000 €
BFR : 320 000 €
Créances clients ramenées à 250 000 € grâce à une facturation plus rapide et de meilleures relances.
BFR : 270 000 €
Cash libéré : 50 000 €
Stocks ramenés de 200 000 € à 160 000 € sans dégrader le service client.
BFR : 280 000 €
Cash libéré : 40 000 €
| Scénario | Stocks | Créances clients | Dettes fournisseurs | BFR | Écart |
|---|---|---|---|---|---|
| Situation initiale | 200 000 € | 300 000 € | 180 000 € | 320 000 € | — |
| DSO amélioré | 200 000 € | 250 000 € | 180 000 € | 270 000 € | − 50 000 € |
| Stock optimisé | 160 000 € | 300 000 € | 180 000 € | 280 000 € | − 40 000 € |
| Actions combinées | 160 000 € | 250 000 € | 200 000 € | 210 000 € | − 110 000 € |
À retenir : dans cet exemple, l'entreprise ne réduit pas son activité. Elle améliore son cycle d'exploitation. Une meilleure rotation des stocks, une baisse du délai client et une légère amélioration des conditions fournisseurs font passer le BFR de 320 000 € à 210 000 €, soit 110 000 € de trésorerie libérée.
BFR comptable ou BFR normatif : quelle différence ?
Le BFR comptable est calculé à partir des postes constatés au bilan à une date donnée. Il constitue une photographie utile, mais cette photographie peut être influencée par la saison, la date de clôture ou un événement ponctuel. Le BFR normatif cherche plutôt à estimer le besoin structurel généré par le fonctionnement habituel de l'entreprise.
| Critère | BFR comptable | BFR normatif |
|---|---|---|
| Base de calcul | Montants constatés au bilan | Délais moyens du cycle d'exploitation |
| Nature | Photographie à une date donnée | Vision structurelle du fonctionnement |
| Sensibilité | Peut varier avec la saison ou la clôture | Lisse davantage les effets ponctuels |
| Utilité | Analyser une situation réelle | Prévoir, budgéter et simuler la croissance |
Exemple simplifié de BFR normatif
Une entreprise réalise 3,6 M€ de chiffre d'affaires HT, soit environ 10 000 € de ventes par jour. Si les clients règlent en moyenne à 45 jours, cela représente environ 450 000 € de créances liées au cycle. On peut ensuite appliquer le même raisonnement aux stocks et aux délais fournisseurs pour approcher le besoin structurel.
Le BFR normatif est particulièrement utile pour répondre à une question : de combien de trésorerie l'entreprise aura-t-elle besoin si son activité augmente de 20 % sans changement de ses délais de paiement ni de sa rotation des stocks ?
BFR par secteur d'activité : pourquoi les niveaux peuvent être très différents
Il n'existe pas de niveau de BFR idéal valable pour toutes les entreprises. La comparaison doit tenir compte du modèle économique, des délais de paiement, du niveau de stock, des acomptes et du rythme de production. Deux sociétés réalisant le même chiffre d'affaires peuvent donc avoir des besoins de financement très différents.
| Secteur / modèle | Tendance du BFR | Explication principale |
|---|---|---|
| Grande distribution | Souvent faible ou négatif | Clients encaissés comptant et fournisseurs réglés plus tard. |
| E-commerce B2C | Faible à négatif selon le stock | Encaissement immédiat, mais le stock peut immobiliser beaucoup de cash. |
| Services B2B / conseil | Positif | Peu de stock, mais créances clients importantes et charges de personnel payées avant l'encaissement. |
| Industrie | Souvent élevé | Matières premières, en-cours de production, produits finis et délais clients se cumulent. |
| BTP | Élevé et irrégulier | Avancement des chantiers, situations de travaux, retenues et délais de paiement. |
| Intérim | Souvent très élevé | Salaires et charges sociales sont payés avant le règlement des factures clients. |
| SaaS avec paiement annuel d'avance | Faible ou parfois négatif | Le client finance une partie du cycle en payant avant la fourniture complète du service. |
Attention : ces tendances sont générales. La bonne comparaison consiste à suivre votre propre BFR dans le temps et à le rapprocher d'entreprises ayant un cycle d'exploitation réellement comparable.
Comment mesurer le BFR en jours de chiffre d'affaires ?
Pour comparer le BFR dans le temps ou entre entreprises de tailles différentes, il est utile de l'exprimer en nombre de jours de chiffre d'affaires.
BFR en jours de CA = (BFR / Chiffre d'affaires HT) × 360
Exemple : avec un BFR de 90 000 € et un chiffre d'affaires annuel de 900 000 €, le besoin représente :
(90 000 / 900 000) × 360 = 36 jours de chiffre d'affaires
Ce ratio doit être comparé à l'historique de l'entreprise et aux pratiques de son secteur. Une hausse rapide du BFR en jours de CA peut signaler un allongement des délais clients, un surstockage ou une dégradation des conditions fournisseurs.
Les ratios financiers liés au BFR
Le Besoin en Fonds de Roulement est une résultante directe des décalages entre les encaissements et les décaissements d'exploitation.
Pour bien le comprendre et surtout l'optimiser, il est essentiel d'analyser les trois grands leviers du cycle d'exploitation. Chacun peut être exprimé en nombre de jours, à travers des ratios simples mais révélateurs.
Le délai de règlement des clients (DSO)
Délai de règlement des clients = (Créances clients / Chiffre d'affaires TTC) × 360
Le DSO mesure le temps moyen que mettent vos clients à vous régler, après l'émission de la facture. Plus ce délai est long, plus vous devez financer votre activité en attendant les encaissements.
Un délai supérieur à 60 jours peut créer des tensions de trésorerie, surtout si les règlements fournisseurs sont exigés rapidement. Il est donc crucial de maîtriser le poste client : relances régulières, conditions de règlement bien encadrées, et recours à l'affacturage si nécessaire.
À surveiller : Une augmentation soudaine de ce ratio peut indiquer des retards de paiement, une dégradation de la relation client ou un relâchement dans le suivi des créances.
Pour maîtriser ce DSO : suivi rigoureux, relances efficaces, clauses de paiement précises… et pourquoi pas recours à l'affacturage pour sécuriser et accélérer les flux.
Le délai de rotation des stocks
Délai de rotation des stocks = (Stock moyen / Coût des ventes) × 360
Ce ratio indique le nombre de jours pendant lesquels vos marchandises restent en stock avant d'être vendues. Il reflète votre capacité à gérer les approvisionnements de manière fluide et efficace.
Plus la rotation des stocks est rapide, moins vous mobilisez de trésorerie inutilement. Une gestion en flux tendus ou une optimisation des approvisionnements peut réduire ce délai.
À surveiller : Un délai de rotation trop long alourdit votre BFR et peut signaler des invendus ou une mauvaise anticipation de la demande. À l'inverse, un délai trop court peut exposer à des ruptures de stock.
Conseil : optimiser la durée de stockage, c'est souvent agir sur la supply chain, passer en flux tendus, ou affiner les prévisions.
Le délai de paiement des fournisseurs (DPO)
Délai de paiement des fournisseurs = (Dettes fournisseurs / Achats TTC) × 360
Le DPO mesure le nombre de jours que vous mettez, en moyenne, pour payer vos fournisseurs. Plus ce délai est long, plus vous disposez d'un financement naturel de votre BFR.
Négocier des délais de paiement avec vos fournisseurs est un levier puissant pour soulager votre trésorerie sans coût financier direct.
À surveiller : Un délai trop court ou une pression pour payer rapidement peut forcer l'entreprise à utiliser des solutions de financement coûteuses (découvert, crédit court terme). Il est important d'aligner ce délai avec celui des encaissements clients.
Ces trois ratios permettent de cartographier finement votre cycle d'exploitation :
BFR positif ou négatif : comment l'interpréter ?
Un BFR positif signifie que les stocks et les créances clients sont supérieurs aux dettes d'exploitation. L'entreprise doit donc financer une partie de son cycle avant d'encaisser ses ventes.
Ce cas est fréquent dans l'industrie, le BTP ou les services B2B, où les clients peuvent régler à 30, 45 ou 60 jours alors que les salaires, achats et charges doivent être payés plus tôt.
À l'inverse, un BFR négatif signifie que les dettes d'exploitation financent plus que les stocks et créances clients. C'est fréquent dans certaines activités de distribution ou de commerce de détail où les clients paient comptant tandis que les fournisseurs sont réglés plus tard.
Un BFR positif n'est donc pas nécessairement mauvais et un BFR négatif n'est pas automatiquement synonyme de meilleure performance. Il faut surtout analyser son niveau, son évolution et sa cohérence avec le modèle économique.
Un outil utile pour comprendre l'évolution du BFR est le cycle d'exploitation. Il permet d'analyser séparément les délais clients, les délais fournisseurs et la durée de stockage.
Comment expliquer un BFR positif ?
Un BFR positif apparaît lorsque l'entreprise décaisse avant d'encaisser. Les causes les plus fréquentes sont :
C'est quoi un bon BFR ?
Il n'existe pas de niveau universellement idéal. Un bon BFR est un besoin cohérent avec le secteur, la saisonnalité, les conditions de paiement et la croissance de l'entreprise.
Le bon indicateur est surtout son évolution en jours de chiffre d'affaires. Un besoin stable ou en baisse, à activité comparable, traduit généralement une meilleure maîtrise du cycle d'exploitation. À l'inverse, une dérive continue doit être analysée.
Exemple concret : une enseigne d'e-commerce qui encaisse à la commande et règle ses fournisseurs à 60 jours peut avoir un BFR négatif. Une PME industrielle qui stocke des matières premières et facture ses clients à 60 jours aura naturellement un BFR positif.
Pourquoi le BFR peut-il être négatif ?
Le BFR devient négatif lorsque l'entreprise encaisse ses clients avant de devoir régler ses fournisseurs et immobilise peu de trésorerie dans les stocks.
C'est souvent le cas dans certains commerces, la grande distribution, la restauration ou certains modèles d'abonnement. Le cycle d'exploitation génère alors temporairement de la trésorerie au lieu d'en consommer.
Cette situation reste à surveiller : si les délais fournisseurs raccourcissent ou si les stocks augmentent, le BFR peut rapidement remonter.
Les facteurs affectant le besoin en fonds de roulement
Plusieurs facteurs agissent sur le besoin en fonds de roulement :
- Durée du cycle d'exploitation : Le montant du fonds de roulement dépend directement de la durée des délais d'exploitation. Il fait référence à la période de temps impliquée dans la production. Il est très important pour le bon déroulement. Si le cycle est long, la nécessité en fonds de roulement est plus essentiel, tandis que pour les sociétés dont il est court, il est moindre.
- Nature de l'entreprise : Le type d'activité est l'élément suivant à prendre en compte pour déterminer le fonds de roulement. Les grossistes ont besoin de plus de cash que les détaillants, car ils doivent maintenir un stock conséquent et vendre des marchandises à crédit, ce qui augmente la durée du cycle d'exploitation. L'entité manufacturière a BFR très important car elle doit transformer les matériaux de bases en produits finis, vendre à crédit, maintenir un stockage de matières premières et de productions finis.
- Échelle d'exploitation : Les sociétés opérant à grande échelle doivent maintenir plus de provision, de débiteurs, etc. Elles ont donc généralement un BFR conséquent, alors que les entreprises opérant à petite échelle ont un ratio moins grand.
- Fluctuation du cycle économique : Pendant la période d'expansion, le marché est florissant, ce qui signifie que la demande, la production, les réserves et les débiteurs augmentent, d'où la nécessité d'un fonds de roulement plus important. Alors que pendant la période de dépression, la demande est plus faible, les stocks à maintenir et les débiteurs sont plus faible, ce qui signifie qu'il faut moins de fonds de roulement.
Quelles sont les différences entre le BFE et le BFR ?
Dans la pratique, les expressions besoin en financement d'exploitation (BFE) et besoin en fonds de roulement (BFR) sont proches : elles cherchent toutes deux à mesurer le financement nécessaire au cycle courant.
Le terme BFR est le plus couramment utilisé en analyse financière. Il repose principalement sur les stocks, les créances d'exploitation et les dettes d'exploitation. L'essentiel est de conserver une méthode de calcul cohérente dans le temps afin de suivre correctement l'évolution du besoin.
L'affacturage pour financer le besoin en fonds de roulement
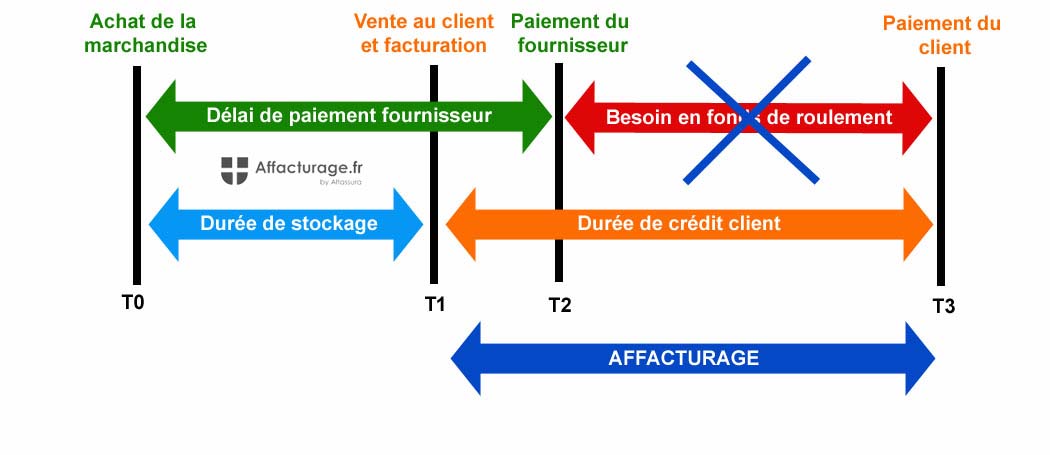
Le factoring permet de transformer des créances clients non échues en trésorerie sans attendre leur date de règlement. Dans le cadre d'un contrat d'affacturage, l'entreprise cède ses factures au factor, qui peut avancer tout ou partie de leur montant selon les conditions du contrat.
Cette solution agit directement sur la composante créances clients du BFR : plus l'entreprise accélère ses encaissements, moins elle doit financer le décalage entre facturation et paiement.
Pour comparer les solutions adaptées à un besoin de trésorerie structurel ou ponctuel, consultez également notre guide sur le financement du BFR.
Les avantages sont nombreux :
Les erreurs à éviter en matière de besoin en fonds de roulement :
Ne confondez pas les BFR à court terme et les nécessité permanentes à plus long terme. S'il peut être tentant d'utiliser une ligne de crédit pour acheter des machines ou des biens immobiliers ou pour engager des employés permanents, ces dépenses nécessitent différents types de financement. Si vous bloquez votre ligne de crédit de FR pour ces dépenses, elle ne sera pas disponible pour l'usage auquel elle est destinée.
Votre banquier peut vous aider à mieux comprendre vos besoins en FR et les mesures à prendre pour vous préparer à toute situation. Bien que vous ne puissiez pas tout prévoir sur la gestion d'une entreprise, une vision claire du fonds de roulement peut vous aider à fonctionner sans heurts aujourd'hui et à vous préparer à une croissance à long terme demain.
Les autres moyens de financement du BFR
Les sociétés, confrontées à des problèmes de liquidités, ont la possibilité de se tourner vers d'autres alternatives de financement à court terme proposées par les établissements bancaires et les organismes financiers :
BFR, FDR et trésorerie : comment les articuler ?
Le BFR doit être mis en regard du fonds de roulement (FDR). Le FDR correspond à l'excédent de ressources stables après financement des immobilisations. Il mesure donc la marge financière durable disponible pour contribuer au financement du cycle d'exploitation.
FDR = Ressources stables − Emplois stables
L'équation à retenir :
Trésorerie nette = FDR − BFR
Si le FDR > BFR, l'entreprise dispose d'une trésorerie nette positive. Elle peut respirer.
Si le FDR < BFR, la trésorerie est sous tension. Il faut trouver des solutions de financement court terme ou alléger la trésorerie nécessaire au fonctionnement courant.
Interprétation sectorielle :
Les niveaux "normaux" de décalage de trésorerie lié à l'activité varient fortement selon l'activité :
- Une industrie lourde ou le BTP auront des BFR naturellement élevés (stock, délai de réalisation long, facturation étalée).
- Une entreprise de services ou une plateforme digitale peut fonctionner avec une trésorerie nécessaire au fonctionnement courant quasi nul, voire négatif.
- Le secteur de la distribution, avec des marges faibles mais des flux importants, dépend d'une gestion au cordeau.
Comparer son BFR à celui des entreprises du même secteur est donc crucial avant de tirer des conclusions.
La facturation électronique : une révolution pour le BFR ?
La généralisation progressive de la facturation électronique, impulsée par la réforme fiscale française (obligation à partir de 2026 pour toutes les entreprises), est en train de transformer la gestion du BFR.
Ses effets attendus :
En réduisant l'intervalle entre l'émission de la facture et son règlement, la facturation électronique contribue directement à alléger le BFR, notamment côté créances clients. Un levier à ne pas négliger dans les plans d'optimisation à venir.
Optimisation du BFR : leviers d'action concrets
Voici un tableau synthétique des actions qui réduisent ou augmentent le BFR. Un outil pratique pour repérer les marges de manœuvre :
| Action | Impact sur le BFR |
|---|---|
| Réduction des délais de paiement clients | 🔽 Réduit |
| Négociation de délais fournisseurs plus longs | 🔽 Réduit |
| Diminution des stocks / amélioration du stock tournant | 🔽 Réduit |
| Mise en place de l'affacturage | 🔽 Réduit |
| Augmentation des encours clients non recouvrés | 🔼 Alourdit |
| Allongement des délais de livraison / production | 🔼 Alourdit |
| Ruptures fournisseurs (besoin de stocker plus) | 🔼 Alourdit |
| Paiement anticipé des fournisseurs ou des charges | 🔼 Alourdit |
Un DAF aguerri cherchera à piloter finement ces variables en s'appuyant sur des outils de prévision, des KPI internes et des échanges constants avec la direction commerciale, les achats et la logistique.
FAQ : questions et réponses
Pour mieux comprendre l'impact du besoin en fonds de roulement sur la trésorerie de l'entreprise, voici les réponses aux questions les plus fréquentes sur le calcul du BFR, son suivi, son financement et les leviers concrets pour l'optimiser.
👉 Le BFR représente la différence entre les actifs circulants (stocks, créances clients) et les passifs circulants (dettes fournisseurs). Il mesure le montant nécessaire pour financer l'exploitation courante d'une entreprise.
Concrètement, c'est l'avance que l'entreprise doit supporter entre le moment où elle paie ses charges d'exploitation (achats, production, salaires, sous-traitance) et le moment où elle encaisse réellement ses ventes. Plus ce décalage est long, plus il devient une contrainte structurante pour la trésorerie.
👉 Le BFR est un indicateur clé de la santé financière d'une entreprise. Un besoin en fonds de roulement bien géré permet d'assurer la continuité des opérations sans interruption de trésorerie, tandis qu'un financement du cycle d'exploitation mal maîtrisé peut entraîner des tensions financières.
Dans les faits, une entreprise peut être rentable sur le papier et pourtant étouffer à cause d'un cycle d'exploitation trop consommateur de cash. Le BFR est donc un thermomètre opérationnel : il révèle si la croissance, les délais clients, les stocks ou les achats sont compatibles avec les ressources financières réellement disponibles.
👉 Le besoin en fonds de roulement se calcule avec la formule suivante :
BFR = Stocks + Créances clients − Dettes fournisseurs
Un financement du cycle d'exploitation positif signifie que l'entreprise doit financer son cycle d'exploitation. Un besoin en fonds de roulement négatif indique que les dettes fournisseurs financent l'exploitation, ce qui est généralement bénéfique.
Pour aller plus loin, le calcul gagne en pertinence quand il est suivi dans le temps (mensuel) et mis en regard de l'activité : ce n'est pas seulement le chiffre brut qui compte, mais sa tendance et sa cohérence avec le volume de ventes, les délais et la saisonnalité.
👉 Les principaux éléments qui influencent le besoin en fonds de roulement sont :
En pratique, le BFR grimpe aussi dès que la facturation glisse (factures émises tardivement), que les litiges se multiplient (paiements bloqués), ou que l'activité croît plus vite que la capacité de financement. Autrement dit, cet indicateur est autant influencé par des choix commerciaux et organisationnels que par la comptabilité.
👉 Pour améliorer son BFR, une entreprise peut :
L'optimisation passe aussi par des leviers très concrets : clarifier les conditions de paiement dès la commande, accélérer la facturation (zéro retard de facturation), réduire les litiges par une meilleure traçabilité, et segmenter les clients selon leur comportement de paiement. Souvent, les gains les plus rapides viennent d'une meilleure discipline de process, pas d'une renégociation miracle.
👉 Pas nécessairement. Un besoin en fonds de roulement élevé peut être dû à une forte croissance nécessitant un financement temporaire supplémentaire. Toutefois, un BFR excessif et mal contrôlé peut entraîner des tensions de trésorerie.
La vraie question n'est pas haut ou bas, mais haut par rapport à quoi. S'il augmente plus vite que le chiffre d'affaires, ou si sa hausse devient permanente, c'est souvent un signal d'alerte. À l'inverse, quand il monte parce que l'entreprise décroche de nouveaux clients peut être sain, à condition que le financement suive et que la rentabilité absorbe le coût du décalage d'encaissement.
👉 Plusieurs solutions permettent de financer un BFR élevé :
Le choix dépend du profil de l'entreprise et de son cycle : volume de factures, qualité des débiteurs, saisonnalité, niveau de stock, dépendance à quelques clients, etc. L'enjeu est de sélectionner une solution qui finance le besoin sans fragiliser l'entreprise (coût, rigidité, covenants, dépendance) et, si possible, qui accompagne la croissance plutôt que de la freiner.
👉 Le BFR mesure le besoin de financement de l'exploitation courante, tandis que la trésorerie nette est la différence entre les ressources financières disponibles (trésorerie et facilités de crédit) et les besoins à court terme. Une entreprise peut avoir un besoin en fonds de roulement positif et une trésorerie négative si elle ne finance pas correctement son exploitation.
En simplifiant : le BFR explique pourquoi la trésorerie est sous tension, la trésorerie nette montre où on en est à un instant donné. Les deux doivent être lus ensemble, sinon on risque de traiter le symptôme (trésorerie) sans traiter la cause (cycle d'exploitation).
👉 Le besoin en fonds de roulement varie considérablement selon l'industrie :
Au-delà de ces grandes familles, la structure du cycle compte énormément : vente comptant ou à crédit, production à la commande ou sur stock, poids des acomptes, dépendance aux grands comptes, international, saisonnalité. Deux entreprises du même secteur peuvent avoir des BFR très différents selon leur modèle, leurs conditions contractuelles et leur discipline de facturation ou recouvrement.
👉 Les entreprises peuvent utiliser :
L'important est moins l'outil que la routine : un suivi régulier (mensuel, voire hebdomadaire dans les périodes tendues), des indicateurs simples (DSO, retards, litiges, encours par client), et une capacité à transformer l'analyse en actions (relance, arbitrage crédit, ajustement des stocks, renégociation). Un bon pilotage du BFR, c'est une conduite qui déclenche des décisions, pas seulement des reporting.
👉 Pour éviter une crise de trésorerie, il est essentiel de :
L'anticipation passe aussi par un réflexe très efficace : simuler l'impact d'un changement opérationnel sur le cash. Par exemple, un nouveau acheteur avec un délai long, un pic de production, une hausse de stock, ou un chantier qui s'étire. En intégrant ces scénarios dans les prévisions, l'entreprise peut sécuriser le financement en amont plutôt que de subir une tension au moment où elle est déjà engagée. C'est souvent là que se joue la différence entre une croissance maîtrisée et une croissance qui consomme tout le cash.