Mis à jour le 4 novembre 2026 par Altassura.
Votre carnet de commandes se remplit, les factures sont émises, mais le compte bancaire ne suit pas. Vous devez payer vos salariés et vos fournisseurs aujourd'hui alors que les clients régleront dans 30, 45 ou 60 jours.
C'est l'un des paradoxes de la croissance : une entreprise rentable peut manquer de trésorerie. Une avance de trésorerie sert à traverser ce décalage.
- Comprendre l'avance de trésorerie
- Calculer le besoin réel
- Quand la demander ?
- Création et croissance : des besoins à anticiper
- Pourquoi faire appel à une avance de trésorerie ?
- 9 solutions à comparer
- Tableau comparatif
- L'avance sur facture
- Trois exemples sectoriels
- Calcul du coût
- Dossier et précautions
- FAQ
Encore faut-il choisir un financement adapté à sa cause : retard de paiement, saisonnalité, stocks, démarrage ou augmentation de l'activité. Voici les solutions, leurs coûts et les erreurs à éviter.
L'essentiel à retenir
Une avance de trésorerie apporte temporairement des liquidités pour couvrir un décalage entre dépenses et encaissements. Une facilité de caisse ou un découvert peut financer un creux court et irrégulier ; un crédit de campagne peut accompagner la saisonnalité ; la cession Dailly et l'affacturage peuvent mobiliser des factures professionnelles ; un commerce peut s'appuyer sur ses encaissements par carte. Le meilleur choix dépend de l'origine du besoin, du montant réellement mobilisable, du délai de mise en place, du coût complet et du risque en cas d'impayé. Une avance n'efface pas une perte durable.
Qu'est-ce qu'une avance de trésorerie ?
La trésorerie est l'argent mobilisable par l'entreprise pour régler ses dépenses immédiates. Le résultat comptable, lui, mesure une performance économique sur une période. Vendre n'est pas encaisser : une facture de 40 000 € payable à 60 jours augmente les créances clients sans alimenter immédiatement le compte bancaire.
Une avance permet de couvrir cet intervalle. Elle peut résulter d'un crédit à court terme, de la mobilisation d'une facture ou d'un apport d'associé. Le mot « avance » décrit un usage, pas un contrat unique : les engagements, intérêts, garanties et traitements comptables diffèrent.
Pour comprendre les mécanismes de trésorerie, consultez le plan de trésorerie et la définition du cash-flow.
Le flux net de trésorerie sur une période correspond aux encaissements moins les décaissements. La variation de trésorerie peut aussi se calculer par la trésorerie finale moins la trésorerie initiale. Une variation positive signifie que le solde a augmenté : elle n'indique pas, à elle seule, un besoin de financement. Il faut surtout regarder les dates et les montants des points bas à venir.
Comment calculer le montant d'une avance de trésorerie ?
Ne commencez pas par demander « combien la banque peut-elle me prêter ? ». Commencez par identifier la semaine où les décaissements dépasseront les fonds disponibles. Un plan de trésorerie à 13 semaines, avec une vision quotidienne pendant les périodes tendues, permet de poser le problème correctement. La méthode détaillée figure dans notre guide du calcul de trésorerie.
Dans cet exemple fictif, le solde prévisionnel avant financement est de 25 000 + 55 000 - 125 000 = -45 000 €. Avec une marge de sécurité de 10 000 €, le besoin à couvrir atteint 55 000 €. Si l'entreprise dispose déjà d'une ligne utilisable de 15 000 €, elle doit rechercher environ 40 000 € supplémentaires, sous réserve de l'évolution du prévisionnel.
Quand faut-il demander une avance de trésorerie ?
Une activité qui accélère : davantage de commandes entraîne plus de matières premières, de salaires et de stock avant que les clients ne paient. La croissance augmente alors le BFR.
Un cycle saisonnier : un commerce achète ses stocks plusieurs semaines avant ses pics de ventes. Le financement doit être remboursable après la saison.
Un retard client : une facture importante n'est pas réglée à la date prévue. Un concours peut absorber le décalage, mais il faut simultanément traiter le recouvrement et le risque d'impayé.
Les besoins n'ont pas tous la même solution : un commerce de détail qui encaisse surtout des particuliers ne dispose pas du même portefeuille finançable qu'une PME industrielle facturant à de grands groupes. Une entreprise en création peut avoir besoin d'apports durables avant même de pouvoir céder des factures.
Ce que le dirigeant devrait regarder chaque semaine
Création et croissance : dans quelles circonstances faut-il financer la trésorerie ?
Deux moments de la vie d'une entreprise créent presque toujours un besoin de trésorerie : le démarrage, parce que les dépenses précèdent les premières ventes, et la croissance, parce que chaque nouvelle commande doit être financée avant d'être payée. Dans les deux cas, la question à se poser est la même : quel montant, à quelle date, et comment sera-t-il remboursé ?
La création de l'entreprise sera une circonstance majeure
Avant d'encaisser ses premières ventes, une entreprise nouvelle doit déjà payer. Le plan de trésorerie prévisionnel doit intégrer ces dépenses de démarrage :
À ce stade, l'entreprise a rarement des factures à mobiliser : ce besoin relève d'abord des fonds propres, des apports d'associés ou d'un prêt de démarrage, plus que d'une avance de court terme.
La période de développement et de croissance de l'entreprise
Une entreprise qui grandit consomme de la trésorerie avant d'en produire davantage. Les principales causes :
Pourquoi faire appel à une avance de trésorerie ?
Une avance de trésorerie permet de faire face à une difficulté passagère ou de l'éviter, à condition que sa cause soit temporaire et identifiée. Outre la création et la croissance, quatre situations reviennent fréquemment.
Pour chacune, l'avance doit s'accompagner d'une action sur la cause : relancer un client, ajuster les stocks, revoir un prix ou renforcer une protection.
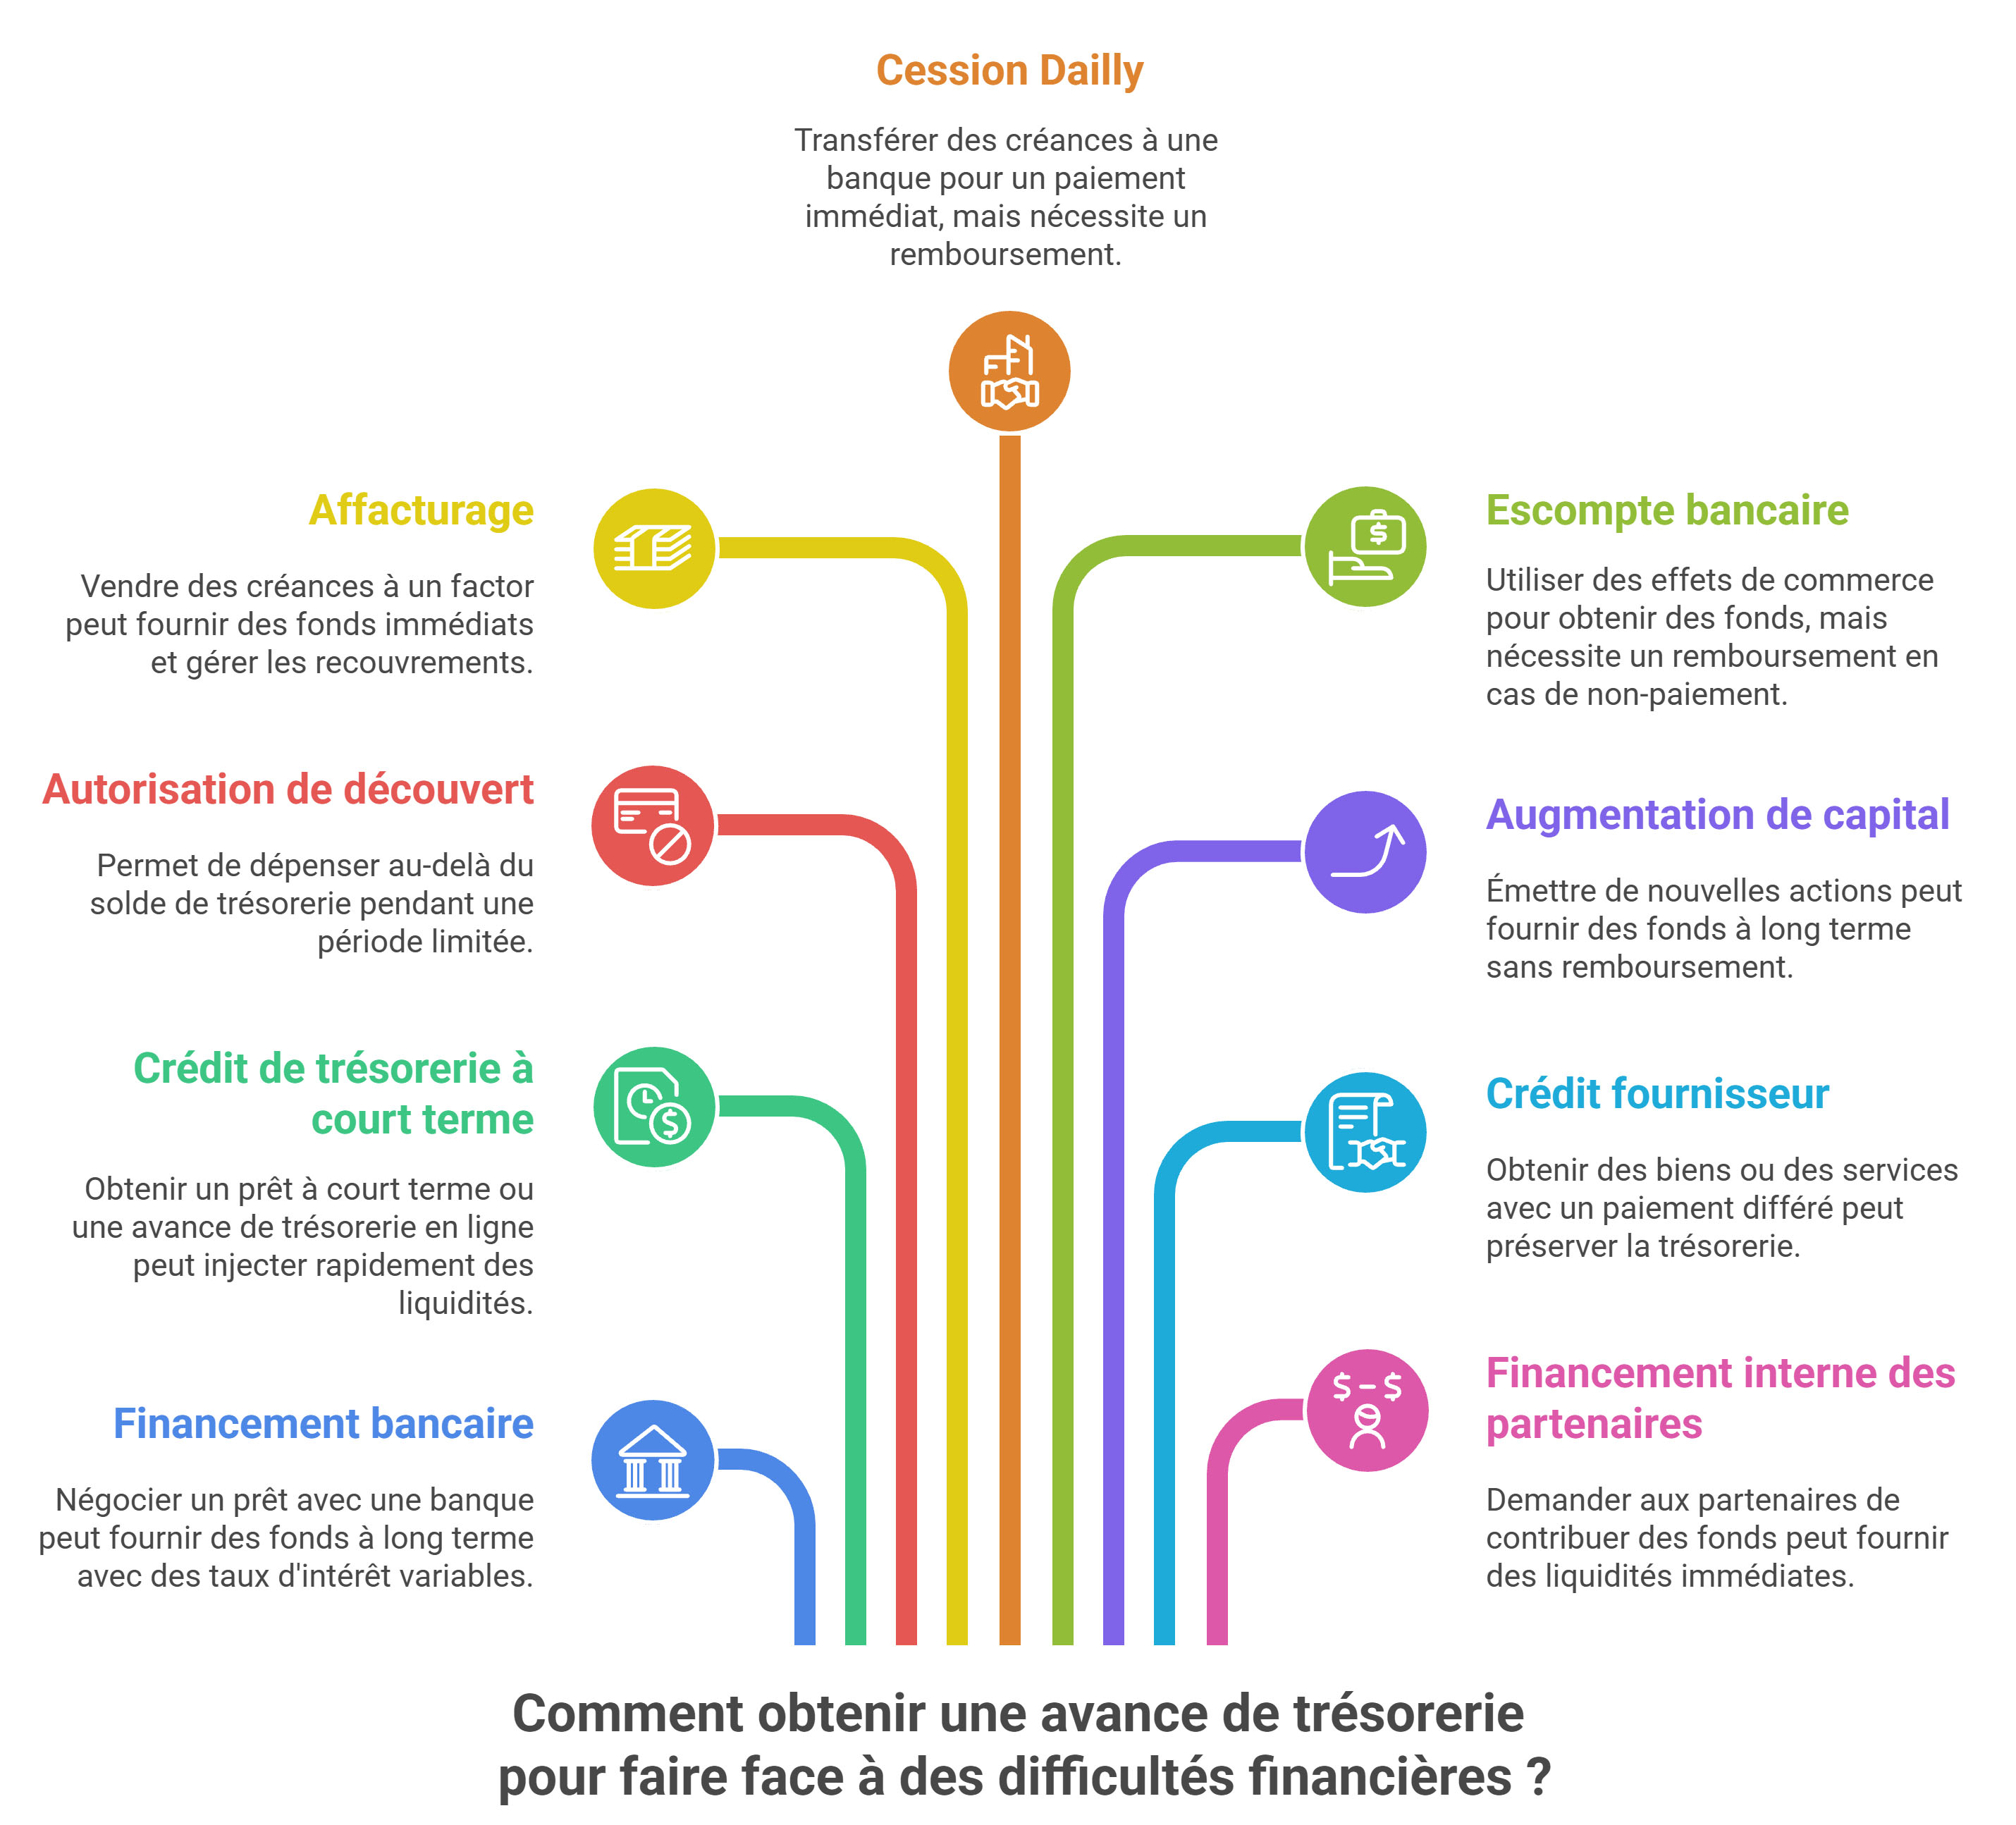
Voici 9 pistes pour vous aider dans la recherche d'une avance de trésorerie. Chacune répond à un besoin spécifique.
Neuf solutions pour obtenir une avance de trésorerie
Neuf pistes méritent d'être examinées, mais elles ne correspondent pas toutes au même type de financement. Certaines constituent de véritables avances de court terme ; d'autres sont des financements structurels ou des moyens de différer une sortie d'argent.
1. Crédit de trésorerie et crédit de campagne
Le crédit de trésorerie est un prêt bancaire de court terme, généralement remboursé en moins d'un an, destiné à couvrir un besoin ponctuel identifié. Le crédit de campagne en est une variante conçue pour les activités saisonnières : la banque finance les achats et la production avant la saison, et l'entreprise rembourse avec les recettes de la haute saison.
Pour décider, la banque analyse les derniers comptes, le prévisionnel, la cotation de l'entreprise et les garanties proposées. Le taux dépend du risque, de la durée, des garanties et du coût de refinancement de la banque ; il peut être fixe ou indexé. Pour un besoin durable, comme un investissement, un prêt professionnel à moyen terme est plus adapté qu'une avance de court terme.
Vous pouvez aussi faire une demande d'avance de trésorerie auprès d'une société spécialisée.
Mieux vaut négocier un crédit de trésorerie en période calme, avec un calendrier de remboursement précis, que de subir les conséquences d'une trésorerie négative : incidents de paiement, fournisseurs qui durcissent leurs conditions, perte de confiance des clients.
2. Facilité de caisse et autorisation de découvert
La facilité de caisse permet au compte d'être débiteur quelques jours par mois, par exemple autour des échéances de paie ou de TVA. Le découvert autorisé couvre un solde négatif sur une durée plus longue, de quelques semaines à quelques mois. Les deux sont prévus par la convention de compte ou une autorisation écrite de la banque, qui fixe le plafond, le taux et les commissions.
Ces solutions sont souples, mais elles ont des limites :
Cette solution doit s'anticiper avec votre banquier en période stable : un découvert se négocie mieux avant d'en avoir besoin.
3. Affacturage : avancer l'argent des factures clients
L'affacturage ou factoring permet de transférer des créances professionnelles à un factor pour en recevoir une avance sur la part éligible. Une fois le contrat opérationnel et les factures validées, les fonds peuvent souvent être mis à disposition en 24 à 48 heures. Le financement reste soumis aux agréments, aux plafonds, aux retenues et aux frais.
Dans un contrat classique, le factor peut assurer les relances et le suivi des règlements. Des formules confidentielles ou non gérées existent également. La couverture de l'insolvabilité, lorsqu'elle est prévue, doit être distinguée du simple financement.
4. Cession Dailly : mobiliser des créances auprès de la banque
La cession Dailly repose sur un bordereau identifiant les créances transférées ou nanties au bénéfice d'un financeur habilité. Elle peut servir à obtenir une avance ou à garantir une ligne de trésorerie. L'entreprise continue généralement de suivre ses clients ; la banque peut demander une notification. Sauf convention contraire, le cédant garantit solidairement le paiement des créances cédées.
Pour mesurer les écarts réels de gestion, de coût et de risque, consultez notre comparatif entre affacturage et cession Dailly.
5. Escompte bancaire : financer un effet de commerce
À l'escompte, l'entreprise remet à la banque un effet de commerce éligible, comme une lettre de change relevé (LCR), avant son échéance. La banque avance les fonds après déduction des agios et commissions convenus. En cas d'impayé, la banque se retourne en principe contre l'entreprise.
6. Augmentation de capital : renforcer durablement les fonds propres
Un apport en capital peut donner de l'air à une société dont les besoins ne sont pas temporaires. Contrairement à une avance de court terme, l'opération renforce les fonds propres mais modifie éventuellement la répartition du capital et implique des formalités. Elle peut être préférable si le financement est destiné à combler durablement un déséquilibre entre ressources et activité.
7. Crédit fournisseur : gagner du temps sans emprunter davantage
Obtenir un délai fournisseur raisonnable réduit le montant à décaisser immédiatement. Cette négociation doit respecter le plafond légal : 60 jours à compter de la date d'émission de la facture, ou 45 jours fin de mois si les parties le prévoient (article L441-10 du Code de commerce). Au-delà, l'entreprise s'expose à une amende administrative de la DGCCRF pouvant atteindre 2 millions d'euros pour une personne morale. Financer sa trésorerie par des retards systématiques non négociés fragilise l'entreprise et ses partenaires.
8. Compte courant d'associé : un apport de liquidités souple
Un associé peut prêter temporairement de l'argent à sa société via un compte courant d'associé, selon les conditions juridiques et fiscales applicables. Une convention précisant le montant, la rémunération éventuelle, la durée de blocage et le remboursement sécurise l'opération ; un blocage des fonds peut d'ailleurs rassurer la banque. Ce n'est pas une recette commerciale : il s'agit d'une ressource financière à restituer ou à traiter conformément à l'accord.
9. Financement adossé aux encaissements par carte : une solution pour le commerce
Un commerce, un restaurant ou une activité qui encaisse surtout des particuliers n'a pas de factures professionnelles à céder. Certains prestataires, souvent des fintechs ou des fournisseurs de terminaux de paiement, proposent alors une avance remboursée par un pourcentage des encaissements par carte. L'entreprise reçoit une somme, puis le prestataire prélève automatiquement une part de chaque encaissement jusqu'au remboursement d'un montant total fixé au départ.
Exemple fictif : un restaurant reçoit 20 000 € et s'engage à rembourser 22 000 €, par un prélèvement de 10 % de ses encaissements par carte. S'il encaisse 50 000 € par mois par carte, il rembourse 5 000 € par mois et solde l'avance en un peu moins de cinq mois. Le coût est de 2 000 €.
Le remboursement s'adapte à l'activité, ce qui est confortable en basse saison. En revanche, une fois ramené à un taux annuel, le coût est souvent nettement supérieur à celui d'un crédit bancaire, surtout si l'avance est remboursée vite. Avant de signer, vérifiez le montant total à rembourser, le pourcentage prélevé, la durée maximale, les frais annexes et les conditions de changement de terminal de paiement.
Tableau comparatif : quelle avance selon le besoin ?
| Solution | Besoin adapté | Remboursement / contrepartie | Point de vigilance |
|---|---|---|---|
| Crédit de trésorerie / campagne | Saison ou échéance identifiée | Échéances de crédit | Correspondance avec les recettes |
| Facilité de caisse / découvert | Petit décalage court et irrégulier | Intérêts sur utilisation et commissions | Coût, plafond fixe, révocabilité |
| Affacturage | Factures professionnelles à terme | Règlement des factures et commissions | Éligibilité et recours en cas d'impayé |
| Cession Dailly | Créances éligibles et relation bancaire | Remboursement du concours, agios | Garantie solidaire, plafonds |
| Escompte | Effets de commerce | Agios, commissions | Acceptation de l'effet et impayés |
| Augmentation de capital | Renforcement durable | Entrée au capital / dilution possible | Formalités et gouvernance |
| Crédit fournisseur | Décaler des achats | Paiement à l'échéance négociée | Plafond légal, dépendance aux fournisseurs |
| Compte courant d'associé | Appui temporaire des associés | Remboursement selon convention | Capacité de l'associé, formalisation |
| Avance sur encaissements par carte | Commerce encaissant des particuliers | Prélèvement d'un pourcentage des encaissements | Coût annualisé élevé, montant total à rembourser |
Ce tableau reprend les neuf solutions détaillées plus haut. Il décrit des montages courants, pas des conditions promises par un établissement.
Avance sur facture : comment l'affacturage transforme une créance en liquidités
Pour une PME vendant à d'autres professionnels, l'affacturage a un intérêt particulier : la capacité de financement peut évoluer avec les factures réellement émises et acceptées, plutôt qu'avec une enveloppe bancaire fixe. Cette souplesse n'est toutefois pas illimitée.
Les 10 000 € non avancés ne sont pas automatiquement perdus : une partie peut être conservée en fonds de garantie et restituée suivant le contrat. Si l'hypothèse de commission de service est de 0,60 % sur les factures (600 €) et le financement de 5 % annuel pendant 45 jours sur les 90 000 € avancés (562,50 € sur base 360), les deux commissions totalisent 1 162,50 €, hors autres frais.
Trois cas concrets : BTP, transport et informatique
Les montants ci-dessous sont des scénarios fictifs pour comprendre comment une avance répond à un besoin précis. Ils ne constituent ni une offre de financement ni des tarifs constatés. Le montant disponible dépend toujours de l'analyse du dossier.
BTP : financer des achats de matériaux avant l'encaissement d'un chantier
Une entreprise de gros œuvre réalise 1,8 M€ de chiffre d'affaires annuel. Sur un chantier en cours, elle doit payer 55 000 € de matériaux et 35 000 € de salaires et sous-traitance avant le prochain encaissement. Son solde disponible est de 20 000 € et elle prévoit 15 000 € d'autres rentrées certaines : son besoin de couverture atteint 55 000 € (90 000 - 20 000 - 15 000).
Décision : un affacturage spécialisé BTP pourrait couvrir le besoin si les situations de travaux sont acceptées et finançables. L'avance brute de 85 000 € dépasse le manque de 55 000 €, mais l'entreprise peut choisir de ne mobiliser que le montant nécessaire selon la formule. Une cession Dailly peut aussi être étudiée auprès de sa banque.
Ce qui peut bloquer : une situation non validée, une retenue de garantie, un litige de chantier, une cession déjà consentie ou des règles contractuelles particulières. Une facture émise ne suffit pas : la banque ou le factor vérifiera la qualité de la créance.
Transport : payer carburant et chauffeurs avant les donneurs d'ordres
Une société de transport routier présente 250 000 € de factures mensuelles à plusieurs donneurs d'ordres. Elle doit régler 80 000 € de carburant, péages et salaires avant les prochaines échéances. Elle dispose de 22 000 € de trésorerie et attend 18 000 € de règlements prudents : le besoin à couvrir est de 40 000 €.
Décision : une formule d'affacturage transport peut être étudiée pour mobiliser une fraction de l'encours. Les pièces de transport et les confirmations de livraison jouent un rôle important dans la validation des créances.
Attention au calendrier : dans le transport routier de marchandises, le délai légal de paiement ne peut pas dépasser 30 jours à compter de l'émission de la facture (article L441-11 du Code de commerce). Le financement doit être calibré sur ce délai et sur les retards effectivement constatés, sans présenter 60 jours comme un délai contractuel normal du secteur.
Informatique : financer les salaires pendant les validations des prestations
Une ESN réalise 3,5 M€ de chiffre d'affaires annuel. Ses consultants travaillent pour de grands comptes qui règlent à 45 jours, parfois après validation des comptes rendus d'activité. La société doit verser 120 000 € de salaires et charges dans quinze jours. Elle dispose de 45 000 € et prévoit 20 000 € de règlements certains : son besoin net atteint 55 000 €.
Décision : un affacturage informatique peut être pertinent si les prestations sont réellement exécutées et acceptées. Si le directeur financier veut garder la main sur les relances, il peut comparer une formule non gérée ou confidentielle avec l'affacturage classique.
Point de vigilance : les feuilles de temps en attente d'approbation, les contrats cadres et les mécanismes de recette conditionnent l'éligibilité. La valeur du contrat signé ou le chiffre d'affaires prévisionnel ne suffisent pas à calculer l'avance.
Combien coûte une avance de trésorerie ?
Le prix d'un concours financier dépend notamment du montant utilisé, de la durée, du risque, des garanties et des services associés. Pour comparer, demandez une estimation en euros sur le même montant et la même durée, puis ajoutez les frais fixes et les éventuels coûts internes de gestion.
| Calcul indicatif | Crédit de trésorerie | Affacturage |
|---|---|---|
| Montant avancé | 100 000 € | 100 000 € |
| Durée / taux hypothétiques | 60 jours à 5 % annuel | 60 jours à 5 % annuel |
| Intérêts sur base 360 | 833,33 € | 833,33 € |
| Commission de service fictive | Sans objet | 0,50 % sur 120 000 € de factures = 600 € |
| Frais fixes hypothétiques | 200 € | 300 € |
| Total illustratif | 1 033,33 € | 1 733,33 € |
Hypothèses inventées à des fins pédagogiques, non représentatives des offres du marché. Le scénario d'affacturage suppose que des factures éligibles d'au moins 120 000 € permettent une avance de 100 000 €. Les frais peuvent être calculés sur d'autres assiettes, précomptés ou soumis à des minimums contractuels.
Préparer son dossier et éviter cinq erreurs fréquentes
Les pièces qui rendent une demande crédible
Les pièges à éviter
- Confondre difficulté ponctuelle et perte structurelle. Une avance ne résout pas un modèle économique durablement déficitaire.
- Financer une promesse plutôt qu'une créance. Une commande non exécutée est différente d'une facture acceptée.
- Oublier les frais indirects. Ajoutez minimums, commissions, frais d'audit et garanties éventuelles.
- Surestimer les encaissements. Un client à 90 jours réels ne doit pas être inscrit à 30 jours dans le prévisionnel.
- Multiplier les financements sur les mêmes créances. Les cessions antérieures, sûretés et clauses de contrat doivent être identifiées.
FAQ : les réponses utiles sur l'avance de trésorerie
Les réponses ci-dessous précisent les questions les plus fréquentes après une première comparaison : montant réellement disponible, délai, remboursement, comptabilité et limites des solutions.
C'est un financement temporaire mis à disposition de l'entreprise avant l'encaissement de ses recettes, pour couvrir un décalage entre les sorties d'argent et les encaissements. Contrairement à un apport en capital, elle n'augmente pas les fonds propres : elle doit être remboursée ou soldée à court terme. Selon sa forme, il peut s'agir :
Construisez un plan prévisionnel semaine par semaine : trésorerie disponible au départ, encaissements prudents, dépenses certaines et marge de sécurité. Le besoin est généralement le niveau du point bas prévisionnel à couvrir, en tenant compte des concours déjà disponibles.
Un prêt professionnel peut financer des investissements sur plusieurs années. Une avance de trésorerie vise normalement un besoin de liquidités temporaire ; elle peut néanmoins prendre elle-même la forme juridique d'un crédit. La vraie différence porte sur l'objet et le calendrier du financement, pas seulement sur son nom.
Oui, selon les dispositifs et la qualité du dossier. Une banque examinera le prévisionnel et les garanties ; un factor vérifiera surtout les créances professionnelles, les débiteurs et la fiabilité de la facturation, sans ignorer la situation du cédant.
En principe, une facture finançable doit correspondre à une livraison ou prestation réalisée, documentée et non sérieusement contestée. Le financement de commandes, d'acomptes ou de travaux non validés exige des produits spécifiques et ne doit pas être confondu avec l'affacturage classique.
Selon l'offre, l'éligibilité et les agréments, un factor peut avancer par exemple 80 à 95 % de factures acceptées. La part non avancée n'est pas nécessairement un frais : elle peut alimenter une retenue ou un fonds de garantie, restitué suivant le contrat.
Tout dépend du contrat. Avec recours, le factor peut réimputer une facture impayée ; une formule sans recours peut couvrir l'insolvabilité d'un débiteur agréé, dans les limites prévues. Les litiges commerciaux restent généralement traités séparément.
Certaines formules d'affacturage confidentiel ne notifient pas la cession aux débiteurs. Elles demandent souvent des procédures de contrôle et de rapprochement plus rigoureuses. La cession Dailly peut également être non notifiée selon les modalités retenues.
Au taux annuel hypothétique de 5 %, avec une base de calcul de 360 jours, les intérêts théoriques sont de 833,33 euros (100 000 x 5 % x 60 / 360), avant frais annexes. Les commissions de service en affacturage, les coûts de dossier ou de bordereau peuvent changer sensiblement le résultat.
Le traitement dépend de la nature juridique de l'avance. De façon générale, l'entrée des fonds est enregistrée au débit du compte de banque, avec en contrepartie une dette à court terme ou assimilée :
Les commissions, intérêts et frais de dossier sont comptabilisés en charges financières ou d'exploitation selon leur nature. Une avance n'est pas un revenu, mais une ressource temporaire. Faites valider le schéma comptable par votre expert-comptable au vu du contrat.
Une ligne existante peut parfois être mobilisée rapidement. Pour une première demande, analyse, pièces, agréments et signature prennent du temps. Après validation des créances dans un contrat d'affacturage déjà opérationnel, le versement peut souvent intervenir sous 24 à 48 heures, selon les conditions.
Préparez un plan de trésorerie à 13 semaines, les comptes récents, la balance âgée, le détail des principaux clients et fournisseurs, les factures et justificatifs utiles, les emprunts en cours et une explication précise de l'usage des fonds.
Pour des besoins modestes et irréguliers, un découvert autorisé peut suffire. Si le décalage vient d'un volume important de factures professionnelles à terme, l'affacturage peut offrir une capacité liée à l'encours éligible et, selon le contrat, des services de gestion.
L'affacturage classique concerne principalement des créances B2B. Pour un commerce ou un restaurant vendant aux particuliers, il est souvent plus utile d'étudier une facilité de caisse, un crédit de campagne ou une avance remboursée par un pourcentage des encaissements par carte, en comparant soigneusement leur coût.
De préférence dès qu'un creux de trésorerie apparaît dans le prévisionnel, avant les incidents de paiement. Une demande anticipée, accompagnée de chiffres crédibles et d'un calendrier de remboursement, facilite l'examen du dossier.