Date d'échéance : calculer, suivre et sécuriser le paiement des factures
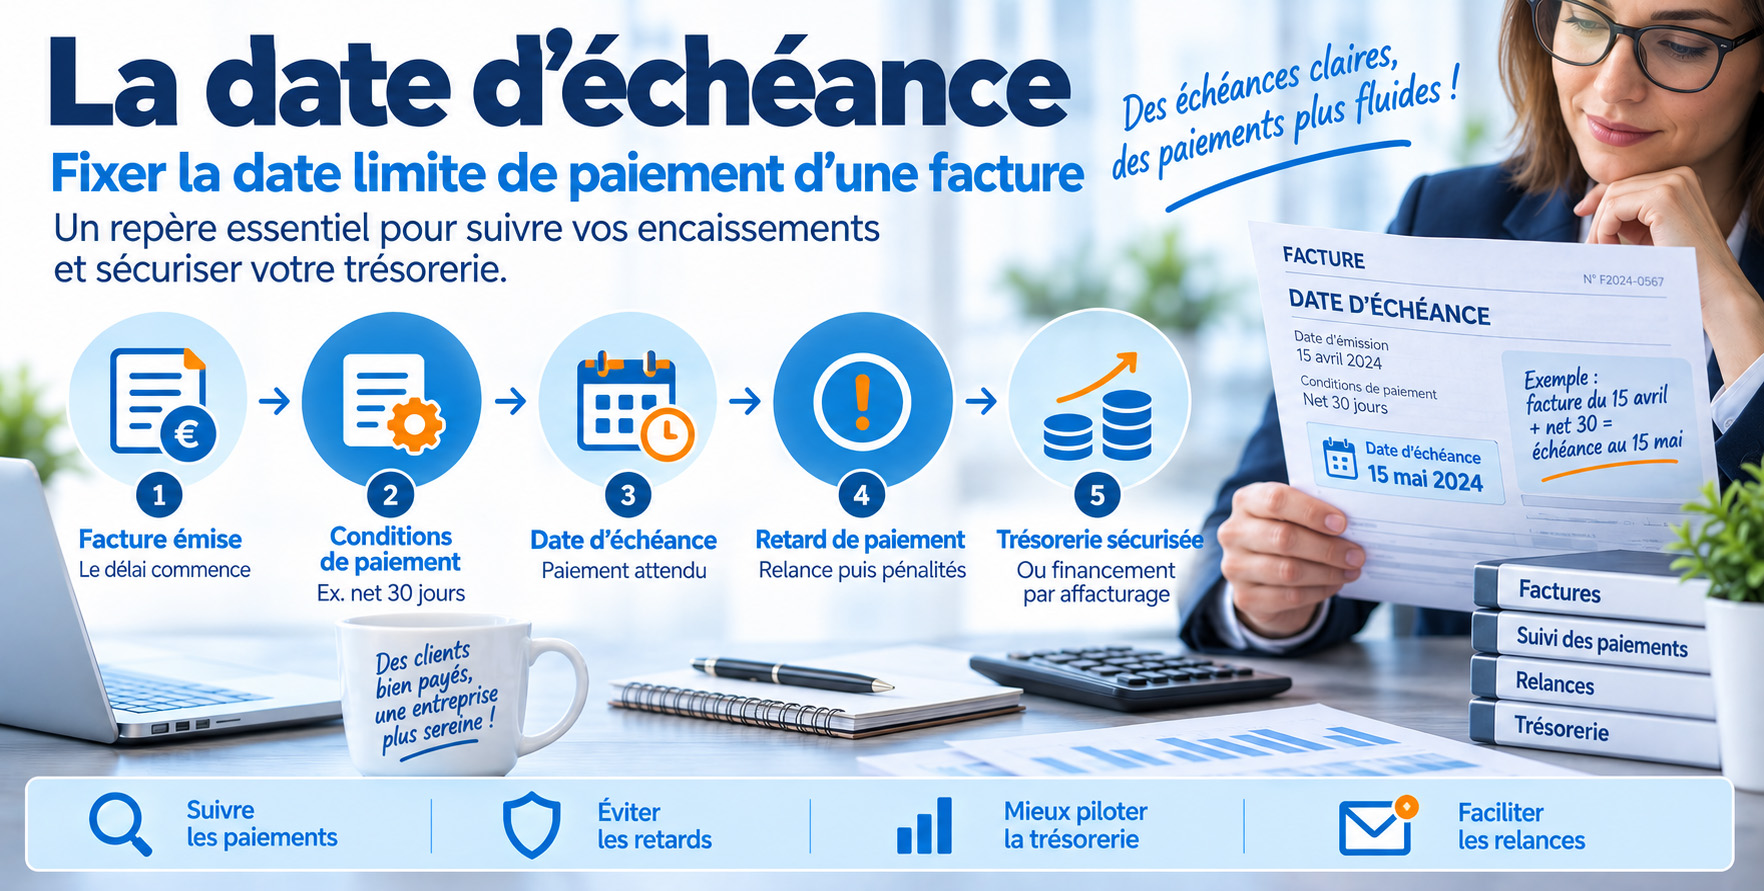
La date d'échéance correspond au dernier jour prévu pour le paiement d'une facture, d'une dette ou d'un règlement commercial.
Elle permet au fournisseur de savoir quand il doit encaisser son client, d'organiser ses relances et de piloter plus précisément sa trésorerie.
Pour une entreprise, cette date n'est pas seulement une mention administrative. Elle influence directement le besoin en fonds de roulement, les retards de paiement, le recouvrement et le recours éventuel à l'affacturage.
- Qu'est-ce que la date d'échéance ?
- Pourquoi toujours inclure la date d'échéance ?
- Comment calculer la date d'échéance ?
- Comment définir la date d'expiration ?
- Les dates d'émission et d'expiration
- La date d'échéance dans une facture
- Comment définir la date d'échéance du paiement ?
- Comment rappeler le paiement d'une facture ?
- Comment gérer les dates d'échéance des factures ?
- L'affacturage pour réduire les impacts
- Les conséquences d'un paiement après la date d'échéance
- Date d'échéance et trésorerie
- Comment choisir la bonne échéance ?
- Les erreurs fréquentes qui retardent le paiement
- Date d'échéance et affacturage
- FAQ : questions et réponses
📌 L'essentiel à retenir
La date d'échéance indique la date limite à laquelle une facture doit être payée. Elle doit être claire, visible et cohérente avec les conditions de paiement convenues avec le client.
Une échéance mal définie peut retarder le règlement, compliquer les relances et créer une tension de trésorerie. Pour éviter les ambiguïtés, il est préférable d'indiquer une date précise plutôt qu'une simple mention générale.
Lorsque les clients paient à 30, 45 ou 60 jours, l'entreprise doit financer l'attente entre l'émission de la facture et son encaissement. L'affacturage peut alors permettre de récupérer plus rapidement la trésorerie liée aux créances clients.
Pour favoriser la vente, les fournisseurs accordent souvent un nombre de jours pour le règlement de leurs factures auprès de leurs clients. C'est la vente à crédit. On retrouve cette information dans les conditions de paiement. Elles figurent sur toutes les factures que les entreprises envoient à leurs acheteurs.
Elles indiquent le délai dans lequel elles attendent le versement de leurs services et les différents modes de règlement que les clients peuvent utiliser. Ce système permet aux entreprises de calculer la date d'échéance pour mieux contrôler leur trésorerie et les aider à planifier leurs dépenses futures.
Dans le monde des affaires, la date d'échéance correspond à la date limite de paiement d'une facture ou d'une dette avant qu'elle ne soit considérée comme échue.
Qu'est-ce que la date d'échéance ?
Pour être plus précis, la date d'échéance est la date à laquelle une facture doit être réglée par le client dans le cadre d'une vente d'un bien ou d'une prestation. La mention de la date d'échéance de la facture est essentielle, car elle indique à l'acheteur le délai maximum dont il dispose pour effectuer le paiement de son achat. Le vendeur peut prélever des pénalités ou des intérêts.
Un fournisseur peut également marquer ce jour afin de pouvoir fixer des rappels pour les paiements dus. Il peut ainsi planifier la gestion de ses besoins en fonds de roulement en fonction des dates d'échéance des factures.
Les dates d'échéance apparaissent dans de nombreux contextes différents, même dans le monde des affaires. Mais essentiellement, elle se résume à la date à laquelle un paiement doit être effectué avant d'être considéré comme tardif.
Une date d'échéance figure sur les factures, les paiements de prêts et par carte de crédit, pour n'en citer que quelques-uns. Ces jours indiquent le moment où le paiement est attendu et peuvent donner lieu à diverses pénalités si la date est dépassée sans que le virement spécifié soit effectué.
Les dates d'échéance peuvent sembler arbitraires, mais il existe souvent des directives claires concernant le moment où elle est fixée et ce qui se passe après cette limite. Elles peuvent revenir à une norme par défaut en fonction de la situation ou être spécifiées par le vendeur, par exemple.
Dans tous les cas, elle indique clairement que le virement est attendu à cette date ou avant. Une fois qu'elle est dépassée, le règlement est considéré comme tardif et est soumis à diverses conséquences.
Pourquoi toujours inclure la date d'échéance sur votre facture ?
Comment calculer la date d'échéance ?
Ainsi, si la date de la facture est le 15 avril et que les conditions de paiement sont net 30, la date d'échéance à saisir dans le logiciel de comptabilité fournisseurs est le 15 mai. En bref, si le client n'examine pas attentivement la facture, il y a de fortes chances que la mauvaise date d'échéance soit saisie, ce qui aura un impact sur le délai de règlement de l'entreprise.
Pour aggraver les choses, la plupart des systèmes de comptabilité fournisseurs utilisent par défaut la date du jour comme référentiel pour la facturation et la combinent avec les conditions de paiement enregistrées dans le fichier principal du client pour calculer la date d'échéance. Comme ce répère est toujours postérieur à celle de la facturation, cela signifie que l'entreprise sera payée en retard.
La solution à ce problème est d'indiquer sur la facture la date exacte à laquelle le versement est dû, en caractères gras et dans un encadré situé à un endroit bien visible de la page. Ainsi, il est beaucoup moins probable que le débiteur ignore la date d'échéance dans le logiciel de comptabilité fournisseurs. Mieux encore, ne mentionnez aucune condition de paiement sur la facturation, seulement la date d'échéance. En présentant moins d'informations, le client aura plus de chances de la trouver sur la facture.
Comment définir la date d'expiration ?
Pour décider du délai d'arrêt, vous devez tenir compte d'un certain nombre de paramètres. Voici ce que nous pouvons vous suggérer de faire. Si vous choisissez une date d'échéance préenregistrée (14 jours, 30 jours, etc.), vérifiez si elle tombe un dimanche, un jour férié ou le 30 février, par exemple.
Dans le cas contraire, choisir d'indiquer une date complète et précise lève tout doute sur l'échéance. Et, quelle que soit la solution que vous choisissez, assurez-vous de toujours garder un œil sur l'état du paiement dans votre liste de factures.
Les dates d'émission et d'expiration dans une facture
La date d'émission est un facteur clé pour déterminer le jour de péremption : en effet, le compte à rebours commence à partir de celle-ci ! Ces deux termes sont généralement différents sauf si le paiement est immédiat et le statut de la facture est "Acceptée".
Le délai maximum applicable à une facture est de 60 jours date d'émission (ou 45 jours fin de mois). Pour les facturations dont la date d'échéance est dépassée et que vous n'avez pas reçu l'argent que votre client vous doit, vous ne devriez pas attendre pour vous faire rembourser.
Pour cela, vous pouvez utiliser des relances mentionnant les factures impayées et incitant vos acheteurs à passer à la caisse. Si vos tentatives de recouvrement amiable n'aboutissent pas, vous pourrez être amené à engager une action en justice contre votre client.
La date d'échéance dans une facture
La facture est un document papier ou sous format électronique, que toute personne inscrite à la TVA et exerçant une activité commerciale ou indépendante doit émettre pour documenter les transactions effectuées à des fins de taxe sur la valeur ajoutée.
D'un point de vue fiscal, c'est sa fonction. Au niveau de la simple rémunération, en revanche, c'est le justificatif qui permet de rémunérer la personne qui a rendu un service.
Une facturation est le document que l'État exige de délivrer lorsqu'une transaction relevant de la TVA a lieu. Ces opérations sont des livraisons de biens et des prestations de services effectuées sur le territoire de l'État par des personnes assujetties à la TVA et des importations par quiconque.
La facture, comme tous les documents, a une identité propre donnée par une série d'éléments qui la caractérisent et qui ne doivent pas être ignorés si l'on veut exiger le paiement.
En les parcourant brièvement, selon la réglementation susmentionnée, une facture contient :
- Les données d'identification de l'émetteur et de l'acheteur.
- Un numéro d'identification progressif.
- Un objet (quantité de marchandises fournies ou description du service).
- Les taux de TVA appliqués à la base d'imposition si la livraison de biens ou la prestation de services est soumise à la TVA.
- Le total de la facture donné par le montant imposable plus la TVA calculée sur celui-ci.
- La date d'émission, le numéro d'identification séquentiel et le montant total constituant le crédit sont les trois éléments à prendre en compte si l'on souhaite procéder au paiement d'une facture.
- Parmi les paramètres supplémentaires, mais non nécessaires à la validité du document peut figurer la date d'échéance du paiement. Notre conseil est d'inscrire cette indication pour éviter tout retard.
Comment définir la date d'échéance du paiement ?
Le délai dans lequel le paiement d'un service ou la fourniture de biens doit être effectué dans les transactions commerciales, s'il existe, est déterminé en fonction du secteur d'activité.
Pour les professionnels et les indépendants, la loi sanctionne notamment l'inclusion dans le contrat de clauses abusives prévoyant des délais de paiement supérieurs à 60 jours à compter de la date de réception de la facture.
Lorsque l'on sollicite le règlement d'une créance, mais aussi de tout type de paiement, il est de bon ton d'indiquer dans la lettre de rappel que l'on exige non seulement le virement de la créance mais aussi des intérêts.
Comment rappeler le règlement d'une facture ?
Le rappel d'une facture, comme de tout autres paiements, rappelle les règles relatives à la défaillance du débiteur. La mise en demeure, lorsqu'elle ne fonctionne pas automatiquement, prend la forme d'une lettre ayant force de loi à remettre à l'entreprise défaillante par lettre recommandée avec accusé de réception, remise en main propre ou courrier électronique certifié. Ce sont les instruments qui garantissent la réception par le débiteur du rappel et la connaissance de la mise en demeure.
Trois messages clairs que l'on souhaite transmettre à la société débitrice doivent être soulignés dans le corps de la lettre. Ce sont :
Il est toujours bon de récupérer sa créance rapidement en interrompant le cours de la prescription. Pour le recouvrement de créances, en général, cette période est de 10 ans. Des délais réduits sont prévus par la loi dans des cas plus spécifiques.
La facture sert de preuve lorsque le paiement de la créance est demandé. Pour pouvoir procéder au recouvrement d'une facturation, il faut tout d'abord disposer de tous les éléments nécessaires pour prouver que la créance existe, qu'elle a un montant déterminé et qu'elle est due.
Rappelons que la date d'échéance précise le délai dans lequel le client doit payer la créance, après quoi des pénalités de retard peuvent s'appliquer. Par conséquent, elle correspond au délai que vous avez fixé à l'acheteur pour régler la facture correspondant aux biens ou services que vous lui avez vendus.
Sachez que les autorités fiscales ne sont pas obligées d'inclure ces éléments, et qu'elles seront considérées comme valides même s'il n'y a pas de date d'échéance apparente. Dans ce cas, la période par défaut de 30 jours sera prescrite par la loi applicable. Mais, honnêtement, si vous voulez éviter les factures impayées en général, c'est une bonne pratique de fixer un délai clair.
Comment gérer les dates d'échéance des factures ?
Avec un logiciel de gestion, lors de la préparation d'un modèle de facture, la date d'échéance est automatiquement déterminée en fonction de la date d'émission et des conditions de paiement que vous choisissez.
Vous pouvez choisir l'une des options disponibles dans les conditions de règlement ou définir manuellement la date d'échéance. Vous pouvez également spécifier d'autres éléments que vous considérez importants dans les champs utilisés à cet effet.
La liste des factures indique également la date d'émission et d'échéance, cette dernière sera affichée en rouge si elle est dépassée. Cela vous aide à suivre facilement l'état des paiements de créances et à savoir quand vous en souvenir pour relancer vos clients.
Des relances peuvent en effet être envoyées en quelques minutes, et vous avez la liberté de choisir le ton (plus ou moins convivial) pour affronter les débiteurs dont les échéances sont dépassées, ainsi que d'appliquer des intérêts de retard.
L'affacturage pour réduire les impacts de la date d'échéance
Certaines entreprises utilisent des outils tels que le prépaiement des facturations ou l'affacturage pour s'assurer que le paiement est reçu à temps. En effet, grâce au factoring, le fournisseur reçoit l'argent dès l'émission de la facture. Il n'a pas besoin d'attendre la date d'échéance pour recevoir le virement.
Cette solution financière à court terme à l'avantage de réduire les besoins de trésorerie dans le cadre des ventes à crédit. Par ailleurs, ce dispositif s'adapte au chiffre d'affaires de l'entreprise. Plus vous facturez et plus vous recevez de la liquidité. Autre avantage, en cas d'insolvabilité déclarée de votre débiteur, vous êtes indemnisés.
Les conséquences d'un règlement après la date d'échéance
La pénalité pour ne pas avoir effectué un paiement à ou avant une date d'échéance spécifiée est généralement payante. Par exemple, si vous n'effectuez pas un règlement par carte de crédit ou un virement à temps, vous devrez payer des frais de retard qui peuvent représenter un pourcentage du total dû.
Pour les petites entreprises, les délais de règlement des factures peuvent faire une grande différence dans leur trésorerie, affectant leur budget et même leurs opérations quotidiennes. C'est pour cette raison que les dates d'échéance sont une partie importante du processus pour être payé à temps.
Les logiciels de facturation en ligne, fixent automatiquement la date d'échéance à 30 jours par défaut. Cependant, ce jour peut être ajusté si votre entreprise travaille sur un calendrier de paiement différent, ou peut même être réglée sur des conditions de règlement différentes pour des clients spécifiques.
Si un débiteur n'effectue pas son versement à temps, la première action à entreprendre est d'envoyer une lettre de rappel. Avec le bon logiciel, cela peut être aussi simple que quelques clics et ils reçoivent un rappel avec un lien vers la facture originale.
Une pénalité de retard peut également être ajoutée à la créance après la date d'échéance afin d'encourager le paiement rapide. Des frais seront alors ajoutés au total de la facture originale, de sorte que le client devra payer l'ancien total ainsi que les frais de retard en plus.
Vous pouvez souscrire une police d'assurance crédit pour éviter les conséquences des créances impayées. Elle couvre le non-paiement en cas d'insolvabilité déclarée et présumée du débiteur. Attention, cette garantie n'est pas fait pour couvrir les règlements effectués tardivement. Pour cela, il faut souscrire une assurance contre le retard et le défaut de paiement.
Avec ce dispositif moins coûteux que les autres options disponibles sur le marché, vous percevez 90% du montant de votre facture à l'échéance, quoi qu'il arrive. Cela permet de gérer votre risque et d'assurer les créances pertinentes à moindre coût !
Date d'échéance et trésorerie : pourquoi cette date change tout
La date d'échéance n'est pas seulement une information administrative inscrite sur une facture. Pour une entreprise, c'est un repère de trésorerie. Elle indique le moment où l'argent doit entrer, donc le moment où l'entreprise pourra payer ses propres engagements : salaires, fournisseurs, loyers, TVA, charges sociales, échéances bancaires ou achats de stock.
Un dirigeant peut avoir un carnet de commandes rempli et pourtant manquer de liquidités si les échéances clients sont trop éloignées. Une vente réalisée aujourd'hui avec un paiement à 60 jours ne produit pas immédiatement de trésorerie. Pendant ce délai, l'entreprise doit financer son activité avec ses réserves, son découvert, une ligne court terme ou une solution comme l'affacturage.
C'est pour cette raison que la date d'échéance doit être suivie comme un indicateur de gestion. Elle permet de prévoir les encaissements à venir, d'anticiper les périodes de tension et d'éviter les décisions prises dans l'urgence. Un simple tableau des factures par échéance peut déjà révéler les semaines où la trésorerie risque d'être insuffisante.
Pour un DAF, un CFO ou un comptable, le bon réflexe consiste à rapprocher les échéances clients des sorties prévues. Si les fournisseurs doivent être payés avant les clients, l'entreprise supporte un décalage de trésorerie. Plus ce décalage est long, plus le besoin en fonds de roulement augmente.
Comment choisir la bonne échéance selon le client ?
Tous les clients ne doivent pas forcément bénéficier des mêmes délais de paiement. Accorder 30, 45 ou 60 jours à un acheteur solide, régulier et bien connu ne représente pas le même risque que d'accorder le même délai à un nouveau client, à une société fragile ou à un débiteur déjà en retard.
La date d'échéance doit donc être cohérente avec la qualité du client, le montant de la commande, la marge réalisée et la capacité financière de l'entreprise à attendre le paiement. Plus la facture est importante, plus l'échéance mérite d'être encadrée. Une seule grosse facture payée en retard peut désorganiser toute la trésorerie d'une PME.
Pour un nouveau client, il peut être préférable de demander un acompte, un paiement comptant ou un délai plus court au départ. Le délai peut ensuite être élargi lorsque la relation commerciale devient régulière et que les premiers règlements se passent correctement. Cette progressivité protège l'entreprise sans bloquer le développement commercial.
Le crédit manager peut également fixer des limites d'encours. Par exemple, un client peut obtenir un délai de paiement, mais seulement jusqu'à un certain montant de factures ouvertes. Au-delà, une nouvelle commande peut être conditionnée à un règlement partiel, un acompte ou une validation de solvabilité.
Les erreurs fréquentes qui retardent le règlement
Une date d'échéance mal rédigée ou mal paramétrée peut suffire à retarder le règlement. Dans certaines entreprises, le problème ne vient pas du client mais de la facture elle-même : date peu visible, conditions contradictoires, délai de paiement ambigu, coordonnées bancaires manquantes ou mauvais service destinataire.
La formule paiement à 30 jours peut sembler claire, mais elle laisse parfois place à l'interprétation si la date exacte n'apparaît pas. Certains services comptables calculent à partir de la date de facture, d'autres à partir de la date de réception, de validation ou de fin de mois. Pour éviter tout doute, l'entreprise a intérêt à indiquer une date précise et visible.
Une autre erreur consiste à ne pas adapter les échéances aux circuits de validation des grands comptes. Certains clients exigent un bon de commande, un numéro d'engagement, un dépôt sur portail ou une validation interne avant mise en paiement. Si ces informations manquent, la facture peut être bloquée même si la prestation est réalisée.
Enfin, il faut éviter de laisser les équipes commerciales promettre des délais sans validation financière. Un délai de paiement est une forme de crédit accordée au client. Il engage la trésorerie de l'entreprise. Il doit donc être cohérent avec la politique de crédit, la marge et le risque client.
Date d'échéance et affacturage : financer l'attente sans subir le délai client
L'affacturage intervient précisément lorsque l'entreprise ne veut pas attendre la date d'échéance pour disposer de sa trésorerie. La facture existe, la vente est réalisée, le client doit payer plus tard, mais l'entreprise a besoin de liquidités maintenant. Le factor avance alors une partie du montant de la facture selon les conditions prévues au contrat.
Cette solution est particulièrement utile lorsque l'entreprise travaille avec des clients professionnels qui imposent des délais longs. Un fournisseur peut vendre correctement, facturer correctement et pourtant se retrouver sous pression parce que les encaissements arrivent trop tard. L'affacturage transforme alors une créance client en trésorerie immédiate ou rapide.
La date d'échéance reste néanmoins importante. Le factor l'utilise pour analyser la durée de financement, calculer le coût de l'avance et suivre le règlement du client. Plus l'échéance est éloignée, plus la période financée est longue. Une facture à 30 jours ne mobilise pas le même financement qu'une facture à 90 jours.
Pour le dirigeant ou le CFO, l'affacturage ne doit pas être vu uniquement comme un outil d'urgence. Il peut devenir un levier de croissance lorsque les ventes augmentent mais que les clients paient à terme. L'entreprise peut accepter davantage de commandes sans attendre que les anciennes factures soient réglées.
FAQ : questions et réponses
Pour aller plus loin, cette FAQ répond aux questions pratiques que se posent les dirigeants, DAF, crédit managers, comptables, entrepreneurs, gérants, CFO, CEO et décideurs lorsqu'ils veulent sécuriser leurs délais de paiement, éviter les retards et financer leurs factures clients.
👉 La date d'émission correspond au jour où la facture est créée. La date d'échéance correspond au dernier jour prévu pour le paiement. Une facture peut donc être émise aujourd'hui et payable dans 30, 45 ou 60 jours selon les conditions convenues. Pour piloter la trésorerie, il ne faut pas seulement suivre les factures émises, mais surtout les dates auxquelles elles doivent être encaissées.
👉 Il est préférable d'indiquer une date exacte, visible et sans ambiguïté. La mention d'un délai peut être mal interprétée ou mal saisie par le service comptable du client. Une date précise facilite le traitement, limite les discussions et permet de relancer plus facilement si le règlement n'arrive pas. L'idéal est d'afficher clairement la date d'échéance sur la facture et de rappeler les conditions de retard.
👉 Le choix dépend du client, du montant, de la marge et de la capacité de trésorerie de l'entreprise. Un paiement comptant protège le cash, mais peut freiner certaines ventes. Un délai de 30 jours reste plus facile à absorber qu'un délai long. Un délai de 60 jours doit être réservé aux clients solides ou aux relations bien suivies, car il immobilise plus longtemps la trésorerie et augmente le besoin en fonds de roulement.
👉 Il faut d'abord mesurer le retard réel : quelques jours, plusieurs semaines ou retards systématiques. Ensuite, l'entreprise peut réduire l'encours autorisé, demander un acompte, raccourcir le délai de paiement, suspendre les nouvelles livraisons ou transférer le dossier au recouvrement. Si le client reste important mais paie tard, l'affacturage peut aussi permettre de financer les factures sans attendre son règlement.
👉 Oui, elle peut compliquer la relance. Même si une facture reste valable lorsqu'elle contient les éléments essentiels, l'absence de date d'échéance crée une zone d'incertitude. Le client peut prétendre ne pas avoir identifié clairement le délai attendu. Pour éviter les discussions, il est préférable de préciser une date de règlement et les conséquences en cas de retard.
👉 Il faut classer les factures clients par semaine ou par mois d'encaissement prévu, puis les comparer aux sorties de trésorerie attendues : salaires, fournisseurs, TVA, URSSAF, loyers, emprunts et achats. Ce rapprochement permet d'identifier les périodes où les paiements clients arrivent trop tard. L'entreprise peut alors anticiper une relance, une négociation fournisseur, un financement court terme ou une opération d'affacturage.
👉 Oui, car la durée de financement dépend du temps restant avant le paiement du client. Une facture payable dans 20 jours ne mobilise pas le même financement qu'une facture payable dans 60 jours. Plus la durée d'avance est longue, plus le coût de financement peut augmenter. C'est pourquoi le factor regarde la date d'émission, la date d'échéance, le montant et la qualité du débiteur.
👉 C'est possible si les deux parties sont d'accord, mais il faut garder une trace claire de la modification. Le mieux est de formaliser l'accord par écrit : email, avenant, confirmation de paiement ou nouvelle facture si nécessaire. Sans preuve, une modification orale peut créer un litige. Pour le recouvrement comme pour l'affacturage, la date applicable doit être incontestable.
👉 La relance de paiement doit se baser sur la date d'échéance. En revanche, une relance préventive peut être faite avant cette date pour vérifier que la facture a bien été reçue et validée. Après échéance, l'entreprise peut rappeler le montant dû, la date dépassée, les pénalités prévues et demander une date ferme de règlement. Plus la relance est rapide, plus les chances d'encaissement sont élevées.
👉 L'affacturage devient pertinent lorsque le problème n'est pas seulement un retard isolé, mais un décalage régulier entre les ventes et les encaissements. Si les clients paient dans les délais convenus mais trop tard pour la trésorerie de l'entreprise, la relance ne résout pas le problème. Dans ce cas, financer les factures avant leur échéance peut être plus efficace que d'attendre chaque règlement.
