Virement SWIFT
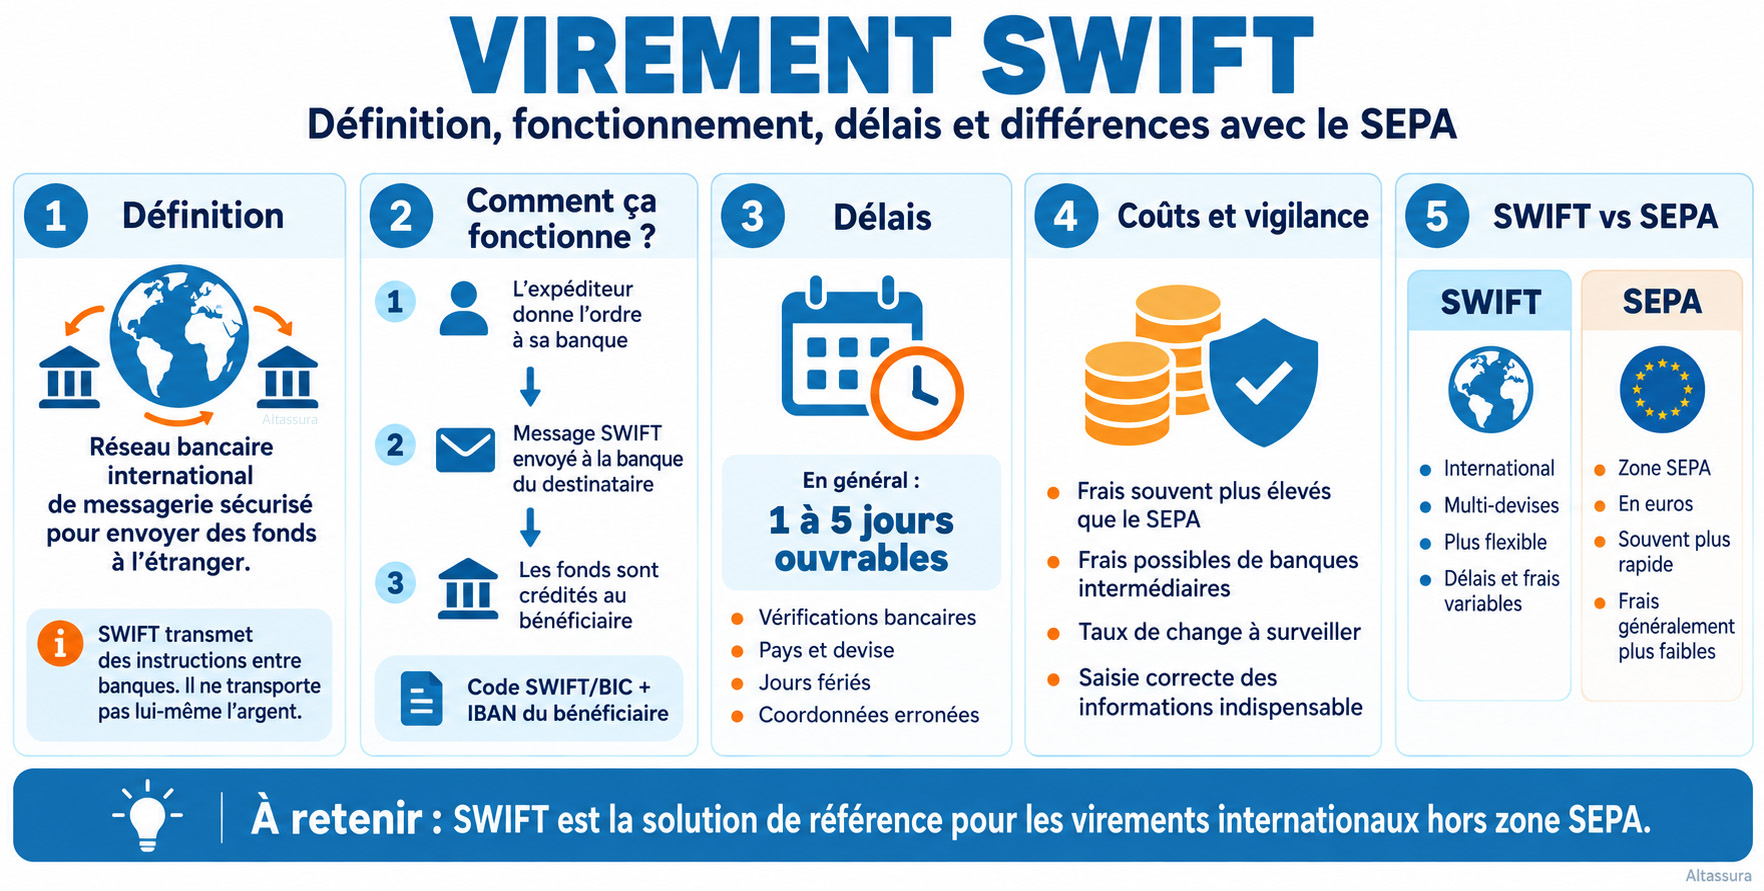
Le virement SWIFT est une solution de paiement international utilisée pour envoyer ou recevoir de l'argent entre banques situées dans différents pays.
Contrairement à un simple virement national ou SEPA, il repose sur un réseau mondial de messagerie bancaire qui transmet des instructions sécurisées entre établissements financiers.
- Définition du Virement SWIFT
- Qu'est-ce qu'un virement SWIFT ?
- Comment fonctionne-t-il ?
- Qui utilise ce système de virement ?
- Quels sont les éléments à prendre en compte avec SWIFT ?
- Quelle différence entre le paiement SWIFT et le virement SEPA ?
- Les inconvénients du paiement SWIFT
- FAQ : questions et réponses
Pour une entreprise qui travaille à l'import ou à l'export, bien comprendre son fonctionnement permet d'anticiper les délais, les frais bancaires, les conversions de devises et les risques liés aux paiements internationaux.
📌 L'essentiel à retenir
Le virement SWIFT permet d'effectuer des paiements internationaux entre banques grâce à un réseau mondial sécurisé. Il ne transporte pas directement l'argent : il transmet les messages et instructions nécessaires au transfert.
Il est particulièrement utilisé pour les règlements hors zone SEPA, les opérations en devises et les échanges commerciaux internationaux. Les entreprises doivent toutefois anticiper les délais, les frais intermédiaires, les taux de change et les contrôles bancaires.
Dans une vente export, le virement SWIFT reste un moyen de paiement, mais il ne garantit pas à lui seul que le client paiera à l'échéance. Pour sécuriser davantage la transaction, il peut être complété par un acompte, une assurance-crédit ou une solution d'affacturage export.
Transférer de l'argent au niveau international peut être source de préoccupation pour les entreprises. Heureusement, les banques du monde entier sont mieux interconnectées en raison de la mondialisation. De plus, des systèmes de transfert, à l'instar du virement SWIFT, permettent d'effectuer des envoies d'argent à l'étranger de manière fluide, sécurisée et transparente.
Définition du Virement SWIFT
Le virement SWIFT (Society for Worldwide Interbank Financial Telecommunication) est un transfert international d'argent avec une méthode sécurisée et normalisée pour envoyer ou recevoir des liquidités de banques situées n'importe où dans le monde.
Ce procédé, créé depuis les années 1970, est utilisé par les entreprises pour effectuer des virements internationaux hors de la zone euro. En Europe, c'est la norme SEPA (Single Euro Payments Area) qui est utilisé pour virer l'argent entre deux pays. SWIFT utilise essentiellement un système de messagerie entre les établissements bancaires. Il fonctionne en reliant les banques à l'aide de codes standardisés pour les paiements.
SWIFT ne transfère pas de somme, mais il transmet des messages et des instructions entre les banques pour envoyer de l'argent.
C'est pour cette raison qu'il nécessite une intervention humaine pour transférer les fonds et que les frais sont plus importants.
Qu'est-ce qu'un virement SWIFT ?
Un virement SWIFT se définit comme la possibilité d'envoyer des fonds à l'international et entre les établissements bancaires qui utilisent ce réseau commun. Ce dispositif, acronyme de Society for Worldwide Interbank Financial Telecommunication,il s'agit d'un système mondial de messagerie bancaire (crée en 1973) qui permet aux institutions financières du monde entier d'envoyer et de recevoir des informations sur les transactions monétaires dans un environnement sécurisé et standardisé.
Cette solution rend les transactions à l'international plus efficaces, plus transparentes et plus sures. Il est utilisé par plus de onze-mille institutions financières à travers le monde. Il est également présent dans plus de deux-cents pays.
Comment fonctionne-t-il ?
Cette démarche n'effectuera pas le virement des fonds proprement dit. Il transmet seulement les ordres de transaction entre les banques à l'aide des codes SWIFT. En d'autres termes, il facilite les transactions entre les institutions financières.
Cet outil fournit l'infrastructure, les systèmes et les services qui permettent aux institutions financières du monde entier d'envoyer et recevoir des messages et des instructions pour assurer le bon fonctionnement des virements.
Pour ce faire, il utilise un format standard. Il va fonctionner à l'aide de codes standardisés qui permettent de relier les banques pour assurer le processus de transfert.
Avec ce procédé, il devient possible d'effectuer des transactions financières même entre deux banques différentes et même d'un pays à un autre. Ils utilisent le code SWIFT pour permettre les échanges d'informations sur les transferts financiers.
Ce code unique de 8 ou 11 caractères est un code d'identification international qui permet de reconnaître la banque, le pays d'enregistrement et la succursale où est effectué le prélèvement.
Le virement SWIFT vers un compte international peut être effectué n'importe où dans le monde et dans de nombreuses devises différentes. Il peut être réalisé sous deux types d'opérations différents : ponctuel (occasionnel) ou régulier (permanent).
L'IBAN, par contre, permet d'identifier à la fois la banque et un compte en particulier dans celle-ci. Ce transfert représente un moyen sûr, fiable et rapide d'envoyer des fonds à l'international. Il est utilisé par les institutions financières pour transférer de l';argent entre elles à travers le monde.
Le processus de transfert de liquidité peut être décomposé en trois étapes :
- Lancement d'une transmission avec la banque de l'expéditeur. Cette dernière envoie un message à l'établissement bancaire destinataire avec des instructions sur le montant et la destination de la sommer à transférer.
- Transfert d'argent par la banque du destinataire. La société financière du client envoie le montant équivalent de son compte vers le compte du fournisseur dans une autre institution financière de son pays ou de sa région.
- Confirmation de la réception des fonds. Une fois que les deux banques ont approuvé la transaction, celle-ci peut être finalisée. Lorsque les établissements bancaires reçoient la confirmation, celles-ci informent leur client que la transaction a été bien effectuée.
Qui utilise ce système de virement ?
Les entreprises
Les flux financiers transfrontaliers étant réguliers, les entreprises du monde entier sont contraintes de trouver différents moyens de transférer de l'argent à l'international. Les PME et les grandes sociétés utilisent ce système, car c'est plus pratique pour transférer des fonds à l'étranger. Les transactions financières entre clients et fournisseurs deviennent plus faciles, même si ces derniers n'utilisent pas la même banque. Il est reconnu comme l'un des meilleurs moyens de transférer du cash à l'échelle mondial à ce jour.
Quatre facteurs essentiels poussent les entreprises à choisir le virement SWIFT, à savoir :
- La possibilité d'un transfert à l'international
- Le frais des échanges
- Le délai
- Le taux de change
Les particuliers
L'utilisation du système de transaction ne se limite pas à une utilisation professionnelle. Les particuliers utilisent aussi ce procédé pour effectuer des paiements bancaires. Ce dispositif permet aux personnes d'envoyer de l'argent à leurs proches et amis. Le réseau de règlement offre également aux particuliers la possibilité de recevoir ou d'envoyer des paiements internationaux par un virement électronique ou par une simple utilisation de cartes de crédit.
Quels sont les éléments à prendre en compte avec SWIFT ?
Les délais des transactions
Le facteur temps est essentiel pour tout utilisateur d'un système de transfert d'argent et le virement SWIFT n'échappe pas à la règle. Contrairement aux virements nationaux, qui peuvent atteindre le compte du destinataire en quelques heures, les échanges bancaires internationaux sont plus longs à traiter.
Cela s'explique à un plus grand nombre de vérifications. De manière générale, le délai avec ce type de virements varie entre un et cinq jours ouvrables. Certains facteurs sont à l'origine de cette variation de délai, à savoir :
Les coûts des virements SWIFT
Le système SWIFT propose un dispositif de calcul de frais qui permet d'estimer le coût d'un virement international.
Le calculateur prend en compte différents paramètres, tels que :
Les sécurités mise en place
Avec l'augmentation des cyberattaques, cette solution a été amenée à déployer des mesures de sécurité plus drastiques.
- En 2017, SWIFT a renforcé son système de sécurité avec la mise en place de procédures et d'outils de sécurité encore plus efficaces.
- Le virement SWIFT utilise un protocole de sécurité à plusieurs niveaux appelé Le Customer Security Programme (CSP), afin d'aider les établissements bancaires du monde entier à mieux protéger les transactions financières, notamment contre les fraudes. Le CSP a pour objectif de sécuriser la chaîne de transaction de bout en bout pour lutter contre les fraudes.
- Le CSP définit 27 points de contrôle, dont 16 obligatoires.
Quelle différence entre le paiement SWIFT et le virement SEPA ?
La principale différence entre SWIFT et SEPA est la portée géographique. SWIFT prend en charge les transferts internationaux dans différentes devises à travers le monde, tandis que le SEPA ne permet que les transferts d'argent en euros dans les pays membres de la zone SEPA. La taille des deux réseaux diffère. Les paiements SEPA sont des transferts paneuropéens entre 36 pays (UE ainsi que les pays suivants : Andorre, Islande, Liechtenstein, Norvège, Monaco, Royaume-Uni en incluant Gibraltar, Suisse, Saint-Marin, Vatican), mais SWIFT est distribué dans le monde entier et utilisé par plus de 10 000 banques et institutions financières dans plus de 200 pays. La disponibilité à l'échelle mondiale est également le principal avantage de SWIFT, car le réseau est utilisé par des banques et des institutions financières correspondantes qui n'ont pas de connexion directe avec SWIFT.
Un autre point qui fait la différence est que le SEPA est synonyme de paiements rapides, pratiques et sans tracas. Les transferts SEPA ne nécessitent pas de codes d'identification de banque (BIC), également connus sous le nom de codes SWIFT, ni d'autres détails bancaires, mais pour les paiements SWIFT, il est nécessaire de saisir des informations détaillées sur la banque et le bénéficiaire pour effectuer des transferts d'argent.
Les inconvénients du paiement SWIFT
Effectuer un envoi d'argent prend beaucoup de temps. Les transferts SWIFT standard sont beaucoup plus lents que, par exemple, le SEPA (Single Euro Payments Area). Cependant, il existe une option d'accélération payante, qui augmente considérablement ses capacités.
À cela s'ajoutent les coûts des banques dites intermédiaires, qui peuvent s'élever à plusieurs dizaines ou plusieurs centaines d'euros. La personne qui paie ces frais dépend de l'option de fractionnement choisie (cette décision appartient toujours à la personne qui ordonne le transfert).
Si l'expéditeur fournit des données incorrectes pour le transfert (et, par conséquent, la somme n'atteindra pas le destinataire), les établissements bancaires lui factureront des frais supplémentaires pour clarifier les détails du client.
Avec la démocratisation du commerce mondial, les pays ont cherché un moyen sûr et sécurisé pour permettre le transfert d'argent d'une banque à l'autre et d'un pays à l'autre. Le système de virement SWIFT offre une solution pratique pour répondre aux besoins des entreprises en matière de commerce international.
FAQ : questions et réponses
👉 Pour recevoir un virement SWIFT, il faut transmettre des coordonnées bancaires complètes : nom du bénéficiaire, adresse, IBAN ou numéro de compte selon le pays, code SWIFT/BIC de la banque, devise du paiement et parfois l'adresse de l'établissement bancaire. Pour une entreprise, il est aussi conseillé d'indiquer la référence de facture afin de faciliter le rapprochement comptable.
👉 La différence vient souvent des frais bancaires intermédiaires ou du taux de change appliqué pendant le transfert. Dans un virement international, plusieurs banques peuvent intervenir entre la banque de l'émetteur et celle du bénéficiaire. Chacune peut prélever des frais. Pour éviter les incompréhensions, il faut préciser dès le départ qui supporte les frais : l'émetteur, le bénéficiaire ou les deux.
👉 Ces options indiquent qui paie les frais du virement. Avec OUR, l'émetteur prend en charge les frais. Avec SHA, les frais sont partagés entre l'émetteur et le bénéficiaire. Avec BEN, le bénéficiaire supporte les frais, qui sont déduits du montant reçu. Pour une facture commerciale, cette précision doit être prévue dans les conditions de paiement afin d'éviter un règlement incomplet.
👉 Cela dépend de l'état d'avancement du transfert. Tant que l'ordre n'est pas exécuté ou définitivement traité par les banques, une demande d'annulation peut parfois être tentée. Mais une fois les fonds crédités, l'annulation devient beaucoup plus compliquée. En cas d'erreur de compte, de fraude ou de mauvais bénéficiaire, il faut contacter immédiatement sa banque et conserver toutes les preuves de l'ordre envoyé.
👉 Le premier réflexe est de demander à la banque émettrice une preuve d'exécution ou un justificatif de transfert. Ce document permet d'identifier la date d'envoi, le montant, la devise, les références bancaires et parfois les banques intermédiaires. Le bénéficiaire peut ensuite transmettre ces éléments à sa propre banque pour rechercher le paiement. Sans référence claire, le suivi peut devenir long et difficile.
👉 Pour une première relation commerciale ou une vente internationale importante, il est prudent d'attendre que les fonds soient bien crédités sur le compte avant d'expédier la marchandise. Une simple preuve d'ordre de virement ne garantit pas toujours que l'argent sera définitivement reçu. En export, cette précaution limite les risques de fraude, d'erreur bancaire ou de blocage lié aux contrôles internationaux.
👉 Le choix dépend du rapport de force commercial, du pays du client, des habitudes du secteur et du risque de change accepté par l'entreprise. Facturer en euros protège davantage une entreprise française contre les variations de devises. Facturer dans la monnaie du client peut faciliter la vente, mais expose le fournisseur à un risque de change si le taux évolue entre la facture et le règlement.
👉 Il faut vérifier les coordonnées bancaires directement auprès du bénéficiaire, éviter de se fier uniquement à un email isolé, contrôler le nom exact du compte, le code SWIFT, l'IBAN, la devise et la référence de facture. En entreprise, il est préférable de mettre en place une double validation avant tout paiement international important, surtout si le RIB a été modifié récemment.
👉 Le virement SWIFT est un moyen de paiement international. L'affacturage export, lui, est une solution de financement des factures émises sur des clients étrangers. Une entreprise peut donc vendre à l'international, être payée par SWIFT, mais financer sa facture avant l'échéance grâce à l'affacturage export. Cela permet de réduire l'attente de paiement et de sécuriser davantage la trésorerie.
👉 Non, pas à lui seul. Le virement SWIFT organise le transfert des fonds, mais il ne garantit pas que le client paiera à l'échéance. Pour sécuriser une vente export, l'entreprise peut demander un acompte, vérifier la solvabilité du client, utiliser une assurance-crédit, prévoir des conditions de paiement strictes ou recourir à l'affacturage export lorsque la facture est éligible.
