MCNE : Mobilisation de Créances Nées sur l'Étranger
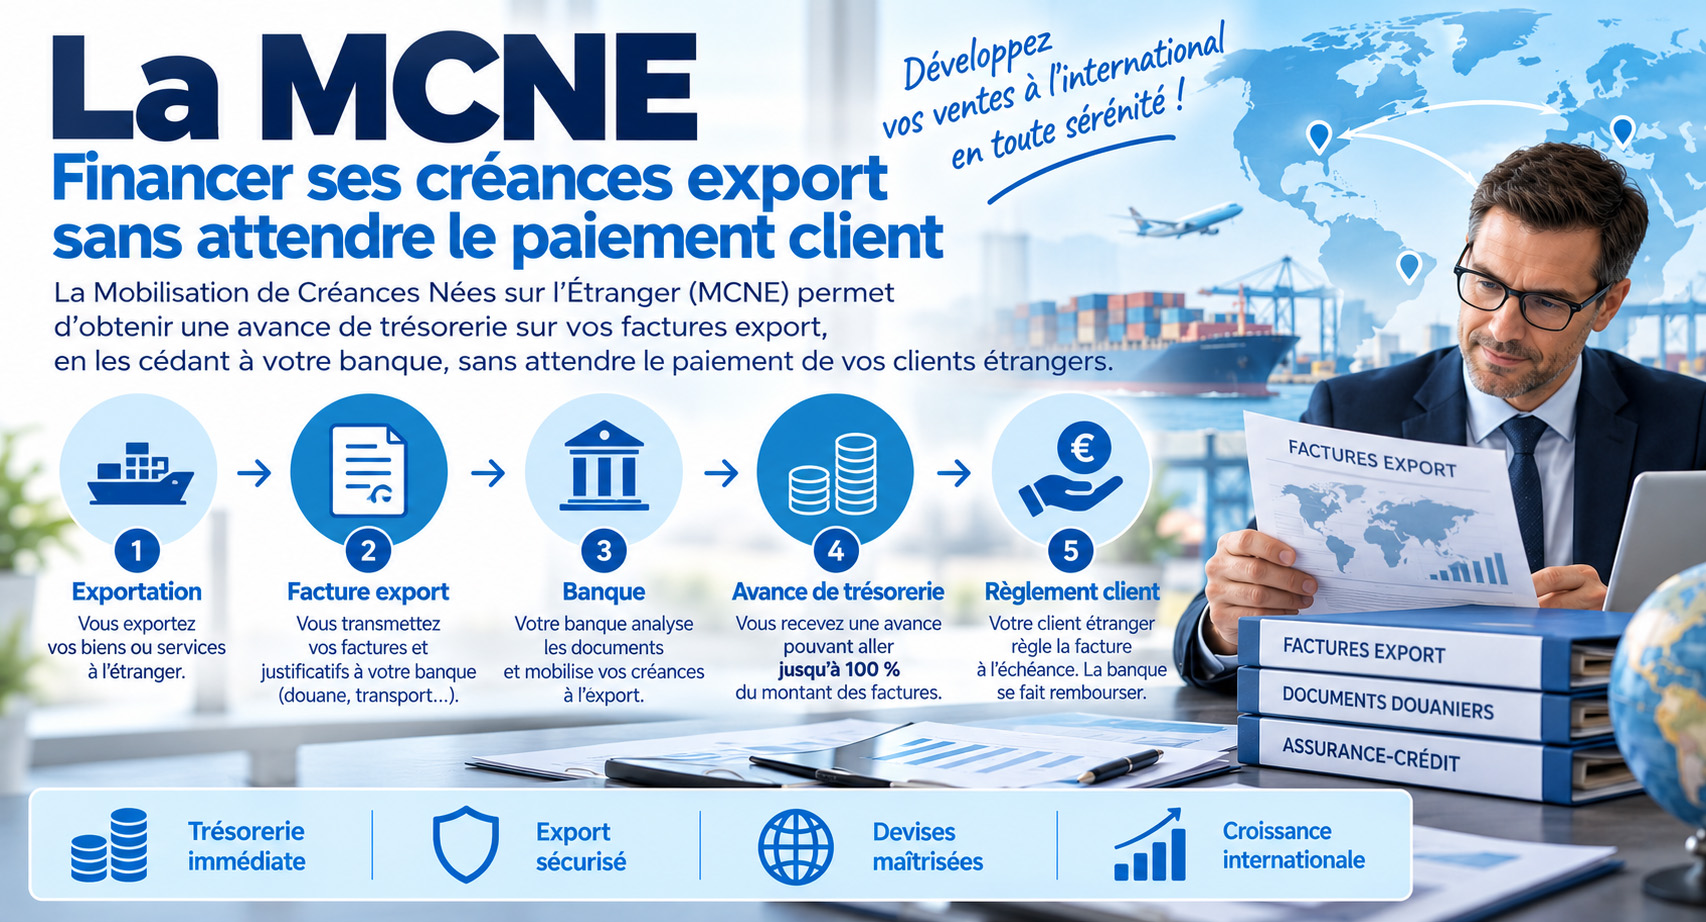
La MCNE, ou Mobilisation de Créances Nées sur l'Étranger, est une solution de financement court terme destinée aux entreprises exportatrices.
Elle permet de mobiliser auprès d'une banque des factures émises sur des clients étrangers, afin d'obtenir de la trésorerie sans attendre l'échéance de paiement.
Pour une entreprise qui vend à l'international, la MCNE peut aider à financer le cycle export, sécuriser les délais clients et compléter d'autres solutions comme l'affacturage export, l'assurance-crédit ou l'avance en devises.
- Définition de la MCNE
- Qui peut bénéficier de la Mobilisation de créances nées sur l'Étranger ?
- Comment fonctionne la MCNE ?
- Fonctionnement de la mobilisation de créances nées sur l'étranger
- ADE : L'Avance en Devises à l'Export
- Quelle est la différence entre la MCNE et l'AED ?
- Les avantages de la mobilisation de créances
- Les inconvénients de la MCNE
- MCNE ou affacturage export : comment choisir ?
- Exemple chiffré d'une opération de MCNE
- Préparer un dossier MCNE solide pour sa banque
- MCNE, risque de change et risque client : les points à surveiller
- FAQ : MCNE, financement export et affacturage
📌 L'essentiel à retenir
La MCNE permet à une entreprise exportatrice de mobiliser une créance née sur un client étranger afin d'obtenir une avance de trésorerie auprès de sa banque.
Elle repose sur la qualité de la facture export, les justificatifs commerciaux, la solvabilité du débiteur étranger, la devise utilisée et les conditions de paiement prévues.
Cette solution peut être utile pour financer une vente internationale sans attendre le règlement du client. Elle doit toutefois être comparée à l'affacturage export, notamment lorsque l'entreprise souhaite aussi déléguer le suivi du poste clients, le recouvrement ou la couverture contre les impayés.
Définition de la MCNE
La MCNE (Mobilisation de Créances Nées sur l'Étranger), aussi appelée Dailly ou financement des créances à l'étranger, est une technique financière à court terme permettant à des entreprises exportatrices de biens ou de services de mobiliser auprès de leur banque jusqu'à 100% des créances qu'ils détiennent sur leurs clients étrangers (hors Principauté de Monaco et DOM-TOM).
L'objectif est d'obtenir le financement des créances facturées à l'international dès la remise des marchandises à la douane ou que les prestations soient terminées sans attendre le règlement des clients.
Qui peut bénéficier de la Mobilisation de créances nées sur l'Étranger ?
La mobilisation des créances peut être utilisée par toutes les entreprises exportatrices de biens et services qui souhaitent effectuer des opérations à l'export tout en profitant des meilleures garanties de sécurité. La mobilisation des créances peut être réalisée soit par escompte de billet ou par la cession Dailly. Cette technique permet de sécuriser le paiement différé de vos clients étrangers sans alourdir votre poste client.
Comment fonctionne la MCNE ?
L'entreprise doit remettre un bordereau de cession de créances Dailly à sa banque en précisant les informations et pièces justificatives suivantes : noms et adresses de vos clients étrangers, les montants des factures avec les dates de règlement, les bons de commande, les copies des facturations, les documents douaniers, les procès-verbaux de livraison. La Banque étudie et valide le besoin de la ligne de crédit nécessaire. Elle précise les modalités et fixe un plafond de l'encours.
À l'échéance, le client règle sa facture. Dès réception de son paiement, l'entreprise peut rembourser la créance à la banque. En cas de retard de versement ou d'impayé, l'établissement bancaire définance la créance. Pour ne pas subir de définancement, il faut demander à sa banque un délai supplémentaire. Pour couvrir les risques, elle peut exiger des garanties comme par exemple à bénéficier d'une délégation d'assurance-crédit à son profit.
La banque fixe le montant qui sera financé sur les créances export.
Fonctionnement de la mobilisation de créances nées sur l'étranger
Dans un premier temps, vous devez identifier et transmettre à votre banque le détail des transactions : la Nature de la marchandise, le montant global de vos besoins, les délais de paiement avec vos clients, les dates de l'expédition de la marchandise, les jours contractuels de règlement, les Pays de l'acheteur étranger, leurs coordonnées ainsi que la présence ou pas d'un contrat d'assurance crédit.
Pour chaque mobilisation, voici le processus à suivre :
- Vous expédiez vos marchandises à votre client.
- Vous adressez à votre banque la demande d'avance de trésorerie.
- Votre banque vous avance tout ou partie des factures à encaisser (jusqu'à 100% du montant de la facture).
- A chaque règlement de l'acheteur étranger, la trésorerie est remboursée.
La MCNE est aussi une alternative aux ADE, car il est possible de se faire financer en devises.
ADE : L'Avance en Devises à l'Export
L'ADE est une avance de trésorerie faite par la banque sur un montant d'exportation. Elle permet d'éliminer le risque de variation du taux de change. Pour l'exportateur, ce dispositif permet d'avoir les fonds en euros correspondant à la valeur d'une créance sur un client à l'étranger.
L'avance en devises à l'export offre à l'exportateur une avance de trésorerie protégée contre les variations des devises étrangères. AED est une garantie efficace contre le risque de change car l'avance est réalisée dans la même devise que celle de la facture. C'est pour cette raison qu'il vaut mieux privilégier l'ADE dans la monnaie de votre créance pour éviter tout risque de change.
Quelle est la différence entre la MCNE et l'AED ?
La MCNE est un moyen de financement qui porte sur un montant de contrat en mobilisant des créances sur des clients étrangers tandis que l'AED permet de régler une facture en devises à l'exportation. L'Avance en Devises à l'Export se matérialise sous forme de prêt dans la monnaies choisies.
Les avantages de la mobilisation de créances
Le premier avantage est que l'exportateur finance ses factures en escomptant sa créance pendant toute la période de crédit accordée au client. Il peut ainsi reconstituer sa trésorerie sans attendre le règlement de ses acheteurs étrangers.
Le deuxième avantage, pour les transactions avec une autre devise, est qu'il est possible de bénéficier d'une avance de facture libellée en euros. Ainsi le vendeur peut se protéger des variations des cours de change en figeant le risque en effectuant une vente à terme.
La cession de créances de la MCNE présente également un autre avantage, c'est qu'elle n'est pas notifiée aux clients étrangers contrairement à l'affacturage classique et que les versements sont très rapides.
Les inconvénients de la MCNE
Cette technique est souvent réservée aux entreprises ayant une bonne cotation et présente dans les pays de l'OCDE. Autre inconvénient avec la MCNE, le montant financé est aussi limité, ce qui n'est pas le cas avec le factoring où le financement suit l'activité de l'entreprise et les variations d'encours.
Par ailleurs, en cas de retards de paiement et après un certain délai (15 jours maximum), la banque peut définancer la créance. Avec l'affacturage, le factor prend en charge des jours supplémentaires, ce délai est fixé pour le définancement est généralement plus long (entre 45 et 90 jours).
MCNE ou affacturage export : comment choisir ?
La MCNE et l'affacturage export répondent au même problème de départ : l'entreprise a facturé un client étranger, mais elle ne veut pas attendre l'échéance pour disposer de sa trésorerie. Pourtant, les deux solutions ne fonctionnent pas exactement de la même manière. La MCNE repose principalement sur une ligne bancaire et sur la mobilisation d'une créance née à l'étranger. L'affacturage export, lui, peut associer financement, gestion du poste clients, relance, recouvrement et parfois assurance-crédit.
Exemple concret : une PME française vend pour 120 000 € de marchandises à un distributeur allemand avec un paiement à 60 jours. Si son client est fiable, que les documents sont propres et que l'entreprise dispose déjà d'une bonne relation bancaire, la MCNE peut être une solution simple pour obtenir une avance. En revanche, si la société veut également déléguer le suivi du paiement, couvrir le risque d'impayé ou financer un volume croissant de factures export, l'affacturage export peut être plus adapté.
Le choix dépend donc de trois questions : l'entreprise veut-elle seulement financer une facture, ou aussi sécuriser le poste clients ? Travaille-t-elle avec quelques clients étrangers réguliers ou avec une clientèle export plus large ? Souhaite-t-elle conserver une relation bancaire classique ou externaliser une partie de la gestion du recouvrement ?
| Besoin de l'entreprise | Solution souvent adaptée | Raison principale |
|---|---|---|
| Financer une facture export clairement documentée | MCNE | L'entreprise mobilise une créance étrangère auprès de sa banque. |
| Financer régulièrement un volume important de factures export | Affacturage export | Le financement suit davantage le rythme du chiffre d'affaires cédé. |
| Conserver une grande confidentialité vis-à-vis du client | MCNE ou formule confidentielle | La solution dépend de la notification, du contrat et du montage retenu. |
| Ajouter recouvrement et couverture contre les impayés | Affacturage export avec garantie | Le factor peut intégrer des services complémentaires au financement. |
Exemple chiffré d'une opération de MCNE
Imaginons une entreprise française qui vend des équipements industriels à un client espagnol. Le montant de la facture est de 80 000 €, payable à 60 jours. L'entreprise a déjà livré la marchandise et dispose des justificatifs nécessaires : facture, bon de commande, document de transport et preuve de livraison. Elle transmet ces éléments à sa banque pour mobiliser la créance.
La banque accepte de financer 90 % du montant, soit 72 000 €. L'entreprise reçoit donc rapidement une avance de trésorerie au lieu d'attendre deux mois. À l'échéance, le client espagnol règle la facture. L'entreprise rembourse alors l'avance bancaire, avec les intérêts et frais prévus. Le solde lui revient après régularisation.
Cette mécanique est utile lorsque le délai client pèse sur la trésorerie. Sans MCNE, l'entreprise aurait dû financer ses achats, sa production, son transport et ses charges pendant 60 jours. Avec la mobilisation, elle reconstitue une partie de son cash et peut financer une nouvelle commande export sans attendre le règlement final.
Créance export née sur un client professionnel étranger.
Trésorerie disponible rapidement pour financer l'exploitation.
Période entre la facture et le règlement attendu du client.
Préparer un dossier MCNE solide pour sa banque
La MCNE est souvent présentée comme une technique de financement simple, mais la qualité du dossier reste déterminante. La banque doit comprendre l'opération export, le client étranger, le montant à financer, les dates de règlement et les preuves que la créance existe réellement. Plus le dossier est clair, plus l'analyse est rapide.
Exemple concret : une entreprise exporte pour 45 000 € de pièces mécaniques vers l'Italie. Si elle transmet uniquement une facture, la banque peut demander des compléments. En revanche, si elle fournit la commande signée, la facture, le document de transport, la preuve de livraison, les coordonnées du client, la devise de facturation et l'échéance de paiement, le dossier devient beaucoup plus lisible.
Il faut aussi anticiper les questions sur le client étranger. Est-ce un client historique ? A-t-il déjà payé correctement ? Existe-t-il une assurance-crédit ? Le pays présente-t-il un risque particulier ? La devise est-elle stable ? La banque ne regarde pas seulement la facture, elle apprécie aussi la qualité du débiteur et la cohérence de l'opération commerciale.
Commande, contrat, facture, conditions de paiement, coordonnées du client étranger.
Preuve d'expédition, document de transport, preuve de livraison ou justificatif d'exécution.
Montant à financer, devise, échéance, historique de paiement, plafond demandé.
Assurance-crédit, couverture de change, analyse du pays, niveau de concentration client.
Une bonne pratique consiste à préparer un dossier type pour chaque client export important. Le comptable ou le crédit manager peut ainsi réutiliser les mêmes éléments à chaque mobilisation. Cela évite les pertes de temps, les demandes répétées de la banque et les retards de financement.
MCNE, risque de change et risque client : les points à surveiller
La MCNE finance une créance née sur l'étranger, mais l'export comporte plusieurs risques qu'il faut analyser séparément. Le premier est le risque client : l'acheteur peut payer en retard ou ne pas payer. Le deuxième est le risque documentaire : une facture mal justifiée ou une livraison contestée peut fragiliser le financement. Le troisième est le risque de change lorsque la facture est libellée dans une devise étrangère.
Exemple concret : une société française facture 100 000 dollars à un client américain, paiement à 90 jours. Si elle attend l'échéance sans couverture, la valeur en euros peut varier selon l'évolution du dollar. Dans ce cas, une avance en devises export, une couverture de change ou une facturation en euros peuvent être étudiées. Le bon montage dépend du contrat commercial, de la devise, de la marge et de la tolérance au risque.
Autre exemple : une entreprise vend à un distributeur situé hors zone euro, mais le client conteste une partie de la livraison. Même si la créance existe, le litige peut bloquer le règlement ou compliquer la mobilisation. La MCNE n'est donc pas seulement un sujet bancaire : elle impose une vraie discipline commerciale, documentaire et comptable.
| Risque | Exemple concret | Réponse possible |
|---|---|---|
| Risque client | Le débiteur étranger paie avec 30 jours de retard. | Assurance-crédit, relance structurée, analyse préalable du client. |
| Risque documentaire | Bon de livraison absent ou contestation sur la marchandise. | Dossier complet avant mobilisation, preuves d'expédition et de réception. |
| Risque de change | Facture en dollars avec règlement prévu dans 90 jours. | ADE, couverture de change, facturation en euros ou vente à terme. |
| Risque de concentration | Un seul client étranger représente 60 % de l'encours export. | Plafond d'encours, diversification, surveillance renforcée. |
Pour un dirigeant, l'objectif n'est pas d'éviter toute opération export, mais de savoir quel risque est réellement porté par l'entreprise. Financer une créance export n'a de sens que si la créance est claire, si le client est identifié, si l'échéance est suivie et si le risque de change est traité lorsque la devise n'est pas l'euro.
FAQ : questions et réponses
Pour mieux comprendre la Mobilisation de Créances Nées sur l'Étranger, voici les réponses aux questions que se posent les dirigeants, DAF, crédit managers, comptables et entrepreneurs lorsqu'ils veulent financer leurs factures export sans fragiliser leur trésorerie.
👉 Non. La banque analyse la qualité de la créance, le pays du client, les justificatifs commerciaux, les délais de paiement, la devise, le montant demandé et le profil de l'entreprise. Une facture export mal documentée, litigieuse ou émise sur un client jugé trop risqué peut être refusée ou financée seulement partiellement.
👉 Elle peut l'être, mais le dossier doit être solide. Une jeune entreprise exportatrice devra rassurer la banque sur la réalité de la vente, la qualité du client étranger, les documents de livraison, les conditions de paiement et sa capacité à rembourser l'avance si le client paie en retard. Pour un démarrage export, il peut être utile de comparer MCNE, affacturage export et assurance-crédit.
👉 Dans de nombreux montages, la MCNE peut rester non notifiée au client, contrairement à certaines formules d'affacturage classique. Toutefois, cela dépend des conditions bancaires, du mode de cession, des garanties demandées et de l'organisation du paiement. Il faut donc vérifier ce point dans la documentation contractuelle.
👉 Si le client ne règle pas à l'échéance, l'entreprise doit prévenir la banque et suivre le retard de près. Selon le contrat, la banque peut demander un remboursement, prolonger temporairement le financement ou définir un délai maximum avant définancement. C'est pourquoi il faut suivre les échéances export chaque semaine et relancer avant que le retard ne devienne critique.
👉 La MCNE est principalement une avance bancaire sur créance export. L'affacturage export peut ajouter d'autres services : suivi du poste clients, relance, recouvrement et parfois garantie contre les impayés. La MCNE convient bien aux entreprises qui veulent mobiliser des créances export auprès de leur banque. L'affacturage export est souvent plus complet lorsque le volume de factures augmente ou que le risque client doit être davantage encadré.
👉 Oui, mais il faut traiter le risque de change. Si la facture est en dollars, livres sterling ou autre devise, la valeur finale en euros peut varier entre la date de facturation et la date de règlement. L'entreprise peut étudier une avance en devises, une couverture de change, une vente à terme ou une facturation en euros lorsque c'est commercialement possible.
👉 Non. La MCNE apporte un financement de trésorerie, mais elle ne garantit pas automatiquement le paiement du client étranger. L'assurance-crédit sert à couvrir le risque d'impayé selon les conditions du contrat. Dans certains cas, la banque peut demander une délégation d'assurance-crédit à son profit pour sécuriser davantage l'opération.
👉 Il faut préparer la facture, le bon de commande, le contrat commercial si disponible, les documents de transport, la preuve de livraison ou d'exécution, les coordonnées du client étranger, la devise, la date d'échéance, les conditions de paiement et toute information sur l'assurance-crédit. Un dossier complet limite les allers-retours avec la banque.
👉 La MCNE est une avance bancaire à court terme adossée à une créance export. Elle améliore la trésorerie disponible, mais elle reste un financement à rembourser lorsque le client paie ou selon les conditions prévues si le règlement n'arrive pas. Elle doit donc être suivie comme un engagement de trésorerie et non comme une rentrée définitive.
👉 Il faut suivre le montant mobilisé, le plafond disponible, les échéances client, les retards, les devises utilisées, les pays concernés, les litiges, les clients concentrant le plus d'encours et les dates de remboursement bancaire. Un tableau de bord simple permet d'éviter les dépassements de plafond, les oublis d'échéance et les tensions de trésorerie liées au définancement.