Facture électronique : obligation, plateformes agréées et affacturage
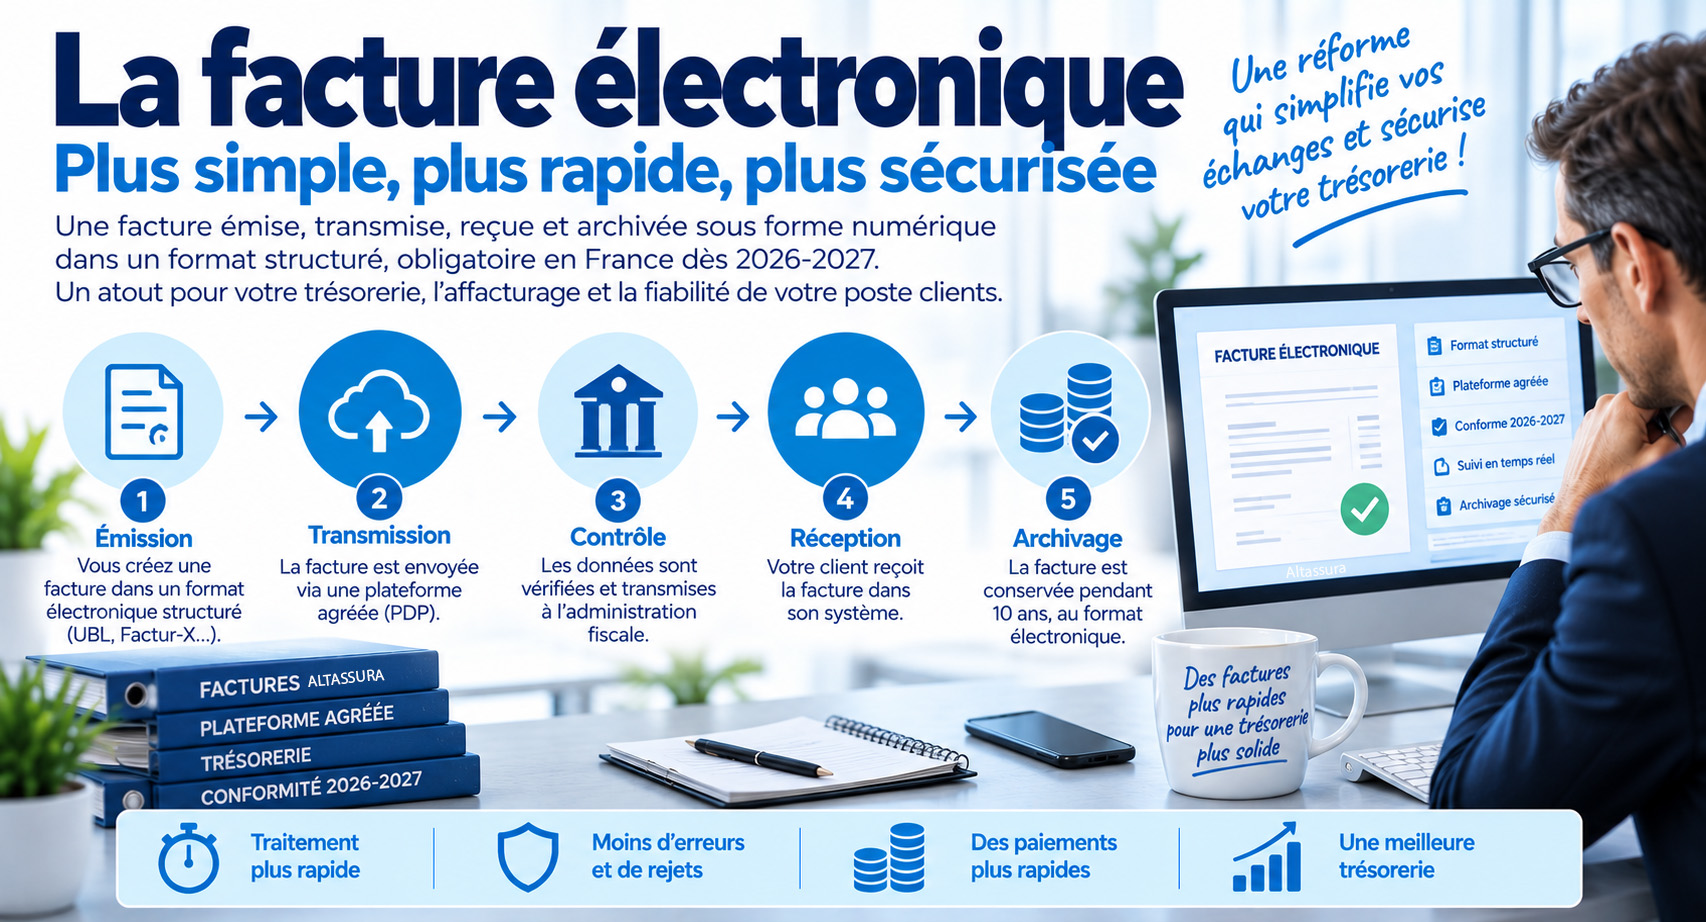
La facture électronique est une facture émise, transmise, reçue et archivée sous forme numérique, dans un format structuré ou hybride exploitable automatiquement.
Depuis le 1er septembre 2026, les grandes entreprises et les ETI doivent émettre leurs factures via une plateforme agréée, et toutes les entreprises établies en France doivent être capables de recevoir des factures électroniques structurées.
Mis à jour le 12 octobre 2026 par Altassura.
- Définition d'une facture électronique
- Calendrier 2026-2027
- Plateformes agréées et solutions compatibles
- Nouvelles mentions obligatoires
- Formats et circuit de transmission
- Cycle de vie et trésorerie
- Statut encaissée et affacturage
- Facture électronique et paiement au factor
- Rejets, litiges et avoirs
- Sanctions et points de vigilance
- Préparer ses données
- Sources officielles
- FAQ facture électronique et affacturage
Pour les entreprises qui utilisent l'affacturage, l'enjeu est double : la facture doit être conforme, mais aussi finançable, traçable et correctement orientée vers le factor lorsque la créance est cédée.
L'essentiel à retenir
La facture électronique est désormais entrée dans sa phase opérationnelle. Toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Les grandes entreprises et les ETI doivent déjà émettre via une plateforme agréée. Les PME, TPE et micro-entreprises devront émettre à partir du 1er septembre 2027. Pour l'affacturage, le point critique est la qualité des données : mention de subrogation, IBAN du factor, statut de facture, avoirs, litiges et information d'encaissement.
Définition d'une facture électronique
Une facture électronique n'est pas une simple facture papier transformée en PDF. C'est une facture créée, transmise, reçue et conservée sous forme numérique, avec des données structurées exploitables automatiquement par les logiciels et les plateformes agréées.
Elle contient les informations classiques d'une facture : identité du vendeur et de l'acheteur, numéro de facture, date, montants HT et TTC, TVA, conditions de paiement, description des biens ou services. Elle doit aussi respecter les nouvelles données attendues par la réforme.
Une facture imprimée puis scannée, ou un PDF envoyé librement par e-mail, ne constitue pas une vraie facture électronique dans le cadre de la réforme. Le document doit circuler dans un circuit encadré, via une plateforme agréée ou une solution compatible raccordée à ce circuit.
Calendrier facture électronique : qui est concerné en 2026 et 2027 ?
Depuis le 1er septembre 2026, toutes les entreprises établies en France et assujetties à la TVA doivent être en capacité de recevoir des factures électroniques. À cette même date, l'émission est obligatoire pour les grandes entreprises et les ETI. L'échéance qui reste à venir concerne l'émission par les PME, TPE et micro-entreprises au 1er septembre 2027.
| Catégorie d'entreprise | Critère usuel | Réception | Émission |
|---|---|---|---|
| Grande entreprise | Effectif supérieur ou égal à 5 000 personnes, ou seuils financiers élevés. | Obligatoire depuis le 1er septembre 2026. | Obligatoire depuis le 1er septembre 2026. |
| ETI | 250 à 4 999 salariés, avec seuils de chiffre d'affaires ou de bilan propres aux ETI. | Obligatoire depuis le 1er septembre 2026. | Obligatoire depuis le 1er septembre 2026. |
| PME | Moins de 250 salariés et chiffre d'affaires annuel n'excédant pas 50 M€ ou bilan n'excédant pas 43 M€. | Obligatoire depuis le 1er septembre 2026. | Obligatoire à partir du 1er septembre 2027. |
| Micro-entreprise / TPE | Moins de 10 salariés et chiffre d'affaires annuel ou total de bilan n'excédant pas 2 M€. | Obligatoire depuis le 1er septembre 2026. | Obligatoire à partir du 1er septembre 2027. |
Plateformes agréées et solutions compatibles : le bon vocabulaire
Le Portail public de facturation n'est plus présenté comme une solution gratuite de réception ou d'émission pour les entreprises. Le dispositif repose désormais sur les plateformes agréées, qui assurent la transmission et la réception des factures électroniques, ainsi que la transmission des données attendues par l'administration.
Une entreprise doit choisir une plateforme agréée pour recevoir ses factures. Elle peut ensuite utiliser une ou plusieurs solutions compatibles pour l'émission, selon son organisation, son ERP, son expert-comptable ou ses outils de gestion commerciale.
Le PPF conserve un rôle important dans l'architecture publique du dispositif : annuaire, collecte et traitement des données de facturation, de transaction et de paiement. En revanche, il ne doit plus être présenté comme la porte d'entrée gratuite pour recevoir les factures fournisseurs.
Les nouvelles mentions obligatoires à prévoir
Les mentions classiques de facturation restent nécessaires : numéro de facture, date, identité des parties, prix, TVA, conditions de règlement, pénalités de retard. La réforme ajoute aussi des données importantes pour le traitement automatisé et la transmission fiscale.
| Nouvelle donnée à prévoir | Pourquoi elle compte | Exemple concret |
|---|---|---|
| SIREN du client | Identifier correctement le destinataire professionnel. | Éviter qu'une facture soit orientée vers une mauvaise entité du groupe client. |
| Adresse de livraison si différente | Préciser le lieu réel de livraison ou d'exécution. | Utile pour les entreprises avec plusieurs sites, dépôts ou agences. |
| Nature de l'opération | Distinguer livraison de biens, prestation de services ou opération mixte. | Déterminer le traitement TVA et les données de paiement attendues. |
| Option pour la TVA sur les débits | Signaler le régime applicable lorsque l'option existe. | Important pour certaines prestations de services. |
Formats et circuit de transmission : Factur-X, UBL, CII
Une facture électronique peut circuler sous plusieurs formats structurés. Les plus courants sont Factur-X, UBL et CII. Factur-X est souvent apprécié parce qu'il associe un PDF lisible par un humain à des données XML exploitables par les systèmes.
Ce point est essentiel pour les PME : la facture doit rester compréhensible par les équipes, mais aussi lisible automatiquement par la plateforme agréée, le client, la comptabilité et, le cas échéant, le factor.
Cycle de vie de la facture électronique : un outil de pilotage du cash
La facture électronique introduit une notion essentielle : le cycle de vie. Une facture ne se limite plus à “envoyée” puis “payée”. Elle peut être suivie étape par étape : déposée, transmise, reçue, rejetée, refusée, en litige, payée ou encaissée.
Pour le dirigeant, le DAF ou le credit manager, ce suivi donne une visibilité plus fine sur le DSO, les retards clients et les causes de blocage. On peut identifier si le problème vient d'une donnée manquante, d'un rejet technique, d'un litige commercial ou d'un délai de validation interne chez le client.
| Statut | Ce que cela signifie | Action utile |
|---|---|---|
| Rejetée | Une donnée obligatoire est absente ou incohérente. | Corriger rapidement pour relancer le délai de traitement. |
| Refusée | Le client conteste la facture ou la prestation. | Traiter le litige commercial. |
| En attente | La facture est dans le circuit mais pas encore validée. | Surveiller le délai interne de validation du client. |
| Encaissée | Le paiement effectif est identifié et doit être transmis selon les cas. | Rapprocher règlement, facture, TVA et financement éventuel. |
Statut “encaissée” : le point sensible en affacturage
Pour certaines opérations, notamment les prestations de services, les données de paiement doivent être transmises à l'administration. Ces données portent notamment sur la date d'encaissement effectif, le montant encaissé et le numéro de facture. Cela devient plus délicat lorsque la facture est cédée à un factor, car le paiement est souvent reçu par le factor et non par l'entreprise.
Dans un contrat d'affacturage, il faut donc organiser clairement le circuit d'information : qui constate l'encaissement ? Le factor transmet-il l'information à l'entreprise ? La plateforme agréée reçoit-elle l'information depuis l'entreprise, le factor ou une interface prévue ? Ce point doit être validé avec la plateforme agréée et le factor, car il conditionne la fiabilité du statut “encaissée”.
Exemple concret : une société de services cède une facture de 30 000 € à son factor. Le client règle directement le factor. L'entreprise doit être en mesure de connaître la date d'encaissement effectif et le montant encaissé pour que le suivi de la facture, le rapprochement comptable, le financement et les données de paiement soient cohérents.
Facture électronique et affacturage : sécuriser le paiement au factor
En affacturage, la facture électronique doit gérer une situation particulière : le fournisseur émet la facture, mais le paiement doit être effectué au profit du factor. Si le client paie l'entreprise au lieu du factor, le contrat peut se compliquer : régularisation, affectation du règlement, blocage de nouvelles avances ou demande d'explication.
La facture électronique doit donc intégrer correctement les informations de cession : mention de subrogation, bénéficiaire du paiement, coordonnées bancaires du factor, références utiles au rapprochement et, lorsque le système le permet, statut de facture cédée. Pour les entreprises qui utilisent la cession Dailly, le même réflexe s'impose : les données de cession et de paiement doivent être cohérentes.
Exemple : une PME finance chaque mois 80 000 € de factures via un contrat d'affacturage. Si les factures électroniques ne portent pas clairement les coordonnées du factor ou si l'IBAN de paiement reste celui de l'entreprise, certains clients peuvent payer au mauvais endroit. Le factor peut alors renforcer ses contrôles et retarder les financements suivants.
| Donnée à vérifier | Pourquoi c'est important | Risque si oublié |
|---|---|---|
| Mention de subrogation | Elle informe le client que la facture est cédée au factor. | Paiement direct au fournisseur au lieu du factor. |
| IBAN du factor | Il oriente correctement le règlement. | Erreur de paiement et régularisation manuelle. |
| Référence de remise | Elle facilite le rapprochement entre facture et financement. | Retard dans l'affectation des règlements. |
| Statut de facture | Il permet de suivre rejet, litige, validation, paiement ou encaissement. | Manque de visibilité pour l'entreprise et le factor. |
Vous utilisez l'affacturage et préparez la facture électronique ?
Comparez les sociétés d'affacturage et vérifiez les points clés avant la généralisation de l'émission aux PME en 2027.
Comparer les factorsRejets, litiges et avoirs : éviter les blocages de financement
Une facture rejetée, refusée ou mise en litige peut bloquer son traitement comptable, retarder son règlement et compliquer son financement. Pour une entreprise qui utilise l'affacturage, ces statuts doivent être surveillés de près.
Le factor finance une créance parce qu'elle est certaine, identifiable, non litigieuse et rattachée à une opération commerciale réelle. Si la facture est contestée, si un avoir est attendu ou si le client signale une anomalie, le factor peut réduire l'avance, placer la facture en attente ou l'exclure du financement.
| Anomalie | Effet possible | Impact sur le financement |
|---|---|---|
| SIREN client erroné | Rejet ou mauvaise orientation de la facture. | Financement retardé ou refusé. |
| Bon de commande absent | Refus de validation par le client. | Facture placée en attente. |
| Litige sur prestation | Contestation commerciale. | Créance non finançable tant que le litige n'est pas levé. |
| Avoir attendu | Montant final incertain. | Avance réduite ou fonds de garantie renforcé. |
| Mauvais IBAN de paiement | Risque de paiement au mauvais bénéficiaire. | Régularisation et surveillance accrue du factor. |
Sanctions et points de vigilance
Les sanctions ne doivent pas être le seul moteur du projet, mais elles rappellent que la réforme n'est pas facultative. Les montants applicables ont évolué : il faut donc éviter de reprendre d'anciens chiffres non datés.
| Manquement | Sanction | Plafond ou précision |
|---|---|---|
| Facture comportant une omission ou inexactitude | 15 € par omission ou inexactitude. | Le total par facture ne peut pas excéder le quart du montant de la facture. |
| Non-respect de l'obligation d'émission électronique | 50 € par facture. | Plafond de 15 000 € par année civile. |
| Manquement e-reporting par l'assujetti | 500 € par transmission. | Plafond de 15 000 € par année civile. |
| Manquement de transmission par une plateforme agréée | 750 € par transmission. | Plafond de 100 000 € par année civile. |
Préparer ses données et ses équipes
La facture électronique ne repose pas uniquement sur un logiciel. Elle dépend surtout de la qualité des données : identité du client, SIREN, adresse, TVA, échéance, mode de règlement, adresse de livraison, nature de l'opération, montant HT, TVA, montant TTC et références commerciales.
Dans un circuit électronique, une donnée incorrecte peut provoquer un rejet, un blocage de paiement, un retard comptable ou une impossibilité de financer la facture par affacturage. Le chantier commence donc par le nettoyage du fichier client et la clarification des processus internes.
SIREN, raison sociale, adresse, TVA intracommunautaire, adresse de réception des factures.
Numéro de commande, bon de livraison, échéance, conditions de paiement, pénalités.
Montants HT, TVA, TTC, devise, IBAN, bénéficiaire du paiement, remise ou acompte.
Sources officielles à consulter
La réforme évolue régulièrement. Il est préférable de vérifier les informations sensibles sur les pages officielles, notamment le calendrier, les plateformes agréées, les formats, les sanctions et les modalités de transmission des données.
Pour les factures adressées aux administrations publiques, le dépôt continue de passer par Chorus Pro. Le circuit B2B privé relève, lui, des plateformes agréées.
FAQ : facture électronique, trésorerie et affacturage
Cette FAQ répond aux questions pratiques que se posent les dirigeants, DAF, credit managers et responsables comptables lorsqu'ils veulent sécuriser leurs factures électroniques, leur trésorerie et leur programme d'affacturage.
Depuis le 1er septembre 2026, toutes les entreprises établies en France et concernées par le dispositif doivent être capables de recevoir des factures électroniques via une plateforme agréée.
Les PME, TPE et micro-entreprises doivent émettre leurs factures électroniques à partir du 1er septembre 2027. En revanche, elles doivent déjà être en capacité de recevoir des factures électroniques depuis le 1er septembre 2026.
Non, la réception et l'émission opérationnelles passent par des plateformes agréées. Le portail public conserve un rôle dans l'architecture du dispositif, notamment pour l'annuaire et la collecte ou le traitement des données fiscales.
En pratique, non. Une facture rejetée doit d'abord être corrigée. Le factor finance une créance exploitable, identifiable et non contestée. Une erreur de SIREN, de montant, de TVA, d'IBAN ou de référence client peut bloquer le financement.
Parce que le paiement peut être reçu par le factor et non par l'entreprise. Il faut donc organiser la remontée de l'information d'encaissement effectif : date, montant encaissé et facture concernée. Ce point doit être validé avec le factor et la plateforme agréée.
Non pour les opérations relevant de la réforme. Une facture électronique doit être transmise dans un format structuré ou hybride et circuler via une plateforme agréée ou une solution compatible raccordée au dispositif.
Elle doit vérifier la gestion des factures cédées, la mention de subrogation, l'IBAN du factor, les avoirs, les litiges, les rejets, la transmission des factures au factor et le traitement du statut encaissée.
Non. Elle peut réduire les erreurs, les pertes de documents et les ressaisies, mais elle ne remplace pas une bonne gestion du poste clients. Pour réduire réellement le DSO, il faut suivre les statuts, relancer vite et traiter les litiges.
Les avoirs doivent être transmis, rapprochés des factures concernées et signalés au factor. Un avoir peut réduire le montant finançable, provoquer une régularisation ou renforcer le fonds de garantie.
La comptabilité ne doit pas être seule. Il faut impliquer la direction financière, l'administration des ventes, le commercial, le recouvrement, l'informatique, l'expert-comptable et, en cas d'affacturage, le factor.