Définition d'une Société d'affacturage
Une société d'affacturage, aussi appelée factor ou affactureur, est un établissement financier qui finance les factures clients des entreprises.
Elle permet à une société d'obtenir rapidement de la trésorerie sans attendre le règlement de ses clients à 30, 45, 60 ou 90 jours.
Au-delà du financement, une société d'affacturage peut aussi prendre en charge la gestion du poste clients, le recouvrement des créances et, selon les contrats, la couverture contre le risque d'impayé.
- Définition d'une société d'affacturage
- C'est quoi une société d'affacturage ?
- Les sociétés d'affacturage
- Pourquoi les entreprises vendent-elles leurs factures à des sociétés d'affacturage ?
- Fonctionnement d'une société d'affacturage
- Comment fonctionnent les factors ?
- Avantages et inconvénients
- Les solutions proposées
- Comment choisir ?
- Les sociétés d'affacturage spécialisés
- Société d'affacturage bancaire, indépendante ou digitale : laquelle choisir ?
- Comment lire une offre ?
- Préparer son dossier
- Grille de scoring
- FAQ : bien choisir sa société d'affacturage
📌 L'essentiel à retenir
Une société d'affacturage finance les factures clients d'une entreprise afin de transformer une créance payable plus tard en trésorerie immédiate.
Le factor peut proposer plusieurs services : avance de fonds, gestion des comptes clients, relance, recouvrement et parfois assurance-crédit contre les impayés.
Le choix d'une société d'affacturage ne doit pas se limiter au prix. Il faut comparer le taux d'avance, les clients acceptés, les frais annexes, le fonds de garantie, la rapidité de mise en place, l'expertise sectorielle et la qualité de la relation avec les débiteurs.
Définition d'une société d'affacturage
La Société d'affacturage, aussi appelé factor, est un établissement financier qui finance les factures clients émises par les entreprises.
L'affacturage est une technique de gestion financière pour financer sous 8 ou 24 heures les facturations émises sans attendre la date d'échéance du paiement de la créance.
Ce moyen financier permet d'obtenir rapidement du cash sans attendre d'être réglé à 30, 45, 60 jours. L'affacturage propose 4 principaux services : le financement des factures, la gestion et le recouvrement des créances ainsi que l'assurance-crédit pour couvrir le risque d'impayés.

Si votre entreprise fournit des services à d'autres établissements commercials, vous connaissez probablement le processus d'émission de factures et d'attente de paiement. Bien qu'il soit courant que les créances aient des délais de règlement de 30, 45, 60 ou même 90 jours, cela peut créer des problèmes pour la trésorerie de votre activité.
C'est là que les sociétés d'affacturage entrent en jeu. Ces établissement de crédit achètent des factures impayées à un prix réduit afin que votre commerce obtienne plus rapidement les fonds dont elle a besoin. Apprenez-en davantage sur les factors et sur la façon de choisir celle qui répond le mieux à vos besoins.
C'est quoi une société d'affacturage ?
Une société d'affacturage, également connue sous le nom de factor ou compagnie de factoring, est une entité financière qui fournit des services d'affacturation aux entreprises.
Dans l'hexagone , un affactureur est une institution financière validée par la Banque de France comme'établissement de crédit. Ce type d'entreprise offre un financement anticipé des factures émises par les acheteurs de l'entreprise cliente, sans attendre la date d'échéance du règlement de la facture par le débiteur.
En général, elles sont sollicitées par des entreprises qui cherchent à améliorer leur flux de trésorerie et à gérer leur crédit clients. Le rôle principal d'une société de factoring est de fournir un financement en échange des créances d'une entreprise.
Voici comment fonctionnent généralement ces sociétés d'affacturage:
- Achat des factures : une entreprise céde ses créances à une société d'affacturage. Cette dernière l'examine et analyse le crédit des clients avant d'accepter de la prendre en charge.
- Avance de fonds : après avoir accepté, l'affactureur avance une partie du montant à l'entreprise. C'est généralement entre 70% et 90% de la somme totale des factures.
- Collecte des facturations : le factor se charge ensuite de collecter les créances. Il est responsable de contacter les débiteurs et de recouvrer le montant dû.
- Paiement du solde : une fois que le client a payé, la société d'affacturage paie le solde à l'entreprise, déduction faite des frais de service et des intérêts.
Les sociétés d'affacturage peuvent être utiles pour les petites et moyennes entreprises qui ont besoin d'un flux de trésorerie constant pour gérer leurs opérations quotidiennes. De plus, elles aident également à gérer le risque de crédit, car le factor prend la responsabilité de collecter les factures.
Les sociétés d'affacturage
En France, les sociétés d'affacturage sont issues de filiales appartenant à des banques. C'est pour cette raison, qu'il reste très peu de Factor indépendant.
On dénombre dans l'heaxgone, environ plus de 25 sociétés proposant des services d'affacturage en France.
Pour se rémunérer, les factors prélèvent un certain pourcentage sur chaque facture financée. Cette commission est calculée en fonction du chiffre d'affaires remis par l'affacturé et de plusieurs paramètres : le nombre et le montant des facturations transmises, le délai de règlement du client (30, 45, 60 jours), la qualité des débiteurs, mais aussi la diversification du portefeuille remis par l'affacturé.
Pourquoi les entreprises vendent-elles leurs factures à des sociétés d'affacturage ?
Essentiellement, pour aider à combler l'écart entre le moment où elles effectuent un service et celui où le paiement de ce service est dû. Bien que l'entreprise perde un peu d'argent au profit de la société d'affacturage, cela peut valoir la peine de surmonter un manque de liquidités. Elles ont tendance à agir beaucoup plus rapidement que les prêteurs plus traditionnels comme les banques, donc si vous avez besoin de liquidités rapidement, elles peuvent fournir des solutions efficaces.
Fonctionnement d'une société d'affacturage
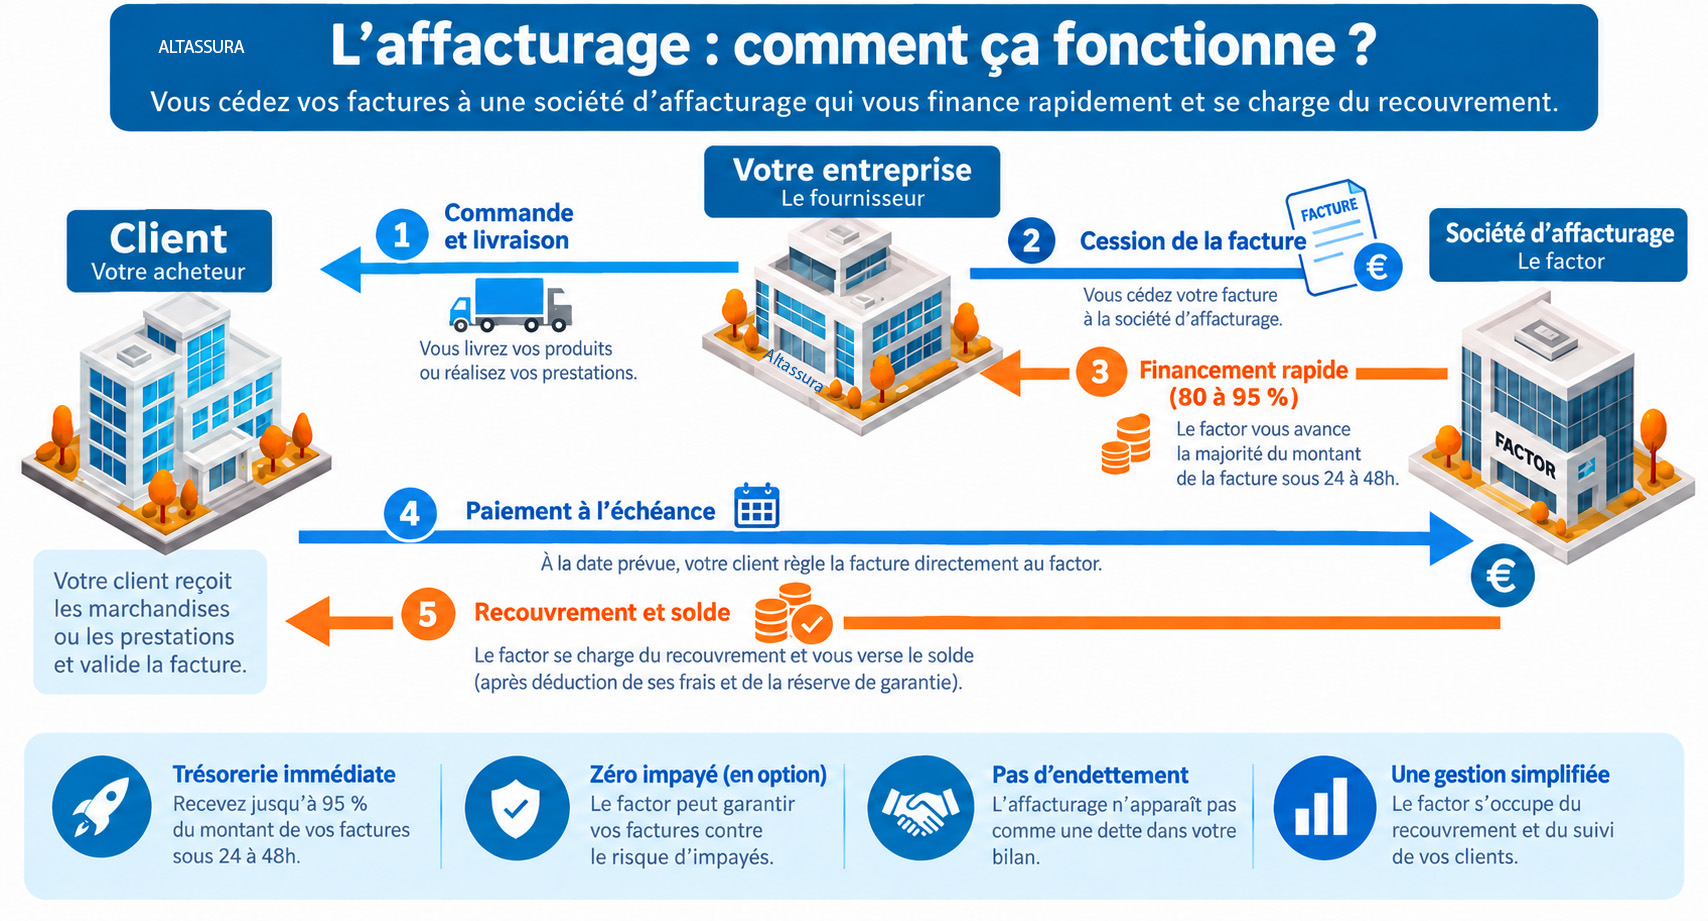
Le fonctionnement des sociétés d'affacturage repose sur un modèle relativement simple mais structuré qui permet aux entreprises de recevoir rapidement des liquidités en échange de leurs créances clients. Voici les principales étapes du processus.
Le processus d'achat des créances
Lorsqu'une entreprise décide de recourir à une société d'affacturage, elle lui cède ses créances commerciales, c'est-à-dire les factures émises à ses clients pour des produits ou des services déjà fournis. L'affactureur achète ces créances, généralement à un prix légèrement inférieur à leur montant nominal, offrant ainsi à l'entreprise une liquidité immédiate. En contrepartie, la société d'affacturage prend en charge le risque de non-paiement et la gestion de la collecte.
Ce mécanisme est particulièrement utile pour les entreprises qui ont des délais de paiement prolongés, souvent de 30 à 90 jours. Il leur permet de financer leur trésorerie sans attendre l'échéance des factures.
Avance de fonds
Une fois les factures achetées, la société d'affacturage avance à l'entreprise un pourcentage du montant total de la créance. Ce pourcentage, souvent compris entre 70 % et 95 %, varie en fonction de la solvabilité des clients de l'entreprise et de la nature du contrat conclu avec l'affactureur. L'avance permet à l'entreprise d'accéder rapidement à une partie des fonds, généralement sous 24 à 48 heures, ce qui constitue un avantage considérable par rapport à un prêt bancaire traditionnel, qui peut prendre plus de temps à être approuvé et délivré.
L'entreprise conserve le solde restant, qui sera payé une fois que les clients auront réglé leurs factures auprès de la société d'affacturage.
Gestion et recouvrement des créances
La gestion et le recouvrement des créances sont une partie essentielle du travail des sociétés d'affacturage. Après l'achat des factures, l'affactureur prend en charge la relation avec les clients de l'entreprise pour s'assurer que les créances sont payées dans les délais. Il met en place des stratégies de recouvrement, ce qui permet à l'entreprise cliente de se décharger de cette tâche chronophage et de se concentrer sur son cœur de métier.
Les sociétés d'affacturage sont particulièrement efficaces dans le recouvrement, car elles ont l'expérience et les systèmes nécessaires pour suivre les paiements et réduire les retards de paiement. Cela peut être un atout pour les entreprises qui n'ont pas les ressources internes pour gérer leurs comptes clients.
Paiement du solde et frais de service
Lorsque le client de l'entreprise paie la facture, la société d'affacturage verse à l'entreprise le solde restant, après avoir déduit les frais de service. Ces frais incluent le coût de l'avance de fonds ainsi que les commissions pour la gestion et le recouvrement des créances. Ils varient généralement entre 1 % et 5 % du montant total de la facture, selon le risque associé et les services supplémentaires demandés par l'entreprise.
Ce mécanisme permet à l'entreprise de sécuriser son flux de trésorerie tout en externalisant une partie de la gestion de ses comptes clients.
Assurance-crédit pour couvrir les risques d'impayés
L'un des avantages supplémentaires de recourir à une société d'affacturage est la possibilité de bénéficier d'une assurance-crédit intégrée. L'affactureur offre souvent une couverture contre les risques d'impayés, notamment dans le cas de clients insolvables. Cela signifie que si un client ne paie pas sa facture, le fournisseur ou le prestataire de services est protégée contre les pertes financières, car le factor prend en charge une partie ou la totalité du risque.
Cette assurance-crédit permet de sécuriser les créances commerciales et de réduire les impacts négatifs sur la trésorerie de l'entreprise en cas de défaillance de paiement de ses clients. Elle est particulièrement utile pour les entreprises qui travaillent avec un grand nombre de clients ou avec des acheteurs situés à l'étranger, où les risques de défaillance peuvent être plus élevés.
Comment fonctionnent les factors ?
En quoi consiste la collaboration avec une société d'affacturage ? Si vous vendez 10 000 euros de factures à un factor, cellui-ci peut accepter de les acheter pour 9 800 €, en prélevant une commission d'affacturation de 2 %, soit 200 euros.
En général, l'affactureur ne vous donne pas le montant total d'avance. Elle peut plutôt vous donner 85 % d'avance, dans ce cas, 8 330 € et, une fois les factures payées, vous recevrez le solde restant, soit 1 470 €.
Pour gagner de l'argent, les sociétés de factoring facturent des frais de factoring (parfois appelés taux d'escompte). Ces coûts se situent généralement entre 1 % et 5 % du montant total de la facture. Les frais d'affacturage dépendent de la valeur de la créance, du volume des ventes de votre entreprise, de la solvabilité du client et du fait que le factor soit avec ou sans recours. Il est important de noter que si le contrat est avec recours, vous devrez peut-être rembourser l'affactureur si votre débiteur ne paie pas sa facturation.
Avantages et inconvénients des sociétés d'affacturage
Les sociétés d'affacturage présentent à la fois des avantages et des inconvénients. Les principaux gains concernent l'accélération des flux de trésorerie. Si vous avez besoin d'un fonds de roulement pour couvrir un déficit de liquidité lorsque vous attendez que vos clients paient leurs factures, un affactureur peut vous aider. Si des délais de paiement plus longs font le bonheur de certains de vos meilleurs acheteurs, vous pouvez conserver vos délais de règlement tout en assurant le bon fonctionnement de votre entreprise.
D'un autre côté, travailler avec une société d'affacturage peut être coûteux en raison de ses frais. Vous perdez également un peu de contrôle sur vos relations avec vos clients, car les factors prennent en charge vos créances et la manière dont elles sont payées.
Les solutions proposées par les sociétés d'affacturage
Les Factors proposent plusieurs produits d'Affacturage : classique, récurrent, ponctuel, au forfait, confidentiel, home service, géré ou non géré, pour les Situations de Travaux, avec une délégation d'assurance-crédit, en rachat de Balance, pour l'export ou l'import, pour l'escompte.
Certains factors se sont spécialisés dans des secteurs particuliers : Agence d'interim ou de travail temporaire, Artisans, BTP, industrie, transport, négoce ou distribution, informatique, sociétés de sécurité et de gardiennage, nettoyage industriel, marché public, OPAC, entreprises de services..
Ils offrent aussi des produits adaptés à la situation de l'activité : struture en création ou récemment créée, sans bilan, start-up, entreprises Individuelles, TPE, PME, Grand compte, structure en difficulté, interdit bancaire, retard URSSAF ou de paiement de TVA, en fonds propres négatifs, ayant des inscriptions de privilèges, fichées Banque de France, en période d'observation, en plan de continuation, en plan de sauvegarde, dépôt de bilan ou en redressement judiciaire.
Comment choisir sa société d'affacturage ?
Si l'affacturage de factures semble être la bonne solution financière pour votre établissement commercial, l'étape suivante consiste à trouver l'affactureur la mieux adaptée à vos besoins. Comme pour tout type de financement des petites entreprises, comparez les options pour vous assurer que vous obtenez les meilleures conditions et les frais les plus bas possibles.
Avant de choisir votre solution d'affacturage, il est important de bien sélectionner son Factor. En effet, chaque compagnie propose des services différents et a sa propre tarification avec coûts distincts annexes qui viennent s'ajouter aux commissions d'affacturage et de financement. Vous pouvez passer par l'intermédiaire d'un courtier pour négocier les conditions et les frais annexes.
Les plus grands acteurs du marché d'affacturation sont les filliales des grandes banques. Le factoring bancaire est idéal pour les entreprises stables, dont la rentabilité est démontrée par des états financiers vérifiés. Ces types de structures sont en mesure de se soumettre au type de diligence exigé par les banques et d'obtenir un apport financier à faible coût.
Pour les TPE ou les petites PME qui servent des clients qui ne peuvent pas prétendre à un financement bancaire en raison de leur taille ou de leur stade d'activité (start-ups, entreprises en phase de redressement), mais qui ont tout de même plusieurs millions de revenus et un besoin considérable de fonds de roulement. Les affactureurs non bancaires peuvent souvent agir plus rapidement pour offrir des solutions flexibles à ces clients.
Lorsque vous comparez les sociétés d'affacturage, tenez compte des éléments suivants :
Types d'entreprises avec lesquelles elles travaillent
Il est utile de travailler avec une société d'affacturage qui connaît bien votre secteur et votre modèle de business. Si elle travaille déjà avec des entreprises similaires, cette expérience peut contribuer à garantir un processus de factoring sans heurts. Voici quelques questions à poser :
À quoi ressemble leur processus d'affacturage ?
Vous voudrez également mieux comprendre comment se déroule le travail avec chaque société d'affacturage et à quel type de service vous pouvez vous attendre. Trouvez des réponses à ces questions :
Les frais et autres exigences
L'un des détails les plus importants à prendre en compte est le montant que chaque société d'affacturage facture pour ses services. Elle aura probablement aussi des exigences que votre entreprise devra respecter pour être admissible au financement. Trouvez les réponses à ces questions :
Les sociétés d'affacturage spécialisés par secteur d'activité
L'une des situations les plus frustrantes pour un dirigeant d'entreprise est de voir passer des opportunités commerciales et de ne pas pouvoir en profiter en raison d'un manque de liquidités dans son secteur. Pour de nombreuses société en croissance, l'absence de fonds de roulement est le principal problème dans leur industrie.
Pour les établissement commerciales en france qui cherchent à développer leur activité ou simplement à la maintenir à flot, les choses peuvent devenir difficiles lorsqu'il n'y a pas assez de liquidités pour le faire. La capacité à accepter de nouveaux contrats peut être gravement affectée lorsque les entreprises sont contraintes d'interrompre leurs activités en raison d'un manque de fonds dû à des acheteurs qui ne paient pas.
Cette situation est incroyablement frustrante lorsqu'une entité commerciale possède des actifs et des créances en souffrance (factures impayées) qui ne peuvent être encaissées tant que les clients ne paient pas. Si cette situation affecte la croissance de leur entreprise et leurs opérations quotidiennes, l'affacturage et les autres services financiers offerts par certains factors pourraient être la solution financière dont ils ont besoin.
Pour répondre à cette demande un certain nombre de sociétés d'affacturage se sont spécialisées dans divers secteurs. Le domaine de l'habillement a été l'un des premiers à utiliser le financement des créances comme moyen de financer ses facturations. Il continue à représenter une part importante des factures financées sur le marché. Certaines des plus anciennes sociétés d'affacturage financent principalement des clients de cette branche.
L'industrie du transport et du courtage de fret est aussi un autre utilisateur historiquement actif du factoring. Un certain nombre de sociétés de financement spécialisées ou de banques, telles que Factofrance et Bibby Financial Services, sont actives dans ce secteur.
L'affacturation est un ajout plus récent à l'arsenal financier des entrepreneurs dans les nouvelles industries comme la technologie, les médias et les télécommunications. Eurofactor est l'une des rares factor à posséder une expertise et une couverture approfondies dans ce domaine.
Ils ont pris les meilleurs aspects des anciennes transactions d'affacturage et tirent parti des nouvelles technologies et de l'expertise du secteur pour aider à financer les entreprises à croissance rapide dans la branche des technologies et autres spécialités similaires.
Découvrez et comparez les Sociétés d'affacturage en France délivrant des solutions de factoring pour financer votre besoin de trésorerie.
Société d'affacturage bancaire, indépendante ou digitale : laquelle choisir ?
Toutes les sociétés d'affacturage n'ont pas le même profil. Certaines sont adossées à de grands groupes bancaires, d'autres sont plus indépendantes, spécialisées ou positionnées sur des offres digitales. Pour une entreprise, le bon choix dépend rarement du nom du factor seul. Il dépend surtout de la situation de l'entreprise, du type de clients financés, du volume de factures, du secteur d'activité et du niveau de service attendu.
Exemple concret : une PME industrielle avec 4 millions d'euros de chiffre d'affaires, des clients grands comptes et un historique financier stable pourra souvent obtenir de bonnes conditions auprès d'un factor bancaire. À l'inverse, une jeune entreprise de services, sans plusieurs bilans disponibles, avec quelques clients solides mais un besoin urgent de trésorerie, pourra avoir intérêt à regarder des solutions plus souples ou plus spécialisées. Le meilleur factor n'est donc pas toujours le moins cher : c'est celui qui accepte réellement le dossier, finance les bons clients et reste compatible avec le fonctionnement commercial de l'entreprise.
Il faut également tenir compte de la rapidité de décision. Un dirigeant qui doit payer les salaires dans dix jours ne cherche pas la même solution qu'une ETI qui renégocie tranquillement son contrat annuel. Dans le premier cas, la réactivité et la simplicité de mise en place pèsent lourd. Dans le second, le coût, les plafonds de financement, les frais annexes et l'intégration comptable peuvent devenir prioritaires.
| Type de factor | Profil d'entreprise souvent adapté | Point de vigilance |
|---|---|---|
| Factor bancaire | PME structurée, ETI, entreprise avec historique comptable solide et clients bien identifiés. | Processus parfois plus exigeant, analyse financière plus complète, critères d'acceptation plus stricts. |
| Factor spécialisé | Entreprise dans un secteur particulier : intérim, BTP, transport, négoce, services, export, marché public. | Vérifier que le factor connaît réellement les pratiques du secteur et les délais de règlement habituels. |
| Solution digitale | Entreprise recherchant une mise en place rapide, un financement ponctuel ou une gestion simplifiée. | Comparer les plafonds, les clients acceptés, les frais et les conditions de recours en cas d'impayé. |
| Factor pour situation sensible | Société récente, entreprise en tension, retard fiscal ou social, croissance rapide, besoin urgent de cash. | Le coût peut être plus élevé et le périmètre de financement plus limité. |
Comment lire une offre d'une société d'affacturage ?
Une offre d'affacturage ne doit pas être lue uniquement à travers le taux affiché. Le coût réel dépend de plusieurs lignes : commission d'affacturage, commission de financement, frais de dossier, minimum annuel, frais par facture, frais de virement, retenue de garantie, assurance-crédit, frais de gestion ou frais de résiliation. Deux offres peuvent sembler proches en apparence et produire un coût très différent en pratique.
Exemple concret : une entreprise compare deux propositions. Le premier factor annonce une commission de service faible, mais impose un minimum annuel élevé et finance seulement certains clients. Le second affiche une commission légèrement plus haute, mais accepte davantage de débiteurs, propose une avance plus importante et facture moins de frais fixes. Si l'entreprise cède peu de factures ou si son portefeuille clients est concentré, la deuxième offre peut finalement être plus intéressante.
Il faut aussi regarder le fonctionnement du compte de réserve. Lorsqu'un factor avance 90 % d'une facture, les 10 % restants peuvent être placés en garantie jusqu'au règlement final du client, après déduction des frais. Cette retenue n'est pas perdue, mais elle n'est pas immédiatement disponible. Pour une entreprise en tension de trésorerie, cette différence peut être importante.
| Ligne de coût ou de fonctionnement | Ce qu'il faut vérifier | Impact concret |
|---|---|---|
| Commission d'affacturage | Pourcentage, minimum annuel, services inclus ou non. | Coût de gestion du contrat et du poste clients. |
| Commission de financement | Taux de référence, marge, base 360 ou 365 jours. | Coût de l'avance de trésorerie pendant la durée financée. |
| Fonds de garantie | Pourcentage retenu et conditions de restitution. | Montant non immédiatement disponible pour l'entreprise. |
| Périmètre clients | Clients acceptés, exclus, plafonds par débiteur. | Détermine le montant réellement finançable. |
| Frais annexes | Dossier, virement, audit, résiliation, facture, reporting. | Peut modifier fortement le coût réel pour les petits volumes. |
Préparer son dossier avant de contacter une société d'affacturage
Une société d'affacturage peut répondre vite, mais uniquement si le dossier est lisible. Plus les informations transmises sont propres, plus l'analyse est rapide. Le factor regarde la situation de l'entreprise, mais aussi la qualité des clients à financer. Dans certains dossiers, la solvabilité des débiteurs pèse davantage que la solidité financière de l'entreprise elle-même.
Exemple concret : une société de nettoyage industriel réalise 800 000 € de chiffre d'affaires avec dix clients professionnels, dont trois grands donneurs d'ordre. Elle demande un financement de ses factures à 45 jours. Si elle transmet simplement son dernier bilan, le factor devra poser de nombreuses questions. Si elle fournit aussi une balance âgée clients, la liste des principaux débiteurs, les conditions de règlement, les factures types, les contrats et l'historique des retards, l'étude devient beaucoup plus simple.
La préparation du dossier permet aussi d'éviter les refus inutiles. Certaines factures ne sont pas finançables : créances litigieuses, clients particuliers, factures non échues mais contestées, clients étrangers non couverts, situations de travaux mal documentées, factures intragroupe ou prestations non réalisées. Les isoler avant l'analyse permet de présenter un périmètre propre.
Kbis, derniers comptes, situation récente, chiffre d'affaires, secteur, ancienneté, organisation comptable.
Balance âgée, principaux clients, délais de paiement, retards, litiges, concentration par débiteur.
Montants, échéances, justificatifs, bons de commande, preuves de livraison ou d'exécution.
Montant recherché, urgence, saisonnalité, croissance, paiement fournisseurs, salaires ou charges.
Grille de scoring pour comparer plusieurs sociétés d'affacturage
Comparer les sociétés d'affacturage uniquement sur le prix est une erreur fréquente. Un factor moins cher peut être moins adapté s'il refuse une partie importante des clients, impose un engagement trop rigide ou gère mal la relation débiteur. À l'inverse, une offre légèrement plus chère peut être meilleure si elle finance plus vite, couvre mieux le risque d'impayé et accepte davantage de factures.
Exemple concret : une entreprise du BTP hésite entre deux factors. Le premier propose un tarif attractif, mais refuse les situations de travaux non validées et demande une documentation lourde. Le second connaît le secteur, accepte les situations intermédiaires sous conditions et sait traiter les délais de paiement des donneurs d'ordre publics. Même si son prix est supérieur, il peut être plus pertinent car il finance réellement le cycle d'exploitation de l'entreprise.
La bonne méthode consiste à attribuer une note à chaque factor sur plusieurs critères : coût, taux d'avance, clients acceptés, rapidité, secteur d'expertise, qualité du recouvrement, souplesse contractuelle, assurance-crédit, outils de suivi et conditions de sortie. Cette grille permet de prendre une décision rationnelle, surtout lorsque les offres sont difficiles à comparer.
| Critère | Poids conseillé | Question à se poser |
|---|---|---|
| Clients financés | 25 % | Le factor accepte-t-il mes principaux débiteurs et mes plus gros encours ? |
| Coût total | 20 % | Quel est le coût réel avec commissions, frais fixes, financement et garanties ? |
| Taux d'avance | 15 % | Combien de cash net vais-je recevoir immédiatement ? |
| Expertise secteur | 15 % | Le factor comprend-il mon activité, mes délais et mes justificatifs ? |
| Souplesse du contrat | 10 % | Puis-je financer seulement certains clients ou certaines factures ? |
| Recouvrement et relation client | 10 % | Le factor relance-t-il mes clients de façon professionnelle ? |
| Sortie du contrat | 5 % | Quelles sont les conditions de résiliation et les frais de sortie ? |
FAQ : bien choisir sa société d'affacturage
Pour aller plus loin, cette FAQ répond aux questions concrètes que se posent les dirigeants, DAF, credit managers, comptables et entrepreneurs lorsqu'ils veulent comparer les sociétés d'affacturage et choisir un factor réellement adapté à leur entreprise.
👉 Un factor bancaire appartient généralement à un groupe bancaire et applique souvent des critères d'analyse proches du financement classique. Un factor indépendant ou spécialisé peut être plus souple sur certains dossiers, secteurs ou situations particulières. Le choix dépend du profil de l'entreprise, de ses clients, de son urgence de financement et du type de contrat recherché.
👉 Le factor analyse la solvabilité des débiteurs, leur pays, leur secteur, l'historique de paiement, le montant des encours et le risque de concentration. Une entreprise peut être acceptée, mais certains clients peuvent être refusés ou limités par un plafond. Il faut donc demander une pré-étude sur les principaux débiteurs avant de juger l'intérêt réel de l'offre.
👉 L'agrément correspond au montant maximum que le factor accepte de financer ou de garantir sur un client donné. Par exemple, si un client est agréé à 80 000 €, les factures au-delà de ce plafond peuvent ne pas être financées ou ne pas être couvertes. C'est un point essentiel lorsque l'entreprise travaille avec quelques grands comptes.
👉 Oui, mais il faut vérifier la durée d'engagement, le préavis, les frais de sortie, les créances déjà cédées, les garanties en cours et les éventuels comptes de réserve. Un changement de factor doit être préparé pour éviter une rupture de financement entre l'ancien et le nouveau contrat.
👉 Oui. Un factor peut refuser une facture si elle est litigieuse, mal documentée, trop ancienne, émise sur un client non agréé, liée à un particulier, intragroupe, non livrée ou non conforme au contrat. C'est pourquoi il faut transmettre des factures propres, avec les justificatifs nécessaires : commande, livraison, prestation réalisée et échéance claire.
👉 Dans un contrat avec recours, l'entreprise peut devoir rembourser le factor si le client ne paie pas. Dans un contrat sans recours, le risque d'insolvabilité peut être transféré au factor ou à l'assureur-crédit selon les conditions prévues. Le sans recours sécurise mieux l'entreprise, mais il peut être plus coûteux et dépend des agréments accordés aux débiteurs.
👉 Il faut choisir une société d'affacturage dont les relances sont professionnelles, progressives et adaptées à votre secteur. Il est aussi possible d'étudier l'affacturage confidentiel ou semi-confidentiel lorsque la relation commerciale doit rester maîtrisée. Le point clé est de clarifier qui relance, quand, avec quel ton et selon quel processus.
👉 Oui, certaines sociétés d'affacturage acceptent les entreprises récentes, surtout si les clients facturés sont solides et si les prestations sont clairement réalisées. Le factor regardera le sérieux du dossier, la qualité des débiteurs, les justificatifs, le secteur d'activité et le montant à financer. L'absence de bilan peut compliquer l'analyse, mais elle ne bloque pas toujours le dossier.
👉 Les frais oubliés peuvent être les frais de dossier, frais d'audit, frais par facture, frais de virement, frais de gestion de compte, minimum annuel, frais de résiliation, coût de l'assurance-crédit, commission de financement et impact du fonds de garantie. Il faut toujours demander une simulation sur un volume réel de factures.
👉 Un courtier spécialisé connaît les critères des factors, les secteurs qu'ils acceptent, les offres adaptées aux dossiers simples ou sensibles et les points de négociation. Il peut aider à présenter le dossier, comparer le coût complet et éviter de perdre du temps avec un factor qui ne financera pas le profil de l'entreprise.
Le lexique édité par le site Affacturage.fr comprend des définitions originales protégées par le droit d'auteur. Toute reproduction interdite sans l'autorisation de l'auteur - 2026.