Gestion du poste clients : méthodes, risques et financement
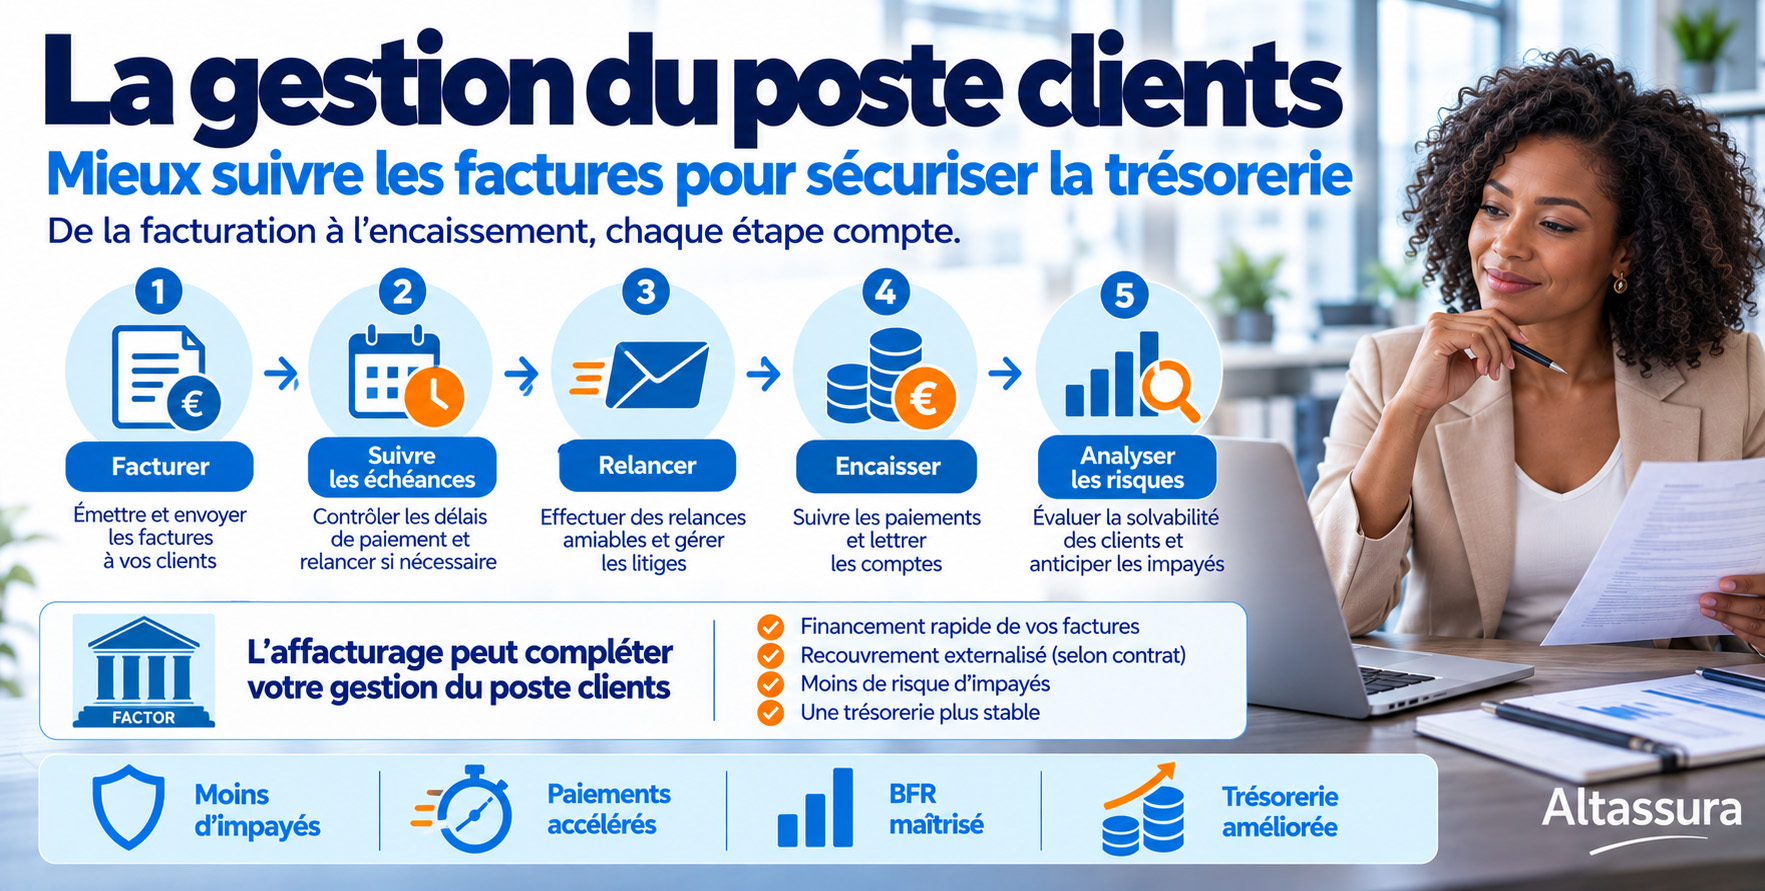
Vendre ne suffit pas : tant qu'une facture n'est pas encaissée, elle immobilise de la trésorerie. La gestion du poste clients regroupe tout ce qui permet de transformer les ventes en cash dans les délais prévus, sans prendre de risque disproportionné sur ses clients.
Mis à jour le 22 octobre 2026 par Altassura.
Limites de crédit, relances, traitement des litiges, tableau de bord, délégation et financement : voici les méthodes qui fonctionnent, avec des exemples chiffrés.
L'essentiel à retenir
Le poste clients se gère avant, pendant et après la facture : on fixe une limite de crédit avant d'accepter une commande, on vérifie la bonne réception de la facture avant l'échéance, on isole les litiges, et on suit chaque semaine le DSO, les retards et le cash attendu. L'affacturage peut ensuite financer et, selon la formule, gérer une partie des créances. Il améliore la trésorerie disponible, mais il ne raccourcit pas à lui seul le délai de paiement des clients.
Qu'est-ce que la gestion du poste clients ?
Le poste clients est l'ensemble des factures émises par l'entreprise et non encore réglées par ses acheteurs. Sa gestion couvre toute la vie des créances commerciales, depuis la négociation des conditions de paiement jusqu'à l'encaissement.
Concrètement, elle comprend l'analyse du risque client et l'attribution d'une limite de crédit, le contrôle des factures émises, le suivi des échéances, les relances, le traitement des litiges, l'encaissement et le rapprochement des règlements avec les factures, puis, si nécessaire, le recouvrement.

Le cycle du poste clients
Conditions de paiement, limite de crédit, validation de la commande.
Facture conforme, pièces justificatives, transmission au bon service.
Vérification avant échéance, relances, isolement des litiges.
Rapprochement des règlements, recouvrement si nécessaire.
Un poste clients mal tenu pèse directement sur la trésorerie et sur le besoin en fonds de roulement (BFR) : chaque jour de retard immobilise du chiffre d'affaires, et un impayé important peut mettre en difficulté une entreprise pourtant rentable. L'objectif est d'agir en amont, avant même l'échéance des factures.
1. Fixer une limite de crédit client avant d'accepter la commande
Bien gérer le poste clients commence avant la première facture. Le véritable risque n'est pas seulement de vendre à un acheteur qui paie en retard : c'est d'accumuler trop de commandes et de créances sur un même client sans se demander combien l'entreprise pourrait perdre si celui-ci cessait de payer.
Une politique de crédit client consiste à définir qui peut accorder un délai de paiement, pour quel montant et à quelles conditions. La décision doit tenir compte de la solvabilité de l'acheteur, de ses habitudes de règlement, de la marge sur la commande et de l'encours déjà engagé. Elle ne remplace pas l'analyse commerciale : elle donne un cadre aux décisions prises par les équipes.
La limite peut être fixée en interne, à partir des comptes du client et de son historique, ou s'appuyer sur la garantie accordée par un assureur-crédit : de nombreuses PME alignent leurs limites internes sur les montants que leur assureur accepte de couvrir sur chaque client.
Calculer l'exposition avant de confirmer une nouvelle vente
Imaginons une PME industrielle qui a fixé une limite de crédit de 40 000 € pour l'un de ses distributeurs. Celui-ci a déjà 28 000 € de factures non réglées. Des marchandises supplémentaires, pour 7 000 €, ont été livrées mais ne sont pas encore facturées. Le commercial reçoit une nouvelle commande de 12 000 € à livrer à crédit.
| Poste | Montant | Analyse |
|---|---|---|
| Factures ouvertes | 28 000 € | Créances existantes sur le client |
| Livraisons non facturées | 7 000 € | Exposition déjà engagée |
| Nouvelle commande à crédit | 12 000 € | Exposition supplémentaire envisagée |
| Exposition prévisionnelle | 47 000 € | 7 000 € au-dessus de la limite |
La bonne décision n'est pas nécessairement de refuser ce client. L'entreprise peut proposer un acompte, fractionner la livraison, attendre le règlement d'une facture ancienne ou solliciter une augmentation motivée de la limite. Ce qui compte, c'est de ne pas laisser le dépassement se produire sans arbitrage.
Schéma : qui valide une commande lorsque la limite est dépassée ?
Le commercial vérifie l'acheteur et le montant.
Factures + livraisons en attente + commande.
Accord, acompte, limite revue ou report.
Conditions documentées et communiquées.
Pour affiner cette analyse, il est utile de distinguer l'encours client comptable de l'exposition commerciale totale. Les commandes non livrées ne sont pas toutes des créances, mais elles peuvent entrer dans une politique interne de contrôle du risque futur.
Définissez un responsable de validation, un seuil d'escalade et une durée de validité pour les exceptions. Une autorisation orale renouvelée chaque mois n'est pas une véritable politique de crédit.
Un acheteur qui représente 25 % des ventes n'est pas nécessairement un bon risque. Plus la dépendance est forte, plus il faut examiner le délai de paiement, les litiges et les conséquences d'un défaut.
2. Organiser les relances et résoudre les litiges avant qu'ils ne bloquent les paiements
Dans beaucoup d'entreprises, les relances commencent lorsque la trésorerie se tend. Il est plus efficace de construire un circuit de paiement dès l'émission de la facture : coordonnées du service comptable, référence de commande, preuve de livraison, date d'échéance, moyen de règlement et interlocuteur responsable en cas de désaccord.
La relance n'est pas forcément un appel de recouvrement. Avant l'échéance, elle peut simplement servir à confirmer que la facture a été reçue, enregistrée et validée dans le système du client. Cette vérification évite de découvrir, trente jours plus tard, qu'un numéro de commande manque.
Un calendrier de suivi, à adapter à chaque portefeuille
Voici un exemple d'organisation interne, et non un calendrier imposé par la loi. Il doit être adapté aux clients, aux contrats, à l'historique de paiement et aux risques.
| Moment | Action utile | Résultat attendu |
|---|---|---|
| À l'émission | Contrôler les mentions, le bon de commande et la preuve de livraison. | Facture exploitable par le client |
| Environ 7 jours avant l'échéance | Vérifier la bonne réception et détecter un blocage administratif. | Litige identifié avant le retard |
| Dès le premier retard | Contacter le service payeur et demander une date de paiement précise. | Engagement vérifiable |
| Après 10 jours de retard | Escalader vers le responsable achats ou le commercial si nécessaire. | Cause du retard et plan d'action |
| Retard persistant | Mise en demeure, puis action proportionnée au dossier (voir ci-dessous). | Créance traitée, et non simplement relancée |
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques via une plateforme agréée, et l'émission devient obligatoire pour les PME au 1er septembre 2027. Chaque facture suit alors un cycle de vie avec des statuts (déposée, rejetée, refusée, en litige, encaissée). Une facture rejetée ou mise en litige apparaît immédiatement, sans attendre la relance après l'échéance : c'est un outil précieux pour le poste clients. Voir notre page sur la facture électronique.
Exemple : une facture de 24 000 € dont 8 000 € sont contestés
Une société de maintenance facture 24 000 € TTC pour des interventions réalisées chez un client professionnel. Celui-ci reconnaît 16 000 €, mais conteste les 8 000 € restants, faute de procès-verbal d'intervention signé. Relancer automatiquement les 24 000 € sans distinguer les deux montants risque d'allonger le différend.
Une meilleure méthode consiste à demander le paiement des 16 000 € non contestés, puis à confier à l'exploitation la récupération des justificatifs relatifs aux 8 000 €. Selon l'issue du dossier, la créance contestée pourra être confirmée, corrigée par un avoir ou traitée dans un cadre contentieux approprié.
Schéma : isoler le litige pour ne pas bloquer toute la facture
Les montants sont fictifs. Le règlement partiel et le traitement de la contestation dépendent de la situation contractuelle ; le client ne dispose pas d'un droit général de retenir arbitrairement toute la facture.
Délais de paiement et sanctions du retard
Entre professionnels, la règle de principe en France est de 30 jours en l'absence d'accord particulier. Les parties peuvent prévoir, sous conditions, un délai maximal de 60 jours après émission de la facture ou de 45 jours fin de mois, sauf dispositions spécifiques. Tout retard fait courir des pénalités de retard et donne droit à une indemnité forfaitaire de 40 € pour frais de recouvrement par facture. La fiche du ministère de l'Économie détaille les règles applicables.
Quand la relance ne suffit plus
Après une mise en demeure restée sans effet, plusieurs voies existent selon le montant et la nature du dossier. Pour une créance non contestée, l'injonction de payer permet d'obtenir rapidement un titre exécutoire auprès du tribunal. Pour les créances jusqu'à 5 000 €, la procédure simplifiée de recouvrement des petites créances, menée par un commissaire de justice, permet d'obtenir un accord de paiement sans passer par le juge, à condition que le débiteur l'accepte. Les dossiers plus complexes relèvent d'un recouvrement amiable spécialisé ou d'une action au fond.
Une facture peut apparaître comme impayée alors que le virement est déjà arrivé sur le compte bancaire. Si le règlement n'est pas rapproché de la bonne créance, la balance âgée reste artificiellement en retard et les relances risquent de partir à tort.
Dans votre balance âgée, distinguez au minimum : facture non reçue, pièce manquante, litige commercial, promesse de règlement, difficulté financière et retard sans motif connu. Chaque catégorie appelle un traitement différent.
3. Construire un tableau de bord qui mesure les retards, les litiges et le cash à venir
Un reporting du poste clients n'a d'intérêt que s'il aide à décider. Un solde global de créances n'explique pas si la trésorerie est immobilisée dans des factures récentes, des retards anciens ou des différends difficiles à résoudre. Le tableau de bord doit donc rapprocher la balance âgée, le DSO, les promesses de paiement et les litiges.
Les quatre indicateurs à afficher chaque semaine
| Indicateur | Ce qu'il révèle | Décision associée |
|---|---|---|
| DSO | Nombre théorique de jours de chiffre d'affaires immobilisé dans les créances. | Analyser les tendances et les écarts par client ou période. |
| Taux d'échu | Part des créances déjà arrivées à échéance et non encaissées. | Prioriser les relances et rechercher les causes des retards. |
| Montant litigieux | Sommes contestées et exposées à un blocage administratif ou commercial. | Mobiliser rapidement le commercial et l'exploitation. |
| Encaissements attendus | Montants prévisionnels par semaine, à distinguer des simples échéances contractuelles. | Alimenter le plan de trésorerie et ajuster les dépenses. |
Exemple : 360 000 € de créances en fin de trimestre
Supposons une PME dont les créances clients non réglées représentent 360 000 € TTC en fin de trimestre. Son chiffre d'affaires du trimestre est de 540 000 € TTC sur 90 jours. Parmi ses créances, 72 000 € sont échues, dont 12 000 € font l'objet d'un litige.
Calcul des indicateurs du trimestre
60 jours
360 000 / 540 000 × 90
20 %
72 000 / 360 000
12 000 €
Déjà inclus dans les 72 000 € échus
Méthode comptable simplifiée du DSO, adaptée ici à une activité supposée relativement régulière. Pour une activité saisonnière, la méthode par épuisement du chiffre d'affaires peut être préférable. Ne pas additionner le montant litigieux au total échu puisqu'il en fait déjà partie.
Si cette entreprise parvient durablement à faire passer son DSO de 60 à 50 jours, à chiffre d'affaires TTC constant, l'encours théorique baisse d'environ 60 000 € (540 000 / 90 × 10). C'est un ordre de grandeur du cash susceptible d'être libéré par de meilleurs encaissements, et non une promesse de trésorerie.
Pour approfondir le calcul, consultez la définition du DSO et notre guide sur le besoin en fonds de roulement.
À activité constante, un seul jour de DSO représente approximativement un jour de chiffre d'affaires TTC immobilisé dans les créances. Pour 6 M€ de ventes TTC annuelles, un jour représente environ 16 400 € sur une base de 365 jours. Cette relation est une approximation de pilotage, pas une estimation du financement garanti par un factor.
4. Déléguer tout ou partie de la gestion du poste clients
Une entreprise peut confier tout ou partie de la gestion de ses créances à un prestataire spécialisé, le plus souvent une société d'affacturage. Le coût dépend du volume de factures, du nombre de clients et du niveau de délégation : il doit être comparé au temps passé en interne et aux gains d'encaissement attendus.
Les bénéfices réalistes d'une délégation sont les suivants :
La délégation ne transfère pas la relation commerciale : un défaut de livraison, une prestation contestée ou un avoir restent à traiter par l'entreprise. Elle ne garantit pas non plus, à elle seule, que les clients paieront plus vite.
5. Financer le poste clients : quelle partie est réellement finançable ?
L'affacturage consiste à transmettre ses créances commerciales à un factor qui les finance, et selon la formule les gère et les garantit contre l'insolvabilité des clients. Il finance le besoin en fonds de roulement sans le réduire : les clients paient toujours au même rythme, mais l'entreprise n'a plus à attendre leur règlement. Selon le niveau de délégation, on distingue trois grandes formules :
| Formule | Gestion des créances | Financement | Information des clients |
|---|---|---|---|
| Affacturage géré (classique) | Le factor relance et encaisse. | Oui | Les clients sont informés et paient le factor. |
| Affacturage non géré ou confidentiel | L'entreprise conserve la gestion et la relation client. | Oui | Pas de mention de subrogation sur les factures ; les clients paient sur un compte dédié au nom de l'entreprise, sur lequel le factor dispose de droits. |
| Gestion seule | Le factor gère les créances. | Non | Selon le contrat. Offre plus rare, distincte de l'affacturage classique. |
Dans tous les cas, toutes les factures émises ne se transforment pas mécaniquement en avances. Le factor examine la nature de la créance, son débiteur, son échéance, l'existence d'un litige, les limites de financement accordées et les pièces justificatives disponibles. Avant de comparer les offres, le dirigeant a donc intérêt à établir deux chiffres distincts : le solde total du poste clients et le montant de créances véritablement éligibles à la cession et au financement.
Exemple : pourquoi 240 000 € de factures ne produisent pas 240 000 € de trésorerie
Une PME de fournitures professionnelles présente un portefeuille de 240 000 € TTC de créances non réglées. Dans notre simulation, 35 000 € sont contestés et 25 000 € dépassent les plafonds de financement acceptés pour certains clients. Ces deux catégories ne se recoupent pas.
| Analyse du portefeuille | Montant TTC |
|---|---|
| Créances commerciales ouvertes | 240 000 € |
| Créances litigieuses exclues | - 35 000 € |
| Créances hors plafonds de financement | - 25 000 € |
| Créances éligibles dans la simulation | 180 000 € |
| Avance indicative à 85 % | 153 000 € |
Le résultat de 153 000 € correspond à une avance théorique, avant frais et autres retenues, dans un contrat prévoyant ici une quotité de 85 %. Le taux n'est pas universel. Si le fonds de garantie constitue déjà une partie de cette quotité non financée, il ne faut pas le déduire une seconde fois.
Schéma : du poste clients au financement utilisable
Poste clients total
Créances acceptées après exclusions
Avance indicative à 85 %, avant frais
Montant versé selon frais et réserves du contrat
Qui reste responsable du poste clients après la cession ?
Un factor peut prendre en charge les relances, le lettrage ou le recouvrement selon la formule. Il ne remplace pas pour autant le service commercial lorsqu'il faut résoudre un défaut de livraison, confirmer une prestation ou expliquer un avoir. La répartition exacte des tâches doit apparaître dans le contrat d'affacturage.
| Opération | Rôle à organiser |
|---|---|
| Émettre une facture conforme | Entreprise : vente, administration des ventes et comptabilité. |
| Valider les créances finançables | Factor, dans la limite des critères et plafonds du contrat. |
| Traiter une réclamation sur la prestation | Entreprise, avec information du factor si la facture est cédée. |
| Relancer et encaisser | Factor en affacturage géré, entreprise en affacturage confidentiel ou non géré. |
| Couvrir l'insolvabilité | Factor ou assureur uniquement dans les limites de garantie convenues ; voir l'assurance-crédit. |
- Mesurer la part du portefeuille finançable, client par client.
- Identifier les créances contestées, trop anciennes ou soumises à un autre financement.
- Contrôler les plafonds débiteurs et les conditions de garantie.
- Vérifier le circuit des règlements et des avoirs, notamment si le client paie directement l'entreprise.
- Calculer la trésorerie nette après frais et réserves, et non seulement l'avance affichée.
Recevoir une avance du factor améliore la liquidité disponible, mais ne signifie pas que le client final a payé plus tôt. Le traitement comptable des créances cédées dépend aussi du contrat et, le cas échéant, des règles de décomptabilisation. Il est utile de suivre séparément le délai de paiement des clients et le financement obtenu.
Deux contrats annonçant 85 % de financement peuvent donner des résultats très différents si l'un accepte presque tous les débiteurs et l'autre exclut les principaux clients. Le vrai comparatif doit porter sur les créances effectivement financées et le coût total.
Vous pouvez réaliser une première estimation grâce au simulateur de financement par affacturage. Son résultat reste indicatif : seul l'examen du portefeuille et de la convention permet de déterminer le financement disponible.
Votre poste clients consomme trop de trésorerie ?
Étudiez les créances mobilisables et les options de délégation avant de choisir un contrat.
Demander une étude de mon poste clientsFAQ : 12 situations concrètes dans la gestion du poste clients
Ces réponses portent sur les incidents que rencontrent les services comptables et les directions financières au quotidien. Elles complètent les méthodes de pilotage, de relance et de financement présentées ci-dessus.
Le paiement doit être affecté à la bonne facture, mais le solde restant dû doit rester ouvert. Par exemple, un règlement de 6 000 € sur une facture de 10 000 € laisse une créance de 4 000 €. Il faut ensuite déterminer si ce solde correspond à un échéancier convenu, à une retenue contestée ou à un impayé.
Évitez de solder une facture au hasard. Rapprochez le montant et la date du virement avec les créances ouvertes, puis demandez un avis de règlement au client si plusieurs affectations sont possibles. Le paiement doit rester identifié comme non affecté tant que le rapprochement n'est pas fiable.
L'acompte reçu doit être suivi distinctement des créances restant à encaisser. Lors de la facturation finale, il faut rapprocher les sommes déjà perçues et éviter de relancer le client sur le montant brut. Les règles de facturation et de TVA sur les acomptes doivent être respectées selon la nature de l'opération.
Une facture définitive ne doit pas être écrasée sans traçabilité. Lorsqu'une correction est nécessaire, il faut appliquer les règles de rectification, souvent au moyen d'une facture rectificative ou d'un avoir faisant référence à la facture initiale. Si la créance est cédée, le factor doit recevoir les informations prévues au contrat.
Un règlement centralisé peut être organisé, mais il faut identifier précisément le débiteur juridique de chaque facture et le payeur effectif. Le fait que plusieurs entités appartiennent au même groupe ne rend pas leurs dettes interchangeables. En présence d'une cession de créance, vérifiez les instructions et les autorisations applicables.
Conservez les dates et montants promis, puis formalisez un nouvel échange avec un interlocuteur habilité. Si les promesses successives ne sont pas tenues, réévaluez le risque, envisagez de suspendre de nouvelles ventes à crédit selon vos engagements et préparez une escalade amiable ou juridique adaptée. Une promesse de paiement n'est pas un encaissement.
Vérifiez immédiatement la procédure et sa date de publication, identifiez les factures antérieures ou postérieures à son ouverture et sollicitez sans délai votre conseil, votre assureur-crédit ou votre factor. La déclaration des créances et les conditions de règlement obéissent à des règles et délais spécifiques. Ne continuez pas des relances ordinaires sans vérifier le régime applicable.
La modification des coordonnées bancaires doit être authentifiée par un canal indépendant du message reçu : rappel d'un contact connu, procédure interne à deux validations et conservation d'une preuve. Si des factures ont été cédées à un factor, ne communiquez pas un nouveau compte de règlement sans vérifier les instructions contractuelles. Cette précaution limite les fraudes au changement de RIB.
Réunissez le contrat ou bon de commande, les conditions de vente, la facture, les preuves de livraison ou de prestation, les échanges avec le client, les éventuels procès-verbaux et les relances. La liste exacte varie selon l'activité. Il faut pouvoir démontrer l'origine, le montant et l'exigibilité de la créance, et retrouver rapidement chaque pièce.
Le partage doit reposer sur un fondement juridique approprié, des données nécessaires et des mesures de sécurité adaptées. Les rôles de responsable de traitement et de sous-traitant doivent être déterminés selon les opérations réellement effectuées ; un factor n'est pas automatiquement un sous-traitant RGPD pour tous ses traitements. Vérifiez les clauses contractuelles, les habilitations et les durées de conservation. La CNIL explique comment qualifier le rôle de chaque acteur.
Oui, sous conditions. L'article 272 du Code général des impôts permet de récupérer la TVA déjà reversée sur une créance devenue définitivement irrécouvrable, par exemple après la clôture d'une liquidation judiciaire pour insuffisance d'actif. Il faut émettre une facture rectificative adressée au client. Les conditions précises sont à valider avec votre expert-comptable.
Entre professionnels, l'action en paiement se prescrit en principe par cinq ans (article L110-4 du Code de commerce). Ce délai peut être interrompu, notamment par une action en justice ou par une reconnaissance de dette du client. Mieux vaut toutefois agir bien plus tôt : plus une créance vieillit, plus elle est difficile à recouvrer.
Le lexique édité par le site Affacturage.fr comprend des définitions originales protégées par le droit d'auteur. Toute reproduction interdite sans l'autorisation de l'auteur - 2026.