Leaseback : transformer vos actifs professionnels en trésorerie sans arrêter l'activité
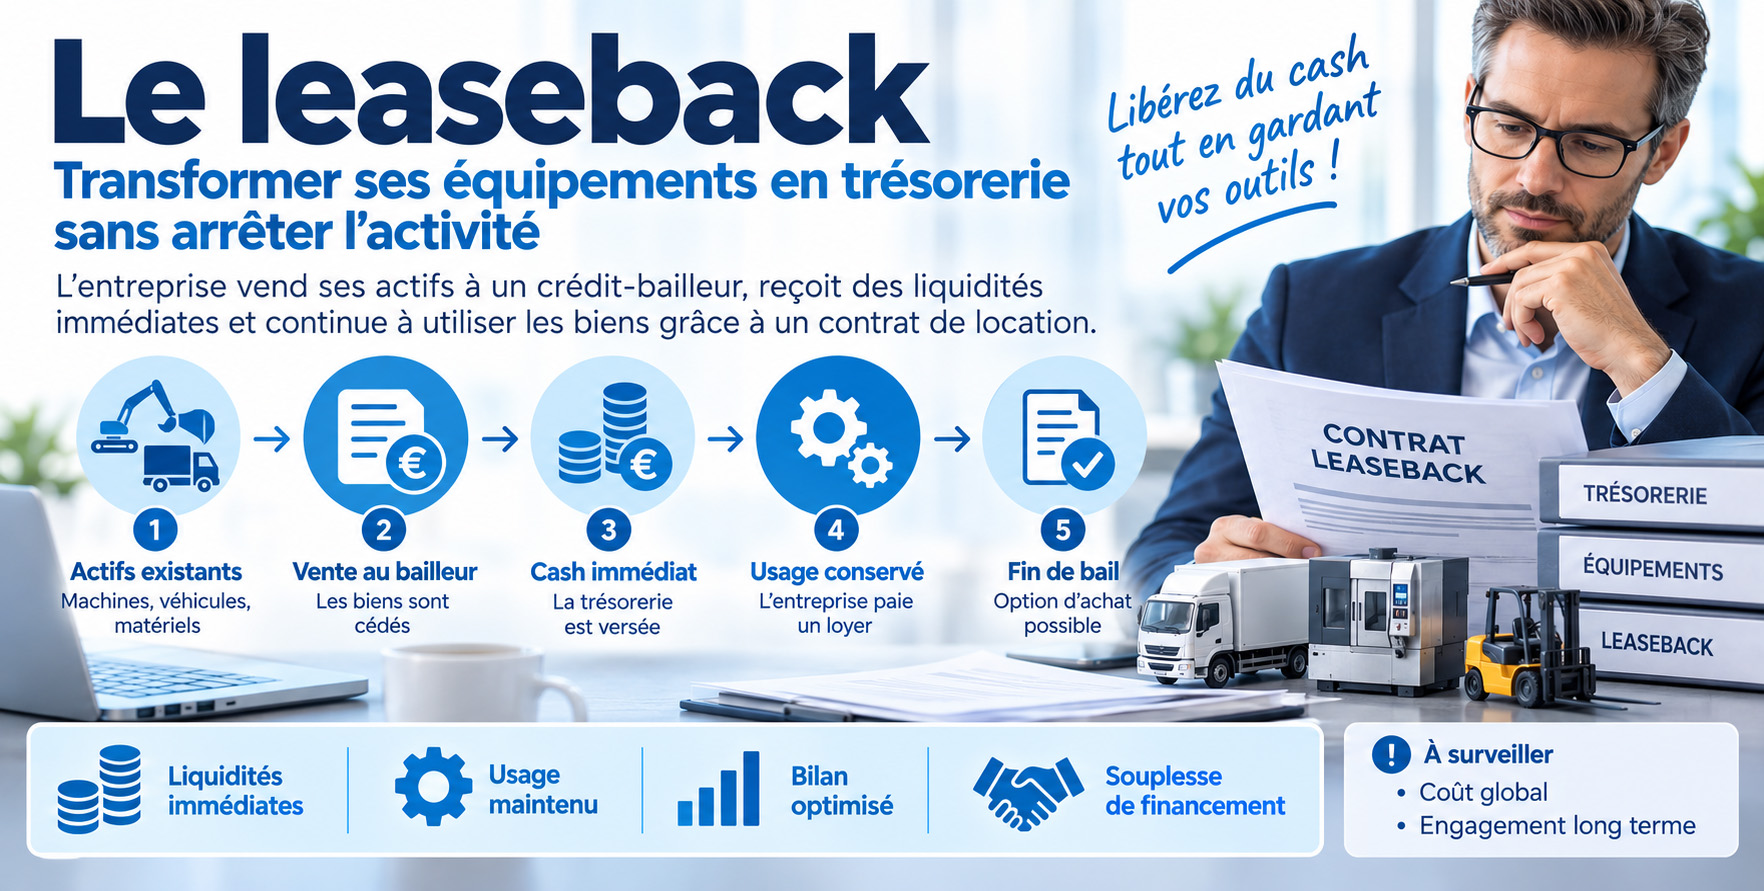
Le leaseback, ou cession-bail, permet à une entreprise de vendre un actif professionnel déjà détenu tout en continuant à l'utiliser dans son activité.
Cette solution permet de libérer rapidement de la trésorerie à partir de biens existants : machines, véhicules, équipements industriels, matériel agricole ou outils de production.
Pour une PME, le leaseback peut financer un besoin ponctuel de liquidités, un investissement, un rééquilibrage financier ou un projet de développement, sans interrompre l'exploitation des actifs concernés.
- Définition du leaseback
- Les avantages du lease back
- Inconvénients du leaseback
- Qui peut bénéficier du leaseback ?
- Comment la cession bail fonctionne ?
- Exemples détaillés d'utilisation du leaseback
- Quand utiliser le leaseback dans une entreprise ?
- Quels actifs peuvent réellement être refinancés ?
- Exemple chiffré d'une opération de leaseback
- Comment structurer une opération de leaseback sans fragiliser l'entreprise ?
- Simulateur : combien de trésorerie pouvez-vous mobiliser ?
- Votre entreprise est-elle éligible au leaseback ?
- Combien vaut réellement votre matériel ?
- Leaseback ou autre financement ?
- Les 10 erreurs à éviter
- Affacturage et leaseback
- FAQ : questions fréquentes
📌 L'essentiel à retenir
Le leaseback permet à une entreprise de vendre un actif professionnel à un organisme financier, puis de le reprendre immédiatement en location afin de continuer à l'utiliser.
Cette solution libère de la trésorerie sans interrompre l'activité. Elle peut servir à financer un projet, renforcer le besoin en fonds de roulement, rééquilibrer le bilan ou remplacer une dette plus coûteuse.
Le point de vigilance principal reste la capacité à supporter les loyers futurs. Le leaseback doit financer une action productive ou un besoin clairement identifié, et non masquer durablement une activité déficitaire.
Définition du leaseback
Le lease-back ou cession-bail est une solution de financement peu connu pour obtenir rapidement des fonds grâce au refinancement de ses actifs acquis auparavant (équipements, machines, matériels). Pour cela, elle vend la propriété de ses biens à un crédit bailleur. En échange d'un loyer à la société de crédit-bail, l'entreprise récupère de la liquidité disponible pour sa trésorerie tout en conservant à sa disposition ces biens. Dans ce scénario, l'acheteur et le vendeur conviennent d'une cession-bail pendant les négociations de vente, en intégrant des détails dans la convention d'achat ou en ajoutant à un contrat distinct. Les conditions et le taux de location peuvent dépendre des antécédents de crédit du vendeur, des coûts de financement de l'acheteur et le taux de rendement prévu.
Le leaseback donne la possibilité à une entreprise de trouver de nouveaux capitaux en cédant ses immobilisations sans perdre l'usage de ses biens vendus.
Si vous souhaitez en savoir, découvrez notre solutions de financement matériels avec le lease-back.
Les avantages du lease back
Les exemples où l'utilisation du lease-back est conseillé :
Étant donné que le vendeur peut continuer à utiliser l'immobilisation ou l'équipement qu'il vient de vendre, il n'y aurait pas d'interruptions ou retards de productivité. Si tous les autres facteurs demeurent constants, les produits d'exploitation avant et après la vente devrait être le même. Le fournisseur dispose maintenant de ressources monétaires supplémentaires pour poursuivre d'autres projets depuis le remboursement des dettes jusqu'à l'achat de plus d'équipement et l'expansion des activités.
Un autre avantage dont bénéficie le vendeur est l'économie d'impôt. Le leasing de l'immobilisation ou des équipements transforme ces actifs en passifs éventuels. Le loyer mensuel est en fait entièrement déductibles d'impôt à titre de dépense d'entreprise. Ces économies peuvent ensuite être mises en commun pour devenir des sommes additionnelles.
Le financement par cession-bail présente également des avantages pour l'acheteur. En rétrocédant les éléments positifs du patrimoine de l'activité en crédit-bail, elle a garanti un rendement équitable de son investissement et la garantie d'un flux de revenus à long terme. Ce type de méthode de prêt reposant sur l'actif fonctionne pratiquement comme un crédit, mais le loyer n'est pas tellement élevé.
De plus, contrairement aux prêts bancaires typiques, le financement par cession-bail n'exige aucune garantie supplémentaire autre que les immobilisations corporelles vendues. Une fois que tous les paiements sont effectués, le vendeur peut redevenir propriétaire de l'actif.
Inconvénients du leaseback
Bien que le leaseback offre de nombreux avantages financiers et opérationnels, il comporte également des inconvénients qu'il est important de considérer avant de s'engager. Cette méthode de financement, tout en fournissant des liquidités immédiates et en permettant l'utilisation continue des actifs, peut présenter des désavantages comme des coûts totaux élevés, entraîner une perte de propriété et imposer des engagements financiers à long terme. Voici un examen détaillé des principaux inconvénients associés au leaseback, afin de mieux comprendre les défis potentiels que cette solution peut poser pour une entreprise.
Qui peut bénéficier du leaseback ?
Toutes les entreprises ayant une santé financière saine mais en manque de trésorerie ponctuel :
Les conditions d'éligibilité
Les entreprises éligibles au leaseback doivent généralement :
Le bailleur a l'obligation de mettre de louer le bien à l'entreprise en contrepartie d'un versement de loyer (mensuel, trimestriel ou semestriel).
Comment la cession bail fonctionne ?
Le processus Leaseback
- Après analyse de faisabilité du dossier et accord du comité d'engagement de l'organisme financier,
- Détermination des actifs éligibles (tracteur, cuve, pressoir…),
- Évaluation de la valeur des actifs,
- Signature du contrat,
- Versement des fonds par virement sur le compte bancaire de la société cliente,
- Mise en place du contrat,
- Il est possible en fin de bail de redevenir à nouveau propriétaire des biens en compensation d'une levée d'une option d'achat.
Le leaseback, également appelée cession-bail, n'est ni une dette ni un avoir. En fait, il ressemble davantage à un produit d'emprunt hybride. La société n'augmente pas son endettement, mais a accès à des capitaux par la vente d'actifs. C'est un peu comme la version corporative d'une transaction de prêteur sur gages. L'entreprise se rend au créancier et en échange d'un bien de valeur, reçoit une certaine somme d'argent. La seule différence est qu'on ne s'attend pas à ce que l'établissement commercial rachète l'actif.
Par exemple, supposons que la structure A a besoin de capitaux supplémentaires pour payer ses employés et ses entrepreneurs, mais qu'elle n'a pas accès aux emprunts en raison d'un crédit déjà existant. La société vend de l'équipement à une compagnie d'assurance, étant entendu que le bien doit être immédiatement loué en garantie au vendeur. Dans la mesure où le montant facturé pour ce service par la compagnie d'assurance ne dépasse pas le taux des prêts à intérêt élevé, la cession-bail est la meilleure option.
Exemples détaillés d'utilisation du leaseback
Les exemples suivants illustrent les diverses utilisations du leaseback, démontrant comment cette solution peut répondre à différents besoins financiers, qu'il s'agisse d'expansion commerciale, de refinancement de dettes, de financement de nouveaux projets ou de rééquilibrage financier.
Expansion commerciale
Une entreprise de fabrication de meubles souhaite agrandir sa capacité de production pour répondre à une demande croissante. Pour ce faire, elle décide de vendre une partie de ses machines de production à un établissement de crédit-bail. Cette vente lui permet d'obtenir des fonds immédiats sans interrompre sa production. Les liquidités obtenues sont réinvesties dans l'achat de nouvelles machines plus performantes ou dans l'agrandissement de l'usine. Ce mécanisme permet à l'entreprise d'augmenter sa production rapidement sans contracter de nouvelles dettes, tout en continuant à utiliser les machines vendues grâce au contrat de cession-bail.
Refinancement de dettes
Une PME technologique se trouve avec des dettes à court terme à taux d'intérêt élevé et cherche à alléger sa charge financière. En vendant ses équipements informatiques et ses serveurs à une société de crédit-bail, elle obtient des liquidités immédiates. Ces fonds sont utilisés pour rembourser les dettes à taux élevé, ce qui réduit ses coûts financiers. Le contrat de cession-bail permet à la PME de continuer à utiliser ses équipements essentiels, tout en bénéficiant d'une situation financière plus saine.
Projets d'investissement
Une entreprise de cosmétique veut lancer une nouvelle ligne de produits mais manque de fonds pour financer le projet. En vendant une partie de ses machines de production actuelles à un crédit bailleur, elle obtient les liquidités nécessaires pour investir dans le développement et le marketing de la nouvelle gamme de produits. Le contrat de cession-bail lui permet de maintenir sa production actuelle tout en finançant l'innovation. Cela lui donne la flexibilité nécessaire pour se développer sans avoir à recourir à des prêts traditionnels.
Rééquilibrage financier
Une société de transport en difficulté financière souhaite améliorer ses ratios financiers pour attirer des investisseurs. Elle décide de vendre une partie de sa flotte de camions à un établissement de crédit-bail. Cette transaction lui permet d'obtenir des fonds rapidement, qu'elle utilise pour rembourser des dettes à court terme. En transformant des actifs en liquidités, l'entreprise améliore son ratio d'endettement et présente un bilan plus attractif aux investisseurs potentiels. Le leaseback permet également de continuer à utiliser les camions vendus, évitant toute interruption de ses services de transport.
Le leaseback est une solution flexible et efficace pour diverses situations financières. Il permet aux entreprises de libérer des fonds rapidement tout en continuant à utiliser leurs actifs, d'améliorer leur bilan financier, de financer des projets de croissance et d'alléger leur charge de dettes. Cependant, chaque entreprise doit évaluer soigneusement ses besoins et les coûts associés avant de s'engager dans un contrat de cession-bail.
Quand utiliser le leaseback dans une entreprise ?
Le leaseback est particulièrement utile lorsque l'entreprise possède déjà des actifs professionnels de valeur, mais manque de trésorerie pour financer un projet, absorber un décalage de cash ou relancer son développement. L'idée n'est pas de vendre un outil inutile, mais de monétiser un bien indispensable tout en continuant à l'utiliser dans l'activité.
Exemple concret : une société de transport possède plusieurs véhicules déjà payés. Elle doit financer une hausse de carburant, recruter deux chauffeurs et répondre à un nouveau contrat client. Plutôt que de bloquer sa croissance faute de trésorerie, elle peut vendre une partie de sa flotte à un crédit-bailleur, récupérer une liquidité immédiate, puis continuer à utiliser les camions contre paiement de loyers.
Le bon usage du leaseback consiste donc à financer une action précise : investissement productif, croissance commerciale, réorganisation, remboursement d'une dette coûteuse ou consolidation du fonds de roulement. En revanche, il faut éviter de l'utiliser pour masquer durablement une activité déficitaire. Si les loyers futurs ne peuvent pas être absorbés par l'exploitation, la solution peut déplacer le problème au lieu de le résoudre.
Quels actifs peuvent réellement être refinancés en leaseback ?
Tous les biens de l'entreprise ne se prêtent pas au leaseback. Le bailleur recherche des actifs identifiables, valorisables, utiles à l'exploitation et revendables en cas de problème. Les actifs corporels sont généralement les plus adaptés : machines industrielles, engins, véhicules, matériel agricole, matériel médical, équipements de production, serveurs, lignes de conditionnement ou matériels spécialisés.
Exemple concret : une entreprise agroalimentaire possède une ligne de conditionnement achetée 320 000 € il y a quatre ans. Le matériel fonctionne, reste indispensable à la production et peut être évalué à 180 000 €. Le crédit-bailleur peut accepter de refinancer une partie de cette valeur, par exemple 120 000 € à 140 000 €, selon l'état du matériel, son marché d'occasion, son âge, sa maintenance et la situation financière de l'entreprise.
À l'inverse, des actifs immatériels, des logiciels très spécifiques, des biens trop anciens, difficiles à revendre ou mal documentés seront plus compliqués à refinancer. Le bailleur doit pouvoir identifier le bien, en vérifier la propriété, l'état, la valeur et l'utilité économique. Un actif stratégique mais invendable aura moins de valeur pour un financeur.
| Type d'actif | Exemple concret | Lecture du financeur |
|---|---|---|
| Véhicules professionnels | Camions, utilitaires, tracteurs routiers | Actifs faciles à identifier et souvent revendables. |
| Machines industrielles | Presse, ligne de production, machine-outil | Éligibilité liée à l'âge, l'état, la maintenance et au marché d'occasion. |
| Matériel agricole ou viticole | Tracteur, pressoir, cuve, ensileuse | Peut être pertinent si l'actif est opérationnel et bien documenté. |
| Équipements informatiques | Serveurs, baies, infrastructure technique | Attention à l'obsolescence rapide et à la valeur résiduelle. |
Exemple chiffré d'une opération de leaseback
Prenons une PME industrielle qui possède une machine de production achetée 300 000 €. Après plusieurs années d'utilisation, sa valeur économique estimée est de 180 000 €. L'entreprise a besoin de trésorerie pour financer une commande importante, acheter de la matière première et renforcer son fonds de roulement. Elle propose cette machine en leaseback.
Le crédit-bailleur accepte de refinancer 70 % de la valeur retenue, soit 126 000 €. L'entreprise reçoit ces fonds immédiatement, tout en continuant à utiliser la machine. En contrepartie, elle règle des loyers sur une durée prévue au contrat. À la fin, selon les conditions négociées, elle peut disposer d'une option d'achat pour redevenir propriétaire.
Ce type d'opération peut être très efficace si les 126 000 € permettent de générer une activité rentable. Par exemple, si la trésorerie obtenue permet d'honorer une commande de 400 000 € avec une marge brute suffisante, le leaseback devient un outil de développement. En revanche, si les fonds servent uniquement à combler des pertes récurrentes, les loyers futurs risquent d'aggraver la tension de trésorerie.
Valeur actuelle estimée du matériel, après analyse du bailleur.
Hypothèse de financement à 70 % de la valeur retenue.
L'entreprise continue à exploiter la machine dans sa production.
Comment structurer une opération de leaseback sans fragiliser l'entreprise ?
Le leaseback doit être structuré comme une opération de financement complète, pas comme une simple vente de matériel. La première étape consiste à choisir les actifs à refinancer. Il faut éviter de céder tous les biens stratégiques si cela crée une dépendance excessive aux loyers. Il vaut mieux sélectionner des actifs utiles, valorisables et cohérents avec le besoin de trésorerie.
Exemple concret : une entreprise de travaux publics possède dix engins, mais seuls quatre sont récents, bien entretenus et fortement utilisés. Elle peut envisager un leaseback sur ces quatre actifs, tout en gardant une marge de sécurité sur le reste de son parc. Le produit de l'opération peut servir à financer des chantiers en cours, régler des fournisseurs clés et éviter un blocage d'activité.
La deuxième étape consiste à affecter les fonds à des usages productifs. Une partie peut être dédiée au règlement de dettes coûteuses, une autre au financement de commandes et une autre à la réserve de trésorerie. Cette ventilation donne de la lisibilité au dirigeant, au bailleur et aux partenaires financiers. Elle évite que les liquidités soient absorbées sans effet durable.
| Usage des fonds | Exemple | Objectif |
|---|---|---|
| Financement du BFR | Achat de matières premières pour honorer une commande | Transformer le cash en chiffre d'affaires rentable. |
| Règlement fournisseurs | Payer un fournisseur stratégique pour débloquer les livraisons | Préserver la continuité d'exploitation. |
| Réduction de dette coûteuse | Rembourser une dette court terme à taux élevé | Alléger la pression financière immédiate. |
| Réserve de sécurité | Conserver une marge de trésorerie sur 30 à 60 jours | Éviter de revenir en tension dès le mois suivant. |
La troisième étape consiste à suivre l'opération dans le temps. Un leaseback réussi ne s'arrête pas au versement des fonds. Il faut surveiller les loyers, la rentabilité des projets financés, l'évolution de la trésorerie et la capacité à lever l'option d'achat si elle est prévue. Le dirigeant doit pouvoir répondre à une question simple : l'opération a-t-elle réellement amélioré la situation financière ou seulement repoussé le problème ?
Simulateur : combien de trésorerie pouvez-vous mobiliser avec votre matériel ?
Une entreprise ne récupère généralement pas la totalité de la valeur historique de ses équipements. Le montant mobilisable dépend de la valeur économique actuelle du bien et du pourcentage de refinancement accepté par le bailleur. Le simulateur ci-dessous permet d'obtenir un premier ordre de grandeur.
Estimation avant étude du matériel, du dossier et des conditions du bailleur.
Cette simulation est purement indicative et ne constitue pas une offre de financement.
Test : votre entreprise est-elle éligible au leaseback ?
Ce test ne remplace pas l'étude d'un bailleur, mais il permet d'identifier rapidement si votre dossier présente les caractéristiques généralement recherchées.
Combien vaut réellement votre matériel pour un financeur ?
Une machine achetée 500 000 € ne permet pas nécessairement d'obtenir 500 000 € en leaseback. Le bailleur raisonne avant tout sur la valeur économique actuelle et sur la capacité à revendre l'actif si nécessaire. La valeur comptable constitue une information utile, mais elle n'est pas toujours la référence principale.
Plus un actif est ancien, plus sa valeur résiduelle peut être faible.
Usure, réparations, conformité et disponibilité opérationnelle sont analysées.
Un historique d'entretien documenté rassure le financeur.
Les références connues et diffusées sont souvent plus faciles à valoriser.
Un actif revendable rapidement présente davantage d'intérêt.
Un équipement très personnalisé peut être stratégique pour vous mais difficile à revendre.
Factures, numéros de série, contrats d'entretien et photos facilitent l'analyse.
| Étape | Montant | Lecture |
|---|---|---|
| Prix d'achat historique | 400 000 € | Montant payé lors de l'acquisition initiale. |
| Valeur comptable | 220 000 € | Valeur figurant encore dans les comptes. |
| Valeur de marché estimée | 190 000 € | Prix auquel le matériel pourrait théoriquement se revendre. |
| Valeur retenue par le bailleur | 170 000 € | Valeur prudente après analyse du risque et de la revente. |
| Hypothèse de financement à 70 % | 119 000 € | Ordre de grandeur de la trésorerie qui pourrait être mobilisée. |
Leaseback ou autre financement : quelle solution regarder ?
Le leaseback n'est pas automatiquement la meilleure réponse à tous les besoins de trésorerie. Le bon outil dépend surtout de ce que l'entreprise possède déjà et de l'origine du besoin de cash.
| Votre situation | Solution à regarder en priorité | Pourquoi ? |
|---|---|---|
| Vous possédez déjà des machines ou véhicules de valeur | Leaseback | Vous transformez des actifs immobilisés en liquidités tout en continuant à les utiliser. |
| Vos clients professionnels vous paient à 30, 45 ou 60 jours | Affacturage | Vous transformez vos factures clients en trésorerie sans attendre leur échéance. |
| Vous voulez acquérir une nouvelle machine | Crédit-bail / leasing | Le financement porte directement sur le nouvel équipement. |
| Vous avez trop de trésorerie immobilisée dans les stocks | Financement de stock | Le stock devient la base du financement. |
| Vous avez un besoin très ponctuel de trésorerie | Crédit court terme ou financement ponctuel | À comparer selon la durée et le coût global du besoin. |
Le bon réflexe : identifier d'abord la poche de valeur à mobiliser. Si votre problème vient essentiellement du délai de paiement de vos clients, l'affacturage sera souvent plus directement lié à votre cycle d'exploitation. Si votre entreprise possède beaucoup d'actifs déjà payés, le leaseback peut ouvrir une seconde source de liquidités.
Les 10 erreurs à éviter avec un leaseback
Le leaseback peut renforcer rapidement la trésorerie, mais une opération mal dimensionnée peut simplement déplacer la contrainte financière vers les mois suivants. Voici les erreurs les plus fréquentes à éviter.
- Raisonner sur le prix d'achat initial au lieu de la valeur économique actuelle.
- Utiliser le cash sans affectation précise et laisser les fonds se diluer dans les dépenses courantes.
- Oublier les loyers futurs dans le plan de trésorerie.
- Refinancer trop d'actifs stratégiques et augmenter excessivement les charges fixes.
- Négliger l'option d'achat et les conditions de sortie du contrat.
- Choisir des actifs trop anciens ou invendables qui seront fortement décotés ou refusés.
- Comparer uniquement le montant obtenu au lieu du coût total de l'opération.
- Ne pas comparer avec l'affacturage, le crédit-bail ou le crédit court terme.
- Oublier les frais annexes éventuels : expertise, dossier, assurance, maintenance ou garanties.
- Utiliser le leaseback pour masquer durablement une activité déficitaire sans plan de redressement crédible.
Affacturage et leaseback : deux leviers complémentaires de trésorerie
L'affacturage et le leaseback ne financent pas la même chose. L'affacturage mobilise les créances clients : il transforme des factures en trésorerie rapide. Le leaseback mobilise les actifs immobilisés : il transforme du matériel déjà détenu en liquidités, sans interrompre son utilisation. Pour une entreprise en croissance ou en tension, les deux leviers peuvent donc être complémentaires.
Exemple concret : une société de transport possède une flotte de véhicules et facture des clients professionnels à 45 ou 60 jours. Elle peut utiliser le leaseback pour libérer du cash sur une partie de sa flotte, puis utiliser l'affacturage pour financer ses factures clients au fil de l'eau. Le premier levier agit sur les actifs déjà immobilisés. Le second agit sur le poste clients et accompagne le chiffre d'affaires.
Autre exemple : une entreprise industrielle a besoin de 250 000 € pour absorber une hausse de commandes. Elle peut obtenir 120 000 € via le leaseback d'une machine, puis financer 130 000 € de factures clients par affacturage. Le financement ne repose alors pas sur un seul outil. Il est réparti entre les actifs corporels et les créances commerciales.
Cette combinaison doit toutefois être pilotée avec prudence. Le leaseback crée des loyers futurs, tandis que l'affacturage comporte des frais et parfois une retenue de garantie. Le bon raisonnement consiste à comparer le coût total avec l'effet attendu : commandes supplémentaires, marge générée, réduction des retards fournisseurs, sécurisation de l'exploitation ou capacité à passer un cap de croissance.
FAQ : questions fréquentes
Pour mieux comprendre le leaseback et son intérêt pour la trésorerie de l'entreprise, voici les réponses aux questions que se posent les dirigeants, DAF, CFO, entrepreneurs, gérants et décideurs avant de refinancer leurs actifs professionnels.
👉 Dans un crédit-bail classique, l'entreprise finance un bien qu'elle souhaite acquérir ou utiliser. Dans un leaseback, elle possède déjà le bien, le vend à un crédit-bailleur, puis le reprend en location. Le but n'est donc pas seulement d'obtenir un matériel, mais de libérer de la trésorerie à partir d'un actif déjà présent dans l'entreprise.
👉 Il peut être étudié pour une entreprise en tension, mais il n'est pas adapté à toutes les situations. Le bailleur regarde la valeur des actifs, la capacité de paiement des loyers, la situation financière et l'usage prévu des fonds. Si l'entreprise ne génère pas assez de cash pour supporter les loyers, le leaseback risque d'aggraver le problème.
👉 Le montant dépend de la valeur retenue des actifs, de leur état, de leur âge, de leur marché de revente, du profil financier de l'entreprise et de la politique du bailleur. Le financement ne correspond pas toujours à la valeur d'achat historique. Il est généralement calculé sur une valeur économique actuelle, parfois avec une décote de sécurité.
👉 C'est plus complexe. Si le matériel est déjà gagé, nanti, financé par un crédit ou un crédit-bail existant, il faut vérifier les droits du prêteur actuel et les conditions de remboursement ou de transfert. Un bien déjà grevé peut limiter l'opération ou nécessiter un accord préalable. Le dossier doit être analysé avant toute signature.
👉 Il faut préparer les factures d'achat des biens, les justificatifs de propriété, la liste détaillée des actifs, leur état, leur année de mise en service, les contrats de maintenance, les photos, les derniers comptes, un plan de trésorerie et l'explication de l'usage des fonds. Un dossier clair accélère l'analyse du bailleur.
👉 Oui, il peut renforcer la trésorerie et financer une partie du BFR, notamment lorsque l'entreprise doit acheter du stock, payer des fournisseurs ou absorber des délais clients. Mais il faut rester prudent : les fonds obtenus doivent servir à soutenir une activité rentable. Financer un BFR mal maîtrisé sans corriger les causes peut recréer rapidement une tension de cash.
👉 Le leaseback finance des actifs déjà détenus par l'entreprise, comme des machines ou des véhicules. L'affacturage finance des factures clients BtoB en attente de règlement. Le premier transforme un bien immobilisé en liquidités. Le second transforme des créances commerciales en trésorerie. Les deux solutions peuvent être complémentaires.
👉 Pendant le contrat, l'entreprise n'est plus propriétaire du bien, mais elle continue à l'utiliser. Selon le montage, une option d'achat peut permettre de redevenir propriétaire à la fin du contrat. Il faut vérifier dès le départ le montant de l'option, la durée, les loyers, les conditions de sortie et les obligations d'entretien.
👉 Les principaux risques sont le coût total de l'opération, le poids des loyers futurs, la perte de propriété temporaire ou définitive, la difficulté à sortir du contrat et l'utilisation des fonds pour des besoins non productifs. Le leaseback doit être comparé à d'autres solutions comme l'affacturage, le crédit bancaire, le leasing classique ou le financement de stock.
👉 Il faut comparer le cash obtenu, le coût total des loyers, l'option d'achat éventuelle, l'économie réalisée sur d'autres dettes et la marge générée par les projets financés. Si l'opération permet de financer une activité rentable, de débloquer des commandes ou d'améliorer durablement la trésorerie, elle peut être pertinente. Si elle sert seulement à reporter des pertes, elle doit être évitée.