Définancement en affacturage : comprendre le risque de reprise de financement
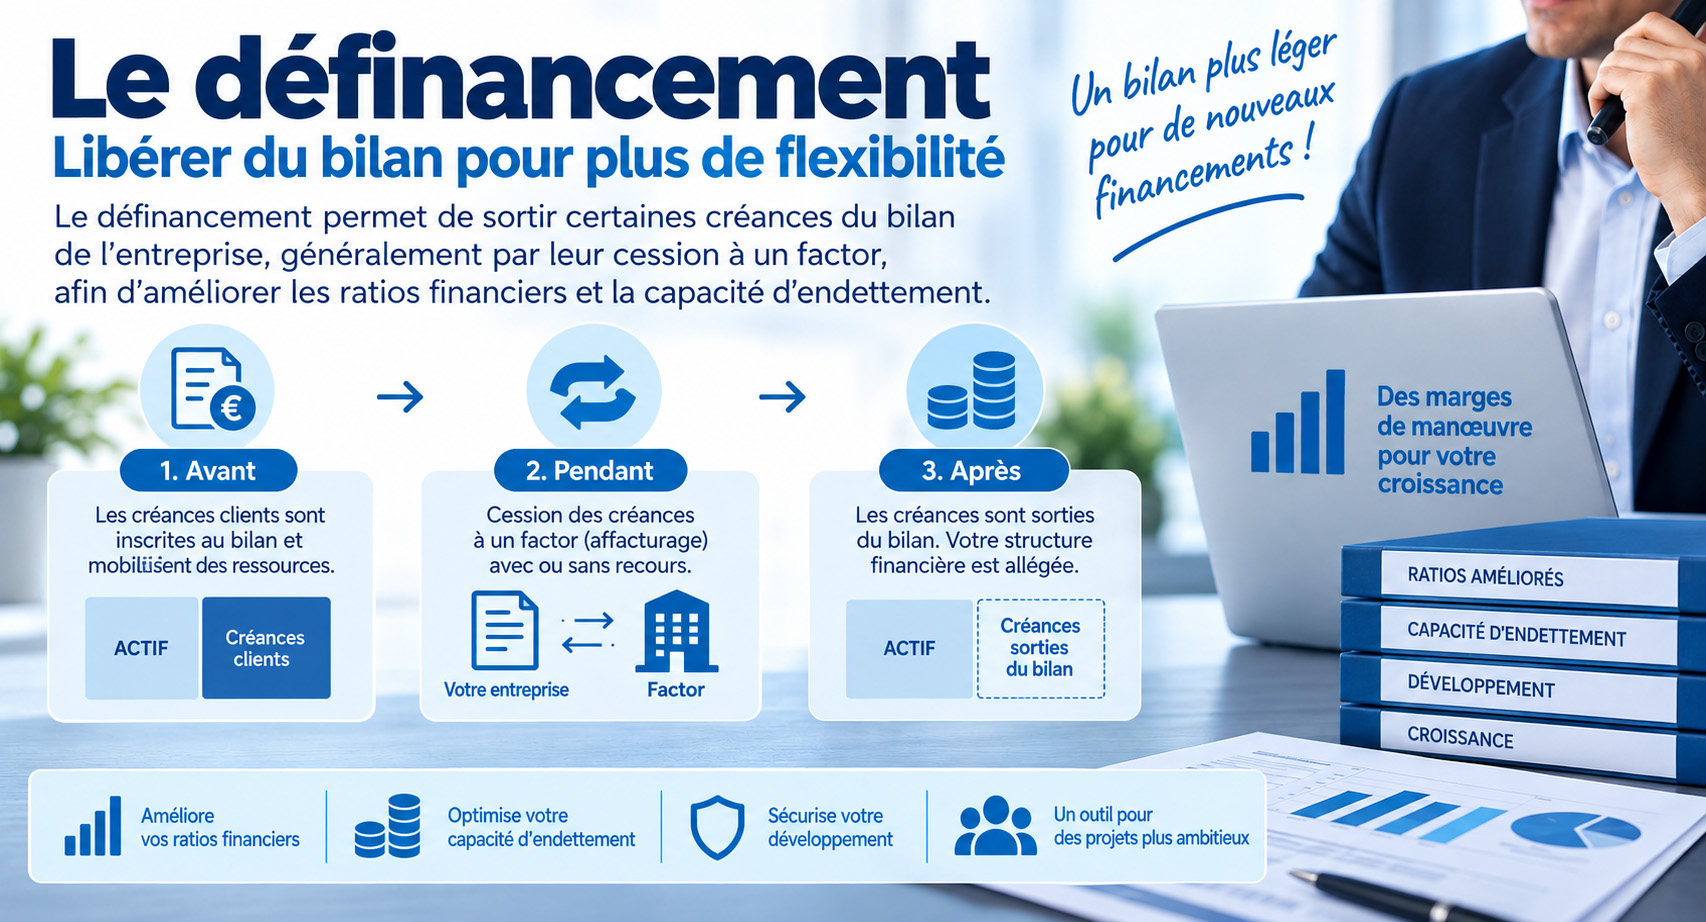
Le définancement en affacturage intervient lorsqu'un factor cesse de financer une facture impayée après un certain délai prévu au contrat.
Concrètement, l'avance déjà versée à l'entreprise peut être reprise, souvent par débit du compte d'affacturage ou par prélèvement sur le fonds de garantie.
Pour une entreprise qui utilise l'affacturage, ce mécanisme doit être surveillé de près, car il peut transformer un simple retard client en tension immédiate de trésorerie.
- Définition du définancement
- Qu'est-ce que le définancement ?
- Comment fonctionne le mécanisme de définancement ?
- Comment éviter d'être définancé ?
- Assurance contre le définancement et les impayés
- Comprendre le calendrier du définancement
- Exemple concret de définancement sur une facture de 50 000 €
- Comment négocier la clause de définancement avec son factor ?
- Prévenir le définancement : méthode pour dirigeants et DAF
- FAQ : questions et réponses
📌 L'essentiel à retenir
Le définancement correspond au moment où le factor cesse de financer une créance impayée et reprend l'avance accordée sur la facture.
Ce mécanisme intervient généralement après un délai prévu au contrat : 15, 30, 45, 60 ou 90 jours après l'échéance selon les conditions négociées avec la société d'affacturage.
Pour l'entreprise, le risque est très concret : si le client ne règle pas à temps, l'avance peut être débitée alors que la facture n'est toujours pas encaissée. Il faut donc suivre les échéances, traiter les litiges rapidement et négocier un délai de définancement adapté au comportement réel des clients.
L'affacturage vous permet d'obtenir des liquidités à l'avance pour les factures impayées au lieu de devoir attendre que le client paie la facture, ce qui peut prendre plusieurs semaines. Vous pouvez choisir entre le recours, dans lequel vous devez rembourser l'argent avancé si le client ne paie pas et le non-recours dans lequel le fournisseur couvre le coût des créances douteuses.
Dans les deux cas, le prestataire vous donnera généralement entre 65 et 95 % de l'argent dû immédiatement. Selon le type d'organisme financier auquel vous faites appel, vous pouvez choisir de faire financer automatiquement toutes vos factures ou de sélectionner les factures individuelles que vous souhaitez faire financer.
Cette option peut s'avérer très souple pour les petites entreprises, car elle ne nécessite pas d'être liée à un contrat à long terme. Dans les conditions particulières du contrat, vous pouvez noter le terme "Délai de financement" avec un nombre de jours après échéance. A quoi correspond cette mention ? Nous allons répondre à cette question.
Définition du définancement
On retrouve ce mot dans la mise en place d'un contrat d'affacturage pour du financement court terme. Généralement, les factors fixent entre 15 et 90 jours le nombre de jours à partir duquel, ils définancent.
Le définancement désigne la situation dans laquelle le factor cesse de financer une créance, en raison du dépassement des délais de paiement initialement convenus. Ce mécanisme est particulièrement important dans le cadre du factoring destinés au financement à court terme, où le respect des échéances est crucial pour maintenir un flux de trésorerie stable.
Lorsqu'un factor définance, il retire l'avance accordée sur une facture impayée, ce qui peut entraîner des tensions de trésorerie pour l'entreprise concernée. C'est pourquoi les délais de définancement, qui varient généralement de 15 à 90 jours, doivent être négociés avec soin lors de la signature du contrat d'affacturage. Pour les entreprises travaillant avec des clients aux délais de paiement longs, comme les clients publics, il est essentiel de prévoir des marges suffisantes afin d'éviter les complications liées au définancement.
Qu'est-ce que le définancement ?
Dans le cadre d'un contrat d'affacturage, le définancement correspond au débit des factures impayées à l'échéance prévue.
Si l'impayé est dû à un litige ou à un défaut de règlement pour un motif autre que l'insolvabilité déclarée (procédure collective, redressement judiciaire), votre entreprise n'êtes pas couvert.
En conséquence, à partir d'un certain temps après la date d'échéance, la société d'affacturage vous recède votre créance et préleve sur le fonds de garantie. C'est le Définancement.
Les factures restent toujours la propriété de la société d'affacturage, mais celui-ci ne les finance plus. L'affacturé peut toujours pendant ce temps céder ses facturations pour maintenir sa trésorerie à niveau. Sur les créances définancées, il peut effectuer lancer une phase de recouvrement pour encaisser les factures clients impayées.
Après 90 jours de retard, les créances sont « rétrocédées » à l'affacturé. Le cédant redevient propriétaire de celles-ci avec tous les droits et obligations afférents.
Comment fonctionne le mécanisme de définancement ?
Le principe de l'affacturage est de financer les factures sans attendre le paiement. A l'échéance, le factor se rembourse par le règlement de la facture par le client. Mais, en cas de créances impayées et sans contrat d'assurance-crédit ou de Full factoring, la société d'affacturage définance l'entreprise en débitant les factures qui ne sont pas payées à l'échéance prévue.
Le définancement intervient avant la contre-passation. Ce terme comptable désigne l'acte consistant à modifier une opération en effectuant une écriture du même montant que celle qu'il faut rectifier, dans la colonne opposée.
Le factor se rembourse en prélevant sur le fonds de garantie prévue dans le contrat. En règle générale, le définancement intervient entre 15 et 45 jours après la date d'échéance inscrite sur la facture. Le délai de définancement peut être négocié dans votre contrat d'affacturage.
Pour les entreprises qui ont des acheteurs et qui payent avec beaucoup de retard, certains factors spécialisés proposent de l'affacturage sans définancement, c'est-à-dire qu'ils portent les factures jusqu'à qu'ils perçoivent l'indemnisation de l'assureur crédit.
Comment éviter d'être définancé ?
En souscrivant un contrat d'assurance-crédit, le factor est directement indemnisé en cas d'impayés, ce qui évite le définancement.
Sans contrat d'assurance impayés, il est conseillé de mettre en place des procédures de recouvrement efficaces visant à prévenir des factures impayées pour éviter le définancement.
Assurance contre le définancement et les impayés
Comme nous venons de le voir, l'assurance-crédit permet de se protéger des impayés mais il faut attendre plusieurs mois avant de recevoir les indemnités. Heureusement, il existe une autre solution qui permet de se protéger des retards de paiement. En souscrivant, une garantie impayés et retard de règlement, vous êtes indemnisés dès la date d'échéance si votre client ne vous a pas réglé.
C'est une assurance à la facture contre les retards de paiement dédiée aux TPE et PME.
Le fonctionnement est très simple. En cas de retard de règlement de la part de l'acheteur, vous effectuez une demande pour percevoir votre indemnité. L'organisme financier vous reverse 90% de montant de votre facture. Vous obtenez les 10% restants une fois la facture a été réglée par votre client.
Pour plus d'information, vous pouvez visiter nos solutions en ligne sur l'Assurance crédit à la facture contre le retard de paiement.
C'est une formule sans engagement, à la facture, les frais ne sont prélevés uniquement après le versement ou l'indemnité. La commission de l'assureur est fixe et sans aucuns coûts cachés.
Par ailleurs, cette solution offre une garantie contre le défaut de paiement si le client ne règle pas la facture. Vous êtes couvert jusqu'à 90%.
Comprendre le calendrier du définancement
Le définancement ne tombe pas du ciel. Il intervient dans un calendrier précis, généralement prévu dans le contrat d'affacturage. Pour le dirigeant, le DAF ou le comptable, l'enjeu est de repérer le moment où une facture financée peut redevenir un risque de trésorerie. Tant que le client paie dans les délais normaux, le factor récupère directement son argent. Mais si le client dépasse l'échéance et que le retard se prolonge, le factor peut cesser de porter la créance.
Le point de départ est toujours la facture cédée. L'entreprise remet une facture au factor, obtient une avance, puis attend que le client final règle à l'échéance. Si le paiement arrive, l'opération se dénoue normalement. Si le client ne paie pas, une période d'attente s'ouvre. C'est cette période qu'il faut surveiller de très près.
Le délai de définancement peut être de 15, 30, 45, 60 ou 90 jours après échéance selon les contrats et le profil du dossier. Une entreprise qui travaille avec des clients publics, des grands comptes ou des secteurs où les circuits de validation sont longs doit éviter un délai trop court. Sinon, elle risque d'être définancée alors que le paiement finira par arriver quelques jours ou semaines plus tard.
Exemple concret de définancement sur une facture de 50 000 €
Prenons une entreprise qui cède une facture de 50 000 € à son factor. Le factor avance 90 % du montant, soit 45 000 €. Les 5 000 € restants sont conservés sous forme de retenue ou de réserve, selon les conditions prévues au contrat. À ce stade, l'entreprise dispose de trésorerie et peut payer ses fournisseurs, ses salaires ou financer une nouvelle commande.
La facture est payable à 60 jours. Si le client règle à l'échéance, le factor récupère les 50 000 €, prélève ses frais, puis restitue le solde éventuellement disponible à l'entreprise. Mais si le client ne paie pas, le contrat peut prévoir un définancement 30 jours après l'échéance. L'entreprise doit alors se préparer à voir l'avance de 45 000 € reprise, en totalité ou partiellement, selon le mécanisme prévu.
Le danger vient du décalage. L'entreprise a parfois déjà utilisé les 45 000 €. Si le factor reprend l'avance alors que le client n'a toujours pas payé, la trésorerie peut se tendre immédiatement. Le définancement transforme donc un simple retard client en sortie de cash ou en réduction de disponibilité sur le compte d'affacturage.
Facture cédée au factor après livraison ou prestation réalisée.
Financement immédiat à hauteur de 90 %.
Part conservée jusqu'au règlement ou à la régularisation.
Avance susceptible d'être reprise si le client ne paie pas dans le délai prévu.
Comment négocier la clause de définancement avec son factor ?
La clause de définancement doit être discutée avant la signature du contrat, pas au moment où une facture est déjà en retard. Beaucoup d'entreprises regardent d'abord le taux, la commission ou le pourcentage d'avance. C'est normal, mais insuffisant. Le délai de définancement peut avoir un impact beaucoup plus important sur la trésorerie réelle.
Une entreprise qui facture des clients privés très réguliers peut accepter un délai de définancement relativement court. En revanche, une société qui travaille avec des grands comptes, des hôpitaux, des collectivités, des plateformes administratives ou des clients étrangers doit être beaucoup plus prudente. Les validations internes peuvent retarder le paiement sans que le débiteur soit réellement insolvable.
Il faut aussi regarder la saisonnalité. Une entreprise qui réalise beaucoup de chiffre d'affaires sur quelques mois peut avoir besoin d'un délai plus long, car un définancement massif au mauvais moment peut absorber une partie importante de la trésorerie disponible. Le délai doit être cohérent avec le cycle commercial réel, pas seulement avec une norme théorique.
La négociation peut porter sur plusieurs points : le nombre de jours après échéance, les clients exclus du mécanisme, la possibilité de prolonger le financement en cas de justification, le traitement des clients publics, la prise en compte de l'assurance-crédit et les conditions de recours en cas de litige.
Prévenir le définancement : méthode pour dirigeants et DAF
Éviter le définancement ne consiste pas seulement à espérer que les clients paient. Il faut organiser le suivi des échéances, identifier les factures sensibles et intervenir avant que le retard ne dépasse le seuil prévu au contrat. Le meilleur outil reste une balance âgée clients à jour, rapprochée des factures financées par le factor.
Une facture financée ne doit jamais sortir du radar comptable. Elle doit être suivie jusqu'à son règlement final. Le DAF ou le comptable doit savoir quelles factures arrivent à échéance cette semaine, quelles factures sont en retard, quelles factures approchent du seuil de définancement et quelles factures présentent un litige.
Il faut aussi traiter rapidement les causes de blocage : bon de commande manquant, litige qualité, erreur de prix, facture déposée sur le mauvais portail, coordonnées bancaires non mises à jour, validation interne non obtenue. Plus le problème est corrigé tôt, plus l'entreprise garde de chances d'éviter le définancement.
La prévention repose enfin sur une bonne coordination entre les équipes. Le commercial connaît souvent la relation client, la comptabilité suit l'échéance, le factor suit le financement et le dirigeant arbitre les risques. Si chacun travaille séparément, une facture peut devenir critique sans que personne ne réagisse à temps.
FAQ : questions et réponses
Pour aller plus loin, cette FAQ répond aux questions pratiques que se posent les dirigeants, DAF, crédit managers, comptables, entrepreneurs, gérants, CFO, CEO et décideurs lorsqu'ils veulent comprendre, négocier ou éviter le définancement dans un contrat d'affacturage.
👉 Le définancement correspond au moment où le factor cesse de financer une facture impayée et reprend l'avance accordée. La contrepassation est l'écriture comptable qui annule ou inverse l'opération initiale. La rétrocession signifie que la créance peut revenir dans le périmètre de l'entreprise cédante, avec les droits et obligations associés. Les trois notions sont proches, mais elles ne décrivent pas exactement la même étape.
👉 Non. Le définancement signifie que le factor ne souhaite plus porter le financement de la facture au-delà du délai prévu. Le client peut encore payer ensuite. Le problème, pour l'entreprise, est le décalage de trésorerie : l'avance peut être reprise avant que le règlement du client n'arrive. C'est pour cette raison qu'il faut suivre les retards avant qu'ils n'atteignent le seuil contractuel.
👉 Tout dépend du contrat et du traitement de la créance. Si le client règle après définancement, les écritures doivent être régularisées selon les modalités prévues : affectation du paiement, frais, solde éventuel, retenue de garantie ou compte courant d'affacturage. Le comptable doit suivre précisément la facture afin d'éviter une double relance ou une mauvaise imputation du règlement.
👉 L'assurance-crédit peut limiter fortement le risque, mais il faut regarder les délais, les exclusions et les conditions d'indemnisation. Elle couvre généralement l'insolvabilité ou le non-paiement selon les clauses du contrat, mais elle ne règle pas automatiquement un litige commercial. Si le client conteste la facture, le sujet doit d'abord être traité entre le fournisseur et son acheteur.
👉 Oui. Une facture litigieuse est l'une des situations les plus sensibles. Si le client conteste la prestation, la livraison, la quantité, le prix ou la conformité, le factor peut considérer que la créance n'est plus suffisamment certaine pour rester financée. Avant de céder une facture, il faut donc vérifier qu'elle est acceptée, justifiée et non contestée.
👉 Il faut comparer le délai prévu au contrat avec le comportement réel de vos clients. Si vos acheteurs paient souvent 10, 20 ou 30 jours après l'échéance, un délai de définancement trop court peut créer des tensions régulières. Le bon délai doit tenir compte de votre secteur, de vos clients, des circuits de validation, des délais publics éventuels et de votre capacité de trésorerie.
👉 Oui, dans de nombreux contrats, le factor peut se rembourser en prélevant sur le fonds de garantie ou sur le compte courant d'affacturage. Cela réduit la réserve disponible et peut diminuer la trésorerie mobilisable. Le dirigeant doit donc suivre le fonds de garantie comme une vraie ligne de trésorerie, et non comme un simple élément technique du contrat.
👉 Il faut réunir la facture, le bon de commande, le bon de livraison, le procès-verbal de réception si nécessaire, les échanges avec le client, la preuve de dépôt sur portail, les relances, les promesses de paiement et toute preuve d'acceptation de la prestation. Plus le dossier est clair, plus il est facile d'expliquer au factor que la créance reste saine malgré le retard.
👉 Il peut l'être si le contrat d'affacturage ne tient pas compte de leurs circuits de validation. Un grand compte peut être solvable mais lent à payer à cause de procédures internes, bons de commande, rapprochements, portails fournisseurs ou validations multiples. Dans ce cas, il faut négocier un délai de définancement compatible avec la réalité administrative du client.
👉 Il faut suivre les factures financées, les dates d'échéance, les jours de retard, le délai restant avant définancement, les clients concernés, les litiges, les promesses de paiement et l'impact potentiel sur le fonds de garantie. Un tableau simple, mis à jour chaque semaine, permet d'agir avant que le factor ne reprenne l'avance.