Crowdfunding : comprendre le financement participatif pour les entreprises
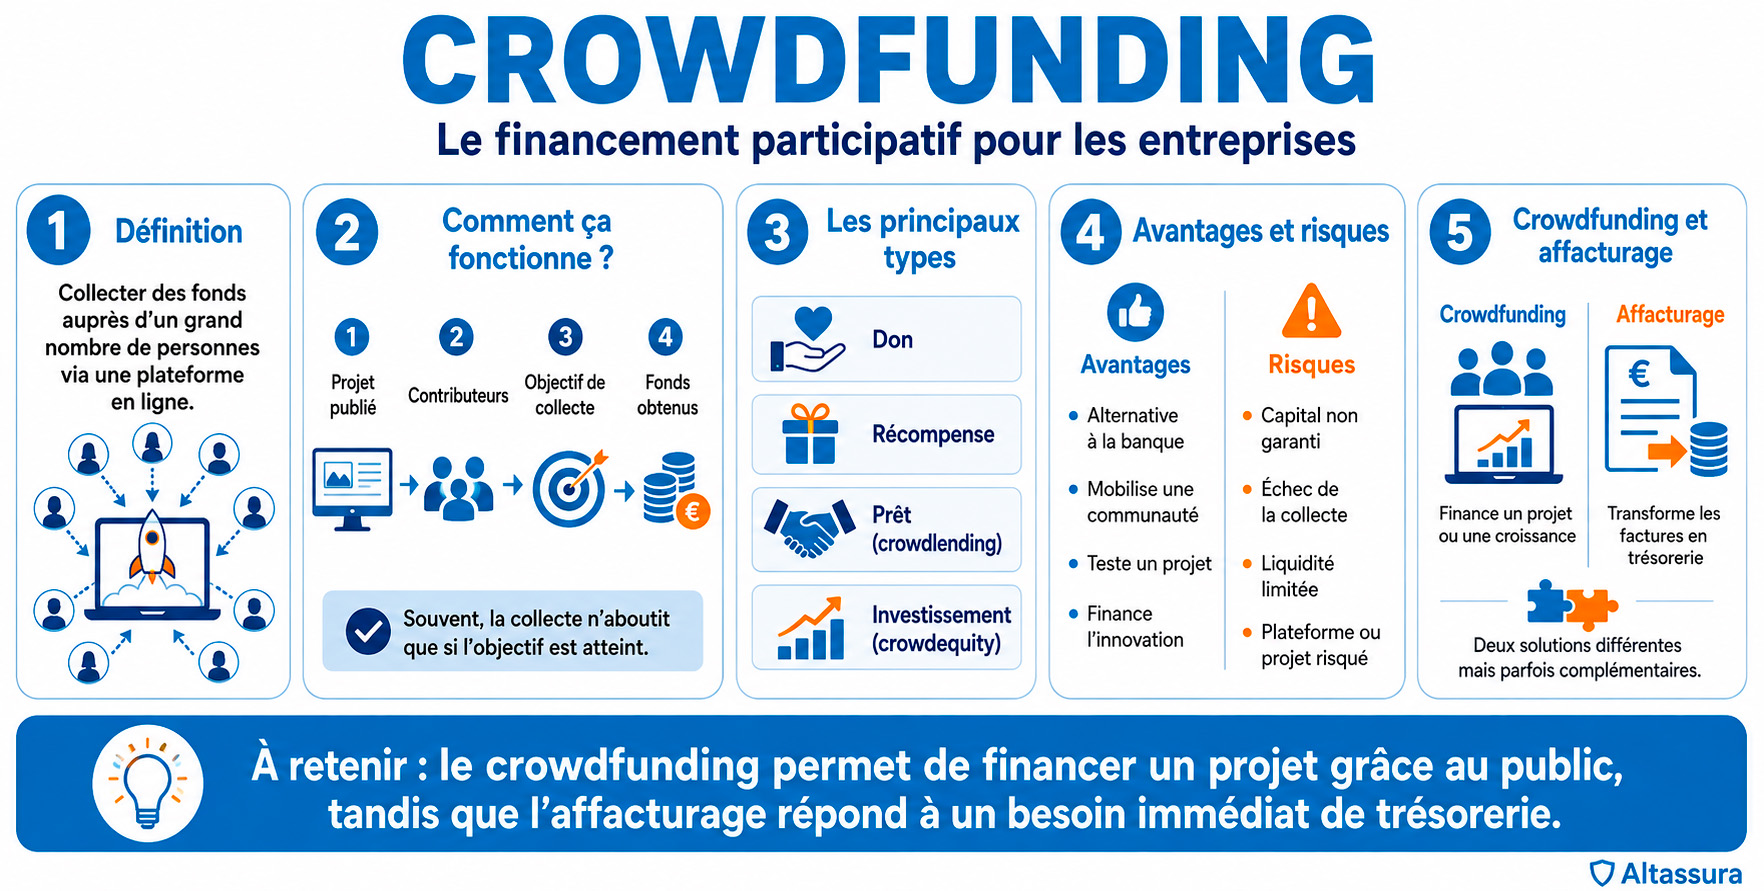
Le crowdfunding, ou financement participatif, permet à une entreprise, une association ou un porteur de projet de collecter des fonds auprès d'un large public via une plateforme en ligne.
Cette solution peut prendre plusieurs formes : don, récompense, prêt participatif, investissement en capital ou financement d'un projet professionnel. Chaque formule répond à un besoin différent et implique des contraintes spécifiques.
- Qu'est-ce que le crowdfunding ?
- Quels sont les différents types de crowdfunding ?
- Comment fonctionne le crowfunding ?
- Quels sont les risques ?
- Réduire les risques des investissements de crowdfunding
- Quels sont les avantages fiscaux du crowdfunding ?
- Le financement participatif en un coup d'œil
- En quoi le financement participatif est-il différent ?
- Les différentes formes de crowdfunding
- Affacturage et crowdfunding
- Les plateformes de crowdfunding
- FAQ : questions et réponses
Pour une entreprise, le crowdfunding peut servir à financer un lancement, tester un marché, mobiliser une communauté ou compléter d'autres solutions comme le crédit professionnel, le crédit-bail ou l'affacturage.
📌 L'essentiel à retenir
Le crowdfunding permet de financer un projet grâce à la contribution d'un grand nombre de personnes, généralement via une plateforme spécialisée. Il peut prendre la forme d'un don, d'une récompense, d'un prêt ou d'une entrée au capital.
Pour une entreprise, cette solution est intéressante lorsqu'un projet peut être expliqué publiquement, valorisé auprès d'une communauté et préparé avec un budget clair. Elle demande du temps, de la communication et un dossier crédible.
Le crowdfunding ne répond pas au même besoin que l'affacturage. Le premier finance plutôt un projet ou une croissance, tandis que l'affacturage transforme des factures clients existantes en trésorerie immédiate.
Qu'est-ce que le crowdfunding ?
Si une entreprise ou une personne souhaite collecter des fonds par le biais du financement participatif, elle peut le faire savoir en affichant les détails de son projet, de son entreprise ou de son idée sur un site Web spécialisé.
Cela signifie qu'ils peuvent éviter d'aller solliciter une banque. Les investisseurs dans le financement participatif font référence aux personnes ou aux organisations qui fournissent l'argent.

Quels sont les différents types de crowdfunding ?
Il existe plusieurs types de crowdfunding:
Comment fonctionne le crowfunding ?
Si vous visitez un site Web de financement participatif, vous devriez pouvoir voir un aperçu des projets présentés. Vous devrez peut-être vous inscrire sur le site Web pour voir les propositions, obtenir plus de détails ou investir. Si vous trouvez un cas qui vous intéresse, vous aurez besoin de plus de renseignements. L'individu ou l'entreprise sociale cherchant à collecter des fonds devra vous renseigner :
Quels sont les risques ?
Le crowfunding est un nouveau concept et investir dans de jeunes entreprises peut être très risqué. Les principaux risques du financement participatif basé sur l'investissement sont les suivants : La structure dans laquelle vous investissez risque de faire faillite. Beaucoup de nouvelles sociétés échouent au cours des premières années et risquent de perdre tout votre argent. Le retour n'est pas garanti. La valeur des actions ne peut augmenter et vous ne pouvez recevoir aucun dividende (une part des bénéfices). Il peut être difficile de vendre les actions. Les participations ne sont normalement pas cotées en bourse, ce qui signifie que vous ne pourrez peut-être pas les vendre facilement de la même manière que vous pourriez céder les actions d'une grande société cotée en bourse.
La plateforme de crowdfunding elle-même risque de faire faillite. Cela peut signifier que vous perdez de la liquidité si vous avez payé le site de crowdfunding, il disparaîtra donc avant que votre argent ne soit investi dans l'entreprise.
Réduire les risques des investissements de crowdfunding
La règle de base est de seulement investir de l'argent que vous pouvez vous permettre de perdre. Vous ne devriez pas placé plus de 10% du cash disponible pour une année donnée. Avant d'investir de l'argent sur une plateforme financière participative basée sur l'investissement, consultez le registre des services financiers pour vous assurer de son autorisation.
Quels sont les avantages fiscaux du crowdfunding ?
Le financement participatif est un moyen de collecter des fonds pour une personne ou une organisation en recueillant des dons auprès de la famille, des amis, des étrangers, des entreprises et bien plus encore. En utilisant les médias sociaux pour sensibiliser le public, les gens peuvent toucher plus de donateurs potentiels que les formes traditionnelles de collecte de fonds. Avant de commencer le crowdfunding, trouvez la meilleure plateforme pour vos besoins. Comparez les produits de collecte de fonds en ligne par frais, fonctionnalités, support et plus. Pour en savoir plus vous pouvez consulter notre rubrique financement crédit et prêt pour les entreprises
Le financement participatif en un coup d'œil
Le financement participatif est une méthode permettant de réunir des capitaux grâce aux efforts collectifs d'investisseurs individuels. Cette approche exploite les participations d'un grand nombre de personnes, principalement en ligne via des plateformes de médias sociaux et exploite leurs réseaux pour accroître leur portée et leur visibilité.
En quoi le financement participatif est-il différent ?
Le crowdfunding est essentiellement l'opposé de l'approche traditionnelle du financement des entreprises. Traditionnellement, si vous souhaitez mobiliser des capitaux pour créer une structure ou lancer un nouveau produit, vous devez préparer votre plan de société, vos études de marché et vos prototypes, puis acheter votre idée auprès d'un groupe restreint ou de personnes ou institutions fortunées. Ces sources de financement comprenaient des banques, des investisseurs providentiels et des sociétés de capital de risque, limitant réellement vos options à quelques acteurs clés. Vous pouvez penser à cette approche de collecte de fonds comme à un entonnoir : votre argumentaire au large bout et votre public d'investisseurs au fond fermé. Si vous ne dirigez pas cet entonnoir vers le bon investisseur ou la bonne entreprise au bon moment, votre temps et votre argent seront perdus.
Les plates-formes de crowdfunding, par contre, retournent cet entonnoir. En vous offrant, en tant qu'entrepreneur, une plate-forme unique pour créer, présenter et partager vos ressources de présentation, cette approche simplifie considérablement le modèle traditionnel. Traditionnellement, vous passiez des mois à passer au crible votre réseau personnel, à identifier des investisseurs potentiels et à dépenser votre temps et votre argent pour les atteindre. Avec le financement participatif, il est beaucoup plus facile pour vous de saisir votre opportunité devant davantage de parties intéressées et de leur donner plus de moyens de contribuer à la croissance de votre entreprise.
Les différentes formes de crowdfunding
Le financement participatif peut prendre plusieurs formes selon le mode de financement.
Affacturage et crowdfunding
L'affacturage et le crowdfunding sont deux solutions de financement qui répondent à des besoins différents, mais elles peuvent parfois être complémentaires. Le factoring est une méthode financière à court terme qui permet à une entreprise d'améliorer sa trésorerie en cédant ses créances clients à un factor. En échange, ce dernier avance une partie des fonds dus par les clients, offrant ainsi à l'entreprise un accès rapide aux liquidités. Cela permet de réduire les délais de paiement et de stabiliser la trésorerie, un aspect crucial pour les entreprises qui ont des besoins financiers urgents.
De l'autre côté, le crowdfunding repose sur le financement participatif, où une entreprise ou un porteur de projet collecte des fonds auprès d'un large public, généralement via une plateforme en ligne. Les contributeurs peuvent apporter leur soutien sous forme de dons, de prêts ou même d'investissements en capital. Ce mode de financement est souvent utilisé pour lancer de nouveaux produits ou projets innovants et attire une communauté qui croit en l'idée ou qui souhaite bénéficier de récompenses financières.
Bien que ces solutions semblent différentes, elles peuvent se compléter. Une entreprise en pleine croissance, par exemple, pourrait stabiliser sa trésorerie grâce à l'affacturage tout en lançant une campagne de crowdfunding pour financer un projet ambitieux ou tester un produit auprès du public. Le crowdfunding peut également être une manière de valider une idée tout en mobilisant une communauté autour de la marque, alors que l'affacturage apporte une sécurité financière pour la gestion quotidienne.
Ainsi, l'affacturage est un outil pragmatique pour répondre à des besoins immédiats de liquidité, tandis que le crowdfunding est un moyen plus créatif et collaboratif d'obtenir des ressources, sans pour autant générer de dettes supplémentaires. Une stratégie qui combine les deux peut offrir une flexibilité intéressante, notamment pour les entreprises qui cherchent à financer leur développement tout en assurant une gestion fluide de leur trésorerie.
Les plateformes de crowdfunding
En France, plusieurs plateformes de financement participatif offrent aux entreprises des solutions de financement participatif adaptées à leurs besoins. Voici une liste des principaux : les Entreprêteurs, October, Tudigo, Finsquare, PretUp, Prexem, Caption, Wiseed, Bienprêter.
FAQ : questions et réponses
👉 Le crowdfunding n'est pas toujours la bonne solution. Il est peu adapté lorsque le besoin est urgent, confidentiel ou difficile à expliquer simplement au public. Une campagne demande du temps, de la communication, des preuves et une vraie capacité à mobiliser une communauté. Si l'entreprise cherche seulement à combler un trou de trésorerie immédiat, une solution comme l'affacturage, une ligne court terme ou une négociation bancaire peut être plus directe.
👉 Une campagne se prépare rarement en quelques jours. Il faut construire le dossier, chiffrer le besoin, préparer les visuels, rédiger la présentation, choisir la plateforme, anticiper les questions des financeurs et mobiliser les premiers soutiens. Dans les faits, la réussite se joue souvent avant même la mise en ligne. Une campagne lancée trop vite donne une impression d'improvisation et inspire moins confiance.
👉 Pas nécessairement. Un objectif trop élevé peut décourager les contributeurs si le projet semble difficile à financer. À l'inverse, un objectif trop bas peut donner l'impression que le besoin a été mal évalué. Le bon montant doit correspondre à un budget réel : dépenses prévues, calendrier, marge de sécurité et capacité de l'entreprise à exécuter le projet une fois les fonds collectés.
👉 Les premiers jours sont décisifs. Une campagne qui démarre avec des contributions rapides paraît plus crédible et attire plus facilement de nouveaux financeurs. Avant le lancement, l'entreprise doit donc informer ses clients, partenaires, fournisseurs, proches, abonnés et contacts professionnels. Le crowdfunding ne consiste pas seulement à publier une page en ligne : il faut créer un mouvement autour du projet.
👉 Les financeurs veulent comprendre rapidement qui porte le projet, pourquoi l'argent est nécessaire et comment il sera utilisé. Une campagne crédible présente une équipe identifiable, un budget clair, un calendrier réaliste, des preuves de marché, des références, des premiers clients ou des éléments concrets déjà réalisés. Plus le projet paraît structuré, plus il inspire confiance.
👉 Oui, mais il faut être transparent. Les financeurs chercheront à savoir si les dettes sont maîtrisées ou si elles mettent l'entreprise en danger. Une dette liée à un investissement ou à une croissance peut s'expliquer. En revanche, une dette qui sert à payer des pertes récurrentes rend le dossier plus fragile. Le crowdfunding doit financer un projet solide, pas masquer une difficulté structurelle.
👉 Une campagne non financée n'est pas forcément un échec définitif. Tout dépend de la manière dont l'entreprise communique. Il faut remercier les contributeurs, expliquer les raisons possibles, tirer les enseignements et montrer les prochaines étapes. Le pire serait de disparaître après la collecte. Une communication honnête peut au contraire préserver la confiance et préparer une nouvelle tentative mieux calibrée.
👉 Il faut éviter de laisser la page vivre seule. Pendant la campagne, l'entreprise doit publier des actualités, répondre aux questions, rappeler l'usage des fonds, présenter les avancées et relancer régulièrement sa communauté. Les contributeurs aiment sentir que le projet est vivant. Une communication régulière rassure et peut déclencher des soutiens supplémentaires en cours de collecte.
👉 La réussite de la collecte n'est que le début. L'entreprise doit ensuite tenir ses engagements : utiliser les fonds comme annoncé, livrer les contreparties prévues, informer les contributeurs et respecter le calendrier. C'est une étape importante pour la réputation. Une campagne bien exécutée peut créer une vraie communauté autour de la marque ; une campagne mal suivie peut au contraire abîmer durablement la confiance.
👉 Si la campagne ne couvre qu'une partie du besoin, l'entreprise peut compléter avec d'autres leviers : apport des associés, prêt professionnel, crédit-bail, subvention, affacturage ou financement ponctuel de factures. L'important est d'éviter un montage bancal. Le dirigeant doit vérifier que les fonds obtenus permettent réellement de lancer le projet sans créer une nouvelle tension de trésorerie.
Le lexique édité par le site Affacturage.fr comprend des définitions originales protégées par le droit d'auteur. Toute reproduction interdite sans l'autorisation de l'auteur - 2026.