Recouvrement de facture : relancer, sécuriser et encaisser vos créances
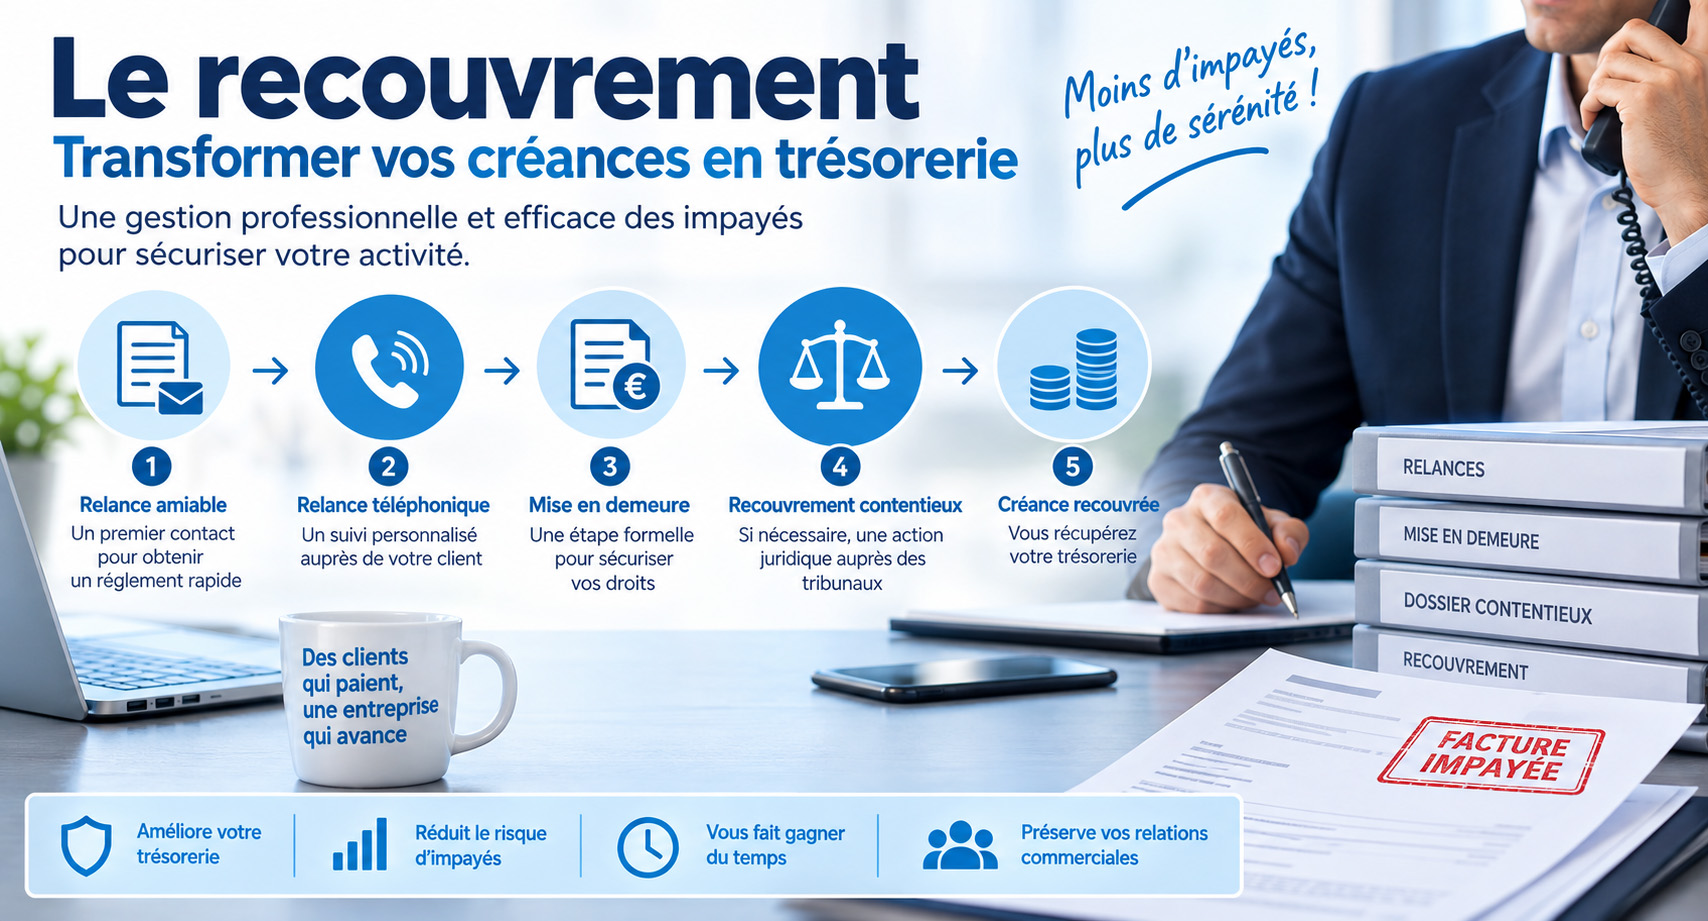
Le recouvrement regroupe l'ensemble des démarches permettant à une entreprise d'obtenir le paiement d'une facture arrivée à échéance.
Il peut commencer par une relance amiable, se poursuivre par une mise en demeure, puis évoluer vers une action judiciaire lorsque le client ne répond plus ou refuse de régler sa dette.
Pour une TPE ou une PME, le recouvrement ne doit pas être vu uniquement comme une procédure de dernier recours. Il fait partie de la gestion du poste clients, au même titre que la prévention des impayés, l'assurance-crédit ou l'affacturage.
- Qu'est-ce que le recouvrement ?
- Les moyens de recouvrement
- Les différents types de recouvrement
- Le recouvrement à l'export
- Les règles de base pour le recouvrement de vos factures
- Anticiper le recouvrement avant même l'impayé
- Organiser un processus de relance efficace
- Construire un dossier de recouvrement solide
- Piloter le recouvrement avec les bons indicateurs
- Affacturage et recouvrement : déléguer sans perdre le contrôle
- Utiliser l'affacturage pour prévenir les impayés
- Affacturage, assurance-crédit et recouvrement : bien distinguer les rôles
- Recouvrement seul ou affacturage : comment choisir ?
- Préserver la relation client lorsque le factor relance
- FAQ : questions et réponses
📌 L'essentiel à retenir
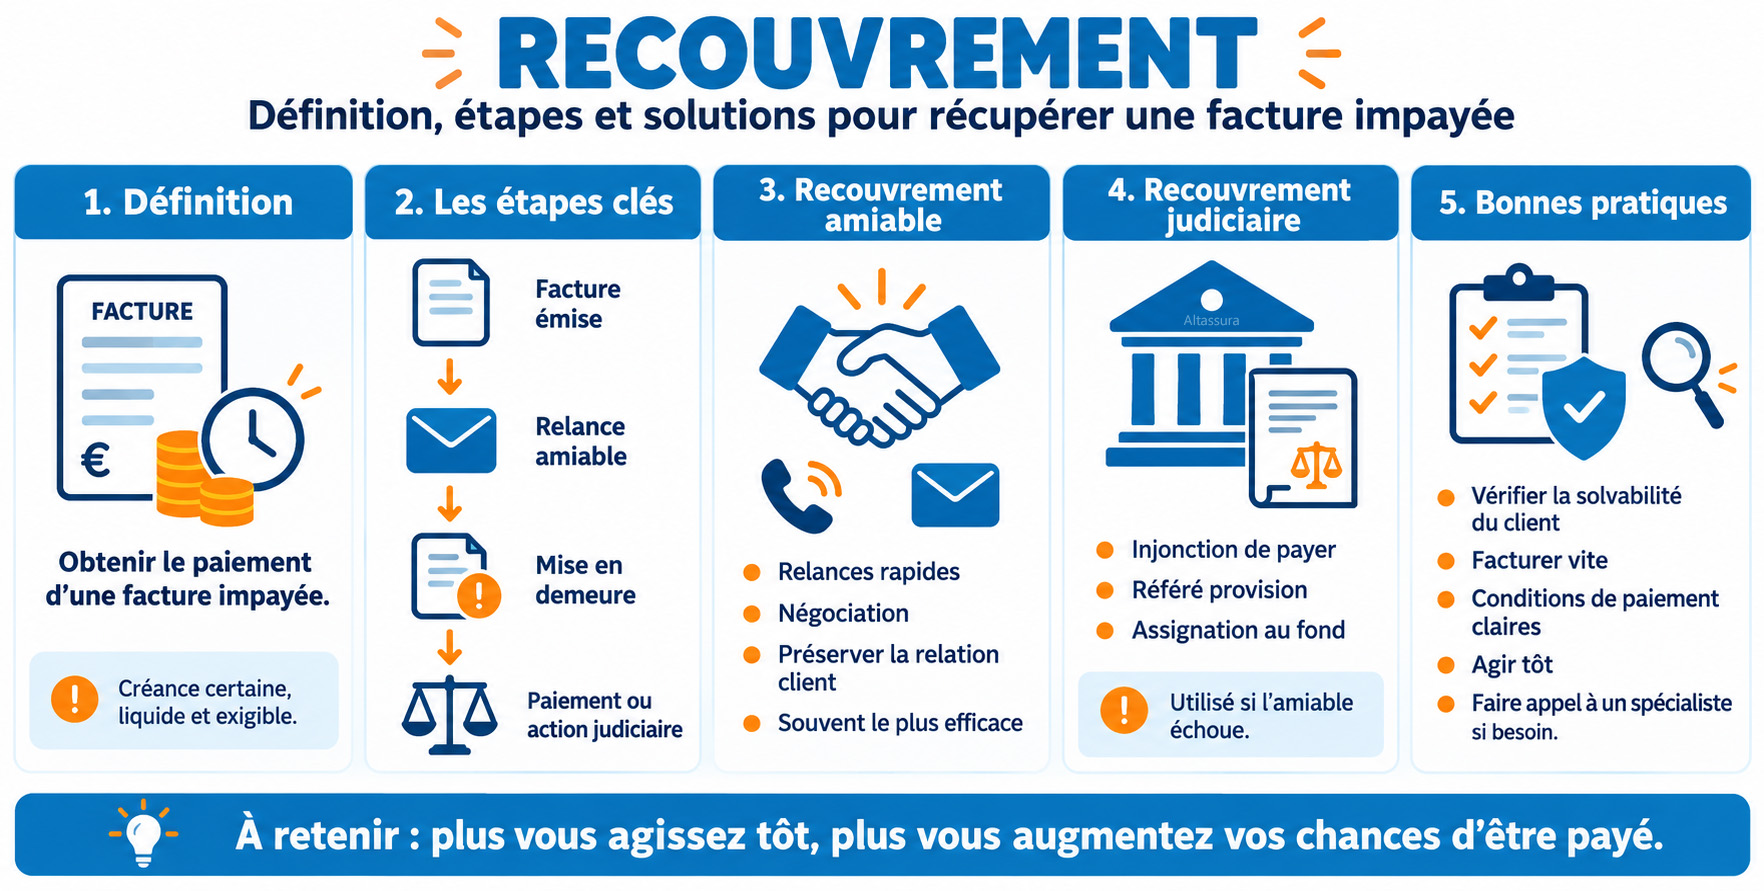
Le recouvrement consiste à obtenir le paiement d'une facture arrivée à échéance. Pour être réclamée efficacement, la créance doit être certaine, liquide et exigible.
Une bonne procédure ne commence pas après plusieurs semaines de retard. Elle démarre dès la vente : conditions de paiement claires, facture complète, preuve de livraison, relance préventive et suivi précis de la balance âgée clients.
L'affacturage peut compléter cette organisation en finançant les factures et en déléguant une partie du suivi des encaissements. Mais il ne remplace pas la qualité du dossier commercial ni la gestion des litiges avec le client.
Cela ne fait pas seulement des jours, mais des semaines, voire des mois, que vous avez effectué un travail pour votre client, et vous n'avez toujours pas reçu de paiement de votre facture. Cela vous semble familier ?
En tant que professionnel, vous avez besoin d'être payé à temps. Vous avez des salariés à faire vivre et des factures à payer. Vous envisagez peut-être de faire appel à un agent ou une société de recouvrement pour obtenir le paiement de votre client. Y a-t-il des implications cachées dont vous devriez tenir compte avant de prendre votre décision ? La réponse est oui. Réfléchissez avant de faire appel à l'un ou l'autre.
Qu'est-ce que le recouvrement ?
Le recouvrement de factures est le processus qui consiste à se faire payer pour ses produits ou services. Il implique l'envoi de facturations, l'information des acheteurs sur la date d'échéance de leurs factures et le suivi si un paiement n'a pas été reçu. Le succès du financement des créances de votre entreprise dépend de l'efficacité avec laquelle vous recouvrez les factures impayées de vos clients.
Pour être recouvrable, la créance doit être considérée comme : certaine (une preuve de la vente non payée), liquide (son montant doit être chiffré) et exigible (la date de règlement est déjà dépassée).
Le recouvrement de créances a lieu quand les créanciers et les agents cherchent à obtenir le paiement d'entreprises clientes. Ces sociétés sont légalement tenues de payer ou de rembourser l'argent qu'elles doivent. Les organisations qui recouvrent des créances doivent être conscientes de leurs obligations légales. N'oublions pas que : "La vente n'est pas terminée tant que le règlement n'est pas réalisé."
Il est bon de se souvenir que de recevoir le paiement de vos clients n'est pas toujours garanti. Les dirigeants redoutent les appels de recouvrement parce qu'ils veulent maintenir une relation positive avec leurs acheteurs. Mais le monde des affaires est changeant : Les gens changent d'avis, les économies évoluent, les contrats sont rompus, les liquidités se tarissent de manière inattendue et les factures restent impayées
Les moyens de recouvrement
Les agents de recouvrement comprennent les agences (indépendantes ou issu d'une compagnie) ou les avocats qui recouvrent les dettes dans le cadre de leur activité.
Il existe également des sociétés qui achètent des créances en souffrance auprès de créanciers ou d'autres entreprises et tentent ensuite de les recouvrer.
Ces agents de recouvrement sont également appelés : agences, sociétés ou acheteurs de créances. Un agent peut essayer de contacter le débiteur pour les raisons suivantes :
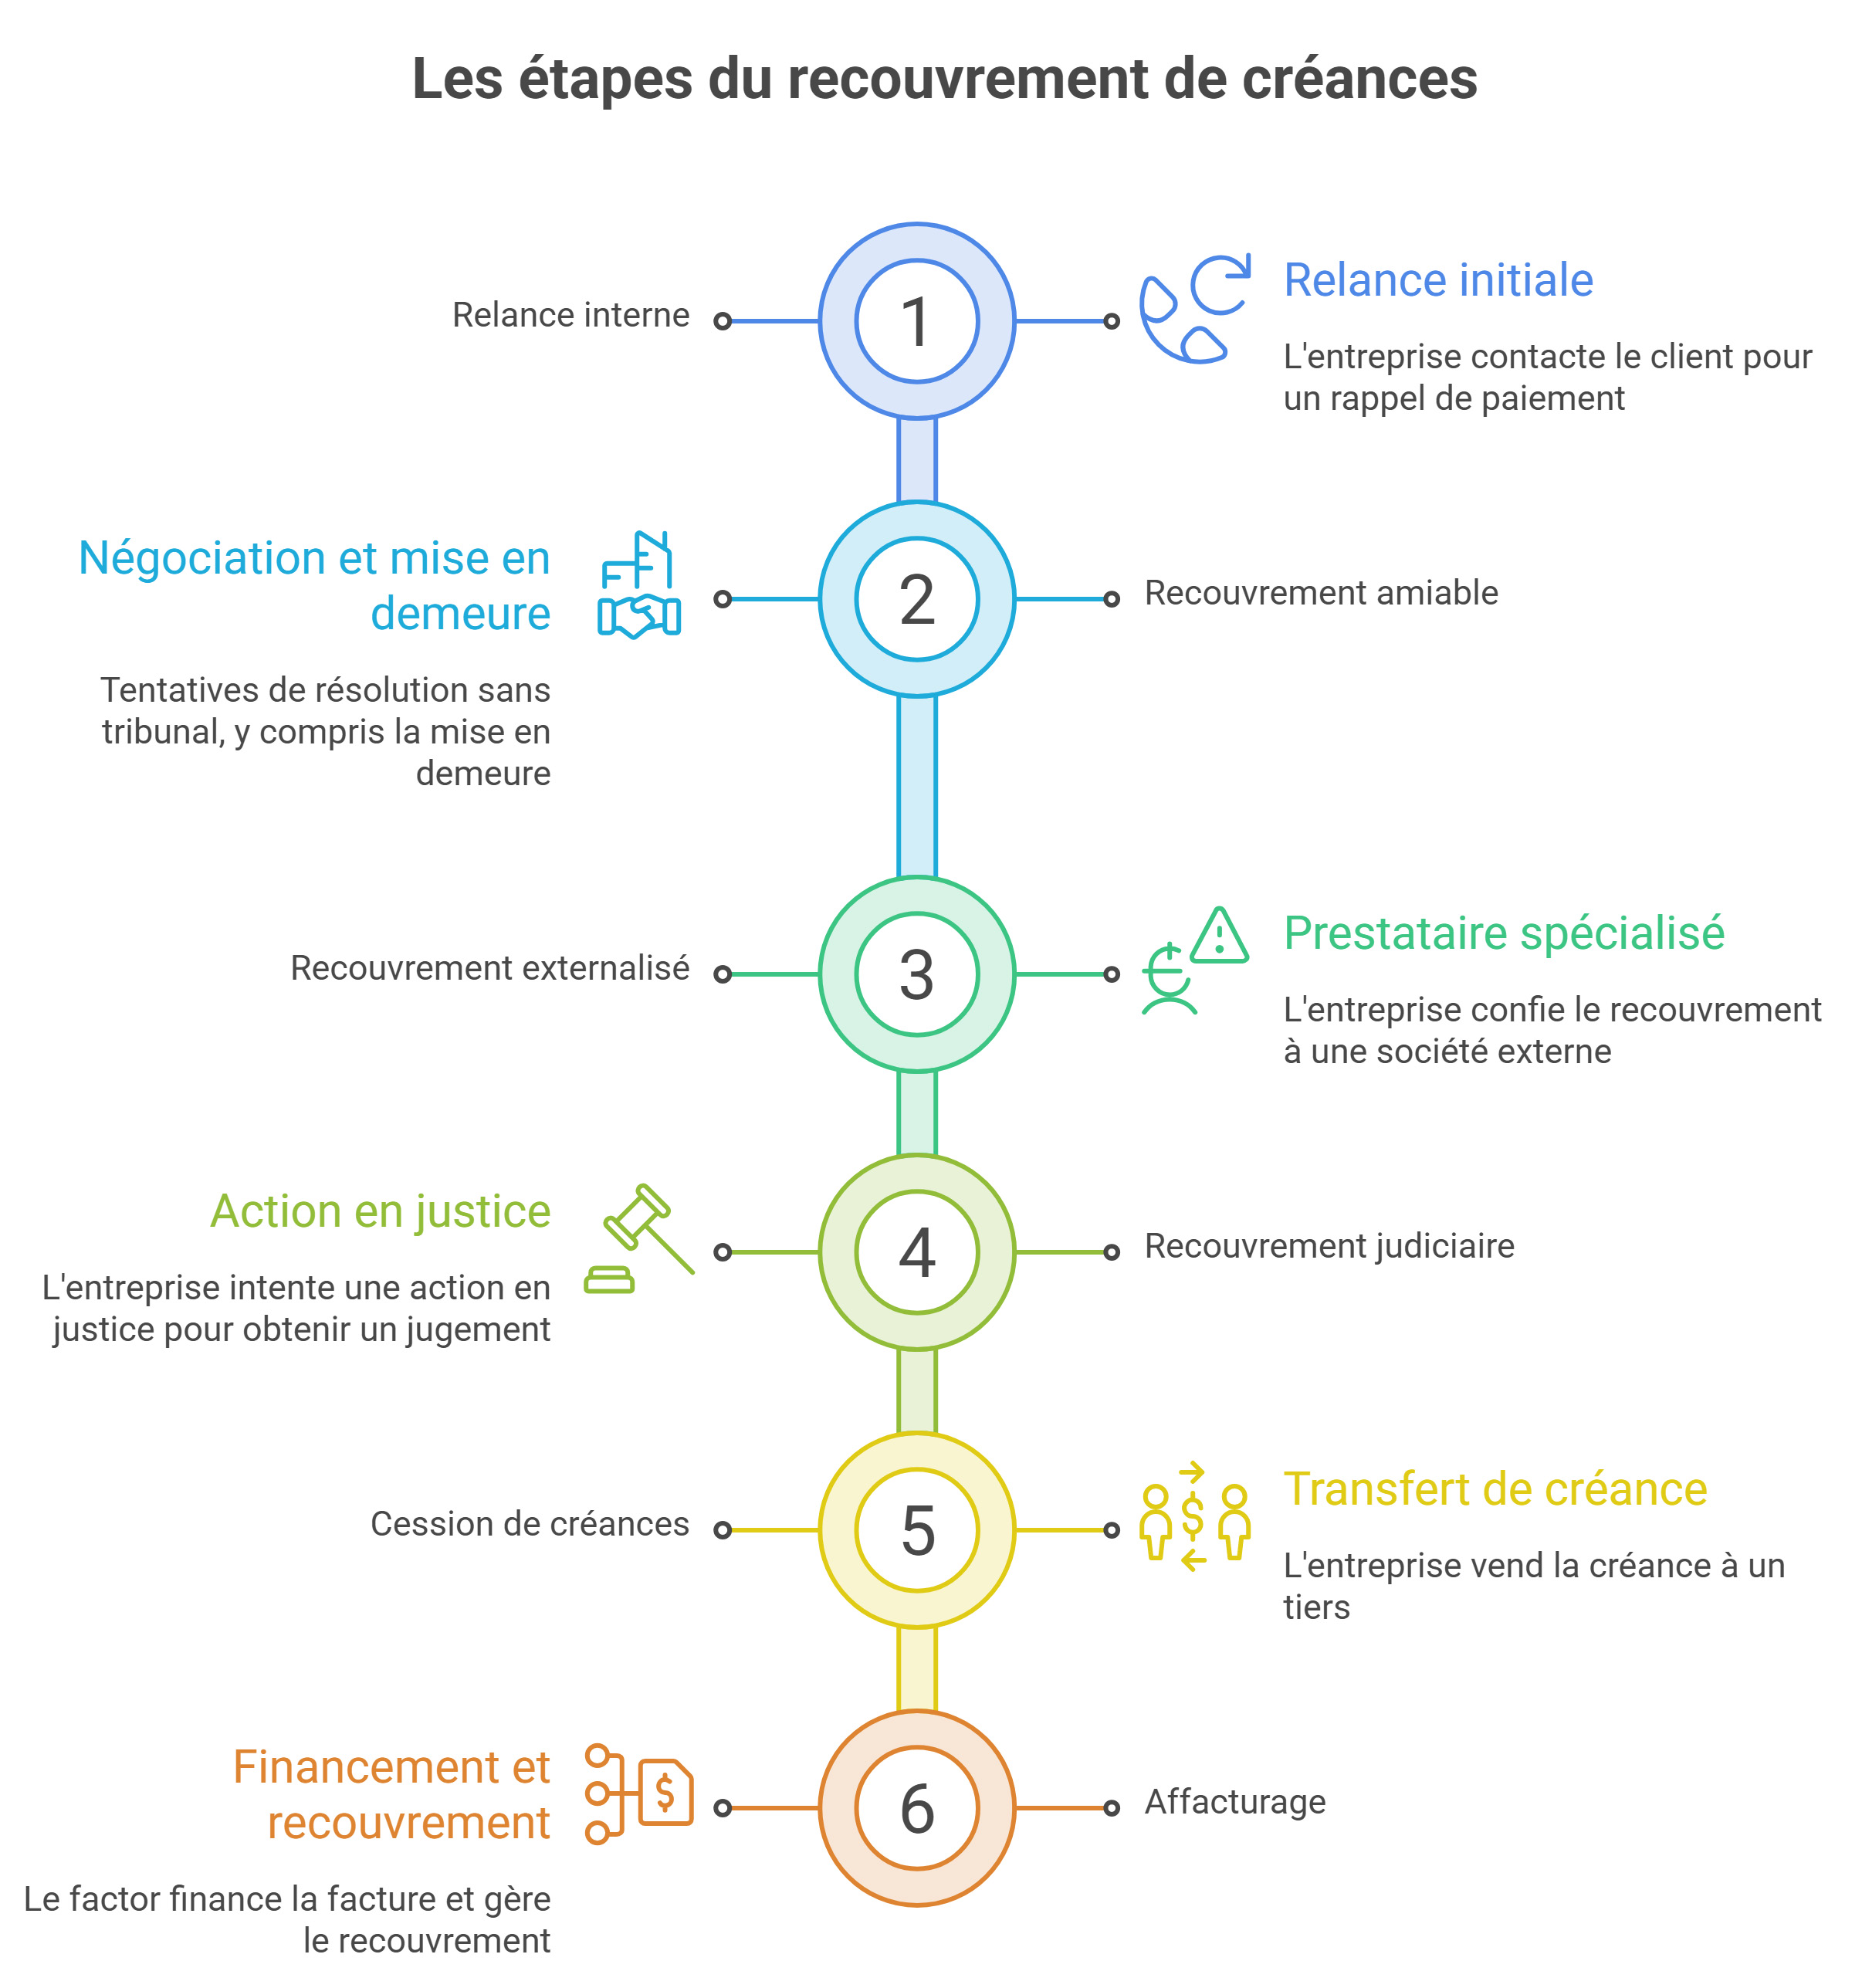
Lorsqu'une entreprise créancière constate que son client est en retard dans le paiement d'une facture, elle peut d'abord engager une relance en interne. Si le règlement n'intervient pas, elle peut ensuite confier le recouvrement de la créance à un prestataire externe ou, dans certains cas, céder cette créance à un acheteur spécialisé.
Les différents types de recouvrement
Il n'existe pas une seule manière de récupérer une facture impayée. Le recouvrement peut être réalisé en interne, confié à un prestataire, organisé à l'amiable, porté devant le juge ou intégré dans une solution plus globale de financement du poste clients. Le bon choix dépend du montant de la créance, de l'ancienneté du retard, de la solidité du dossier, de la relation commerciale avec le client et du niveau d'urgence pour la trésorerie.
Pour une entreprise, il est important de distinguer ces approches. Une facture simplement en retard ne se traite pas comme une créance ancienne, litigieuse ou déjà compromise. De la même manière, une PME qui veut préserver un client stratégique n'aura pas forcément la même stratégie qu'une entreprise confrontée à un débiteur qui ne répond plus.
1. Le recouvrement interne
Le recouvrement interne est assuré directement par l'entreprise créancière : service comptable, administration des ventes, crédit manager, dirigeant ou équipe commerciale. Il commence souvent par une relance simple : email, appel téléphonique, rappel de l'échéance, demande de date de règlement ou renvoi de facture.
Cette approche présente un avantage important : l'entreprise conserve la maîtrise de la relation client. Elle peut adapter le ton, tenir compte de l'historique commercial et distinguer un oubli administratif d'un vrai risque de non-paiement. En revanche, elle demande du temps, de la méthode et une bonne traçabilité des actions réalisées.
2. Le recouvrement amiable
Le recouvrement amiable regroupe toutes les démarches réalisées sans intervention du tribunal. Il peut comprendre les relances écrites, les appels, les rappels de paiement, la négociation d'un délai, la mise en place d'un échéancier ou l'envoi d'une mise en demeure.
Cette phase est essentielle car elle permet souvent de récupérer la créance sans engager une procédure longue et coûteuse. Elle montre aussi que l'entreprise a tenté de trouver une solution avant d'envisager une action plus ferme. Dans un dossier contentieux, les relances écrites, les preuves d'envoi et les échanges avec le débiteur peuvent devenir des éléments utiles.
3. Le recouvrement externalisé
L'entreprise peut aussi confier ses relances à une société de recouvrement, à un mandataire spécialisé ou à un avocat. Le prestataire agit alors pour le compte du créancier. Il contacte le débiteur, suit les promesses de paiement, propose éventuellement un échéancier et peut préparer le passage à une procédure plus ferme si la situation ne se débloque pas.
L'intérêt principal est le gain de temps. Une entreprise qui n'a pas d'équipe dédiée peut professionnaliser son suivi sans mobiliser ses commerciaux ou son dirigeant. L'externalisation peut aussi donner plus de poids à la relance, surtout lorsque le client ne réagit plus aux demandes internes.
Le point de vigilance concerne la relation client. Les méthodes du prestataire doivent rester compatibles avec l'image de l'entreprise. Une relance trop brutale peut récupérer une facture, mais détruire une relation commerciale utile. Avant de confier un dossier, il faut donc préciser le ton souhaité, le calendrier des relances et les limites à ne pas dépasser sans validation.
4. Le recouvrement judiciaire
Le recouvrement judiciaire intervient lorsque les démarches amiables n'aboutissent pas. L'objectif est d'obtenir une décision ou un titre permettant de contraindre le débiteur à payer. Selon la situation, l'entreprise peut envisager une injonction de payer, un référé-provision, une assignation au fond ou une procédure de recouvrement simplifiée par commissaire de justice.
Cette étape doit être préparée avec soin. Avant d'engager des frais, il faut vérifier que la créance est solide, que les documents sont complets et que le débiteur est solvable. Une procédure peut être juridiquement fondée mais économiquement peu pertinente si le montant à récupérer est faible, si le dossier est fragile ou si le client est déjà en grande difficulté financière.
5. Le recouvrement par cession de créances
Dans certains cas, l'entreprise peut choisir de céder sa créance à un tiers. Elle ne cherche plus seulement à relancer le client : elle transfère la créance à un acheteur spécialisé, à une société de recouvrement ou à un factor selon la nature du dossier.
Cette logique peut prendre deux formes. Si la facture est saine, récente et non échue, on se rapproche d'une solution d'affacturage ou de financement de facture. L'entreprise obtient de la trésorerie sans attendre l'échéance. Si la créance est ancienne, échue ou douteuse, on parle plutôt de cession de créance difficile, avec une décote plus importante et une analyse du risque de recouvrement.
Le principal avantage est de sortir plus rapidement d'une situation bloquée. L'entreprise récupère une partie de sa créance et évite de consacrer du temps au suivi du dossier. En contrepartie, le montant encaissé peut être inférieur au nominal de la facture, car l'acheteur intègre le risque, le coût du recouvrement et le délai d'encaissement probable.
6. Le recouvrement intégré à l'affacturage
Lorsque l'entreprise utilise l'affacturage, le recouvrement peut être intégré dans le contrat. Le factor finance les factures, suit les encaissements et relance les débiteurs selon les modalités prévues. Cette solution est particulièrement intéressante lorsque le problème n'est pas une facture isolée, mais un poste clients important avec des règlements réguliers à 30, 45 ou 60 jours.
L'affacturage ne remplace pas la qualité commerciale du dossier. Les factures doivent rester certaines, documentées et non litigieuses. En revanche, il apporte une discipline utile : analyse des débiteurs, suivi des règlements, relances structurées et parfois couverture du risque d'insolvabilité lorsque le contrat intègre une assurance-crédit.
Pour une PME, le choix entre recouvrement simple et affacturage dépend donc du moment où elle agit. Si la facture est déjà très en retard, le recouvrement est prioritaire. Si la facture est récente et payable à terme, l'affacturage peut permettre d'éviter que le délai client ne crée une tension de trésorerie.
Quel type de recouvrement choisir ?
Le choix doit rester pragmatique. Une relance interne suffit souvent pour un retard récent. Le recouvrement amiable devient nécessaire lorsque le client ne respecte pas l'échéance. L'externalisation est pertinente lorsque l'entreprise manque de temps ou souhaite professionnaliser ses démarches. Le judiciaire doit être réservé aux dossiers suffisamment solides et significatifs. Enfin, la cession de créances ou l'affacturage répond davantage à un objectif de trésorerie et de transfert de gestion.
La bonne question n'est donc pas seulement : « Comment récupérer cette facture ? » mais plutôt : « Cette créance doit-elle être relancée, financée, cédée ou portée au contentieux ? ». C'est cette distinction qui permet de protéger à la fois la trésorerie, la relation commerciale et la rentabilité du dossier.
Le recouvrement à l'export
Son efficacité passe généralement par l'intermédiaire du département contentieux des compagnies d'assurance credit.
Ses avantages :
L'objectif étant de faire réagir votre débiteur. De suivre les dossiers en temps réel et d'offrir une transparence des coûts et du conseil. Bien qu'il n'existe pas de méthode infaillible de recouvrement de créances, il existe généralement deux niveaux :
Recouvrement amiable
Les actions amicales sont généralement souvent les plus efficaces. Les chargés de cette procédure sont des experts de la négociation. Ils ajustent une stratégie au cas par cas. L'objectif principal du recouvrement amiable est d'assurer le succès de vos créances commerciales par le biais de vos négociations amicales sans recourir aux procédures judiciaires, ce qui peut être plus long et plus coûteux.
Recouvrement judiciaire
En cas d'échec des négociations, le partenaire se chargera du recouvrement judiciaire. Il sélectionnera avec vous le mode judiciaire adapté à votre situation en fonction du coût de la procédure et de la complexité de son exécution.
Il définira les actions appropriées pour le recouvrement de créances professionnelles ou de créances impayées.
Par exemple :
Les règles de base pour le recouvrement de vos factures
Le paiement des factures impayées est essentiel à la bonne marche d'une entreprise. Cependant, cela peut prendre beaucoup de temps et épuiser les ressources, surtout si vous êtes responsable de la gestion quotidienne de votre structure.
Les factures impayées peuvent avoir de lourdes conséquences pour les entreprises, en perturbant la trésorerie, ce qui peut conduire à des difficultés financières dans certains cas, et en créant de mauvaises relations de travail entre clients et fournisseurs.

La prévention est, bien sûr, le meilleur moyen de réduire la douleur des factures impayées. Nous vous recommandons d'avoir déjà mis en place une procédure de contrôle du crédit efficace et proactive et de disposer de conditions de paiement claires.
La mise en place de procédures de contrôle du crédit efficaces et automatisées signifie que vos clients savent qu'ils ne peuvent pas payer en retard ou utiliser votre entreprise comme une source de financement bon marché, voire gratuite.
1. L'entreprise doit connaître l'historique de son client
Dans le cas où votre entreprise choisit de traiter avec des clients qui paient leur facture à réception, votre problème de paiement est réduit. Pour éviter des problèmes de règlement et pour chaque nouveau acheteur, une vérification du crédit commercial s'impose avant d'accorder un crédit.
En France vous pouvez obtenir des rapports de solvabilité sur de nombreuses entreprises par l'intermédiaire de sociétés spécialisées dans le renseignement commercial. L'information que vous obtenez des agences d'évaluation du crédit vous aidera à établir des conditions de vente adaptées à la situation financière du client.
Par exemple, vous pouvez exiger un paiement anticipé de la part d'un débiteur dont la situation financière est incertaine.
2. Quand le recouvrement de créances commerciales est-il nécessaire ?
Les factures impayées ralentissent les flux de trésorerie et réduisent la rotation des stocks. Cela peut à son tour nuire à la cote de crédit de votre entreprise et ternir sa réputation. Plus vous agissez tôt, plus vous avez de chances d'être payé.
En fait, l'action de recouvrement doit commencer avant qu'une créance ne soit impayée : veillez à envoyer les factures rapidement et à configurer votre système comptable pour qu'il signale les comptes en souffrance ! Un oubli de facturation qui semble mineur peut parfois entraîner de gros problèmes de paiement.
3. Demandez un paiement immédiat
Le paiement immédiat peut prendre plusieurs formes, par exemple :
4. Proposez des solutions de paiement flexibles
Faites entrer de l'argent dans votre entreprise en rendant le paiement vraiment plus facile. Envisagez d'accepter les options suivantes :
5. Communiquez avec votre client
Ne tirez pas de conclusions hâtives. Contactez votre client au sujet de tout montant impayé qui est en retard. Il peut s'agir d'un simple problème de mauvaise communication. Par exemple, votre équipe de vente peut avoir mal présenté vos services et le débiteur ne veut pas payer.
Le produit a peut-être été expédié de manière incorrecte. Ou encore, la facture n'a tout simplement pas été reçue par le client. Avec un peu de chance, vous pouvez résoudre le problème et recouvrer le paiement.
6. Faites appel à une agence de recouvrement
N'hésitez pas à faire appel aux services d'une agence de recouvrement professionnelle. Bien que celle-ci prenne une partie du montant perçu ou perçoive des frais pour ses services, elle a plus d'expérience que vous en matière de recouvrement.
Si vous tenez à maintenir une relation positive avec le client, le recours à une agence vous aidera à garder le processus de recouvrement à distance.
Lorsqu'il s'agit de recouvrer votre argent, soyez ferme, mais poli avec vos acheteurs. Après tout, votre entreprise dépend de cet argent. Et il y a de fortes chances que votre client apprécie une stratégie amicale pour régler ses comptes.
Les actions vues du débiteur :
Si l'agent de recouvrement contacte le débiteur pour le paiement d'une dette et que celui-ci à des doutes sur le fondement de la dette, le montant réclamé ou sur l'entreprise qui la contacte, ce dernier peut s'adresser à un avocat ou à un organisme de conseil en crédit.
Avant de parler à un agent de recouvrement, le débiteur doit envisager une solution de règlement. Le débiteur pourra peut-être mettre en place un plan de virement ou négocier avec le créancier pour régler la dette.
Anticiper le recouvrement avant même l'impayé
Un bon recouvrement ne commence pas le jour où la facture devient impayée. Il commence beaucoup plus tôt, dès l'ouverture du compte client, la rédaction du devis, la validation des conditions de paiement et l'émission de la facture. Plus l'entreprise encadre la relation commerciale dès le départ, plus elle réduit les risques de retard, de contestation ou de mauvaise foi.
Pour un dirigeant ou un DAF, l'objectif n'est pas seulement de relancer plus fort. Il s'agit surtout de rendre le paiement naturel, prévisible et difficilement contestable. Cela suppose des conditions générales de vente claires, une facture complète, une date d'échéance visible, une preuve de livraison ou d'exécution et un interlocuteur identifié chez le client.
Dans beaucoup d'entreprises, les difficultés viennent moins d'un vrai refus de payer que d'un manque de méthode : facture envoyée trop tard, bon de commande absent, litige non traité, mauvais service destinataire, absence de relance avant échéance ou promesse de paiement non suivie. Chaque détail administratif peut décaler l'encaissement de plusieurs jours.
Le bon réflexe consiste à mettre en place une relance préventive. Quelques jours avant l'échéance, l'entreprise peut vérifier que la facture a bien été reçue, validée et programmée au paiement. Cette démarche reste commerciale, non agressive, mais elle évite de découvrir trop tard qu'un document manque ou qu'un service comptable bloque le règlement.
Point de contrôle : avant l'échéance, vérifiez trois éléments simples : la facture est reçue, elle est validée et la date de paiement est confirmée. Cette vérification vaut souvent mieux qu'une relance tardive quinze jours après l'impayé.
Organiser un processus de relance efficace
Le recouvrement devient plus efficace lorsqu'il repose sur un calendrier précis. Une relance improvisée, faite uniquement quand la trésorerie devient tendue, arrive souvent trop tard. À l'inverse, une procédure structurée permet d'agir rapidement, sans donner l'impression d'une réaction brutale ou désordonnée.
Une entreprise peut par exemple prévoir une relance de courtoisie avant échéance, une relance simple dès le premier retard, une relance plus ferme quelques jours plus tard, puis une mise en demeure si aucun règlement n'intervient. Cette progression évite de passer directement au contentieux tout en montrant au client que les échéances sont suivies.
Le ton doit évoluer avec le retard. Au départ, il peut s'agir d'un rappel administratif. Ensuite, il faut rappeler les conditions de paiement, les pénalités prévues et les conséquences possibles. L'objectif n'est pas d'abîmer la relation commerciale, mais de faire comprendre que le paiement fait partie intégrante de la vente.
Pour les crédit managers et comptables, la régularité est essentielle. Deux clients dans la même situation doivent être traités avec la même discipline. Sinon, les mauvais payeurs identifient rapidement les failles : relances tardives, absence de suivi, promesses non notées, tolérance excessive ou manque d'escalade.
Construire un dossier de recouvrement solide
Un recouvrement efficace repose sur des preuves. Avant de relancer fortement un client, de transmettre le dossier à un prestataire ou d'envisager une procédure, l'entreprise doit vérifier que sa créance est correctement documentée. Une facture seule peut être insuffisante si le client conteste la commande, la livraison ou la qualité de la prestation.
Le dossier doit permettre de répondre à quatre questions : qui doit payer, pourquoi, combien et depuis quand. Si ces réponses sont claires, le recouvrement est plus rapide. Si elles sont floues, le débiteur dispose de nombreuses possibilités pour ralentir le règlement.
Les documents utiles varient selon l'activité, mais on retrouve souvent le devis accepté, le bon de commande, le contrat, les conditions générales de vente, la facture, le bon de livraison, le procès-verbal de réception, les échanges de validation, les relances déjà effectuées et les éventuelles promesses de paiement.
Pour les entreprises de services, il faut prouver l'exécution de la prestation. Pour les sociétés de négoce, il faut prouver la livraison. Pour les marchés publics ou les grands comptes, il faut souvent prouver le dépôt de la facture dans le bon circuit de validation. Plus le dossier est complet, plus le recouvrement gagne en crédibilité.
Piloter le recouvrement avec les bons indicateurs
Le recouvrement ne doit pas être suivi uniquement facture par facture. Pour un dirigeant, un crédit manager ou un DAF, il doit devenir un indicateur de gestion. Une entreprise peut être rentable sur le papier et manquer de trésorerie simplement parce que ses clients paient trop tard.
La balance âgée clients est l'outil central. Elle permet de distinguer les factures non échues, les retards récents, les retards préoccupants et les créances anciennes. Elle évite de traiter tous les impayés de la même manière. Une facture de 8 jours de retard sur un client historique ne demande pas la même action qu'une facture de 90 jours sur un client déjà fragile.
Le DSO, ou délai moyen de paiement clients, donne une vision plus globale. S'il augmente, l'entreprise encaisse plus lentement. Cela peut venir d'un changement de clientèle, d'une croissance mal financée, d'un manque de relance, d'un litige récurrent ou de délais imposés par de grands comptes. Le suivi mensuel permet de réagir avant que la trésorerie ne soit réellement sous tension.
Un bon tableau de bord de recouvrement doit aussi suivre le montant des factures contestées, les promesses de paiement non tenues, les encours par client, les litiges en cours et les créances transmises à un tiers. Cette vision permet de décider rapidement : relance commerciale, blocage de commandes, demande d'acompte, assurance-crédit, affacturage ou action de recouvrement externe.
Affacturage et recouvrement : déléguer sans perdre le contrôle
L'affacturage ne se limite pas à obtenir une avance de trésorerie. Dans de nombreux contrats, il inclut aussi une dimension de gestion du poste clients. Le factor peut suivre les encaissements, relancer les débiteurs, imputer les règlements et intervenir lorsque les factures ne sont pas payées à l'échéance.
Pour une entreprise qui manque de temps ou qui ne dispose pas d'une équipe crédit structurée, cette délégation peut représenter un vrai gain. Le dirigeant n'a plus à relancer lui-même tous les clients, la comptabilité gagne en méthode et les retards sont suivis avec plus de régularité. Cela permet aussi de concentrer les équipes internes sur la vente, la production ou le service client.
Il ne faut toutefois pas confondre délégation et abandon du pilotage. Même lorsque le factor prend en charge une partie des relances, l'entreprise doit continuer à suivre ses clients, ses litiges, ses avoirs et ses conditions commerciales. Un factor ne peut pas résoudre un problème de qualité, une livraison contestée ou une facture mal émise.
La bonne organisation repose sur une répartition claire des rôles. L'entreprise gère la relation commerciale, la conformité des prestations et les litiges. Le factor gère le financement, l'encaissement et les relances prévues au contrat. Quand cette frontière est claire, l'affacturage devient un outil de trésorerie et de discipline client.
Utiliser l'affacturage pour prévenir les impayés
L'affacturage peut contribuer à prévenir les impayés car le factor analyse les débiteurs avant d'accepter de financer leurs factures. Cette analyse oblige l'entreprise à mieux connaître ses clients : solvabilité, historique de paiement, concentration des encours, comportement de règlement et niveau de risque.
Pour un crédit manager, cet apport est précieux. Il ne s'agit pas seulement de savoir si une facture peut être financée, mais de comprendre jusqu'où l'entreprise peut vendre à crédit sans se mettre en danger. Une limite de financement ou une réserve du factor sur un client doit être interprétée comme un signal de vigilance.
L'entreprise peut alors adapter ses conditions commerciales : acompte, paiement comptant, réduction de l'encours, limitation des commandes, assurance-crédit ou surveillance renforcée. L'objectif n'est pas de refuser tous les clients risqués, mais d'éviter que la croissance du chiffre d'affaires ne se transforme en hausse des impayés.
Bien utilisé, l'affacturage introduit une discipline utile : les factures doivent être propres, les clients identifiés, les litiges déclarés rapidement et les encours suivis. Cette rigueur améliore le recouvrement, même sur les factures qui ne sont pas financées.
Affacturage, assurance-crédit et recouvrement : bien distinguer les rôles
Dans certains contrats, l'affacturage peut être associé à une assurance-crédit. Cette combinaison intéresse particulièrement les entreprises qui veulent financer leurs factures tout en se protégeant contre le risque d'insolvabilité de leurs clients. Mais il faut bien distinguer les fonctions.
Le financement permet d'obtenir rapidement une avance sur les factures. Le recouvrement permet de suivre les paiements et de relancer les débiteurs. L'assurance-crédit intervient lorsque le client devient insolvable ou ne paie pas dans les conditions prévues au contrat. Ces trois services peuvent être liés, mais ils ne produisent pas les mêmes effets.
Le point de vigilance principal concerne les litiges. Une facture contestée n'est pas une créance saine. Si le client refuse de payer parce qu'il conteste la livraison, la prestation ou le montant facturé, l'assurance-crédit ne joue pas comme dans un cas d'insolvabilité pure. L'entreprise doit donc régler le litige commercial avant d'espérer une indemnisation ou un recouvrement efficace.
Pour les DAF et dirigeants, la lecture du contrat est essentielle : délai de déclaration, délai de remise au contentieux, garanties accordées par client, exclusions, taux d'indemnisation, recours possible et traitement des factures litigieuses. Une protection mal comprise peut créer une fausse sécurité.
Recouvrement seul ou affacturage : comment choisir ?
Le recouvrement seul est adapté lorsque l'entreprise cherche principalement à récupérer une facture en retard. Le besoin est alors centré sur l'action auprès du débiteur : relance, négociation, mise en demeure, procédure amiable ou judiciaire. L'objectif est de transformer une créance échue en encaissement.
L'affacturage répond à une logique différente. Il intervient généralement plus tôt, lorsque la facture est émise, non contestée et payable à échéance. L'entreprise ne veut pas forcément attendre que le client soit en retard : elle souhaite transformer rapidement ses créances en trésorerie disponible. Le recouvrement devient alors un service intégré au financement.
La distinction est importante. Une facture déjà très ancienne, contestée ou compromise sera difficile à financer. Elle relève plutôt d'une stratégie de recouvrement ou de cession de créance douteuse. À l'inverse, une facture récente sur un client solvable peut être financée dans de meilleures conditions.
Le bon choix dépend donc de la question posée : faut-il récupérer une facture impayée ou financer un poste clients sain avant l'échéance ? Dans le premier cas, le recouvrement est prioritaire. Dans le second, l'affacturage peut être plus pertinent pour éviter que le retard ne mette déjà la trésorerie sous pression.
Préserver la relation client lorsque le factor relance
Beaucoup de dirigeants hésitent à utiliser l'affacturage par crainte de détériorer la relation avec leurs clients. Cette inquiétude est compréhensible, surtout lorsque l'entreprise travaille avec des clients historiques, des grands comptes ou des donneurs d'ordre sensibles. Pourtant, une relance bien organisée n'est pas forcément mal perçue.
La clé est d'expliquer le dispositif. Lorsque le client reçoit une notification de cession ou une demande de paiement au profit du factor, il doit comprendre qu'il s'agit d'une organisation financière normale, et non d'un signal de difficulté. Le message doit rester simple : la prestation ne change pas, le prix ne change pas, seule l'adresse de paiement est modifiée.
Il est aussi important de choisir un mode de relance compatible avec l'image de l'entreprise. Certains factors ont des processus très industrialisés, d'autres adoptent une approche plus personnalisée. Pour les clients stratégiques, il peut être utile de définir à l'avance le ton, le calendrier et les cas où l'entreprise doit être prévenue avant une relance plus ferme.
Un bon dispositif d'affacturage ne doit pas opposer le factor et la relation commerciale. Il doit au contraire sécuriser les encaissements tout en permettant au fournisseur de rester concentré sur son métier. Le recouvrement doit être ferme sur les échéances, mais propre dans la forme.
FAQ : questions et réponses
Pour aller plus loin, cette FAQ répond aux questions pratiques que se posent les dirigeants, DAF, crédit managers, comptables et créateurs d'entreprise lorsqu'ils doivent sécuriser leurs encaissements, relancer leurs clients ou choisir entre recouvrement, assurance-crédit et affacturage.
👉 Il faut relancer dès le premier jour de retard, sans attendre que la situation se dégrade. La première relance peut rester courtoise : elle vérifie que la facture a bien été reçue, validée et mise en paiement. Plus l'entreprise attend, plus elle perd de visibilité. Un retard récent se règle souvent par téléphone ou email. Un retard ancien demande beaucoup plus d'énergie, de justificatifs et parfois une action externe.
👉 Il faut regarder le comportement du client. Un simple retard s'accompagne souvent d'une explication claire, d'une promesse de paiement précise et d'un interlocuteur joignable. Une facture devient plus préoccupante lorsque le client ne répond plus, multiplie les excuses, conteste tardivement, demande des délais successifs ou présente déjà d'autres incidents. Le montant de l'encours et l'historique du client doivent aussi être pris en compte.
👉 Pas automatiquement. Continuer à livrer peut augmenter l'encours et transformer un simple retard en perte importante. Avant toute nouvelle commande, il faut vérifier le montant déjà dû, l'âge des factures, la rentabilité du client et sa capacité réelle à payer. L'entreprise peut demander un paiement comptant, un acompte, une réduction de l'encours ou suspendre temporairement les livraisons tant que la situation n'est pas clarifiée.
👉 En principe, une facture litigieuse est difficile à financer. Le factor cherche des créances certaines, documentées et non contestées. Si le client conteste la livraison, la prestation, le prix ou la conformité, le risque n'est plus seulement financier : il devient commercial. L'entreprise doit d'abord traiter le litige, obtenir un accord clair ou émettre un avoir si nécessaire. Une fois la créance assainie, l'étude peut redevenir possible.
👉 La relance interne conserve la relation dans l'entreprise. Elle est adaptée aux retards récents, aux clients réguliers et aux situations où le dialogue reste ouvert. Le recouvrement externalisé intervient lorsque les relances n'aboutissent plus, que le débiteur devient difficile à joindre ou que le montant justifie une action plus structurée. Externaliser permet de gagner du temps, mais il faut choisir un prestataire dont les méthodes restent compatibles avec l'image commerciale de l'entreprise.
👉 Non. L'affacturage peut déléguer une partie de la gestion des encaissements et des relances, mais il ne supprime pas tous les problèmes. L'entreprise reste responsable de la qualité de sa facturation, de la réalité des prestations, des litiges commerciaux, des avoirs et des informations transmises au factor. L'affacturage améliore le suivi, mais il fonctionne mieux lorsque le poste clients est déjà correctement tenu.
👉 Tout dépend du contrat. En affacturage avec recours, le factor peut demander à l'entreprise de rembourser l'avance ou de remplacer la créance. En affacturage sans recours, le risque d'insolvabilité peut être couvert si les conditions de garantie sont respectées. En revanche, si l'impayé vient d'un litige commercial, la protection peut être limitée. Il faut donc distinguer insolvabilité, retard administratif et contestation de facture.
👉 Il faut relancer avec méthode et progressivité. Le premier contact doit chercher à comprendre : facture non reçue, problème de validation, litige, erreur de commande ou simple retard administratif. Ensuite seulement, le ton peut devenir plus ferme. Une relance efficace rappelle les faits, les dates, les montants et les engagements, sans agressivité inutile. La fermeté protège la trésorerie ; la précision protège la relation client.
👉 Il faut transmettre un dossier complet : facture, bon de commande, contrat, bon de livraison, preuve d'exécution, conditions de paiement, échanges avec le client, relances déjà effectuées, promesses de règlement et éventuels avoirs. Plus le dossier est propre, plus l'intervenant peut agir vite. Un prestataire qui découvre un dossier incomplet devra d'abord reconstituer les preuves avant de pouvoir réclamer efficacement le paiement.
👉 Le passage au judiciaire doit être envisagé lorsque le client ne répond plus, ne respecte pas ses engagements, conteste sans fondement ou lorsque le montant justifie une action plus ferme. Avant cette étape, il faut vérifier que la créance est solide, que les pièces sont complètes et que le débiteur est solvable. Une procédure peut être utile, mais elle doit rester économiquement cohérente par rapport au montant à récupérer.