Définition de la place de marché - Marketplace
Une place de marché, ou marketplace, est une plateforme qui met en relation des vendeurs et des acheteurs autour de biens ou de services.
Elle peut être généraliste ou spécialisée, BtoB, BtoC, CtoC ou mixte. Son rôle est de centraliser les offres, faciliter la transaction, sécuriser le paiement et prélever une commission sur les ventes réalisées.
Pour les entreprises, la marketplace peut accélérer le développement commercial, mais elle pose aussi des enjeux de marge, de logistique, de dépendance à la plateforme et de financement des ventes.
- Définition de la place de marché
- Les avantages de la Marketplace
- Le succès des places de marché
- La logistique des Marketplace
- Le financement des ventes dans une place de marché
- Les coûts pour vendre sur une place de marché
- Liste des places de marché
- L'affacturage pour les places de marché
- Affacturage.fr : première place de marché web dédié au factoring
- FAQ complète sur les places de marché (Marketplaces)
📌 L'essentiel à retenir
Une marketplace centralise des vendeurs et des acheteurs sur une même plateforme. Elle facilite la visibilité, la comparaison, le paiement et parfois la livraison.
Pour un vendeur, la place de marché peut générer rapidement du chiffre d'affaires, mais elle impose souvent des commissions, une forte concurrence, une logistique rigoureuse et une dépendance à la plateforme.
Dans les marketplaces BtoB, le financement des ventes devient un enjeu important. L'affacturage peut permettre aux vendeurs d'obtenir plus rapidement la trésorerie liée aux transactions, sans attendre les délais de paiement de la plateforme ou de l'acheteur.
Définition de la place de marché
Qu'est ce qu'une place de marché ou marketplace ? : Ce terme désigne un espace réel ou virtuel (souvent un site Internet) qui rassemble dans un même endroit un ou plusieurs fournisseurs qui proposent des biens ou des services à des acheteurs.
L'objectif est d'optimiser les procédures de sélection et d'achat en ligne à travers une plate-forme e-commerce. Ces sites internet gèrent le paiement et prélèvent une commission à chaque transaction.
La MarketPlace peut être mis en œuvre avec une entreprise spécifique de services adaptés aux besoins d'un segment, en créant un ensemble de groupe cible particulier.

Ces places de marché se divisent en plusieurs catégories d'échanges :
La grande majorité de ces places sont spécialisées sur un domaine d'activité particulier. Quelques rares exceptions dans le secteur BotC comme Amazon sont des généralistes.

En BtoB, elles permettent de répondre à des demandes particulières comme les appels d'offres, la mise aux enchères de biens ou de services, la constitution de listes de sourcing.
Au démarrage, les places de marché ont été mises en place par des grands donneurs d'ordre (constructeur automobile, labo pharmaceutique, etc.), par des intermédiaires spécialisés ou par des groupements professionnels.
Par la suite, des statup ou des grandes entreprises généralistes se sont lancés dans la création de startup pour développer de nouveaux segments de clientèle ou de produits. Les MarketPlace prennent aussi le nom de place de marché électronique, electronic, digital, DMP.
Les avantages de la Marketplace
Les places de marché offrent de nombreux intérêts aussi bien pour les acquéreurs que pour les marchands.
Avantages pour les acheteurs :
Les avantages pour les marchands d'être présents sur une place de marché :
Les inconvénients pour les vendeurs :
Le succès des places de marché
Les premiers arrivées : Ebay en 1995 , Amazon en 1997 et Alibaba en 1999. Puis de 2005 à 2011, on été crées en France, Priceminister, Pixmania, Fnac et Cdiscount, Zalando, Darty,Go Sport, Manomano. Enfin, Mirakl, Izberg, Wizaplace créent des marketplaces sur mesure.
Aujourd'hui, la place de marché est en pleine expansion. La tendance est aux marketplaces en marque blanche. Ces nouveaux acteurs entraînent une réorganisation complète du commerce sur internet et même des transactions traditionnel.
Même les gouvernements proposent maintenant des plateformes où les procédures de marché de l'Etat sont dématérialisées. Elle permet aux entreprises de consulter ou répondre aux consultations émanant des services de l'Etat : administration, établissements publics, chambres de commerce et d'industrie et de l'Union des groupements d'achats publics (UGAP).
La logistique des marketplaces
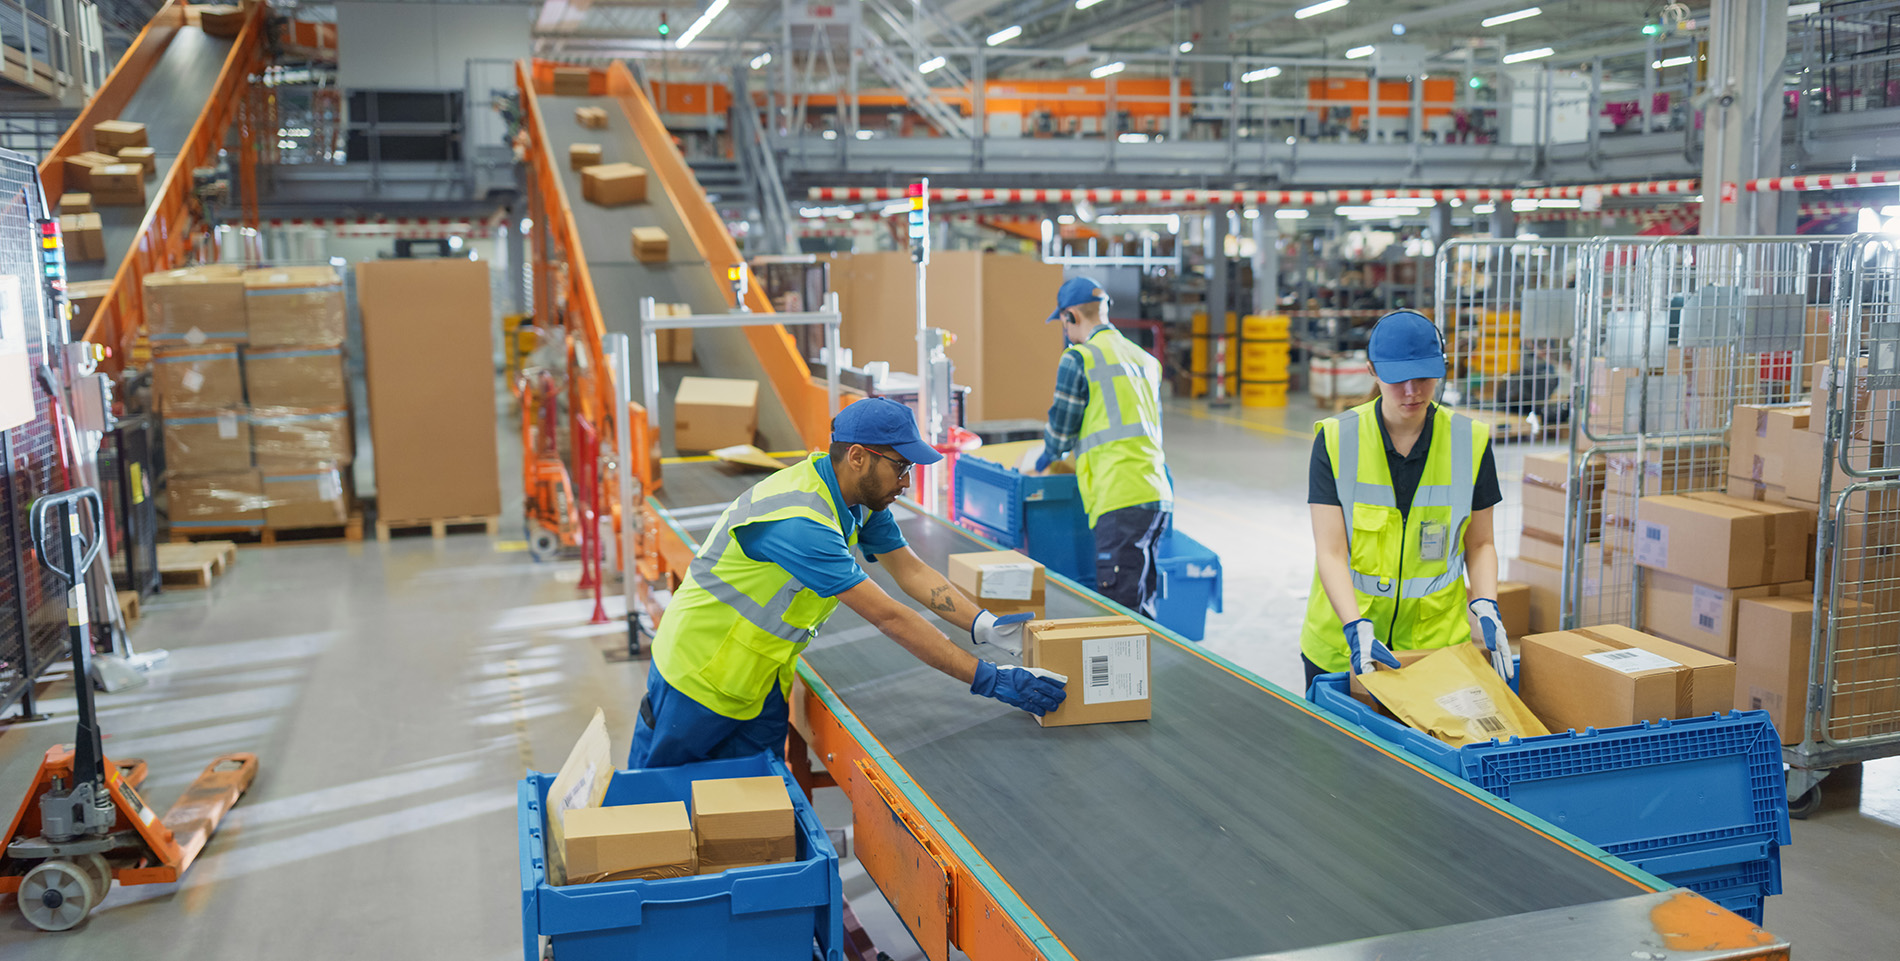
Vendre sur plusieurs places de marché peut rapidement devenir complexe si chaque plateforme doit être gérée séparément. Les entreprises doivent synchroniser leurs catalogues, mettre à jour les prix, suivre les stocks, intégrer les commandes, transmettre les informations de livraison et gérer les retours. Sans outil centralisé, le risque d'erreur augmente fortement : rupture de stock, double vente d'un même produit, mauvais prix affiché ou retard dans le traitement des commandes.
Pour automatiser ces opérations, il existe des solutions de gestion et d'intégration de flux capables de connecter le système d'information de l'entreprise aux différentes marketplaces. Ces outils permettent notamment de diffuser les fiches articles, catalogues, prix, promotions et niveaux de stock sur plusieurs plateformes à partir d'une interface unique. Parmi les solutions historiquement utilisées sur ce marché, on peut citer par exemple Neteven, Iziflux ou Shoppingfeed.
Centraliser les flux pour éviter les erreurs
La principale difficulté lorsqu'une entreprise vend sur plusieurs marketplaces est de maintenir des données cohérentes partout. Une variation de prix, une rupture de stock ou une modification de fiche produit doit idéalement être répercutée automatiquement sur toutes les plateformes concernées.
Un outil de gestion de flux permet généralement de centraliser :
La gestion du stock devient stratégique
Le stock constitue l'un des principaux points de vigilance. Lorsqu'un même produit est proposé simultanément sur plusieurs marketplaces et éventuellement sur le site e-commerce de l'entreprise, le niveau de stock doit être synchronisé presque en temps réel. Dans le cas contraire, plusieurs clients peuvent commander le dernier produit disponible au même moment.
Une bonne intégration entre l'ERP, le logiciel de gestion des stocks, le site marchand et les marketplaces permet d'éviter ce type de situation. Elle améliore également la visibilité sur les produits qui se vendent le plus rapidement et facilite les décisions de réapprovisionnement.
Une commande marketplace doit s'intégrer au processus interne
L'objectif n'est pas seulement de recevoir une commande. Celle-ci doit ensuite être intégrée dans le fonctionnement normal de l'entreprise : préparation, picking, emballage, émission des documents, expédition, transmission du numéro de suivi et mise à jour du stock.
Dans une organisation bien automatisée, une commande passée sur une marketplace peut être transférée directement dans l'ERP ou le logiciel de gestion. L'équipe logistique traite alors la vente de la même manière qu'une commande provenant du site internet ou d'un autre canal commercial.
La logistique a un impact direct sur la trésorerie
La gestion logistique des marketplaces a également un effet direct sur le besoin en fonds de roulement. Plus l'entreprise développe ses ventes sur plusieurs plateformes, plus elle peut être amenée à augmenter ses stocks, avancer les frais de transport, financer les achats fournisseurs et supporter les coûts de préparation des commandes avant d'avoir encaissé définitivement les ventes.
Exemple : un marchand réalise une forte croissance sur plusieurs marketplaces et décide d'augmenter son stock de 150 000 € pour éviter les ruptures. Dans le même temps, certaines plateformes ne reversent les fonds qu'après plusieurs jours ou semaines. L'entreprise peut alors connaître une tension de trésorerie alors même que son chiffre d'affaires progresse.
Il est donc important de piloter simultanément les flux logistiques et les flux financiers. Un stock trop important immobilise du cash, tandis qu'un stock insuffisant entraîne des ruptures, des ventes perdues et parfois une dégradation des indicateurs de performance imposés par les marketplaces.
Externaliser ou gérer soi-même la logistique ?
Selon le volume de commandes, l'entreprise peut choisir de gérer elle-même la préparation et l'expédition ou de confier tout ou partie de la logistique à un prestataire spécialisé. L'externalisation peut permettre d'absorber plus facilement des pics d'activité, mais elle génère également des coûts supplémentaires qu'il faut intégrer dans la marge réelle de chaque vente.
Avant de choisir une organisation, il est utile de comparer :
La performance d'un vendeur sur une marketplace ne dépend donc pas uniquement de son chiffre d'affaires. Elle repose également sur sa capacité à automatiser les flux, maîtriser son stock, traiter rapidement les commandes et préserver sa trésorerie. Plus le nombre de plateformes augmente, plus la centralisation et l'automatisation deviennent indispensables.
Le financement des ventes dans une place de marché
Dans le cadre des échanges interentreprises de biens ou de services au travers des places de marché, les Fintechs et les Factors proposent aux MarketPlace d'intégrer de le financement les factures entre les fournisseurs et les acheteurs. Cette intégration est réalisé avec une API développée spécifiquement pour permettre une automatisation et une accélération des échanges des paiements à crédit.
Pour en savoir plus sur le financement de factures pour les Places de Marché.
Les avantages sont les suivants :
Les coûts pour vendre sur une place de marché
Généralement l'inscription est gratuite ou avec des frais très réduits pour les vendeurs car les places de marchés cherchent à étoffer leurs catalogues et à augmenter le nombre de fournisseurs pour faire face à une concurrence accrue. Pour être rentables, ces plateformes prennent des commissions sur les services supplémentaires comme d'intermédiation.
Liste des places de marché
Découvrez notre liste des 25 premières Merketplace en France.
1 - Amazon: le plus connu au monde
2 - Ebay: Marketplace au niveau mondial
3 - Rue du commerce: généraliste Français
4 - Price Minister
5 - Rakuten
6 - Pixmania
7 - Etsy : produits artisanaux pour des cadeaux faits main, vintage et tendance, personnalisés
8 - A Little Market : produits artisanaux
9 - Google Shopping : généraliste
10 - Cdiscount
11 - La Redoute: vente à distance qui a commencé cette activité en 1928 (vêtements, accessoires, meubles, déco)
12 - Cafe Press : logo sur objets et produits
13 - Fnac.com
14 - BrandAlley: vêtements, accessoires, déco
15 - MonÉchelle.fr (bricolage et jardinage)
16 - Craiglist: généraliste
17 - Yahoo Shopping
18 - Overstock
19 - Zazzle.com : logo sur objets et produits
20 - Bonanza
21 - eCrater
22 - Sears
23 - Pricefalls
24 - ArtFire : produits artisanaux, vintage, art et fournitures
25 - iOffer
L'affacturage pour les places de marché
Avec la montée en puissance du commerce électronique, les places de marché, ou marketplaces, sont devenues des intermédiaires incontournables dans de nombreux secteurs. Elles mettent en relation vendeurs et acheteurs, centralisent les commandes, sécurisent les paiements et, dans certains cas, gèrent également la logistique, la facturation ou une partie du service client. Ce modèle concerne aussi bien les plateformes grand public que les environnements B2B, où les montants facturés et les délais de règlement peuvent être nettement plus importants.
Pour les entreprises qui réalisent une part significative de leur chiffre d'affaires via ces plateformes, la question de la trésorerie devient rapidement centrale. Entre le moment où le produit est expédié, la prestation réalisée, la commande validée et le moment où les fonds sont effectivement reversés au vendeur, plusieurs jours, voire plusieurs semaines, peuvent s'écouler. Ce décalage peut être accentué par les délais de validation, les réserves de sécurité, les périodes de retour, les éventuels litiges ou encore les conditions de règlement propres à chaque plateforme.
Ce fonctionnement peut créer un besoin en fonds de roulement important, notamment pour les entreprises en forte croissance. Plus les ventes augmentent, plus le vendeur doit financer en amont ses achats, ses stocks, sa logistique, ses frais de personnel ou encore ses campagnes marketing, alors même qu'une partie du chiffre d'affaires n'a pas encore été encaissée. Une croissance commerciale rapide peut donc paradoxalement provoquer une tension de trésorerie.
Pourquoi les marketplaces peuvent créer un décalage de trésorerie ?
Une place de marché ne reverse pas toujours immédiatement les sommes payées par l'acheteur final. Selon son fonctionnement contractuel, elle peut appliquer un cycle de règlement périodique, différer le paiement jusqu'à la confirmation de la livraison ou conserver temporairement une partie des fonds pour couvrir les retours, remboursements ou contestations.
Pour le vendeur, le problème est simple : les dépenses sont souvent engagées avant l'encaissement. Les marchandises doivent être achetées ou produites, les fournisseurs réglés, les frais de transport payés et les commandes préparées sans attendre le reversement de la marketplace.
Exemple concret : une entreprise réalise 200 000 € de ventes mensuelles par l'intermédiaire d'une plateforme, mais ne reçoit le règlement qu'environ 30 jours après la réalisation des ventes. Elle peut avoir besoin de financer plusieurs dizaines, voire plusieurs centaines de milliers d'euros de charges d'exploitation avant d'encaisser les sommes correspondantes. Si son activité progresse rapidement, ce besoin augmente mécaniquement.
Comment l'affacturage peut-il intervenir ?
L'affacturage permet, dans certaines configurations, de transformer une créance professionnelle en trésorerie avant son règlement à l'échéance. L'entreprise cède la créance au factor, qui peut en financer une partie selon les conditions prévues au contrat. L'objectif est de raccourcir le délai entre la réalisation de la vente et l'entrée effective du cash dans l'entreprise.
Dans le contexte d'une place de marché, la première question consiste à identifier qui est juridiquement le débiteur de la créance. Selon le modèle économique, la facture peut être adressée directement à l'acheteur professionnel, à la marketplace elle-même ou à une autre entité intervenant dans le processus de facturation et de règlement. Cette distinction est essentielle, car elle détermine si la créance peut être financée et dans quelles conditions.
Le factor analyse généralement plusieurs éléments :
Un outil particulièrement utile pour les marketplaces B2B
L'affacturage est souvent plus facile à envisager lorsque la marketplace intervient dans un environnement B2B et que les opérations donnent naissance à de véritables créances commerciales entre entreprises. Dans ce cas, les factures peuvent présenter des caractéristiques proches de celles rencontrées dans les circuits commerciaux traditionnels : montant déterminé, échéance connue, débiteur professionnel identifié et justificatifs disponibles.
Une entreprise qui vend par exemple du matériel professionnel, des fournitures industrielles, des prestations techniques ou des services à d'autres sociétés via une place de marché peut rencontrer un besoin de financement important si les règlements interviennent à 30, 45 ou 60 jours. L'affacturage peut alors permettre de financer les factures sans attendre l'échéance et d'accompagner l'augmentation du chiffre d'affaires.
Exemple : financer la croissance d'un vendeur sur une marketplace B2B
Une PME réalise 150 000 € de ventes mensuelles auprès de clients professionnels par l'intermédiaire d'une marketplace. Ses clients règlent à 60 jours, tandis que ses fournisseurs doivent être payés à 30 jours. L'entreprise doit donc financer environ un mois de décalage supplémentaire entre ses décaissements et ses encaissements.
Si son activité passe de 150 000 € à 250 000 € de ventes mensuelles, son besoin de trésorerie augmente fortement. Sans financement complémentaire, elle peut se retrouver contrainte de ralentir ses achats ou de refuser certaines commandes pourtant rentables.
En utilisant l'affacturage sur les créances éligibles, l'entreprise peut obtenir une avance sur ses factures, financer ses approvisionnements et continuer à croître sans attendre le règlement définitif des acheteurs professionnels.
Les points de vigilance avant de financer des ventes réalisées via une marketplace
Toutes les ventes réalisées par l'intermédiaire d'une plateforme ne sont pas automatiquement compatibles avec l'affacturage. Le fonctionnement contractuel doit être étudié en détail.
Il faut notamment vérifier :
Ces vérifications sont particulièrement importantes lorsque la marketplace encaisse les fonds pour le compte du vendeur, applique des mécanismes de compensation ou peut déduire certaines sommes avant reversement.
Affacturage et marketplace : une solution pour accompagner la croissance
Pour une entreprise qui développe rapidement ses ventes sur une place de marché, le principal enjeu n'est pas toujours de vendre davantage, mais de financer la croissance générée par ces ventes. Plus les volumes augmentent, plus l'entreprise doit mobiliser de trésorerie pour acheter, produire, stocker, expédier et gérer les commandes.
L'affacturage peut ainsi jouer un rôle de financement dynamique : contrairement à une enveloppe de crédit fixe, le montant mobilisable peut évoluer avec le volume de créances éligibles. Cette caractéristique peut être particulièrement intéressante pour les vendeurs connaissant une forte saisonnalité ou une progression rapide de leur activité.
Avant de mettre en place une solution d'affacturage pour des ventes réalisées via une marketplace, il est donc recommandé d'analyser précisément le circuit de facturation et de paiement. Une étude du contrat, des conditions générales de la plateforme et des justificatifs disponibles permet de déterminer quelles créances peuvent être financées et dans quelles conditions.
Affacturage.fr : première place de marché web dédié au factoring
Affacturage.fr est la première place de marché dédiée au factoring sur internet, offrant aux entreprises un accès simplifié et rapide aux meilleures solutions de financement de leurs factures.
Grâce à une plateforme intuitive et un large réseau de factors, Affacturage.fr permet aux dirigeants d'entreprise, DAF et crédit managers de comparer en quelques clics les offres du marché et de trouver la solution la plus adaptée à leurs besoins. En centralisant l'ensemble des acteurs de l'affacturage, cette marketplace révolutionne le financement du poste client en facilitant la mise en relation entre entreprises et sociétés spécialisées, garantissant ainsi une gestion optimisée de la trésorerie et une meilleure protection contre les risques d'impayés.
Qu'est-ce que l'affacturage ?
L'affacturage, ou factoring, est un mécanisme permettant aux entreprises de céder leurs créances commerciales à un établissement financier, appelé factor. En échange, l'entreprise reçoit immédiatement un pourcentage du montant de la créance, généralement autour de 80 à 90 %, tandis que le reste est versé lorsque le client final (en l'occurrence la place de marché) s'acquitte de sa dette. Cette solution permet d'améliorer la trésorerie et de se protéger contre les risques d'impayés.
Les défis financiers des vendeurs sur les places de marché
Sur les marketplaces, les vendeurs sont souvent soumis à des délais de paiement relativement longs. Une fois une vente réalisée, il peut s'écouler plusieurs semaines avant qu'ils ne perçoivent le montant dû, notamment à cause des processus de validation de transaction, des retours de marchandises, ou des cycles de paiement spécifiques à chaque plateforme.
Cette situation crée un décalage de trésorerie pour les fournisseurs, particulièrement pénalisant pour ceux qui opèrent avec des marges faibles ou qui dépendent de flux de trésorerie réguliers pour financer leur stock et leurs opérations quotidiennes.
Comment l'affacturage peut-il aider les places de marché ?
L'affacturage e-commerce se présente comme une solution attractive pour les vendeurs des places de marché en leur offrant plusieurs avantages :
1. Amélioration de la trésorerie
Le principal bénéfice de l'affacturage est d'offrir un accès rapide à des liquidités. En cédant leurs factures à un factor, les vendeurs peuvent obtenir rapidement jusqu'à 90 % du montant des créances, leur permettant ainsi de financer leur activité sans attendre les délais de paiement de la place de marché.
2. Réduction des risques d'impayés
Les places de marché étant des intermédiaires entre le vendeur et l'acheteur final, il existe toujours un risque d'impayés en cas de litige ou d'insolvabilité du débiteur. Dans un contrat d'affacturage sans recours, le factor assume ce risque, offrant ainsi une protection supplémentaire au vendeur.
3. Simplification de la gestion comptable
En plus de fournir des liquidités, l'affactureur prend en charge le recouvrement des créances et la gestion administrative des paiements. Cela allège considérablement la charge de travail des vendeurs, leur permettant de se concentrer sur le développement de leur activité.
4. Accélération de la croissance
Avec une meilleure visibilité et stabilité de la trésorerie, les fournisseurs peuvent investir plus rapidement dans leur développement. Ils peuvent augmenter leurs stocks, élargir leur gamme de produits ou même explorer d'autres canaux de vente sans être limités par des contraintes de trésorerie.
Les spécificités de l'affacturage pour les places de marché
L'affacturage pour les marketplaces présente des particularités par rapport au factoring classique. Les créances concernées ne sont pas directement pour les acheteurs finaux, mais envers la plateforme elle-même. Le factor doit donc être capable de travailler avec ces géants du e-commerce et de s'adapter à leurs spécificités de paiement et de gestion des retours. Les solutions d'affacturage adaptées aux places de marché doivent prendre en compte la complexité des flux financiers et le niveau de transparence offert par ces plateformes.
Certaines plateformes collaborent directement avec des prestataires d'affacturage pour offrir des services intégrées aux vendeurs. Par exemple, Amazon a mis en place des partenariats avec des institutions financières pour fournir des solutions de financement basées sur les factures en attente.
Les limites et coûts de l'affacturage
Comme toute solution financière, l'affacturage a un coût. Les frais de factoring varient en fonction de la durée du crédit, du volume des créances et du risque associé. Ils se composent généralement de deux parties : une commission d'affacturage et un intérêt sur les avances accordées. Si le factoring peut offrir une solution à court terme efficace, les vendeurs doivent s'assurer que les coûts n'érodent pas leur marge bénéficiaire.
De plus, toutes les créances ne sont pas éligibles à l'affacturage. Si le vendeur présente un risque trop élevé ou si la plateforme n'offre pas une garantie suffisante de solvabilité, le factor peut refuser de financer certaines créances.
L'affacturage constitue une solution précieuse pour les vendeurs présents sur les places de marché en leur offrant un accès rapide à des liquidités et une protection contre les impayés. Cependant, comme pour toute solution financière, il est essentiel pour les entreprises de bien évaluer les coûts et les bénéfices avant de se lancer. À mesure que le commerce électronique continue de croître, il est probable que l'affacturage se développera pour répondre aux besoins spécifiques des vendeurs évoluant dans cet écosystème en pleine expansion.
FAQ complète sur les places de marché (Marketplaces)
Nos réponses à vos questions sur les places de marché.
❓ 1. Qu'est-ce qu'une place de marché (ou marketplace) ?
👉 Une place de marché est une plateforme, souvent numérique, qui met en relation des vendeurs (entreprises ou particuliers) avec des acheteurs. Elle sert d'intermédiaire pour faciliter la mise en vente, l'achat, le paiement et parfois la livraison de biens ou services. Les marketplaces peuvent être spécialisées dans un secteur (mode, bricolage, artisanat…) ou généralistes comme Amazon ou eBay. En contrepartie du service rendu, la place de marché prélève une commission sur chaque vente.
❓ 2. Quels sont les avantages pour les acheteurs ?
👉 Les marketplaces offrent de nombreux atouts aux acheteurs :
❓ 3. Quels sont les avantages pour les vendeurs ?
👉 Pour les marchands, intégrer une marketplace permet de :