Liquidation judiciaire d'une entreprise
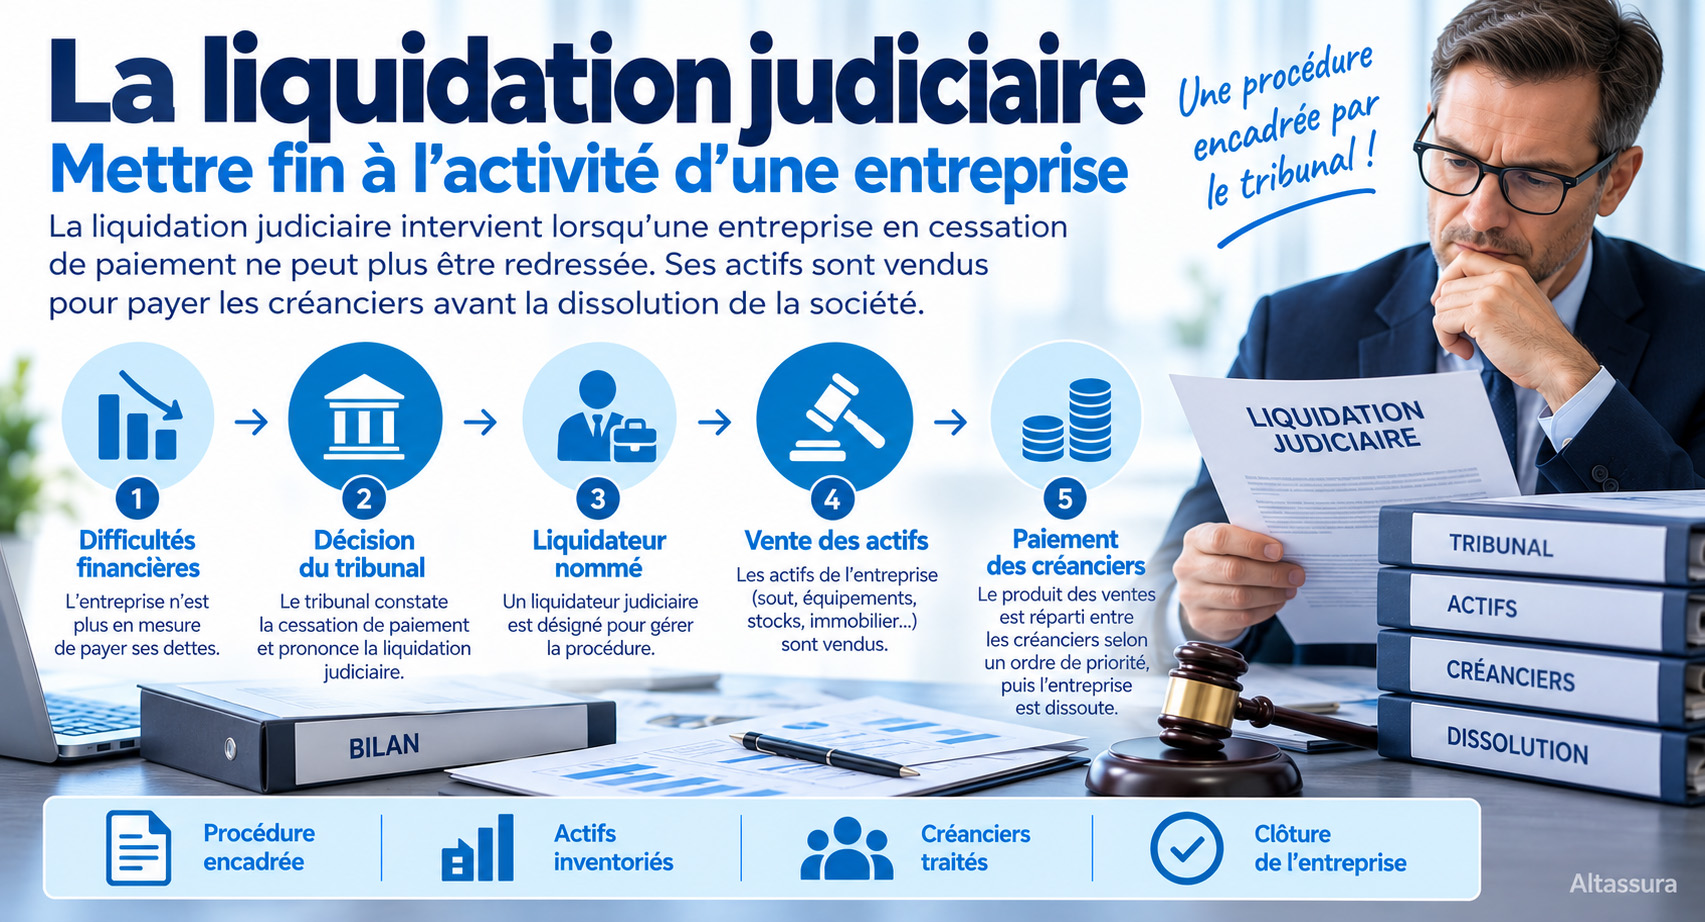
La liquidation judiciaire est une procédure qui intervient lorsqu'une entreprise ne peut plus faire face à ses dettes et que son redressement paraît impossible.
Elle vise à mettre fin à l'activité, vendre les actifs disponibles, recouvrer les créances clients et répartir les sommes récupérées entre les créanciers selon les règles applicables.
Pour le dirigeant, l'enjeu est d'agir avant que la situation ne devienne irréversible : suivre la trésorerie, classer les dettes, relancer les clients, préparer les documents utiles et étudier les solutions possibles avant l'ouverture de la procédure.
- Définition
- Comment ça fonctionne ?
- Recours au liquidateur
- Procédure de liquidation
- Qu'adviendra-t-il des actifs de la société pendant le processus de liquidation ?
- Solution de compensation
- Processus de réorganisation
- Qu'est-ce qui permet d'éviter les procédures de redressement et liquidation judiciaire ?
- Anticiper avant la liquidation judiciaire : les signaux à ne pas ignorer
- Que deviennent les créances clients pendant une liquidation ?
- Préparer les documents utiles avant l'audience ou la déclaration
- Liquidation judiciaire : comment gérer les clients, fournisseurs et partenaires ?
- Affacturage et liquidation judiciaire : ce qu'il faut comprendre
- FAQ : questions et réponses
📌 L'essentiel à retenir
La liquidation judiciaire intervient lorsqu'une entreprise est en cessation de paiement et que son redressement n'est plus envisageable. Elle conduit généralement à l'arrêt de l'activité et à la vente des actifs.
Le liquidateur cherche à récupérer ce qui peut l'être : actifs matériels, stocks, créances clients, contrats, garanties et sommes encore dues par les débiteurs de l'entreprise.
Avant d'en arriver là, le dirigeant doit surveiller les signaux faibles : retards de paiement clients, dettes fiscales ou sociales, fournisseurs impayés, découvert permanent, baisse de marge et impossibilité de financer le cycle d'exploitation. Plus l'action est précoce, plus les solutions restent nombreuses.
Définition
La liquidation consiste à vendre les actifs d'une entreprise, à payer les factures et à répartir le reste entre les actionnaires, les partenaires ou d'autres investisseurs. Cette procédure de faillite permet de payer le passif de la société par la vente des actifs (s'il y en a). A la fin, elle conduit à la dissolution de l'établissement commercial. La liquidation est nécessaire lorsqu'une structure en difficulté accumule des dettes sans perspective de recouvrement. Pour information, il existe une procédure de liquidation simplifiée pour les petites entreprises.
Une activité ne doit pas nécessairement être insolvable pour être liquidée. Lors de la liquidation de certaines entreprises, comme une banque, il peut être nécessaire de déposer une caution pour garantir la distribution correcte des actifs aux créanciers.
Un administrateur judiciaire peut être nommé pour superviser cette distribution des créances ou des biens détenus. Dans ce cas, le séquestre peut être tenu de déposer un état final comptabilisant les actifs distribués et restants de l'entreprise ainsi que les dépenses de liquidation afin de recevoir une ordonnance de règlement final du tribunal des faillites.
La faillite est une procédure ordonnée par :
Elle est prononcée à l'encontre d'une société qui est manifestement en état de cessation de paiement et dont le redressement est indubitablement impossible. La liquidation est alors destinée à régler le passif de l'entité commercial. Cette procédure est applicable à un commerçant, un indivdu immatriculé au répertoire des métiers, un agriculteur ou une personne morale de droit privé. Contrairement à la procédure de redressement, la liquidation judiciaire met fin à l'existence de l'entreprise.
Comment ça fonctionne ?
La logique de liquidation judiciaire implique le processus de dissolution d'une entreprise. Ce terme désigne la procédure de cessation de l'existence d'une entité. Ce process implique la vente des actifs de la société ou leur conversion en fonds monétaires à distribuer aux actionnaires, aux membres de la structure et à tous les créanciers externes qui ont des dettes après la liquidation de l'établissement commercial.
En d'autres termes, lorsque la structure transforme des immobilisations en espèces, la liquidation se produit. Elle peut être volontaire ou involontaire. Le propriétaire peut décider de fermer son entreprise.
Dans d'autres cas, les dirigeants peuvent être contraints de liquider pour s'acquitter des prêts actuellement saisis. Si les actifs de la société sont insuffisants pour rembourser ses dettes, la structure doit être liquidée conformément à la loi sur la faillite.
Recours au liquidateur
Le liquidateur peut être nommé par les actionnaires ou par le tribunal, et doit répondre aux créanciers. Le liquidateur représente les intérêts de tous les entités qui détient un droit à être payée.
Il est chargé de superviser la liquidation, y compris la conversion des actifs de l'établissement commercial en devises, le remboursement du passif de la structure, puis la distribution des fonds restants aux actionnaires conformément aux statuts de la société.
Une fois toutes ces étapes franchies, la société est officiellement dissoute.
Procédure de liquidation
Parfois, la société détermine que la liquidation est nécessaire, mais elle a besoin d'une décision de justice pour la mettre en œuvre.
Une fois que l'entreprise décide de liquider, elle doit fermer la société, licencier des employés, protéger et comptabiliser tous les actifs de l'activité. Pour les grandes entreprises, le propriétaire doit aider à gérer la liquidation.
Avant d'annoncer les licenciements, les dirigeants doivent choisir un ou plusieurs employés de confiance pour les aider à terminer le processus.
Qu'adviendra-t-il des actifs de la société pendant le processus de liquidation ?
Le produit de la liquidation doit être distribué à toutes les parties dans un ordre précis, qui est appelé "priorité des droits du créancier". Un ordre de distribution précis doit être respecté :
C'est là que se produisent la plupart des réclamations et des poursuites. Par exemple, si plusieurs créanciers plaident pour la priorité, le tribunal peut être amené à intervenir.
Solution de compensation
Si le propriétaire d'une entreprise pense qu'il devrait cesser de l'exploiter, mais ne veut pas liquider ses actifs, il peut vendre la société. Il n'est possible d'utiliser cette option que lorsque le propriétaire prend une décision à un stade précoce avant la faillite de l'entité commerciale. Les bénéfices ou les ventes peuvent chuter, mais tant que l'entreprise a de la valeur, elle peut être vendue.
Dans cette continuité, rappelons que selon les estimations de l'Insee, le PIB français a baissé de 5,8% au premier trimestre 2020. C'est pourquoi, de nombreuses entreprises ont connu des difficultés financières. Le législateur ne les ignore pas et anticipe différentes procédures pour faire face à cette situation.
Parmi eux, le plus connu est le rachat. Cette action va chercher à coordonner plusieurs buts pour satisfaire le plus d'acteurs possible.
Il y a trois objectifs au total :
- permettre aux entreprises de poursuivre leurs activités,
- maintenir l'emploi,
- résoudre les dettes.
La restructuration n'est pas pour tout le monde. Dans le cas d'une situation de surendettement, il s'agira d'un plan classique. Car en effet, si les procédures de sauvegarde ne sont plus possibles, des rachats auront lieu.
Concrètement, l'entreprise doit être en défaut de paiement ou ses difficultés sont jugées insurmontables avant que l'OPA puisse être déclenchée. Ainsi, la procédure de réorganisation est conçue pour permettre la poursuite des activités en cas de difficultés graves.
Cette idée de suspension des paiements est au cœur du processus de restructuration. Le chef d'entreprise peut entériné lui-même la procédure lorsqu'il déclare une rupture de contrat.
Mais notons qu' il n'est pas le seul à pouvoir engager une procédure de redressement judiciaire : les créanciers et les procureurs peuvent faire de même. Une seule contrainte est imposée : il ne doit pas y avoir de process de médiation en cours.
Pour les commerçants ou artisans, le processus de réorganisation commence devant le tribunal de commerce. Pour les plus grosses structures ce sera le tribunal. Notons que l'ouverture n'est pas immédiate !
Le jury va étudier le profil de l'entreprise débitrice présentée et validera ou pas son ouverture. Suite à cette décision le débiteur, le créancier ou le procureur peuvent dans un délai de 10 jours faire appel.
A ce stade, le tribunal peut décider que l'entreprise ne peut pas être sauvée. Dans la foulée il demande au débiteur de lui soumettre son avis sur une éventuelle liquidation.
Processus de réorganisation
Une fois que le tribunal décide que le paiement est suspendu, la période d'observation commence. Cette dernière ira de 6 mois, jusqu'à 12 mois si elle est renouvelée. Pendant cette phase, les licenciements sont limités par la loi. Une fois la période d'observation terminée, les conclusions seront tirées.
Plusieur scénarios sont possibles :
Le plan de redressement
L'entreprise peut être considérée comme réalisable sur un plan de redressement pouvant aller jusqu'à 10 ans. L'objectif sera la restructuration de l'entreprise pour rembourser les dettes et assurer sa pérennité. Une fois élaboré, le plan devra être soumis au comité des créanciers, qui examinera chaque proposition.
Le plan de cession
L'entreprise peut avoir une situation plus subtile et nécessiter des changements plus radicaux. Le tribunal décide si le plan de cession est réalisable, puis fixe le délai d'une éventuelle offre de reprise.
Certaines personnes comme les dirigeants légaux, des sociétés en liquidation, des proches ou alliés des débiteurs matériels ne pourront pas prétendre à la reprise car exclu !
Après réception de l'offre, le tribunal statuera après avoir entendu les avis du procureur et du débiteur, du liquidateur et des représentants de la commission syndicale-patronale.
La liquidation judiciaire
Le contexte peut empêcher la survie de l'entreprise. Au cours de la période d'observation, il a été conclu qu'une liquidation judiciaire était requise. La procédure de RJ devient la liquidation judiciaire.
Les conséquences sont graves :
- arrêt des activités,
- suppression des cadres,
- blocage d'autres procédures,
- rupture de tous les contrats de travail,
- remboursement immédiat des dettes.
Ainsi, le liquidateur judiciaire procédera à la liquidation.
Qu'est-ce qui permet d'éviter les procédures de redressement et liquidation judiciaire ?
Dans ce cas, le gestionnaire peut encore bénéficier d'une aide. On l'a vu notamment à l'ère du Covid, lorsque l'État est intervenu massivement dans la protection des entreprises. Au contraire, contrairement à la liquidation judiciaire, les procédures de RJ reflètent la possibilité d'améliorer la situation. Cela peut se faire notamment par la mise en place de certaines installations.
Parmi eux, il y a la possibilité de maintenir les emprunts contractés par l'entreprise. En effet, la médiation nationale du crédit assiste parfois les entreprises dans la gestion des faillites.
Sous certaines conditions, ces prêts peuvent même être émis par le comité interministériel de restructuration industrielle (Ciri). Ce principe d'aide se retrouve au niveau local à travers le COmité Départemental d'Examen des problèmes de FInancement des entreprises (Codefi). Il propose même des services de médiation et d'audit pour aider l'entreprise. De plus, le paiement de certaines taxes peut être retardé en raison de difficultés commerciales.
Tout retard dans le paiement des impôts doit être saisi par la Commission en chef des services financiers. Le comité peut également décider que les surtaxes et les frais de retard sont supprimés, ce qui est un avantage important. Pour faire face au Covid, l'économie doit traverser une période de confinement, qui est une véritable interruption de l'activité économique, pouvant affecter la trésorerie de l'entreprise. Dès lors, les gens se sont rapidement inquiétés de l'augmentation des recettes judiciaires et même de la liquidation.
Pour de bonnes raisons, le nombre de liquidations judiciaires dans certaines régions a triplé. Par conséquent, le gouvernement a adopté des dispositions spéciales pour exempter l'entreprise de la gestion de la faillite. On peut lister les mesures liées au chômage partiel pour limiter les licenciements, et surtout, mettre en place des prêts garantis par l'Etat. L'objectif est d'amener l'entreprise à payer des frais et d'éviter les défauts de paiement.
Anticiper avant la liquidation judiciaire : les signaux à ne pas ignorer
La liquidation judiciaire arrive souvent après plusieurs alertes qui ont été sous-estimées : retards fournisseurs répétés, découvert bancaire permanent, charges sociales reportées, clients qui paient trop tard, marge insuffisante, relances créanciers de plus en plus pressantes. Pour un dirigeant, l'enjeu n'est pas seulement de constater la difficulté, mais de mesurer si l'entreprise peut encore être redressée.
Exemple concret : une PME de services réalise encore du chiffre d'affaires, mais elle doit 90 000 € à l'URSSAF, 65 000 € à ses fournisseurs et 40 000 € à sa banque. En face, elle dispose de 18 000 € en trésorerie et de 120 000 € de factures clients dont une partie est en retard. Si les factures sont solides et recouvrables, il existe peut-être encore une marge de manœuvre. Si elles sont litigieuses, anciennes ou concentrées sur des clients eux-mêmes fragiles, la situation est beaucoup plus préoccupante.
Le premier travail consiste donc à distinguer trois niveaux : la tension ponctuelle, la crise de trésorerie et l'impasse financière. Une tension ponctuelle peut être traitée par un financement court terme, un accord fournisseur ou une relance efficace. Une crise de trésorerie impose un plan d'urgence. Une impasse financière nécessite de se rapprocher rapidement de conseils spécialisés afin de choisir la bonne procédure.
Un gros client paie avec 20 jours de retard, mais l'activité reste rentable et les dettes sont maîtrisées.
Les retards s'accumulent, les fournisseurs réduisent les délais et la banque refuse d'augmenter les lignes.
L'entreprise ne peut plus régler le passif exigible et le redressement paraît impossible sans solution forte.
Que deviennent les créances clients pendant une liquidation ?
Lorsqu'une entreprise entre en liquidation judiciaire, les créances clients ne disparaissent pas. Elles deviennent au contraire un élément important de l'actif à recouvrer. Les factures émises avant la procédure peuvent encore être dues par les clients. Le liquidateur cherchera donc à identifier les montants récupérables, les factures contestées, les clients solvables et les dossiers où une action de recouvrement peut produire un résultat.
Exemple concret : une entreprise de négoce a 240 000 € de factures clients ouvertes au moment de la liquidation. Sur ce montant, 110 000 € concernent des clients solides mais simplement en retard, 60 000 € sont liés à des litiges de livraison et 70 000 € sont dus par des clients eux-mêmes fragiles. La valeur réelle du poste clients n'est donc pas de 240 000 €. Elle dépend de la qualité des débiteurs, des preuves de livraison, des contestations et de la vitesse de recouvrement.
Pour le dirigeant, le comptable ou le DAF, la préparation du poste clients est donc essentielle. Les factures, bons de commande, bons de livraison, échanges de validation, relances et avoirs doivent être classés. Plus le dossier est clair, plus le liquidateur peut agir vite. À l'inverse, des factures mal documentées, des litiges non traités ou des règlements non lettrés réduisent les chances de récupérer les sommes dues.
| Type de créance client | Exemple | Lecture pratique |
|---|---|---|
| Créance récente et non contestée | Facture à 30 jours avec bon de livraison signé | Créance prioritaire à relancer et recouvrer rapidement. |
| Créance ancienne | Facture échue depuis 120 jours | Risque plus élevé, besoin d'analyse du débiteur et des relances. |
| Créance litigieuse | Client conteste la conformité de la prestation | Recouvrement plus difficile tant que le litige n'est pas clarifié. |
| Créance douteuse | Client en procédure collective ou introuvable | Valeur de recouvrement incertaine, à provisionner avec prudence. |
Préparer les documents utiles avant l'audience ou la déclaration
Lorsque la situation devient critique, le pire réflexe consiste à arriver avec des informations dispersées. Le dirigeant doit rassembler les pièces qui permettent de comprendre rapidement l'état réel de l'entreprise : trésorerie, dettes, actifs, créances clients, contrats, salariés, garanties, prêts, contentieux et litiges. Cette préparation ne règle pas la difficulté, mais elle évite les décisions prises dans le flou.
Exemple concret : un restaurateur, un sous-traitant industriel ou une entreprise de bâtiment peut penser que son problème est seulement bancaire. Mais une lecture complète peut révéler autre chose : factures clients non recouvrables, stock surévalué, dettes fiscales, matériel déjà gagé, contrats déficitaires, ou fournisseurs indispensables qui menacent d'arrêter les livraisons. Sans inventaire précis, il est impossible de savoir s'il faut chercher un accord amiable, un redressement, une cession ou une liquidation.
Le dossier doit aussi distinguer ce qui est certain de ce qui est espéré. Une promesse de règlement client n'est pas une trésorerie disponible. Une commande non encore livrée n'est pas une créance certaine. Un stock invendu n'est pas automatiquement du cash. Cette distinction est capitale pour mesurer les options encore ouvertes.
Soldes bancaires, découverts, lignes court terme, échéances de prêts, garanties, cautions éventuelles.
Fournisseurs, charges sociales, fiscalité, loyers, salaires, échéances bancaires, contentieux.
Matériel, stock, véhicules, créances clients, contrats cessibles, immobilisations valorisables.
Balance âgée, factures ouvertes, litiges, clients en retard, preuves de livraison, relances réalisées.
Liquidation judiciaire : comment gérer les clients, fournisseurs et partenaires ?
La liquidation judiciaire ne concerne pas seulement le tribunal et le liquidateur. Elle touche immédiatement l'écosystème de l'entreprise : clients, fournisseurs, salariés, banques, bailleurs, sous-traitants et partenaires commerciaux. Une communication désorganisée peut aggraver la situation, créer des tensions inutiles ou faire perdre de la valeur sur les actifs encore récupérables.
Exemple concret : une entreprise de maintenance a encore plusieurs clients sous contrat au moment où sa situation devient intenable. Certains contrats peuvent être interrompus, d'autres transférés ou repris dans le cadre d'une cession partielle. Si les informations sont floues, les clients peuvent bloquer les paiements, contester les factures ou chercher un autre prestataire en urgence. Un suivi propre des contrats et des prestations réalisées protège mieux les intérêts de toutes les parties.
Du côté fournisseurs, l'enjeu est différent. Les fournisseurs impayés chercheront à comprendre s'ils peuvent récupérer des sommes ou reprendre certaines marchandises. Les fournisseurs stratégiques peuvent aussi être concernés si une poursuite temporaire d'activité est envisagée. Le dirigeant doit éviter les promesses isolées et s'appuyer sur le cadre fixé par la procédure.
| Interlocuteur | Risque principal | Action utile |
|---|---|---|
| Clients | Blocage des règlements, contestations, perte de preuves | Conserver factures, bons de livraison, contrats, échanges de validation. |
| Fournisseurs | Pression de paiement, rupture d'approvisionnement, revendications | Centraliser les dettes, éviter les engagements isolés, documenter les livraisons. |
| Banques | Gel des lignes, compensation, appels de garanties | Préparer soldes, engagements, garanties et flux récents. |
| Salariés | Incertitude, rupture des contrats, demandes urgentes | Rassembler contrats, paies, congés, charges et documents sociaux. |
Affacturage et liquidation judiciaire : ce qu'il faut comprendre
L'affacturage peut aider une entreprise avant que la situation ne devienne irrémédiable, notamment lorsqu'elle dispose de factures clients solides mais manque de trésorerie. En revanche, lorsque la liquidation judiciaire est ouverte, la logique change. Le sujet n'est plus de financer la croissance ou le cycle d'exploitation, mais de traiter les créances, les engagements existants, les éventuelles factures cédées et les droits du factor.
Exemple concret : une PME a cédé 150 000 € de factures à un factor avant l'ouverture de la procédure. Certaines factures ont été réglées par les clients, d'autres sont en retard, et quelques-unes sont contestées. Le factor va examiner les créances financées, les garanties, les recours possibles, les retenues de garantie et les règlements reçus. L'entreprise, le liquidateur et le factor doivent alors clarifier qui détient quels droits sur les créances et comment les encaissements doivent être affectés.
Avant la liquidation, l'affacturage peut être utile si les factures sont récentes, non contestées, émises sur des clients solvables et si l'entreprise peut encore poursuivre son activité. Après l'ouverture d'une liquidation, obtenir un nouveau contrat d'affacturage devient très difficile, car l'activité est généralement arrêtée ou appelée à cesser. Le point important est donc d'agir tôt, lorsque l'entreprise dispose encore d'un poste clients mobilisable.
Le dirigeant doit retenir une règle simple : l'affacturage n'est pas une solution miracle lorsque le redressement est déjà impossible. C'est un outil de financement et de sécurisation du poste clients à utiliser en amont, lorsque l'activité génère encore des factures finançables. Plus l'entreprise attend, plus le dossier devient difficile à financer.
FAQ : questions et réponses
Pour mieux comprendre les conséquences pratiques d'une liquidation judiciaire, voici les réponses aux questions que se posent les dirigeants, DAF, comptables, créanciers, entrepreneurs et décideurs lorsqu'une entreprise n'arrive plus à faire face à ses dettes.
👉 La liquidation amiable concerne une entreprise qui décide d'arrêter son activité sans être nécessairement en état de cessation des paiements. La liquidation judiciaire intervient lorsque l'entreprise ne peut plus faire face à ses dettes exigibles et que son redressement paraît impossible. Dans ce cas, le tribunal ouvre la procédure et un liquidateur est désigné.
👉 La liquidation judiciaire a pour objectif de mettre fin à l'activité et de vendre les actifs pour payer les créanciers. Dans certains cas, une poursuite temporaire peut être organisée pour préserver de la valeur, terminer certaines opérations ou préparer une cession. Mais le principe reste différent d'un redressement judiciaire, dont l'objectif est la poursuite de l'activité.
👉 La demande peut venir du dirigeant, mais aussi, selon les situations, d'un créancier ou du ministère public. Le dirigeant doit être particulièrement vigilant lorsqu'il a conscience de l'état de cessation des paiements. Attendre trop longtemps peut aggraver le passif et réduire les options encore disponibles.
👉 Les factures clients non réglées font partie des actifs à recouvrer si elles sont valables. Le liquidateur peut chercher à encaisser ces créances. Leur valeur dépend toutefois de la solvabilité des clients, de l'ancienneté des factures, de l'existence de litiges, des preuves de livraison et des relances déjà réalisées.
👉 En pratique, obtenir un nouveau financement d'affacturage après l'ouverture d'une liquidation judiciaire est très difficile, car l'activité est généralement arrêtée ou destinée à cesser. En revanche, les contrats existants doivent être analysés : factures déjà cédées, avances reçues, retenues de garantie, recours éventuels et paiements clients en cours.
👉 Il faut vérifier le contrat d'affacturage, la notification de cession, les droits du factor et l'affectation du paiement. Si la facture a été valablement cédée, le règlement peut revenir au factor selon les modalités prévues. C'est pourquoi la liste des factures cédées doit être très claire au moment de l'ouverture de la procédure.
👉 La responsabilité du dirigeant dépend des faits. Une liquidation judiciaire ne signifie pas automatiquement une faute personnelle. En revanche, une gestion gravement fautive, une déclaration tardive, une confusion entre patrimoines ou des actes anormaux peuvent exposer le dirigeant à des sanctions. Il est donc important d'agir vite et de se faire conseiller.
👉 Il faut vérifier si l'entreprise dispose encore d'une activité rentable, de créances recouvrables, de partenaires prêts à négocier, d'actifs finançables ou d'une possibilité de cession. Si le passif est trop lourd, que l'activité ne génère plus de marge et que les créanciers ne peuvent plus être servis, la liquidation devient plus probable.
👉 Il faut préparer les comptes, relevés bancaires, liste des dettes, contrats, salariés, actifs, stocks, immobilisations, factures clients ouvertes, litiges, garanties, prêts, cautions et procédures en cours. Pour le poste clients, la balance âgée, les bons de commande, les bons de livraison et les relances sont essentiels.
👉 Il doit agir dès les premiers signaux : établir un plan de trésorerie, relancer les clients, négocier avec les fournisseurs, solliciter un conseil, envisager une procédure amiable, étudier l'affacturage si les factures sont finançables et analyser les dettes fiscales ou sociales. Plus l'action est précoce, plus les solutions restent nombreuses.
