Grossiste : rôle dans le commerce en gros, financement du stock et affacturage
Le grossiste est un intermédiaire essentiel du commerce en gros. Il achète des marchandises en grande quantité auprès de producteurs, fabricants ou importateurs, puis les revend à des détaillants, revendeurs ou professionnels.
Son rôle ne se limite pas à la revente. Il assure aussi le stockage, la logistique, l'approvisionnement, la disponibilité des produits et parfois le financement des délais accordés à ses clients.
Pour un grossiste, la trésorerie est un enjeu central : il faut financer le stock avant d'encaisser les ventes.
- Définition du grossiste
- Qu'est-ce qu'un grossiste ?
- Qu'entend-on par commerce en gros ?
- Comment le grossiste s'inscrit-il dans le processus de vente en gros ?
- Quelle est la valeur ajoutée des grossistes ?
- Quels sont les rôles essentiels associés à la vente en gros ?
- Pourquoi choisir un grossiste comme source d'approvisionnement ?
- Qui achète au grossiste ?
- Quels sont les sources de financement pour les grossistes ?
- L'affacturage pour les grossistes : financer les ventes sans bloquer la trésorerie
- FAQ : questions fréquentes
C'est pourquoi des solutions comme le crédit fournisseur, le financement de stock ou l'affacturage peuvent devenir déterminantes.
📌 L'essentiel à retenir
Le grossiste achète des marchandises en volume auprès de fabricants, producteurs ou importateurs, puis les revend à des professionnels en lots adaptés à leurs besoins. Il joue donc un rôle central entre la production et la distribution.
Sa valeur ajoutée repose sur les prix de gros, le stockage, la logistique, la disponibilité des produits, la rupture de charge et parfois l'accompagnement commercial ou financier des détaillants.
Pour financer son cycle d'exploitation, le grossiste doit souvent acheter le stock avant d'être payé par ses clients. L'affacturage peut alors l'aider à transformer ses factures clients en trésorerie rapide, tout en sécurisant davantage le poste clients.
Le grossiste joue un rôle clé dans le commerce en gros. Son rôle est de fournir en grande quantité des produits aux détaillants.
Définition du grossiste
Dans la chaîne de distribution d'un produit, le grossiste joue le rôle d'intermédiaire entre celui qui fabrique ou importe le produit (producteur ou importateur) et celui qui le met à disposition du consommateur (détaillant). Sa mission principale est d'acquérir des fournitures et/ou des services en grande quantité afin de bénéficier de coûts réduits, puis de redistribuer ces biens en lots plus petits, une pratique connue sous le nom d'allotissement.
Le négociant s'occupe également du stockage des marchandises et garantit un approvisionnement constant à ses clients professionnels, tels que les détaillants.
Ainsi, le grossiste est un marchand spécialisé dans la vente en grande quantité, à distinguer d'un détaillant qui vend à l'unité.
Qu'est-ce qu'un grossiste ?
On désigne par "grossiste" un distributeur dont la mission est de vendre ses marchandises en volume à un détaillant. De par le nombre élevé, le grossiste propose ses produits à des prix réduits par rapport à un vendeur standard.
Pour faciliter les ventes, le grossiste peut utiliser l'affacturage pour financer ses ventes à crédit auprès de ses clients. Le factoring assure le paiement au fournisseur dans les 24h suivant l'émission de ses factures, tout en offrant au client acheteur la possibilité de régler son fournisseur dans un délai de 30 à 120 jours.
Qu'entend-on par commerce en gros ?
Le "commerce en gros", souvent désigné comme "vente en gros", est une activité commerciale où l'on choisit, achète, stocke et vend des biens. Les distributeurs acquièrent ces marchandises pour les revendre aux consommateurs finaux.
Le secteur du commerce en gros regroupe les entités (qu'il s'agisse d'entreprises, d'unités légales ou d'établissements) dont la mission principale est d'acquérir des marchandises en grandes quantités pour les revendre à des détaillants, à des professionnels ou à des groupes institutionnels.
Quant aux intermédiaires du commerce en gros, ils servent de lien entre les acheteurs et les vendeurs, ou réalisent des transactions au nom d'un tiers sans détenir eux-mêmes la propriété des biens en question. Cela englobe les commissionnaires, courtiers, agents commerciaux, représentants indépendants, entre autres.
D'un autre côté, les centrales d'achat, également considérées comme des intermédiaires, peuvent détenir la propriété des articles. Elles les revendent ensuite à leurs membres ou partenaires avec une faible marge commerciale. Si presque tous les produits peuvent être vendus en gros, seuls quelques-uns d'entre eux sont disponibles pour la vente au détail.
Comment le grossiste s'inscrit-il dans le processus de vente en gros ?
Le commerce en gros repose sur un cycle de vente :
- Acquisition des marchandises : les grossistes s'approvisionnent auprès des fabricants. Ils agissent donc comme intermédiaires entre le fabricant et le détaillant.
- Commercialisation des marchandises : le détaillant intervient alors. Selon le réseau de distribution, il peut être un semi-grossiste. En fin de compte, il est l'acheteur pour le grossiste.
Quelle est la valeur ajoutée des grossistes ?
Les grossistes jouent un rôle central dans la chaîne de distribution en apportant plusieurs valeurs ajoutées importantes :
En résumé : la valeur ajoutée des grossistes réside dans leur capacité à fluidifier les échanges commerciaux, à optimiser les coûts pour leurs partenaires et à garantir la disponibilité des produits.
Quels sont les rôles essentiels associés à la vente en gros ?
Le grossiste, en tant que lien entre le vendeur et l'acheteur, doit remplir quatre fonctions principales :
Pourquoi choisir un grossiste comme source d'approvisionnement ?
Opter pour le commerce en gros offre deux avantages majeurs : Il assure un approvisionnement direct, permettant de bénéficier de prix avantageux et de garanties sur la qualité des produits.
Par ailleurs, dans le contexte de la vente en gros, le "drop-shipping" est une option. Cette stratégie basée sur le marketing digital offre la possibilité de s'approvisionner en ligne, c'est-à-dire en exploitant le e-commerce.
Qui achète au grossiste ?
Les acheteurs principaux des grossistes sont :
L'achat auprès des grossistes offre souvent des avantages en termes de coûts grâce à des remises sur volume, et garantit également la disponibilité régulière de produits, surtout pour les détaillants qui doivent maintenir un stock constant.
Quels sont les sources de financement pour les grossistes ?
Les grossistes, comme d'autres entreprises, peuvent recourir à diverses sources de financement pour soutenir leurs opérations, leur expansion ou faire face à d'autres besoins financiers. Voici certaines des principales sources de financement pour les grossistes :
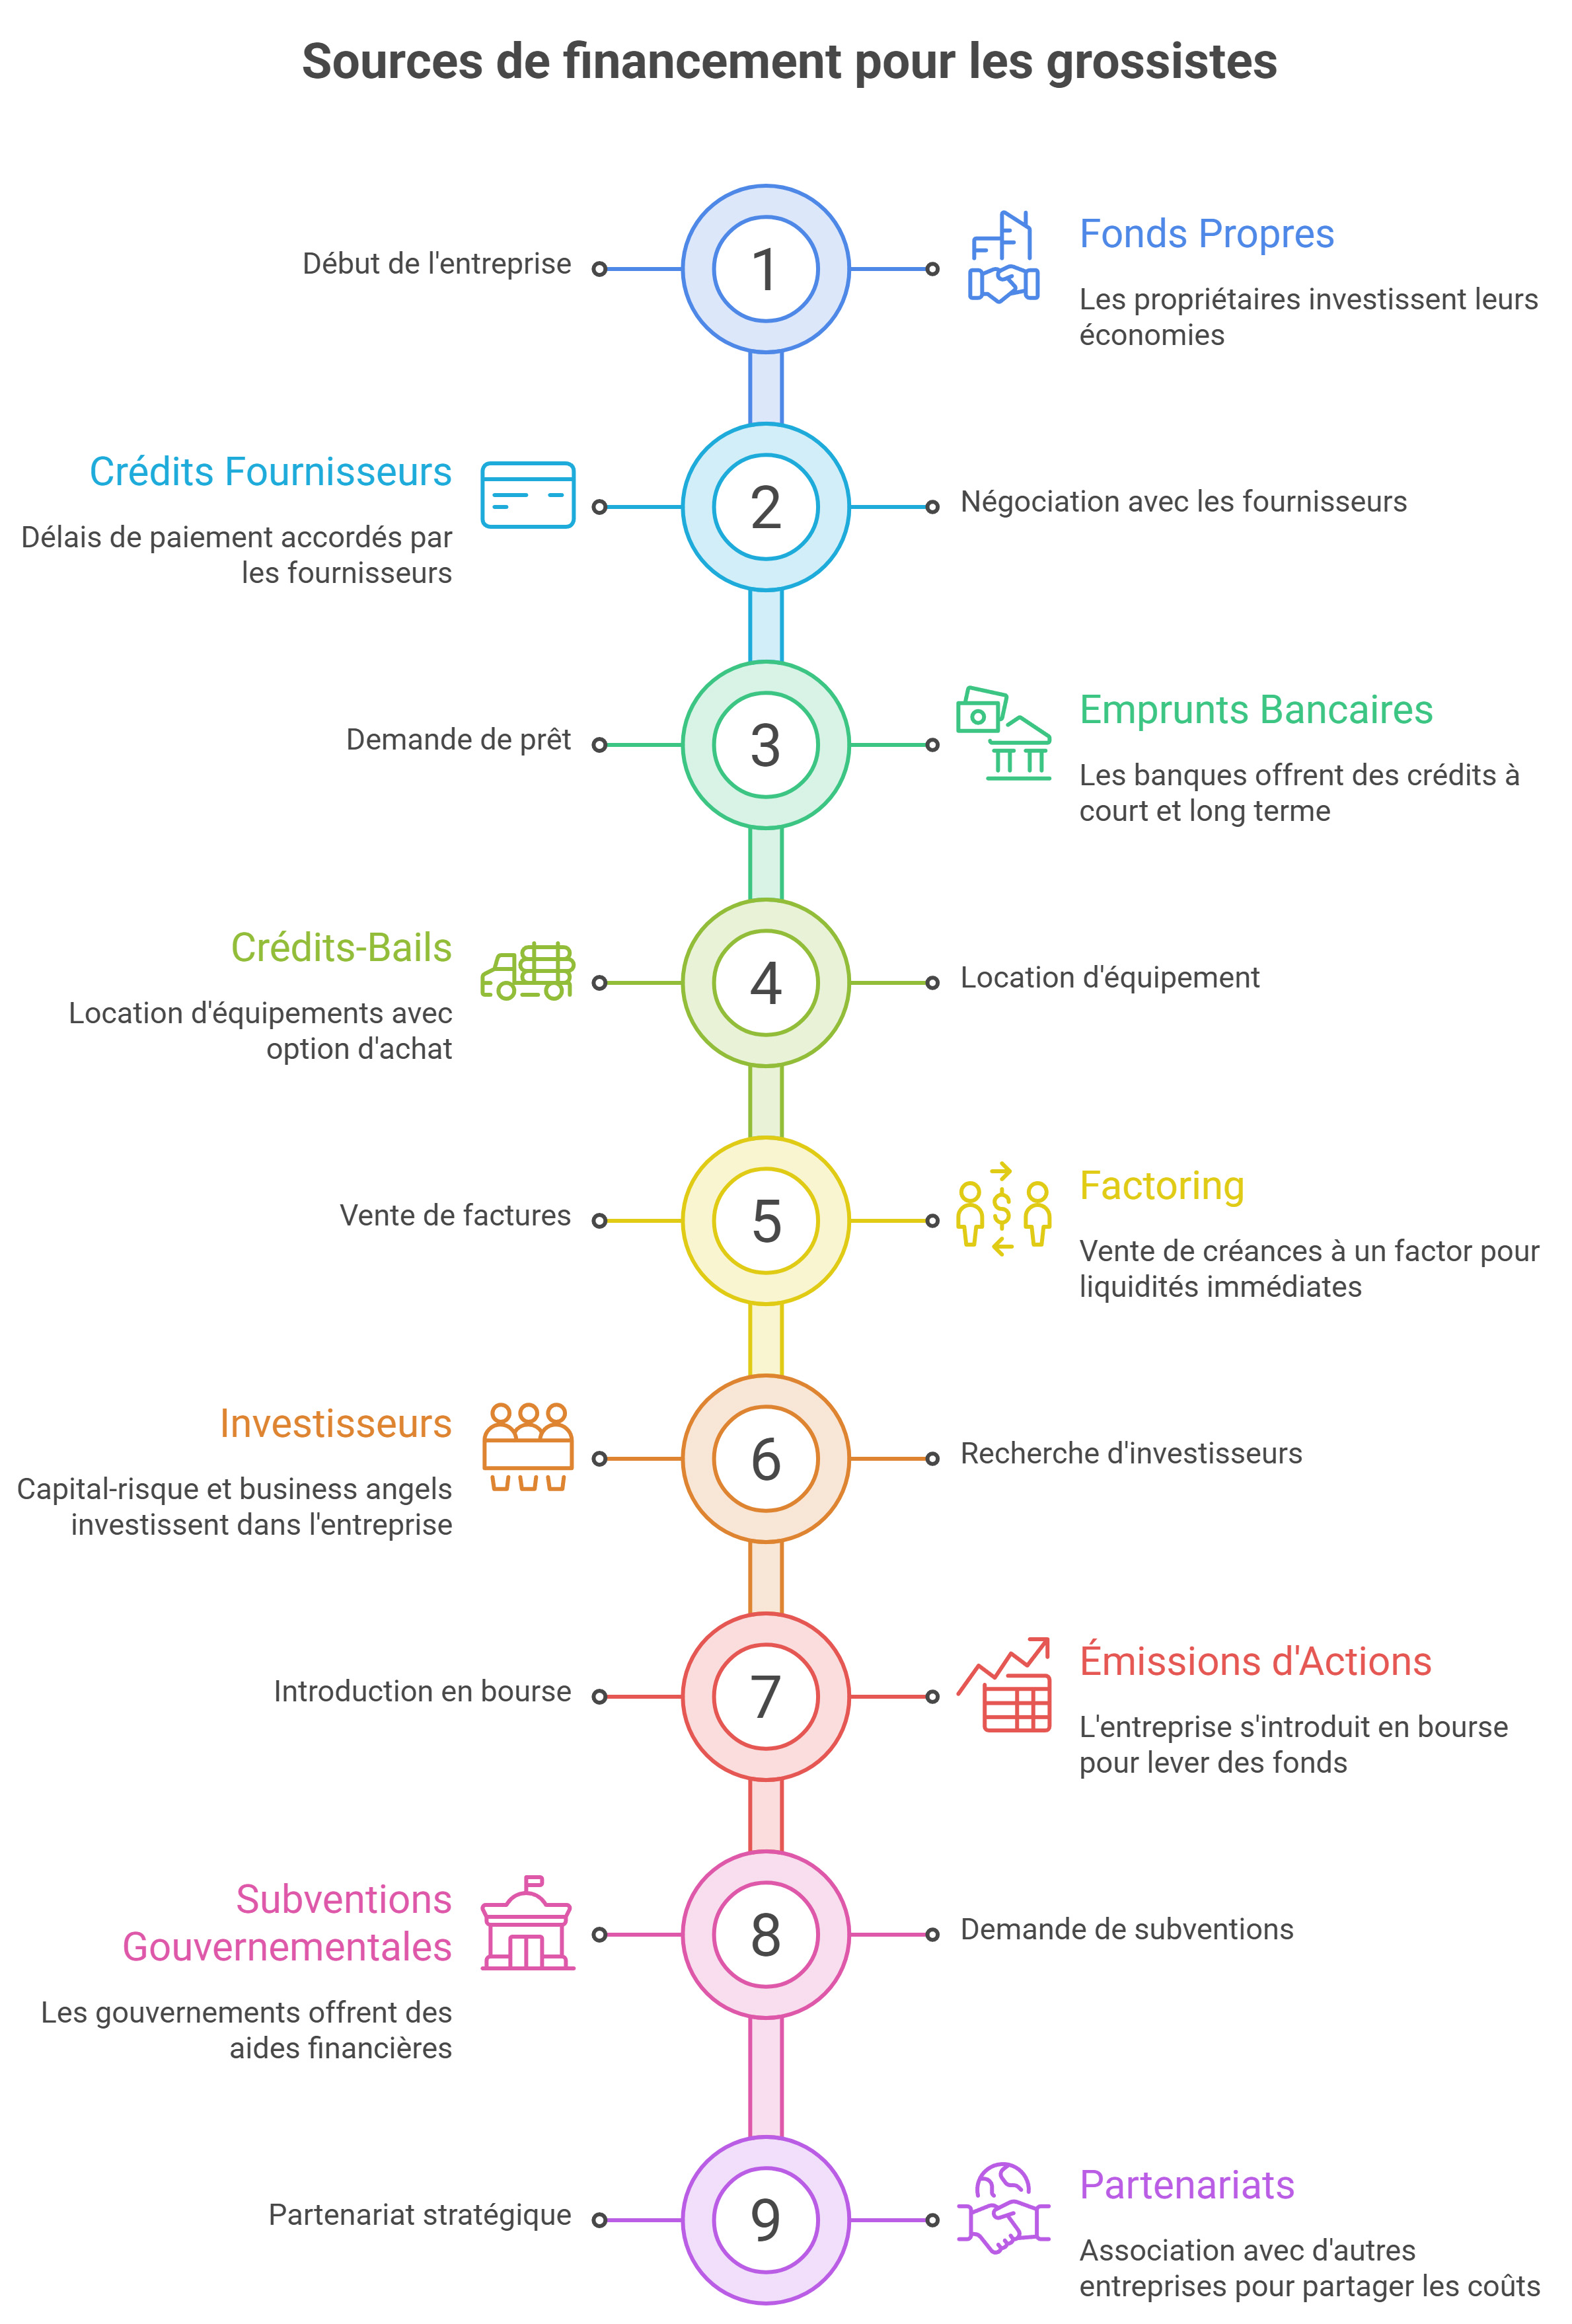
- Les fonds propres : les propriétaires ou les partenaires peuvent investir leurs propres économies dans l'entreprise. Par ailleurs, plutôt que de distribuer tous les bénéfices sous forme de dividendes, une société peut choisir de réinvestir une partie ou la totalité de ces bénéfices.
- Les crédits fournisseurs : les grossistes peuvent négocier des délais de paiement avec leurs fournisseurs, ce qui leur permet d'avoir un délai pour vendre les marchandises avant de les payer.
- Les emprunts bancaires : les banques et autres institutions financières offrent différents types de prêts adaptés aux besoins des grossistes, qu'il s'agisse de crédits à court terme pour le fonds de roulement ou de prêts à long terme pour des investissements majeurs.
- Les crédits-bails : au lieu d'acheter des équipements ou des véhicules, les grossistes peuvent opter pour un crédit-bail, ce qui leur permet de louer l'équipement avec l'option d'achat à la fin du contrat.
- Le factoring : avec l'affacturage, les grossistes peuvent vendre leurs factures ou créances à un factor pour obtenir des liquidités immédiates. En échange, l'affactureur prend une commission.
- Les investisseurs : pour les grossistes en phase de démarrage ou d'expansion rapide, les financeurs en capital-risque peuvent être une option. Par ailleurs, les investisseurs providentiels (ou business angels) sont des individus fortunés qui investissent directement dans de petites entreprises en démarrage ou en expansion.
- Les émissions d'actions : si une entreprise est suffisamment grande ou a le potentiel de croissance, elle peut envisager de s'introduire en bourse pour lever des fonds.
- Les subventions et aides gouvernementales : dans certaines régions ou pays, les gouvernements peuvent offrir des soutiens, des prêts à faible taux d'intérêt ou d'autres formes d'assistance financière aux sociétés, y compris aux grossistes.
- Les partenariats stratégiques et coentreprises : les grossistes peuvent s'associer à d'autres entreprises pour partager les coûts et les ressources.
L'affacturage pour les grossistes : financer les ventes sans bloquer la trésorerie
Pour un grossiste, la trésorerie est souvent sous pression. Il faut acheter les marchandises en volume, financer le stock, payer les fournisseurs, organiser la logistique, puis attendre le règlement des clients professionnels. Entre l'achat des produits et l'encaissement final, plusieurs semaines peuvent s'écouler. C'est précisément dans ce décalage que l'affacturage pour grossiste prend tout son intérêt.
Le principe est simple : le grossiste cède ses factures clients à un factor, qui lui avance rapidement une partie du montant facturé. Au lieu d'attendre le paiement à 30, 45, 60 ou parfois 90 jours, l'entreprise récupère une trésorerie disponible beaucoup plus tôt. Elle peut ainsi payer ses fournisseurs, renouveler son stock, honorer ses charges et accepter de nouvelles commandes sans dépendre uniquement du découvert bancaire.
Cette solution est particulièrement adaptée aux grossistes qui travaillent avec des détaillants, revendeurs, réseaux de magasins, centrales d'achat, professionnels indépendants ou entreprises clientes. Plus le volume de factures est régulier, plus l'affacturage peut devenir un outil structurant pour piloter le poste clients.
Pour un grossiste, l'affacturage ne sert pas seulement à obtenir du cash. Il peut aussi améliorer la gestion du risque client. Avant de financer une facture, le factor analyse généralement la qualité du débiteur. Cela permet au dirigeant ou au crédit manager de mieux identifier les clients solides, les encours à surveiller et les limites à ne pas dépasser. Dans certains contrats, une assurance-crédit peut être intégrée afin de couvrir le risque d'insolvabilité du client, selon les conditions prévues.
L'affacturage devient donc un outil de pilotage commercial. Il permet de proposer des délais de paiement à des clients professionnels sans mettre immédiatement en danger la trésorerie du grossiste. Cette souplesse peut être déterminante dans un secteur où les acheteurs comparent les prix, les délais, la disponibilité des produits et les conditions de règlement.
Il faut toutefois rester vigilant. Toutes les factures ne sont pas forcément finançables. Le factor regardera la réalité de la livraison, l'absence de litige, la solvabilité du client, la concentration du chiffre d'affaires sur quelques acheteurs, les avoirs éventuels, les retours de marchandises et la qualité administrative des factures. Un grossiste qui accorde beaucoup de remises, qui émet régulièrement des avoirs ou qui travaille avec des clients fragiles devra présenter un dossier bien suivi.
Le bon réflexe consiste donc à ne pas attendre que la trésorerie soit déjà tendue. Pour un grossiste en développement, l'affacturage peut être mis en place comme une solution de financement préventive, capable d'accompagner la hausse du chiffre d'affaires. Plus les ventes augmentent, plus les factures à financer augmentent également. C'est ce qui distingue l'affacturage d'une ligne bancaire fixe, parfois vite saturée lorsque l'activité progresse fortement.
En résumé, l'affacturage pour les grossistes permet de transformer les créances clients en liquidités rapides, de sécuriser une partie du risque client et de soutenir la croissance sans bloquer le stock ni la relation fournisseur. Bien utilisé, il devient un levier très concret pour financer le cycle d'exploitation.
FAQ : questions fréquentes
Pour aller plus loin, cette FAQ répond aux questions pratiques que se posent les grossistes, dirigeants, DAF, crédit managers et comptables sur la vente en gros, le financement du stock, les délais clients et l'utilisation de l'affacturage.
👉 Le grossiste achète en grandes quantités auprès des producteurs ou fabricants et revend à d'autres professionnels, comme des revendeurs, détaillants ou entreprises. Le distributeur est une notion plus large. Il peut être grossiste, centrale d'achat, importateur, agent commercial ou même détaillant selon son rôle dans la chaîne de commercialisation.
👉 En principe, le grossiste travaille surtout en B2B, c'est-à-dire avec d'autres professionnels. Mais certaines entreprises développent aussi une activité parallèle en B2C, par exemple avec un site e-commerce, un magasin d'usine ou une vente directe aux particuliers. Dans ce cas, il faut bien séparer les conditions commerciales, les marges, la facturation et les moyens de paiement selon le type de clientèle.
👉 On distingue généralement les grossistes généralistes, qui proposent une large gamme de produits, les grossistes spécialisés, concentrés sur une famille de marchandises, et les cash & carry, où les professionnels viennent acheter directement sur place. Certains grossistes sont aussi importateurs, semi-grossistes, distributeurs exclusifs ou fournisseurs spécialisés pour un réseau de revendeurs.
👉 Les grossistes doivent souvent acheter les marchandises avant d'être payés par leurs clients. Ils financent donc le stock, la logistique, les salaires et les fournisseurs, tout en accordant parfois des délais de paiement aux revendeurs. L'affacturage permet de récupérer rapidement la trésorerie liée aux factures émises, sans attendre l'échéance client.
👉 Oui. L'assurance-crédit est particulièrement utile pour les grossistes, car leur risque client peut être important. Un seul acheteur défaillant peut représenter plusieurs factures et un encours élevé. L'assurance-crédit permet d'analyser la solvabilité des clients, de fixer des limites de garantie et de couvrir le risque d'insolvabilité dans les conditions prévues au contrat.
👉 Oui, c'est possible. Certaines entreprises exercent une activité mixte : elles vendent en gros à des professionnels et en détail à des particuliers. Cette double activité peut diversifier les revenus, mais elle demande une organisation claire. Les prix, les marges, les volumes, les conditions de paiement et les circuits logistiques ne sont pas toujours les mêmes entre le B2B et le B2C.
👉 Pas toujours. Tous les grossistes sont des acteurs de la distribution, mais tous les distributeurs ne sont pas des grossistes. Un distributeur peut vendre au consommateur final, agir comme intermédiaire, gérer une centrale d'achat ou représenter une marque. Le grossiste, lui, se caractérise surtout par l'achat en volume et la revente à des professionnels.
👉 Le grossiste doit suivre ses encours clients avec rigueur. Cela passe par l'analyse de solvabilité avant ouverture de compte, la fixation de plafonds d'encours, des relances avant échéance, une balance âgée à jour et des conditions de paiement claires. L'assurance-crédit et l'affacturage peuvent compléter ce dispositif, surtout lorsque les volumes vendus à crédit deviennent importants.
👉 Le factor peut être prudent sur les secteurs où les avoirs, remises de fin de période, retours ou contestations sont fréquents. Une facture financée doit correspondre à une livraison réelle, acceptée et non contestée. Si un avoir est émis après financement, il peut réduire le montant disponible ou être compensé sur les prochaines remises. Pour un grossiste, la qualité des justificatifs de livraison est donc essentielle.
👉 Tout dépend de l'origine du besoin. Si la croissance augmente surtout les factures clients en attente de paiement, l'affacturage est souvent adapté. Si le besoin vient de l'achat de stock, d'un entrepôt, de véhicules ou d'équipements, un crédit bancaire, un crédit-bail ou une ligne court terme peut être plus pertinent. Dans beaucoup de cas, le bon montage combine plusieurs solutions : financement du stock, affacturage des ventes et assurance-crédit sur les clients sensibles.