Grand livre en comptabilité
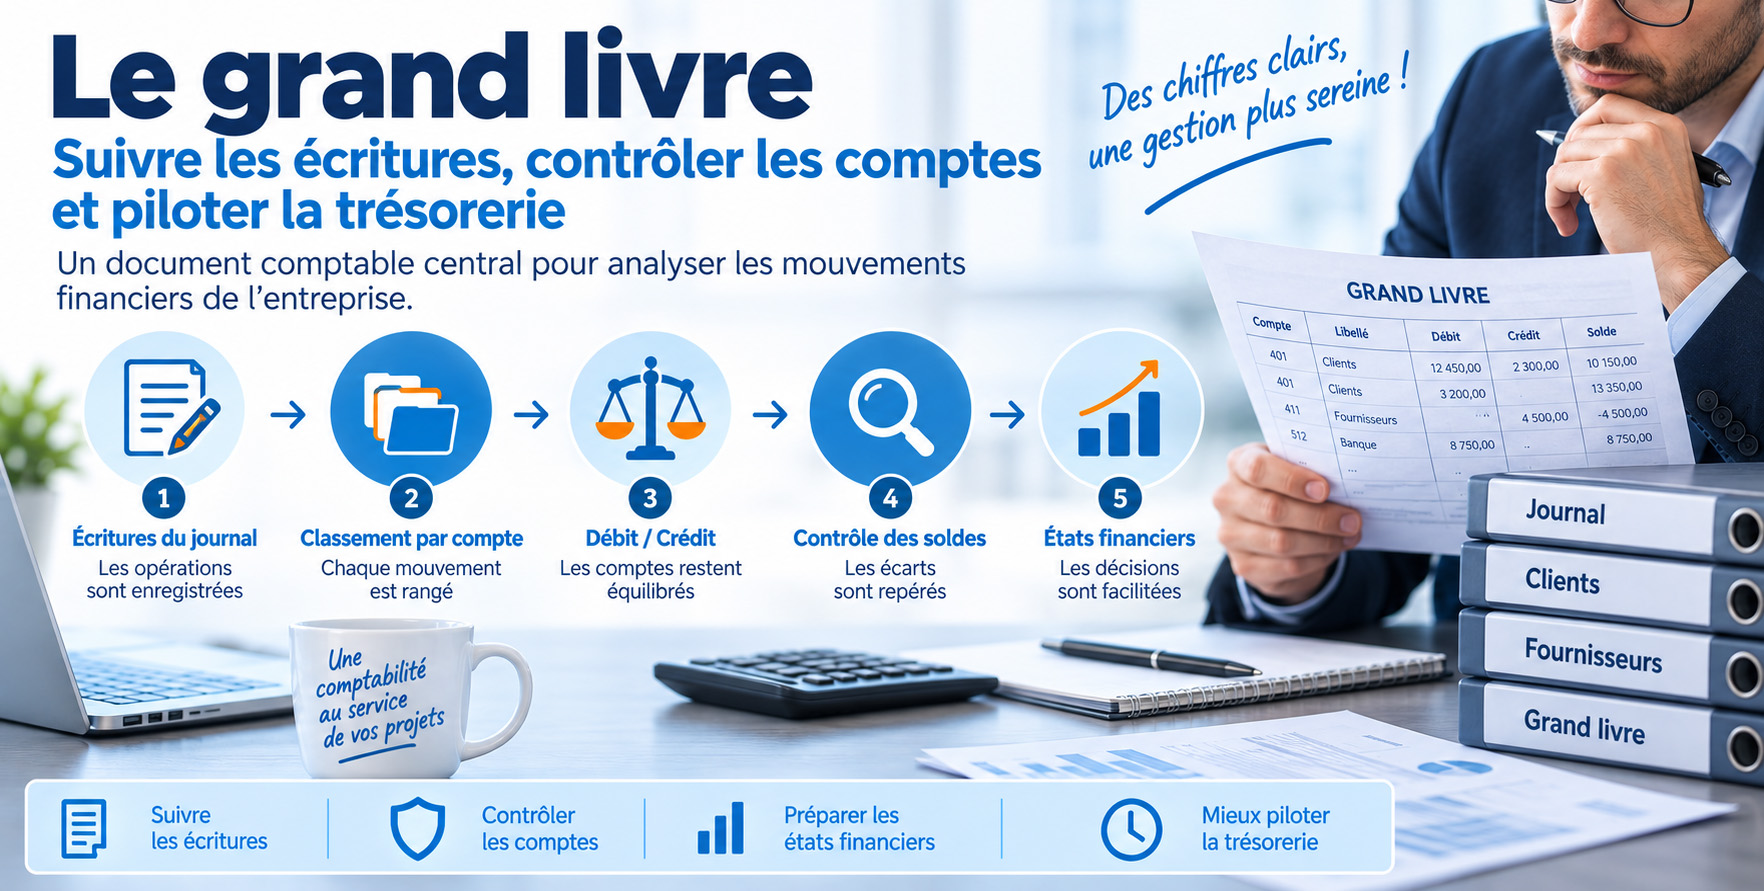
Le grand livre comptable est un document essentiel qui regroupe l'ensemble des mouvements enregistrés dans les comptes d'une entreprise.
Il permet de suivre les écritures issues du journal, de contrôler les opérations, d'analyser les comptes clients et fournisseurs, puis de préparer les états financiers.
Pour un dirigeant, un DAF ou un comptable, le grand livre n'est pas seulement un outil de conformité. Il aide aussi à piloter la trésorerie, détecter les retards de paiement, préparer un dossier d'affacturage et mieux suivre le poste clients.
- Qu'est-ce que le grand livre ?
- Quel est son rôle ?
- Pourquoi l'utiliser dans une entreprise ?
- Comment fonctionne un grand livre ?
- Les principaux éléments qu'on trouve
- Exemple d'une écriture dans le grand livre
- Est-il vraiment indispensable pour une entreprise ?
- Le grand livre comme outil de pilotage de la trésorerie
- Lire les comptes clients dans le grand livre
- Grand livre fournisseurs
- Le lettrage du grand livre
- Grand livre et affacturage
- Grand livre et recouvrement
- Affacturage, recouvrement et lettrage : éviter les erreurs de suivi
- Identifier les litiges avant de céder une facture
- Grand livre, assurance-crédit et suivi du risque client
- FAQ : questions et réponses
📌 L'essentiel à retenir
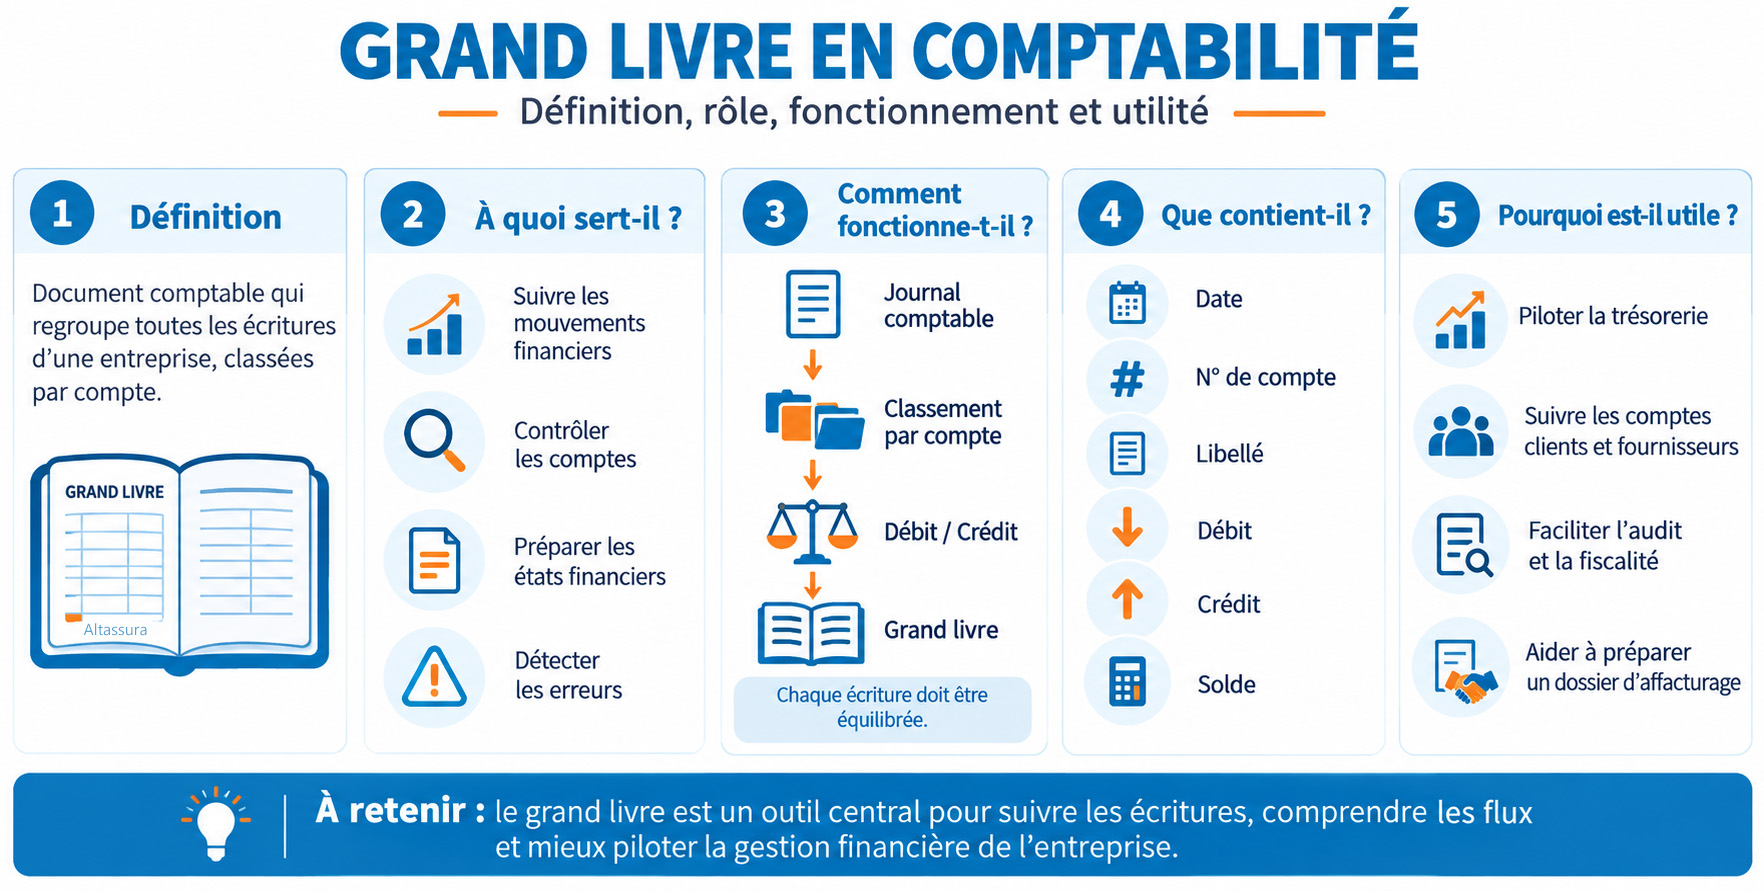
Le grand livre est un document comptable qui classe les écritures par compte. Il permet de suivre les mouvements financiers de l'entreprise : ventes, achats, règlements clients, dettes fournisseurs, banque, TVA, charges et capitaux propres.
Il sert à contrôler les comptes, préparer les états financiers, identifier les erreurs, suivre les soldes ouverts et comprendre plus finement les flux de trésorerie.
Pour une PME, le grand livre devient particulièrement utile lorsqu'il est exploité avec la balance âgée, le lettrage et le suivi du poste clients. Il peut aider à préparer un dossier d'affacturage, organiser le recouvrement et mieux surveiller le risque d'impayé.
Le grand livre tient un rôle important dans la suivie et la prévision de la santé financière de toute entreprise. Il enregistre et traite les données financières d'une structure, tirées des écritures du journal. Il inclut des comptes comme l'argent liquide, les ventes, les investissements, les stocks, les achats fournisseurs, les charges à payer et les dépôts des clients.
La négligence dans la tenue du grand livre dans une entreprise peut engendrer des conséquences néfastes pour la finance de cette dernière. C'est pour cette raison qu'il est indispensable dans l'analyse et la bonne gestion financière. Il assura la santé et la pérennité des établissements commerciaux.
Une meilleure compréhension du grand livre permet de l'utiliser comme un outil incontournable afin de prendre des décisions financières plus intelligentes et plus judicieuses.
Qu'est-ce que le grand livre ?
Le grand livre, un document comptable obligatoire, se présente comme un dossier dans lequel les transactions financières quotidiennes d'une entreprise sont répertoriées, triées et résumées. Les écritures comptables qui ont été effectuées dans le journal sont reportées dans le grand livre et tous les échanges y sont soigneusement classés par catégories. Les transactions y sont organisées par type de compte. Le grand livre tient une importance particulière parce qu'il contient des renseignements essentielles sur les débits et de crédits d'une entreprise. Il mentionne des informations détaillées sur chaque flux, telles que la date, la description et le montant. Le grand livre peut également inclure des informations descriptives sur la nature de la transaction.
Il se présente sous plusieurs formats : grand livre général, client et fournisseur aussi appelé auxiliaire.
Quel est son rôle ?
En comptabilité, un grand livre est utilisé pour enregistrer toutes les transactions d'une entreprise et suivre l'activité. Dans cet archive, les données transactionnelles sont organisées en actifs, passifs, produits, charges et capitaux propres. Après la clôture de chaque grand livre auxiliaire, le comptable prépare la balance de vérification. Les données de la balance de vérification sont ensuite utilisées pour créer les états financiers de l'entreprise, tels que le bilan, le compte de résultat, l'état des flux de trésorerie et d'autres rapports.
Pourquoi l'utiliser dans une entreprise ?
Les raisons de la tenue d'un grand livre sont multiples et chacune d'entre elles est importante aussi bien pour l'entité commerciale elle-même que pour les partenaires financiers. La tenue du grand livre permet de suivre méticuleusement les mouvements des comptes et toutes les transactions tout au long de la vie de l'entreprise. Par exemple, il peut fournir des informations qui ne sont pas évidentes à l'examen des états financiers. La comparaison des données de flux d'une période à l'autre fait ressortir toute transaction inhabituelle, erronée ou frauduleuse.
Une petite ou moyenne entreprise avec une croissance solide sous-entend que ses dirigeants doivent être en mesure de gérer la santé financière de l'activité en question, même sans être experts en finance. Autrement dit, les gérants doivent être capables de comprendre les termes comptables de base, les rapports et états financiers et, bien évidemment, le grand livre. En effet, la compréhension de ces notions de base, permet de prendre des décisions commerciales plus avisées. En outre, le grand livre est un outil qui :
Remarque : si un compte n'a pas eu d'activité pendant la période en cours ou les périodes récentes, il est souvent omis du grand livre.
Comment il fonctionne ?
Toutes les entreprises assurent quotidiennement des écritures comptables dans le journal. À intervalles réguliers, ces flux sont retranscrites dans le compte correspondant du grand livre. Les grands livres fonctionnent selon la méthode de comptabilité en partie double.
En clair, chaque transaction est enregistrée sous forme d'écriture de journal dans deux comptes, avec un débit à gauche et un crédit à droite. Il est à noter que toutes les débits et de crédits doivent s'équilibrer, afin que l'utilisation d'écritures en partie double améliore la précision. Un principe de base en comptabilité repose sur la formule Actif = Passif + Capitaux propres. Le fait de tenir une comptabilité en partie double veille à ce que cette équation de base reste toujours en équilibre. Si le débit et le crédit ne s'équilibrent pas, il faut en déduire qu'il y a une erreur.
Les principaux éléments qu'on trouve dans un grand livre
La présentation d'un grand livre peut aller d'une forme plus simple à une forme plus complexe. Son élaboration dépend des besoins de ses utilisateurs, le volume des écritures comptables, mais aussi de la taille de l'entreprise. Pour garantir une meilleure visualisation des performances de l'activité, les éléments suivants doivent apparaitre dans le grand livre :
Le grand livre utilise les informations du journal et les regroupe dans les bons comptes. Chaque entrée comprend également des sous comptes, qui décomposent encore plus la transaction.
Exemple d'une écriture dans le grand livre
Prenons un cas simple : une entreprise de services émet une facture de 10 000 € TTC à l'un de ses clients. Au moment de l'émission de la facture, le client n'a pas encore payé. L'entreprise enregistre donc une créance client dans sa comptabilité. Cette créance apparaît dans le compte client du grand livre, généralement au débit du compte 411 « Clients ».
À cette étape, l'entreprise a bien réalisé une vente, mais elle n'a pas encore encaissé l'argent. C'est une situation fréquente dans les entreprises B2B : le chiffre d'affaires est comptabilisé, mais la trésorerie n'est pas encore disponible. Le grand livre permet précisément de suivre ce décalage entre la facturation et le paiement réel.
Lorsque le client règle finalement la facture de 10 000 € par virement bancaire, le comptable enregistre une nouvelle écriture. Le compte bancaire de l'entreprise augmente, tandis que la créance client diminue. L'opération ne crée pas une nouvelle vente : elle transforme simplement une somme due par le client en argent disponible sur le compte bancaire.
L'équation comptable reste équilibrée. L'actif de l'entreprise ne change pas de montant total : une créance client de 10 000 € disparaît, mais le compte bancaire augmente du même montant. L'entreprise possédait auparavant une somme à recevoir ; elle possède maintenant de la trésorerie disponible.
Cette distinction est très importante pour le dirigeant, le DAF ou le comptable. Une facture émise améliore le chiffre d'affaires, mais elle ne règle pas les salaires, les fournisseurs, la TVA ou les charges sociales tant qu'elle n'est pas encaissée. Le grand livre permet donc de vérifier si la croissance commerciale se transforme réellement en cash.
Dans une lecture de gestion, le compte client du grand livre permet aussi d'identifier les retards. Si la facture de 10 000 € reste ouverte plusieurs semaines après son échéance, elle devient un point de vigilance. Le comptable peut alors rapprocher cette information de la balance âgée, relancer le client ou alerter le dirigeant sur un risque de tension de trésorerie.
C'est également à ce niveau que l'affacturage peut intervenir. Si l'entreprise ne souhaite pas attendre le règlement du client, elle peut céder cette facture à un factor. Dans ce cas, elle obtient une avance de trésorerie avant l'échéance, tandis que le factor suit ensuite le règlement du client selon les modalités prévues au contrat. Le grand livre reste alors indispensable pour suivre la facture cédée, l'avance reçue, les frais d'affacturage, la retenue de garantie éventuelle et le solde final.
Le grand livre est-il vraiment indispensable pour une entreprise ?
Le grand livre constitue un outil important du département financier d'une société. L'écriture comptable dans ce document est une partie cruciale du processus de comptabilité d'une entreprise. Il permet aux entités commerciales de suivre leurs finances. Les premiers responsables financiers peuvent garder un œil sur toutes les transactions financières de l'établissement grâce à cet outil. Outre le fait que c'est un moyen de gérer les flux quotidiens, c'est également pratique pour rester à l'affût d'éventuelles erreurs comptables.
Même avec l'arrivée des ordinateurs qui a facilité énormément l'enregistrement des transactions, le grand livre occupe toujours une place importante dans le processus financier. Même avec un logiciel de comptabilité sophistiqué, les comptables sont tenus d'assurer le suivi des mouvements des comptes. D'où l'intérêt d'utiliser un grand livre comme instrument de vérification.
Le grand livre possède plusieurs utilités dans le fonctionnement financier d'une entreprise. Il sert notamment de :
Un grand livre représente un état financier de base qui relate toutes les flux financiers d'une entreprise. Comprendre son fonctionnement peut être un peu compliqué, mais cet outil financier est sans pareil en matière de précision dans la comptabilisation des opérations commerciales. En outre, il procure de nombreux avantages incontestables aux TPE ou PME. De même, un grand livre sert de référence pour la préparation des états financiers qui sont déterminants pour analyser la situation financière d'une société.
Le grand livre comme outil de pilotage de la trésorerie
Le grand livre comptable ne doit pas être vu comme un simple document destiné au comptable ou à l'expert-comptable. Bien exploité, il devient un véritable outil de pilotage pour le dirigeant, le DAF ou le responsable administratif et financier. Il permet de comprendre précisément où se situe l'argent de l'entreprise : ce qui est encaissé, ce qui reste à payer, ce qui est dû par les clients et ce qui doit être réglé aux fournisseurs.
Dans une PME, beaucoup de tensions de trésorerie apparaissent parce que le chiffre d'affaires progresse plus vite que les encaissements. Le compte de résultat peut donner une impression positive, alors que le compte bancaire reste sous pression. Le grand livre permet justement de relier les ventes, les règlements, les retards clients, les avances reçues et les charges à venir.
Pour le chef d'entreprise, l'intérêt est très concret. En consultant les comptes clients, les comptes fournisseurs, les comptes de banque, les comptes de TVA et les comptes de charges sociales, il peut repérer les mouvements qui pèsent réellement sur la trésorerie. Cette lecture évite de piloter uniquement à partir du solde bancaire du jour.
Le grand livre aide aussi à distinguer une difficulté passagère d'un problème plus profond. Un décalage ponctuel peut venir d'un gros client qui règle à 60 jours. Une tension récurrente, visible mois après mois dans les mêmes comptes, peut révéler une marge insuffisante, des délais clients trop longs ou un poste clients mal suivi.
Lire les comptes clients dans le grand livre
Les comptes clients sont l'une des parties les plus utiles du grand livre pour analyser la santé financière d'une entreprise. Ils montrent les factures émises, les règlements reçus, les avoirs, les lettrages et les montants encore dus. Pour un dirigeant, c'est souvent ici que se cache une grande partie de la trésorerie immobilisée.
Une entreprise peut afficher un bon niveau de ventes tout en accumulant des créances non réglées. Le grand livre permet alors d'identifier les clients qui paient régulièrement en retard, les factures anciennes, les montants mal lettrés ou les règlements non rapprochés. Cette analyse est indispensable avant de relancer, de transmettre un dossier en recouvrement ou de demander une ligne d'affacturage.
Le crédit manager peut s'en servir pour repérer les clients dont l'encours augmente trop vite. Un client qui commande davantage n'est pas forcément un bon client si ses délais de paiement s'allongent en même temps. Le grand livre permet de vérifier si la croissance du compte client se transforme réellement en cash ou seulement en créances à surveiller.
Il faut également surveiller les écritures d'avoirs et les factures annulées. Trop d'avoirs sur un même client peuvent révéler des litiges, des erreurs de facturation, des retours de marchandises ou des remises mal encadrées. Pour un factor, ces éléments sont importants car ils peuvent fragiliser la qualité des créances cédées.
Grand livre fournisseurs : comprendre la pression sur le BFR
Le grand livre ne sert pas uniquement à suivre ce que les clients doivent à l'entreprise. Il permet aussi d'analyser les dettes fournisseurs et les échéances à venir. Cette lecture est essentielle pour comprendre le besoin en fonds de roulement. Une entreprise peut manquer de trésorerie non pas parce qu'elle vend mal, mais parce qu'elle doit payer ses fournisseurs avant d'encaisser ses clients.
Le compte fournisseur révèle les achats, les factures reçues, les règlements effectués et les dettes restantes. Lorsqu'une entreprise achète du stock, règle des sous-traitants ou finance une production avant d'être payée, le grand livre permet de mesurer le décalage réel entre les décaissements et les encaissements.
Pour un DAF, cette information est précieuse. Elle permet de savoir s'il faut négocier des délais fournisseurs, demander un acompte client, financer les factures émises ou mettre en place une solution d'affacturage. Sans cette lecture croisée entre comptes clients et fournisseurs, le besoin de trésorerie est souvent mal évalué.
Le grand livre aide aussi à éviter les décisions trop rapides. Un découvert bancaire peut sembler suffisant à court terme, mais si le poste clients grossit et que les fournisseurs exigent des paiements plus rapides, l'entreprise doit peut-être financer ses créances plutôt que prolonger une tension bancaire permanente.
Le lettrage du grand livre : un réflexe indispensable
Le lettrage consiste à rapprocher une facture avec son règlement. C'est une opération simple en apparence, mais elle conditionne la qualité de toute l'analyse financière. Un grand livre non lettré peut donner une image fausse du poste clients, faire apparaître des factures comme impayées alors qu'elles ont été réglées, ou masquer des soldes réellement en retard.
Pour le comptable, un bon lettrage facilite les relances, la préparation de la balance âgée, le suivi des litiges et la clôture comptable. Pour le dirigeant, il permet de savoir rapidement quels clients doivent réellement de l'argent. Pour le factor, il donne une vision plus fiable des créances susceptibles d'être financées.
Le lettrage doit aussi tenir compte des paiements partiels, des avoirs, des écarts de règlement, des frais bancaires et des compensations éventuelles. Une facture de 10 000 € réglée à hauteur de 9 700 € ne doit pas disparaître du suivi sans explication. L'écart peut venir d'une remise, d'un litige, d'une retenue ou d'une erreur.
Un grand livre bien lettré permet enfin de détecter les mauvais payeurs. Lorsque les mêmes clients présentent régulièrement des soldes ouverts, des règlements partiels ou des retards répétitifs, l'entreprise peut adapter ses conditions : acompte, paiement comptant, limitation d'encours, assurance-crédit ou affacturage.
Grand livre et affacturage : préparer un dossier plus solide
Lorsqu'une entreprise demande une solution d'affacturage, le factor ne regarde pas uniquement le chiffre d'affaires. Il analyse aussi la qualité du poste clients. Le grand livre devient alors une pièce utile pour comprendre les factures émises, les règlements reçus, les retards, les avoirs, les litiges et la concentration des encours.
Un dossier d'affacturage est plus lisible lorsque les comptes clients sont propres. Les factures doivent être correctement enregistrées, les règlements lettrés, les avoirs identifiés et les soldes inexpliqués traités. Cette rigueur permet au factor de distinguer les créances finançables des créances douteuses ou contestées.
Le grand livre peut également aider à choisir la bonne formule. Une entreprise qui finance régulièrement tout son poste clients n'a pas les mêmes besoins qu'une société qui veut seulement mobiliser quelques factures importantes. Les mouvements comptables montrent si le besoin est ponctuel, saisonnier ou permanent.
Pour le dirigeant, préparer le grand livre avant de solliciter un factor est donc un gain de temps. Plus les données sont claires, plus l'étude du dossier est rapide. À l'inverse, un compte client mal tenu, avec de nombreux soldes anciens et des règlements non rapprochés, peut ralentir ou compliquer l'obtention d'une offre.
Bon à savoir : avant de demander de l'affacturage, éditez le grand livre clients, la balance âgée et la liste des factures à financer. Ces documents permettent de vérifier rapidement la qualité du poste clients et les éventuels points faibles du dossier.
Grand livre et recouvrement : repérer les retards avant qu'ils ne s'aggravent
Le grand livre est aussi un outil de recouvrement. Il permet d'identifier les factures arrivées à échéance, les règlements partiels, les clients qui paient systématiquement en retard et les soldes qui restent ouverts trop longtemps. Sans ce suivi, l'entreprise découvre souvent le problème trop tard, lorsque la créance est déjà ancienne.
Un recouvrement efficace repose sur une information fiable. Avant de relancer un client, il faut savoir exactement quelle facture est due, depuis quelle date, pour quel montant et avec quels justificatifs. Le grand livre aide à reconstituer cette information, mais il doit être correctement tenu pour éviter les erreurs de relance.
Il est préférable de traiter les retards par ancienneté et par niveau de risque. Une facture récente peut nécessiter une relance simple. Une facture ancienne, non réglée malgré plusieurs promesses, doit être priorisée. Le grand livre, croisé avec la balance âgée, permet de construire ce classement.
Pour un crédit manager, cette lecture évite de relancer au hasard. Elle permet de concentrer les efforts sur les montants importants, les clients à risque, les retards répétitifs et les dossiers où une action rapide peut encore éviter le contentieux.
Affacturage, recouvrement et lettrage : éviter les erreurs de suivi
Lorsqu'une facture est cédée à un factor, le suivi comptable doit rester rigoureux. L'entreprise reçoit une avance, le client règle le factor, puis le solde est régularisé après déduction des frais, commissions ou retenues éventuelles. Sans un lettrage précis, il devient difficile de savoir ce qui est réellement encaissé, financé, retenu ou encore dû.
Le grand livre doit donc permettre de suivre séparément les factures cédées, les avances reçues, les frais d'affacturage, les règlements clients et les éventuelles contrepassations. Cette séparation évite les confusions entre un règlement client classique et un règlement effectué dans le cadre du contrat d'affacturage.
En cas d'impayé, la lecture comptable devient encore plus importante. Selon le contrat, le factor peut exercer un recours, utiliser une retenue de garantie, demander le remplacement d'une créance ou transmettre le dossier au recouvrement. Le grand livre doit permettre de suivre ces mouvements sans perdre la trace de la facture d'origine.
Pour le DAF ou le comptable, l'enjeu n'est pas seulement technique. Un mauvais suivi peut fausser la trésorerie disponible, perturber les relances et compliquer la relation avec le factor. Une comptabilité claire rend le pilotage plus simple et les échanges plus rapides.
Identifier les litiges avant de céder une facture
Une facture financée par affacturage doit être solide. Le grand livre peut aider à repérer les signaux faibles qui annoncent un litige : avoirs fréquents, règlements partiels, écarts de paiement, soldes anciens, retards répétés ou annotations comptables liées à une contestation. Ces éléments doivent être traités avant la cession.
Le factor finance généralement des créances commerciales certaines, documentées et non contestées. Si le client conteste la livraison, la prestation, la quantité ou le prix, le problème n'est plus seulement financier. Il devient commercial et peut bloquer le financement ou entraîner une reprise de l'avance selon les conditions du contrat.
Pour l'entreprise, le bon réflexe consiste à rapprocher le grand livre des pièces commerciales : devis, commande, bon de livraison, facture, procès-verbal, emails de validation et éventuels avoirs. Cette vérification permet de présenter uniquement des créances propres et de limiter les mauvaises surprises.
Cette discipline améliore aussi le recouvrement. Une relance appuyée sur un dossier complet est plus crédible. Le débiteur dispose de moins d'arguments pour retarder le paiement, et l'entreprise peut décider plus vite s'il faut maintenir la relation, réduire l'encours ou passer à une action plus ferme.
Grand livre, assurance-crédit et suivi du risque client
Le grand livre peut aussi servir à mieux exploiter une solution d'assurance-crédit intégrée ou associée à l'affacturage. En suivant les encours par client, les retards et les incidents de paiement, l'entreprise identifie plus tôt les comptes qui méritent une surveillance renforcée.
Pour un dirigeant ou un CFO, cette information permet d'adapter la politique crédit. Un client important peut générer du chiffre d'affaires, mais aussi concentrer un risque élevé. Si son encours grossit plus vite que ses paiements, l'entreprise doit réagir : demander un acompte, réduire les délais, limiter les commandes ou solliciter une garantie.
Le grand livre aide également à respecter les procédures. Les contrats d'assurance-crédit et d'affacturage imposent souvent des règles de déclaration, de suivi des impayés, de transmission des litiges et de remise au contentieux. Une comptabilité désorganisée peut faire perdre du temps ou compliquer l'application des garanties.
La bonne pratique consiste à croiser régulièrement le grand livre, la balance âgée, les limites de crédit accordées et les informations du factor ou de l'assureur-crédit. Cette approche transforme la comptabilité en véritable outil de prévention des impayés.
FAQ : questions et réponses
Pour aller plus loin, cette FAQ répond aux questions pratiques que se posent les dirigeants, DAF, crédit managers, comptables, gérants et CFO lorsqu'ils veulent mieux exploiter le grand livre pour piloter la trésorerie, financer leurs factures et réduire les impayés.
👉 Il faut d'abord regarder les comptes clients, les comptes fournisseurs, les comptes bancaires, la TVA, les charges sociales et les emprunts court terme. Les comptes clients montrent l'argent encore immobilisé chez les acheteurs. Les comptes fournisseurs indiquent les sorties de trésorerie à venir. Le croisement des deux permet de comprendre si le besoin vient d'un retard d'encaissement, d'un stock trop lourd, de charges trop rapides ou d'un financement insuffisant du cycle d'exploitation.
👉 Non, mais il constitue une base importante. Le factor demandera souvent d'autres éléments : balance âgée clients, liste des factures à financer, justificatifs de livraison, contrats, derniers bilans, RIB, Kbis ou éléments d'identification. Le grand livre aide à montrer la qualité du poste clients, mais il ne remplace pas les preuves commerciales nécessaires pour financer une facture.
👉 Une créance devient suspecte lorsqu'elle reste ouverte longtemps après l'échéance, lorsqu'elle fait l'objet de règlements partiels inexpliqués, d'avoirs répétés ou de relances sans réponse. Le grand livre permet aussi de repérer les clients qui accumulent plusieurs factures anciennes. Ce type d'information doit alerter le dirigeant avant que la créance ne devienne difficile à recouvrer.
👉 Le lettrage évite de relancer un client pour une facture déjà réglée, compensée ou partiellement régularisée. Une relance mal préparée peut créer une tension commerciale inutile et décrédibiliser l'entreprise. Avant toute action de recouvrement, il faut vérifier les règlements reçus, les avoirs, les écarts de paiement et les éventuelles imputations comptables.
👉 Non. Une facture non lettrée peut être réellement impayée, mais elle peut aussi avoir été réglée avec une mauvaise référence, compensée avec un avoir, payée partiellement ou enregistrée dans un compte différent. C'est pourquoi il ne faut pas confondre solde ouvert et impayé certain. Une vérification comptable est nécessaire avant toute relance ferme ou transmission à un prestataire de recouvrement.
👉 Il faut identifier clairement les factures cédées, les avances reçues, les frais d'affacturage, les retenues de garantie, les règlements effectués par les clients et les éventuelles contrepassations. L'objectif est de ne pas mélanger les encaissements classiques avec les opérations liées au factor. Un suivi séparé permet de connaître la trésorerie réellement disponible et d'éviter les erreurs de rapprochement.
👉 Oui, si les comptes clients sont propres et bien suivis. Un grand livre clair, avec peu de litiges, des règlements réguliers, des avoirs maîtrisés et une bonne traçabilité des factures, rassure le factor. L'entreprise peut alors mieux défendre son dossier, discuter le taux d'avance, les frais, la retenue de garantie ou le périmètre des clients financés.
👉 Le grand livre montre si l'entreprise doit surtout récupérer des factures déjà en retard ou financer des factures récentes en attente d'échéance. Si les créances sont anciennes, contestées ou très en retard, le sujet relève davantage du recouvrement. Si les factures sont récentes, non contestées et dues par des clients solvables, l'affacturage peut être une solution plus adaptée pour accélérer la trésorerie.
👉 Il doit vérifier que les soldes sont cohérents, que les règlements sont lettrés, que les avoirs sont enregistrés, que les litiges sont identifiés et que les factures proposées correspondent à des prestations réalisées. Il doit aussi isoler les clients sensibles : retards répétés, forte concentration, encours inhabituel ou solvabilité fragile. Une balance propre accélère l'analyse et évite les demandes complémentaires.
👉 Pour une petite activité, une analyse mensuelle peut suffire. Pour une entreprise avec beaucoup de factures, des délais de paiement longs ou un contrat d'affacturage, un suivi hebdomadaire est préférable. L'important est de ne pas attendre la clôture comptable. Le grand livre doit servir à agir pendant que les retards sont encore récupérables, pas seulement à constater les problèmes plusieurs mois après.
